Mer отримує 43% об’єднаної компанії. Eviny — 57%. Саме на таких умовах Statkraft і Eviny Group домовилися об’єднати свої мережі швидкісного заряджання в Норвегії, Швеції та Німеччині. Але чи підтверджують операційні дані такий розподіл?
Ми пропустили обидві мережі через нашу методологію Pulse — той самий підхід, що поєднує якість локацій, операційну ефективність оператора та ринковий попит в єдиний зіставний показник. Результат: мережа Mer набирає близько 68% сукупного балу. Не 43%.
Це розрив у 25 відсоткових пунктів. І він зберігається в кожному зі сценаріїв, які ми протестували.
Віддаєте перевагу відео? Ось версія на 4 хвилин.
Що ми вимірювали
Показник Pulse для кожної мережі складається з трьох компонентів, що розраховуються для кожної країни, а потім підсумовуються за всіма ринками:
- Оцінка локацій — наскільки вдало розташована кожна окрема станція з огляду на транспортні потоки, щільність попиту та доступність. Підсумовується за всіма FC-станціями мережі.
- Коефіцієнт виконання — наскільки ефективно CPO перетворює потенціал локацій на фактичне використання, виміряне відносно середньоринкових показників. Значення вище 1.0 означає результат кращий за ринок.
- Ринковий попит — загальний потенційно доступний попит на швидке заряджання в кожній країні, сформований парком BEV, частотою заряджання та обсягом сесій.
Оскільки Eviny припинила передавати дані в реальному часі у грудні 2025 року, ми використали чотиримісячне вікно з серпня по листопад 2025 року — останній період, коли обидва оператори мали повне покриття даними в Північній Європі.
Мережі в цифрах
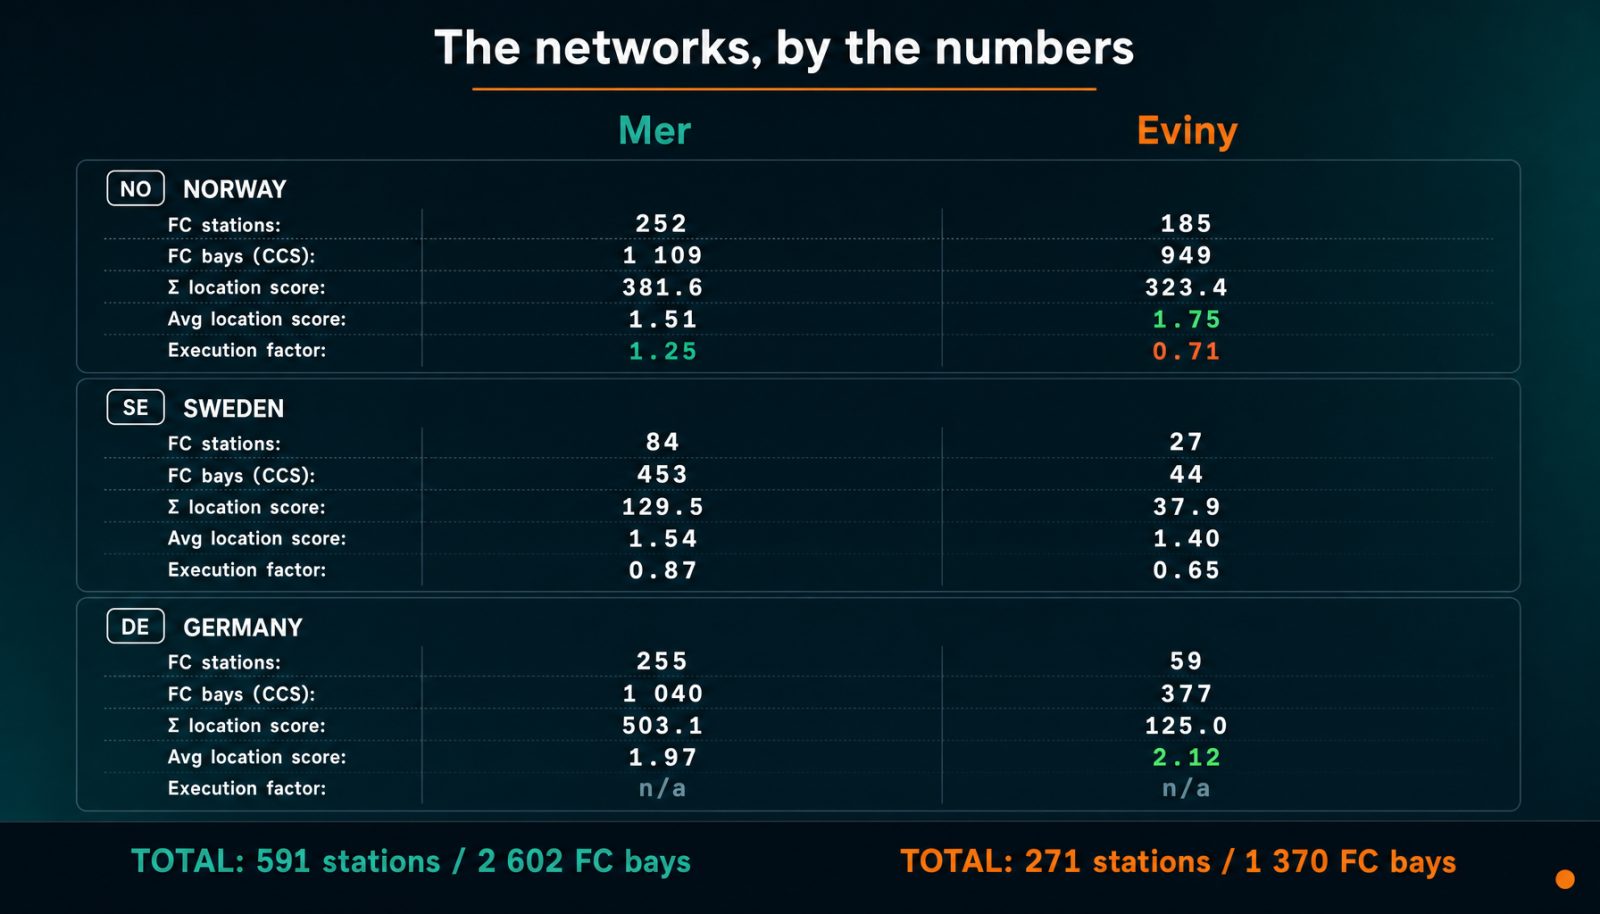
Самі лише кількості станцій уже багато про що говорять. Mer управляє 591 FC-станцією з активною передачею даних у реальному часі на трьох ринках; Eviny має 271. Mer експлуатує 2 602 CCS-конектори проти 1 370 у Eviny. У Німеччині — найбільшому в Європі ринку EV за парком BEV — Mer перевершує Eviny за кількістю більш ніж учетверо.
Але розмір — не все. Норвезькі станції Eviny мають помітно вищу середню оцінку локацій (1.75 проти 1.51), що свідчить про вдалий вибір місць. Проблема — у виконанні: середній коефіцієнт виконання Eviny в Норвегії протягом цього періоду становив 0.71 — тобто її станції залучали лише 71% очікуваного, зважаючи на їхні локації, використання. Норвезька мережа Mer досягла 1.25, конвертуючи на 25% більше попиту, ніж прогнозувала модель.
Результат за показником Pulse
Помноживши якість локацій на виконання та зваживши результат на ринковий попит, ми отримуємо загальний показник Pulse для кожного оператора в усіх трьох країнах.
Розподіл за країнами
У розрахунку домінує Норвегія, на яку припадає 60% сукупного показника Pulse. Але навіть якщо розглядати країни окремо, Mer лідирує всюди: 63.9% у Норвегії, 69.3% у Швеції та 80.1% у Німеччині.
Розрив у виконанні — ось головна історія
Основну роль відіграють масштаб мережі та локації: лише за оцінками локацій Mer уже має 63.1% (див. сценарії нижче). Зважування на виконання та попит додає приблизно останні п’ять пунктів до 25-пунктного розриву. Mer стабільно працювала вище за середньоринковий рівень (1.0) у Норвегії протягом періоду Aug-Nov, досягнувши піку 1.34 у жовтні. Пік Eviny в Норвегії становив 0.80 у серпні, а в листопаді показник завершився на рівні 0.66, лише частково відновившись до 0.73 у жовтні.
У Швеції обидва оператори демонстрували більшу волатильність — чого й слід очікувати з огляду на менші мережі. Mer Sweden взагалі не передавала даних у вересні 2025 року; цей збій у даних видно як розрив на графіку. Якщо виключити цей місяць, середній показник Mer Sweden за Aug, Oct і Nov становив 1.01. Пік Eviny Sweden сягнув 0.76 у вересні.
Сім сценаріїв, один висновок
Щоб перевірити стійкість результату, ми прорахували сім різних сценаріїв — змінюючи набір включених країн, спосіб зважування оцінок локацій і виключаючи ранні шведські дані з низьким рівнем достовірності.
| Сценарій | Mer | Eviny |
|---|---|---|
| Базовий сценарій (усі країни, Aug-Nov) | 68.0% | 32.0% |
| Лише Північна Європа (NO + SE) | 65.4% | 34.6% |
| Лише Норвегія | 63.9% | 36.1% |
| Sep-Nov для SE (без Aug з низькою достовірністю) | 67.1% | 32.9% |
| Лише оцінки локацій (без виконання або попиту) | 63.1% | 36.9% |
| Оцінки локацій, зважені за EVSE | 62.3% | 37.7% |
| Рівне зважування країн | 70.7% | 29.3% |
Найщедріший для Eviny сценарій — зважування оцінок локацій за кількістю EVSE на кожній станції — усе одно дає Mer 62.3%. Найменш щедрий — рівне зважування країн — дає Mer 70.7%. Розподіл угоди 43/57 не потрапляє в межі жодного сценарію, який ми змогли побудувати.
Перевірка на фактичних хвилинах заряджання
Скорингові моделі корисні лише тоді, коли вони відповідають реальності. Тож ми порівняли розподіл за показником Pulse із фактичними хвилинами швидкого заряджання, зафіксованими протягом того самого періоду Aug-Nov 2025. На той момент Німеччина не мала даних у реальному часі на рівні хвилин, але Норвегія та Швеція мали — а на ці два ринки припадає 82% сукупного показника Pulse.
| Ринок | Прогноз Pulse | Фактичні хвилини | Відхилення |
|---|---|---|---|
| Норвегія | Mer 63.9% | Mer 65.1% | +1.2pp |
| Швеція | Mer 69.3% | Mer 83.6% | +14.2pp |
| Північна Європа разом | Mer 65.4% | Mer 65.9% | +0.6pp |
Сукупний результат для Північної Європи відхиляється на 0.6 відсоткового пункту. У Норвегії — ключовому ринку з найглибшими даними — розрив звужується до 1.2 пункту. Методологія Pulse майже точно відображає фактичне використання там, де дані найнадійніші.
У Швеції розрив між прогнозом Pulse і фактичними хвилинами ширший, і збій у даних цього не пояснює: Mer Sweden зафіксувала нуль хвилин у вересні 2025 року, що могло лише зменшити її фактичну частку, однак фактичні хвилини все одно перевищили прогноз. Мала шведська вибірка робить порівняння зашумленим. Норвегія, де обидві мережі мають глибокі та послідовні дані, є змістовнішим об’єктом для порівняння.
Результат перевірки важливий із двох причин. По-перше, він підтверджує, що компоненти Pulse — якість локацій, виконання та попит — складаються в показник, який відображає фактичні ринкові результати. По-друге, він додає нам упевненості в німецьких оцінках, де на той час ми не могли безпосередньо виміряти використання. Тепер, коли наше realtime-покриття охоплює Німеччину та інші європейські ринки, майбутні M&A-аналізи включатимуть дані про виконання в усіх трьох країнах.
То чому угода не відобразила дані?
Показник Pulse вимірює операційну вартість — якість локацій, виконання, попит. Але оцінка злиття враховує фактори, яких Pulse не охоплює. Деякі з них можуть грати на користь Eviny.
- Строк контрактів. Якщо Eviny має довші угоди щодо локацій на вигідніших умовах, ніж Mer, чиста приведена вартість цих контрактів підвищує вартість портфеля незалежно від поточного використання. Оцінки локацій показують, де розташована станція; умови контракту — як довго ви можете зберігати її там. На ринку, де найкращі придорожні локації дедалі активніше оскаржуються, тривалість права на локацію має цінність.
- Стратегічна динаміка. Statkraft роками публічно сигналізувала, що хоче позбутися Mer, але так і не знайшла покупця. Компанія також заявляла, що надалі не бажає бути мажоритарним власником свого зарядного бізнесу. Додайте до цього публічну критику, з якою Statkraft зіткнулася через збиткові непрофільні напрями — насамперед заряджання EV та біопаливо, — і отримаєте переговорну динаміку не на користь продавця. Прийняття частки в 43% також дозволяє уникнути публікації переглянутої автономної оцінки Mer, яка могла б зафіксувати збиток. Принаймні в короткостроковій перспективі.
- База витрат і EBITDA-маржа. Eviny відома в галузі ощадливою операційною моделлю — мінімальною складністю бекенду, відносно простим застосунком, прагматичним підходом до CPMS та організаційної структури. Mer працює з власними бекенд-системами та більшою корпоративною структурою. Якщо Eviny забезпечує зіставну або вищу EBITDA-маржу за нижчої виручки, ця операційна ефективність закладається в ціну угоди.
Що це означає
Розрив у 25 відсоткових пунктів між вартістю за Pulse і вартістю угоди говорить нам дещо важливе: у M&A в секторі зарядної інфраструктури для електромобілів операційна досконалість ще не є головним драйвером оцінки. Якість активів, умови контрактів, структура витрат і переговорна сила досі переважають. У міру дорослішання ринку та стискання маржі це зміниться. CPO, які вміють бездоганно виконувати, зрештою отримають відповідну оцінку.
Statkraft тепер є міноритарним власником спільної компанії, щодо якої зберігає значну фінансову експозицію. Це створює цікаву напругу. Чи використає об’єднана структура об’єктивно й вимірювано сильніший бренд Mer, щоб отримати додаткову цінність зі свого сукупного портфеля локацій? Чи її новий мажоритарний власник натомість інтегрує Mer у більш ощадливий та економічно ефективний бренд Eviny?
Час покаже. Але дані скажуть нам першими.
Виправлено 6 October 2026: лише оцінки локацій уже дають Mer 63.1%, тож вагові коефіцієнти виконання та попиту додають близько п’яти з 25 пунктів, а не пояснюють більшу частину розриву; пояснення щодо бек-тесту у Sweden тепер також наведено правильно.