統合会社におけるMerの持分は43%、Evinyは57%。これは、ノルウェー、スウェーデン、ドイツにまたがる両社の急速充電ネットワーク統合でStatkraftとEviny Groupが合意した条件だ。だが、事業データはこの配分を裏付けているのだろうか?
両ネットワークをPulse手法で分析した。これは、立地の質、事業者の実行力、市場需要を単一の比較可能なスコアに統合する、当社と同じフレームワークだ。結果は明確だった。Merのネットワークは統合後の合計スコアのおよそ68%を占める。43%ではない。
その差は25ポイント。そして、検証したすべてのシナリオでこの差は維持された。
見るほうがいい?こちらが4分版です。
測定対象
各ネットワークのPulseスコアは、国ごとに算出したうえで全市場分を合算する、次の3要素から構成される。
- 立地スコア — 交通パターン、需要密度、アクセス性に基づき、個々のステーションがどれほど優れた位置にあるかを示す。ネットワーク内の全FCステーションについて合算する。
- 実行係数 — CPOが立地ポテンシャルを実際の稼働率へどれほど効果的に転換しているかを、市場平均との比較で測定する。1.0超は市場平均を上回ることを意味する。
- 市場需要 — BEV保有台数、充電頻度、セッション数に基づく、各国における急速充電の総アドレス可能需要。
Evinyは2025年12月にリアルタイムデータの報告を停止したため、北欧で両事業者のデータが完全にそろっていた最後の期間、2025年8月から11月までの4か月間を用いた。
数字で見るネットワーク
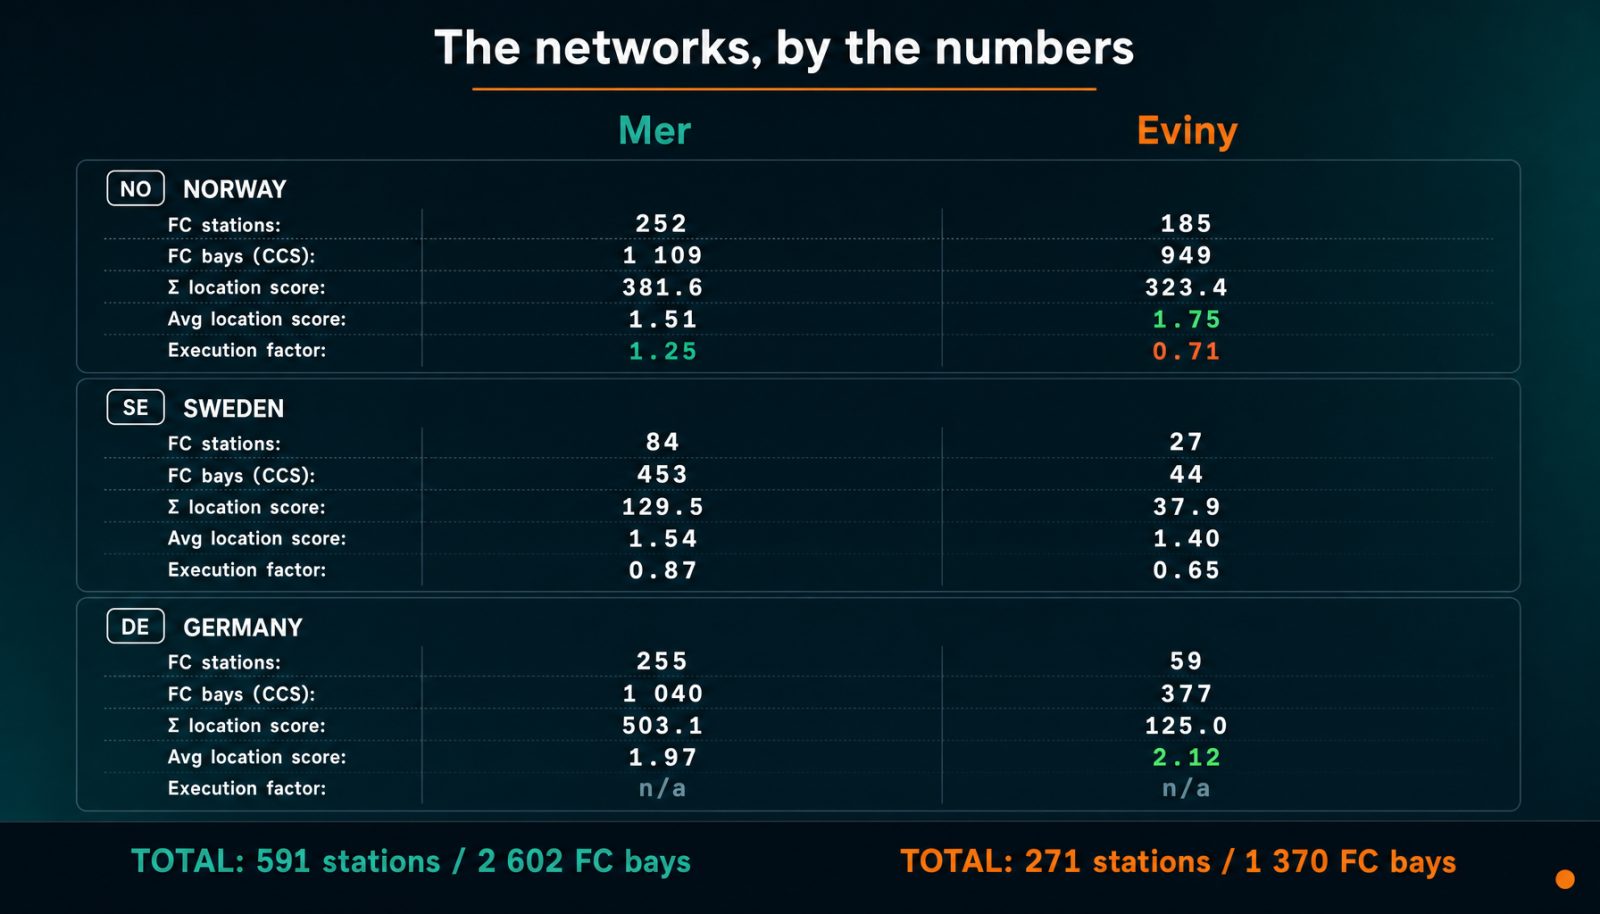
ステーション数だけでも一つの物語が見えてくる。3市場でリアルタイム報告を継続しているFCステーションは、Merが591拠点、Evinyは271拠点。CCS充電口はMerが2 602、Evinyが1 370だ。BEV保有台数で欧州最大のEV市場であるドイツでは、Merの拠点数はEvinyの4倍を超える。
ただし、規模がすべてではない。Evinyのノルウェーのステーションは平均立地スコアが明らかに高い(1.75対1.51)。立地選定は的確だったことを示唆している。問題は実行力だ。この期間におけるEvinyのノルウェーでの平均実行係数は0.71で、立地から予想される稼働率の71%しか獲得できていなかった。一方、Merのノルウェー網は1.25に達し、モデル予測より25%多くの需要を取り込んだ。
Pulseスコアの結果
立地の質に実行力を掛け合わせ、市場需要で重み付けすると、3か国全体における各事業者の総Pulseスコアが得られる。
国別内訳
計算を支配するのはノルウェーで、統合Pulseスコアの60%を占める。だが国単位で見ても、Merはすべてで優位に立つ。ノルウェーで63.9%、スウェーデンで69.3%、ドイツで80.1%だ。
実行力の差こそが核心だ
主な差を生むのはネットワーク規模と立地だ。立地スコアだけで見ても、Merはすでに63.1%を握っている(下記シナリオ参照)。実行力と需要による重み付けが、25ポイントの差のうち残りおよそ5ポイントを加える。Merは8月〜11月を通じてノルウェーで一貫して市場平均(1.0)を上回り、10月には1.34でピークを記録した。Evinyのノルウェーでのピークは8月の0.80で、11月には0.66まで低下。10月に0.73まで一部回復したにとどまった。
スウェーデンでは、両事業者とも変動がより大きかった。ネットワーク規模が小さいことを考えれば想定内だ。Mer Swedenは2025年9月にデータを一切報告しておらず、グラフの空白として見えるデータ上の途切れがある。その月を除くと、Mer Swedenの8月、10月、11月の平均は1.01だった。Eviny Swedenは9月に0.76でピークを記録した。
7つのシナリオ、結論は同じ
結果の頑健性を検証するため、対象国、立地スコアの重み付け方法、信頼度の低いスウェーデン初期データを除外するかどうかを変えた、7つの異なるシナリオを実行した。
| シナリオ | Mer | Eviny |
|---|---|---|
| ベースケース(全対象国、8月〜11月) | 68.0% | 32.0% |
| 北欧のみ(NO + SE) | 65.4% | 34.6% |
| ノルウェーのみ | 63.9% | 36.1% |
| SEは9月〜11月(信頼度の低い8月を除外) | 67.1% | 32.9% |
| 立地スコアのみ(実行力・需要を除外) | 63.1% | 36.9% |
| EVSE数で重み付けした立地スコア | 62.3% | 37.7% |
| 各国を均等に重み付け | 70.7% | 29.3% |
Evinyに最も有利なシナリオ――各ステーションのEVSE数で立地スコアを重み付けするケース――でも、Merは62.3%となる。最も不利なシナリオ――各国を均等に重み付けするケース――では、Merは70.7%だ。43/57という取引上の配分は、構築できたどのシナリオの範囲にも入らない。
実際の充電時間によるバックテスト
スコアリングモデルに価値があるのは、現実を追えている場合に限られる。そこで、Pulseスコアの配分を、同じ2025年8月〜11月に記録された実際の急速充電時間と比較した。当時、ドイツには分単位のリアルタイムデータがなかったが、ノルウェーとスウェーデンにはあった。そしてこの2市場は統合Pulseスコアの82%を占める。
| 市場 | Pulse予測 | 実績充電時間 | 差分 |
|---|---|---|---|
| ノルウェー | Mer 63.9% | Mer 65.1% | +1.2pp |
| スウェーデン | Mer 69.3% | Mer 83.6% | +14.2pp |
| 北欧合計 | Mer 65.4% | Mer 65.9% | +0.6pp |
北欧合計の結果との差は0.6ポイントだ。最も主要で、最も厚いデータを持つノルウェーでは、その差は1.2ポイントまで縮まる。データの信頼性が最も高い市場で、Pulse手法は実際の稼働率をほぼ正確に捉えている。
スウェーデンではPulse予測と実績充電時間の差がより大きいが、データの途切れでは説明できない。Mer Swedenは2025年9月に充電時間をゼロと報告しており、これは実績シェアを下げる方向にしか働かない。それでも実績充電時間は予測を上回った。スウェーデンはサンプル規模が小さく、比較にはノイズがある。両ネットワークで厚く一貫したデータが得られるノルウェーのほうが、より意味のある比較だ。
このバックテスト結果が重要なのには、二つの理由がある。第一に、Pulseの構成要素――立地の質、実行力、需要――が、実際の市場成果を反映するスコアに統合されることを裏付けている。第二に、当時は稼働率を直接測定できなかったドイツの推計に対する信頼を与える。当社のリアルタイムカバレッジは現在、ドイツおよびその他の欧州市場にも及んでおり、今後のM&A分析では3か国すべての実行データを含めることになる。
では、なぜ取引はデータを反映しなかったのか?
Pulseスコアが測るのは、立地の質、実行力、需要という事業運営上の価値だ。しかし、企業統合の評価額にはPulseでは捉えない要素も織り込まれる。そのうちいくつかはEvinyに有利に働く可能性がある。
- 契約期間。EvinyがMerより有利な条件でより長期の立地契約を保有しているなら、現在の稼働率にかかわらず、それらの契約の正味現在価値がポートフォリオ価値を押し上げる。立地スコアが示すのはステーションの場所だ。契約条件が示すのは、その場所をどれだけ長く維持できるかである。優良な沿道立地の争奪が激しさを増す市場では、契約期間そのものが価値となる。
- 戦略的な力学。StatkraftはMerを売却したい意向を何年も公に示してきたが、買い手を見つけられずにいた。また今後、充電事業の過半数株主になるつもりはないとも表明している。これに加え、Statkraftは赤字の非中核事業、なかでもEV充電とバイオ燃料をめぐって世間の厳しい目にさらされてきた。この状況では、売り手に有利とは言えない交渉力学が生まれる。43%の持分を受け入れれば、損失を顕在化させかねないMerの修正スタンドアロン評価額を公表する必要も回避できる。少なくとも短期的には。
- コスト基盤とEBITDAマージン。Evinyは、業界内でリーンな運営で知られている。バックエンドの複雑性を最小限に抑え、比較的シンプルなアプリを提供し、CPMSと組織運営に実用本位で取り組む。Merは自社開発のバックエンドシステムと、より大きな企業組織を運営している。Evinyがより低い収益で同等またはより高いEBITDAマージンを実現しているなら、その運営効率は取引価格に織り込まれる。
その意味するところ
Pulse valueと取引価値の間にある25 percentage pointの差は、重要なことを示している。EV充電のM&Aでは、オペレーションの卓越性はまだ主要な評価ドライバーではない。資産の質、契約条件、コスト構造、そして交渉力が依然として支配的だ。市場が成熟し、マージンが縮小すれば、これは変わるだろう。優れた実行力を持つCPOは、いずれそれに見合った評価を受けるようになる。
Statkraftは現在、財務面で引き続き大きなエクスポージャーを抱える合弁会社の少数株主となっている。ここに興味深い緊張関係が生まれる。統合後の企業は、客観的にも定量的にも強いMerブランドを活用し、統合されたロケーション・ポートフォリオから付加価値を引き出すのか。それとも新たな過半数株主は、Merをよりスリムでコスト効率に優れたEvinyブランドへと統合するのか。
時が答えを出す。だが、データのほうが先に教えてくれる。
2026年10月6日訂正:ロケーションスコアだけでMerはすでに63.1%に達しているため、実行力と需要のウェイティングが加えるのは25ポイントの大半ではなく約5ポイントです。また、Swedenバックテストの説明も正しい方向に修正しました。