Mer får 43% af det fælles selskab. Eviny får 57%. Det er den aftale, Statkraft og Eviny Group indgik, da de blev enige om at fusionere deres hurtigladenetværk i Norge, Sverige og Tyskland. Men understøtter driftsdata den fordeling?
Vi kørte begge netværk gennem vores Pulse-metode — den samme ramme, der samler lokationskvalitet, operatørens eksekvering og markedsefterspørgsel i én sammenlignelig score. Resultatet: Mers netværk tegner sig for cirka 68% af den samlede score. Ikke 43%.
Det er et gab på 25 procentpoint. Og det består på tværs af alle de scenarier, vi testede.
Vil du hellere se med? Her er versionen på 4 minutter.
Hvad vi målte
Pulse-scoren for hvert netværk er bygget op af tre komponenter, beregnet pr. land og derefter summeret på tværs af alle markeder:
- Lokationsscore — hvor godt hver enkelt station er placeret, baseret på trafikmønstre, efterspørgselstæthed og tilgængelighed. Summeret på tværs af alle FC-stationer i netværket.
- Eksekveringsfaktor — hvor effektivt CPO'en omsætter lokationspotentiale til faktisk udnyttelse, målt mod markedsgennemsnittet. Over 1.0 betyder overperformance.
- Markedsefterspørgsel — den samlede adresserbare efterspørgsel efter hurtigopladning i hvert land, baseret på BEV-bestand, ladefrekvens og sessionsvolumener.
Fordi Eviny stoppede med at rapportere realtidsdata i december 2025, brugte vi firemånedersperioden fra august til november 2025 — den sidste periode, hvor begge operatører havde fuld datadækning i Norden.
Netværkene i tal
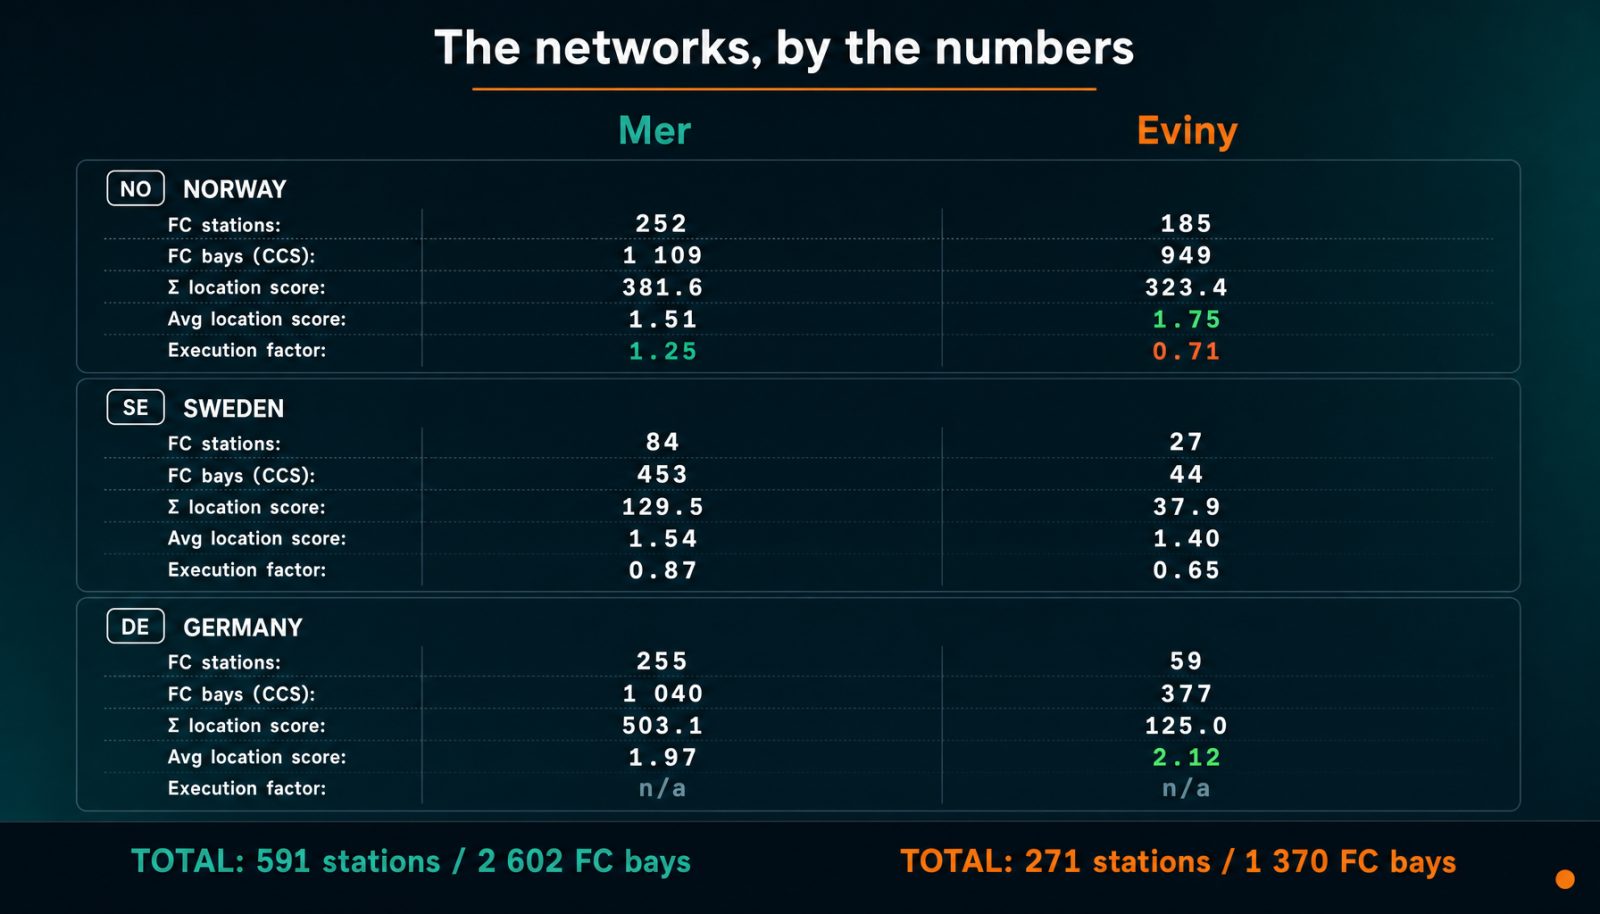
Alene antallet af stationer fortæller en historie. Mer driver 591 FC-stationer med aktiv realtidsrapportering på tværs af de tre markeder; Eviny har 271. Mer driver 2 602 CCS-ladepunkter mod Evinys 1 370. I Tyskland — Europas største EV-marked målt på BEV-bestand — har Mer mere end fire gange så mange stationer som Eviny.
Men størrelse er ikke alt. Evinys norske stationer har en markant højere gennemsnitlig lokationsscore (1.75 mod 1.51), hvilket tyder på, at de har valgt deres placeringer godt. Problemet er eksekveringen: Evinys gennemsnitlige eksekveringsfaktor i Norge i denne periode var 0.71 — hvilket betyder, at stationerne kun fangede 71% af den udnyttelse, man ville forvente givet deres placeringer. Mers norske netværk nåede 1.25 og omsatte dermed 25% mere efterspørgsel, end modellen forudsagde.
Resultatet af Pulse-scoren
Når vi multiplicerer lokationskvalitet med eksekvering og vægter efter markedsefterspørgsel, får vi en samlet Pulse-score for hver operatør på tværs af alle tre lande.
Fordeling på lande
Norge dominerer beregningen og tegner sig for 60% af den samlede Pulse-score. Men også når vi isolerer de enkelte lande, fører Mer overalt: 63.9% i Norge, 69.3% i Sverige, 80.1% i Tyskland.
Eksekveringsgabet er hovedhistorien
Netværksstørrelse og placering klarer det meste af arbejdet: Alene på lokationsscorer sidder Mer allerede på 63.1% (se scenarierne nedenfor). Eksekvering og efterspørgselsvægtning lægger omtrent de sidste fem point til det 25-point store gab. Mer opererede konsekvent over markedsgennemsnittet (1.0) i Norge gennem hele perioden aug-nov og toppede på 1.34 i oktober. Eviny toppede på 0.80 i Norge i august og sluttede på 0.66 i november, med kun en delvis genopretning til 0.73 i oktober.
I Sverige viste begge operatører større volatilitet — som forventet med de mindre netværk. Mer Sverige rapporterede slet ingen data i september 2025, et dataudfald der ses som hullet i grafen. Ser man bort fra den måned, lå Mer Sveriges gennemsnit på 1.01 på tværs af aug, okt og nov. Eviny Sverige toppede på 0.76 i september.
Syv scenarier, samme konklusion
For at stressteste resultatet kørte vi syv forskellige scenarier — med variationer i, hvilke lande der indgår, hvordan lokationsscorer vægtes, og om de tidlige svenske data med lav sikkerhed udelades.
| Scenarie | Mer | Eviny |
|---|---|---|
| Basisscenarie (alle lande, aug-nov) | 68.0% | 32.0% |
| Kun Norden (NO + SE) | 65.4% | 34.6% |
| Kun Norge | 63.9% | 36.1% |
| Sep-nov for SE (udelad aug med lav sikkerhed) | 67.1% | 32.9% |
| Kun lokationsscorer (ingen eksekvering eller efterspørgsel) | 63.1% | 36.9% |
| EVSE-vægtede lokationsscorer | 62.3% | 37.7% |
| Ligelig landvægtning | 70.7% | 29.3% |
Det mest gavmilde scenarie for Eviny — hvor lokationsscorer vægtes efter antallet af EVSE'er på hver station — placerer stadig Mer på 62.3%. Det mindst gavmilde — ligelig landvægtning — giver Mer 70.7%. Aftalefordelingen på 43/57 ligger uden for ethvert scenarie, vi kunne opstille.
Backtesting mod faktiske lademinutter
Scoringsmodeller er kun nyttige, hvis de følger virkeligheden. Derfor sammenlignede vi fordelingen af Pulse-scoren med de faktiske hurtiglademinutter, der blev registreret i samme periode, aug-nov 2025. På det tidspunkt havde Tyskland ingen realtidsdata på minutniveau, men Norge og Sverige havde — og de to markeder tegner sig for 82% af den samlede Pulse-score.
| Marked | Pulse-forudsigelse | Faktiske minutter | Delta |
|---|---|---|---|
| Norge | Mer 63.9% | Mer 65.1% | +1.2pp |
| Sverige | Mer 69.3% | Mer 83.6% | +14.2pp |
| Norden samlet | Mer 65.4% | Mer 65.9% | +0.6pp |
Det samlede nordiske resultat rammer ved siden af med 0.6 procentpoint. I Norge — det dominerende marked med de mest dybdegående data — indsnævres afstanden til 1.2 point. Pulse-metoden følger den faktiske udnyttelse næsten helt præcist dér, hvor data er mest pålidelige.
Sverige viser et større gab mellem Pulse-forudsigelsen og de faktiske minutter, og dataudfaldet forklarer det ikke: Mer Sverige rapporterede nul minutter i september 2025, hvilket kun kan trække deres faktiske andel ned, men de faktiske minutter lå alligevel over forudsigelsen. De små svenske stikprøver gør sammenligningen støjfyldt. Norge, hvor begge netværk har dybdegående og konsistente data, er den mere meningsfulde sammenligning.
Backtest-resultatet er vigtigt af to grunde. For det første validerer det, at Pulse-komponenterne — lokationskvalitet, eksekvering og efterspørgsel — samles i en score, der afspejler de faktiske markedsresultater. For det andet giver det os tillid til de tyske estimater, hvor vi på det tidspunkt ikke kunne måle udnyttelsen direkte. Da vores realtidsdækning nu omfatter Tyskland og andre europæiske markeder, vil fremtidige M&A-analyser inkludere eksekveringsdata på tværs af alle tre lande.
Hvorfor afspejlede aftalen så ikke dataene?
Pulse-scoren måler driftsværdi — lokationskvalitet, eksekvering og efterspørgsel. Men fusionsværdiansættelser prissætter faktorer, som Pulse ikke indfanger. Flere af disse faktorer kan tale til Evinys fordel.
- Kontraktlængde. Hvis Eviny har længere lokationsaftaler på bedre vilkår end Mer, løfter nutidsværdien af disse kontrakter porteføljen uanset den nuværende udnyttelse. Lokationsscorer fortæller dig, hvor en station ligger; kontraktvilkår fortæller dig, hvor længe du kan beholde den der. I et marked, hvor attraktive placeringer langs vejene bliver stadig mere omstridte, er brugsrettens varighed værdi.
- Strategisk dynamik. Statkraft har offentligt signaleret i årevis, at det vil afhænde Mer uden at finde en køber. Selskabet har også sagt, at det ikke ønsker at være majoritetsejer i sin ladeforretning fremover. Læg dertil den offentlige kritik, Statkraft har mødt for tabsgivende aktiviteter uden for kerneforretningen — især EV-opladning og biobrændstof — og du får en forhandlingsdynamik, der ikke favoriserer sælgeren. En ejerandel på 43% undgår også behovet for at offentliggøre en revideret selvstændig værdiansættelse af Mer, der kunne have realiseret et tab. I hvert fald på kort sigt.
- Omkostningsbase og EBITDA-margin. Eviny er kendt i branchen for at drive en lean forretning — minimal kompleksitet i backend, en relativt enkel app og en pragmatisk tilgang til CPMS og organisation. Mer opererer med egne backendsystemer og en større virksomhedsstruktur. Hvis Eviny leverer sammenlignelige eller bedre EBITDA-marginer på lavere omsætning, indregnes den operationelle effektivitet i aftalen.
Hvad det betyder
Forskellen på 25 procentpoint mellem Pulse-værdien og aftaleværdien fortæller os noget vigtigt: I M&A inden for EV-opladning er driftsmæssig excellence endnu ikke den primære værdidrivende faktor. Aktivkvalitet, kontraktvilkår, omkostningsstruktur og forhandlingsstyrke vejer stadig tungest. I takt med at markedet modnes og marginerne strammes, vil det ændre sig. De CPO'er, der eksekverer godt, vil med tiden blive værdisat derefter.
Statkraft er nu minoritetsejer i et fælles selskab, som koncernen fortsat har en betydelig finansiel eksponering mod. Det skaber en interessant spænding. Vil den fusionerede enhed bruge det objektivt og målbart stærkere Mer-brand til at hente merværdi ud af sin samlede lokationsportefølje? Eller vil den nye majoritetsejer indlemme Mer i det mere trimmede og omkostningseffektive Eviny-brand?
Tiden vil vise det. Dataene vil vise det først.
Rettet 6. oktober 2026: Lokationsscorerne alene giver allerede Mer 63.1%, så eksekverings- og efterspørgselsvægtningen bidrager med omkring fem af de 25 point frem for at forklare størstedelen af forskellen, og forklaringen af Sverige-backtesten går nu den rigtige vej.