Mer 获得合资公司 43% 的股份,Eviny 获得 57%。这就是 Statkraft 与 Eviny Group 就合并双方在挪威、瑞典和德国的快充网络所达成的交易。但运营数据支持这样的比例吗?
我们将两个网络都纳入 Pulse 方法论评估——这套框架将选址质量、运营商执行力和市场需求整合为一个可比评分。结果是:Mer 网络约占合计总分的 68%,而不是 43%。
差距达 25 个百分点。而且在我们测试的每一种情景下,这一差距都依然存在。
更想看视频?这是 4 分钟版。
我们衡量了什么
每个网络的 Pulse 评分由三个组成部分构成:先按国家计算,再汇总至所有市场:
- 选址评分——基于交通流量模式、需求密度和可达性,衡量每个站点的区位优势。统计网络内所有 FC 站点后汇总得出。
- 执行系数——衡量 CPO 将选址潜力转化为实际利用率的效率,并以市场平均水平为基准。高于 1.0 表示表现优于市场。
- 市场需求——各国可触达的快充总需求,基于 BEV 保有量、充电频率和充电会话量计算。
由于 Eviny 在 2025 年 12 月停止报告实时数据,我们采用了 2025 年 8 月至 11 月这四个月的窗口期——这是两家运营商在北欧均拥有完整数据覆盖的最后一个时期。
网络数据一览
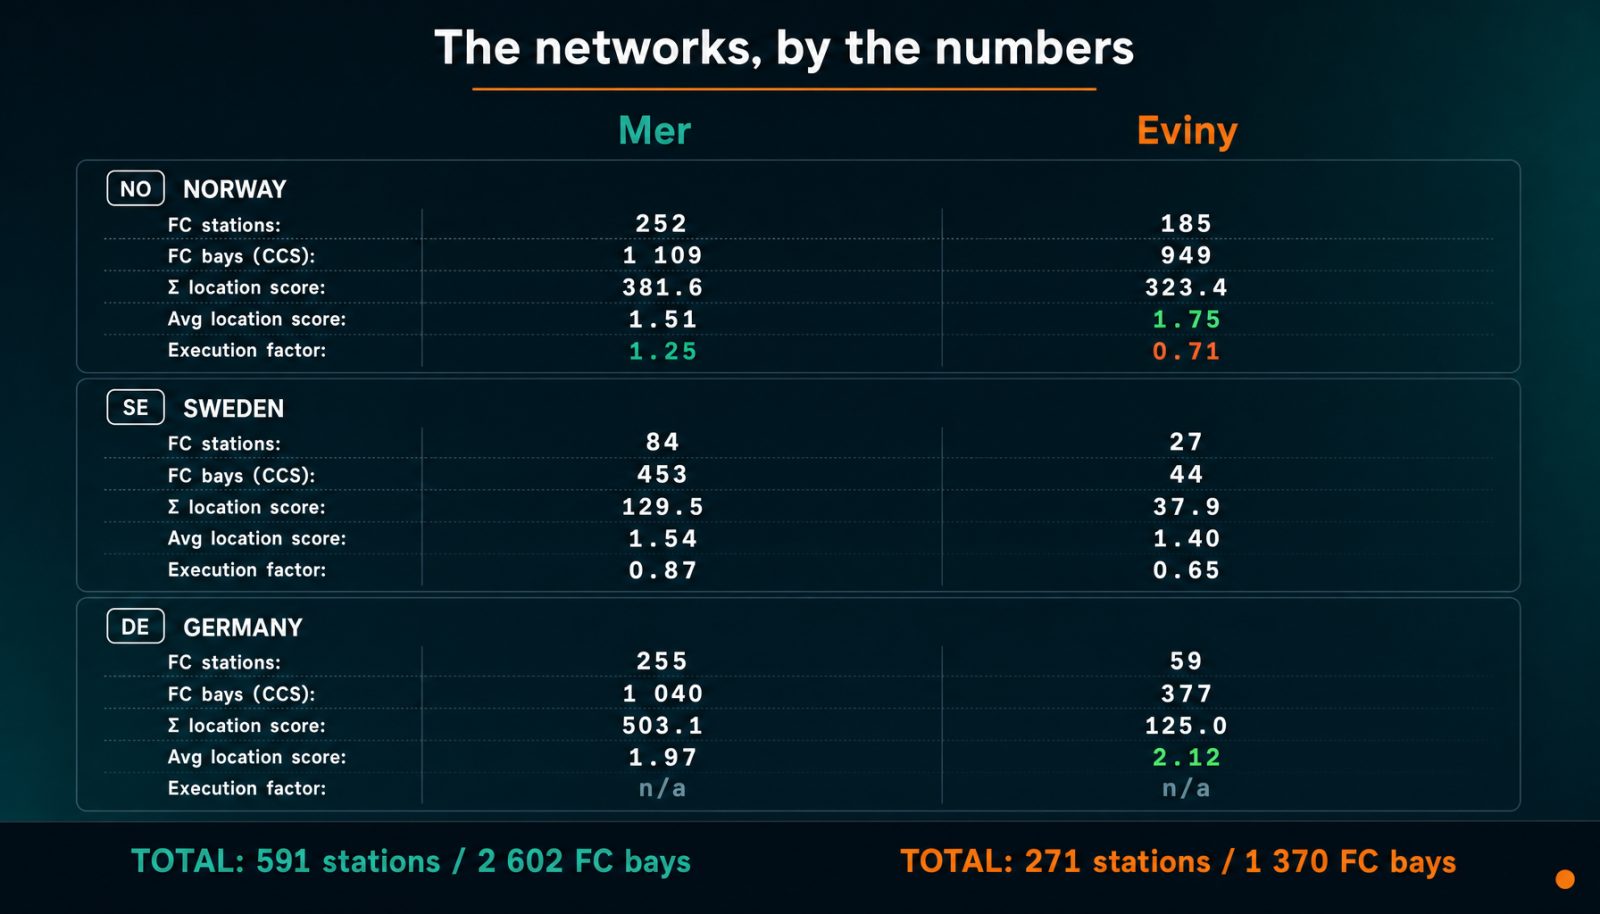
仅站点数量就说明了问题。Mer 在这三个市场运营着 591 个持续进行实时数据报告的 FC 站点;Eviny 则有 271 个。Mer 拥有 2 602 个 CCS 充电车位,Eviny 为 1 370 个。在欧洲 BEV 保有量最大的市场德国,Mer 的站点数量是 Eviny 的四倍以上。
但规模并非一切。Eviny 在挪威的站点平均选址评分显著更高(1.75 vs 1.51),表明其站址选择颇具眼光。问题出在执行:这一时期,Eviny 在挪威的平均执行系数为 0.71——意味着其站点仅捕获了按其区位条件本应达到的利用率的 71%。Mer 在挪威网络的系数则达到 1.25,实际转化的需求比模型预测高出 25%。
Pulse 评分结果
将选址质量乘以执行力,再按市场需求加权,我们便得到两家运营商在三个国家的总 Pulse 评分。
按国家拆分
挪威主导了计算结果,占合计 Pulse 评分的 60%。但即使单独看每个国家,Mer 也都领先:挪威为 63.9%,瑞典为 69.3%,德国为 80.1%。
执行力差距才是关键
网络规模和选址承担了大部分影响:仅按选址评分计算,Mer 已占 63.1%(见下方情景)。执行力与需求加权则为这 25 个百分点的差距再增加约最后 5 个点。在 8 月至 11 月期间,Mer 在挪威的运营表现持续高于市场平均水平(1.0),并在 10 月达到 1.34 的峰值。Eviny 在挪威于 8 月达到 0.80 的峰值,11 月降至 0.66;10 月仅部分回升至 0.73。
在瑞典,两家运营商的波动都更大——考虑到网络规模较小,这在预料之中。Mer Sweden 在 2025 年 9 月完全没有报告数据,图表中的缺口正是这一数据异常。剔除该月份后,Mer Sweden 在 8 月、10 月和 11 月的平均系数为 1.01。Eviny Sweden 则在 9 月达到 0.76 的峰值。
七种情景,同一个结论
为对结果进行压力测试,我们运行了七种不同情景——调整纳入的国家、选址评分的加权方式,以及是否剔除置信度较低的瑞典早期数据。
| 情景 | Mer | Eviny |
|---|---|---|
| 基准情景(所有国家,8 月至 11 月) | 68.0% | 32.0% |
| 仅北欧(NO + SE) | 65.4% | 34.6% |
| 仅挪威 | 63.9% | 36.1% |
| 瑞典采用 9 月至 11 月数据(剔除低置信度的 8 月) | 67.1% | 32.9% |
| 仅选址评分(不计执行力或需求) | 63.1% | 36.9% |
| 按 EVSE 数量加权的选址评分 | 62.3% | 37.7% |
| 国家等权重 | 70.7% | 29.3% |
对 Eviny 最有利的情景——按每个站点的 EVSE 数量对选址评分加权——Mer 仍占 62.3%。而最不利的情景——国家等权重——则让 Mer 达到 70.7%。43/57 的交易比例落在我们所能构建的每一种情景之外。
用实际充电分钟数回测
评分模型只有能够反映现实才有价值。因此,我们将 Pulse 评分比例与同一 2025 年 8 月至 11 月期间记录的实际快充分钟数进行了比较。当时德国尚无分钟级实时数据,但挪威和瑞典已有——这两个市场占合计 Pulse 评分的 82%。
| 市场 | Pulse 预测 | 实际分钟数 | 差值 |
|---|---|---|---|
| 挪威 | Mer 63.9% | Mer 65.1% | +1.2pp |
| 瑞典 | Mer 69.3% | Mer 83.6% | +14.2pp |
| 北欧合计 | Mer 65.4% | Mer 65.9% | +0.6pp |
北欧合计结果仅相差 0.6 个百分点。在数据最丰富、最完整的主导市场挪威,差距缩小至 1.2 个点。在数据最可靠的地区,Pulse 方法论几乎精准追踪了实际利用率。
瑞典的 Pulse 预测与实际分钟数之间差距更大,但数据异常并不能解释这一点:Mer Sweden 在 2025 年 9 月报告的分钟数为零,这只会拉低其实际份额,但实际分钟数仍高于预测值。瑞典样本规模较小,使得这一比较噪声较大。挪威拥有两个网络的深度且连续的数据,因而是更具意义的比较对象。
回测结果之所以重要,有两个原因。第一,它验证了 Pulse 的组成要素——选址质量、执行力和需求——能够结合为一个反映实际市场结果的评分。第二,它让我们对德国的估算更有信心:当时我们无法直接衡量当地利用率。如今,我们的实时数据覆盖已延伸至德国及其他欧洲市场,未来的 M&A 分析将纳入三个国家的执行力数据。
那么,为什么交易没有反映这些数据?
Pulse 评分衡量的是运营价值——选址质量、执行力、需求。但合并估值还会计入 Pulse 无法捕捉的因素,其中有几项可能有利于 Eviny。
- 合同期限。如果 Eviny 在更优的条件下持有更长期的站址协议,那么无论当前利用率如何,这些合同的净现值都会抬升其资产组合的价值。选址评分告诉你站点在哪里;合同条款则告诉你能在该位置保留它多久。在优质路侧站址竞争日益激烈的市场中,租约期限本身就是价值。
- 战略博弈。Statkraft 多年来一直公开表示希望剥离 Mer,却始终未能找到买家。该公司还表示,未来不希望继续成为其充电业务的多数股东。再加上 Statkraft 因亏损的非核心业务——其中 EV 充电和生物燃料尤为突出——而受到的公开审视,这就形成了一种不利于卖方的谈判态势。接受 43% 的股份,也避免了必须公布 Mer 修订后独立估值的局面,而这一估值可能会将亏损坐实。至少短期内如此。
- 成本基础与 EBITDA 利润率。Eviny 在业内以精益运营著称——后端复杂度极低、App 相对简洁,对 CPMS 和组织架构采取务实直接的方式。Mer 则采用自建后端系统,并拥有更大的企业组织架构。如果 Eviny 能够以更低收入实现相当或更高的 EBITDA 利润率,这种运营效率就会被计入交易定价。
这意味着什么
Pulse 值与交易价值之间 25 个百分点的差距说明了一个重要事实:在 EV 充电并购中,卓越运营尚未成为估值的首要驱动因素。资产质量、合同条款、成本结构和谈判筹码仍占主导地位。随着市场走向成熟、利润空间收窄,这一点将会改变。那些执行出色的 CPO,终将获得与之匹配的估值。
Statkraft 如今是这家合资公司的少数股东,但在财务上依然高度暴露于该公司的风险之中。这带来了一种耐人寻味的张力。合并后的实体会否借助客观且可量化表现更强的 Mer 品牌,从其整合后的选址组合中挖掘额外价值?还是其新的多数股东会将 Mer 纳入更精简、更具成本效率的 Eviny 品牌体系?
时间会给出答案。但数据会先告诉我们。
2026 年 10 月 6 日更正:仅选址评分已使 Mer 达到 63.1%,因此执行与需求权重仅增加了 25 分中的约 5 分,而非解释了其中大部分差距;瑞典回测的说明现已按正确逻辑表述。