Mer får 43% av det sammenslåtte selskapet. Eviny får 57%. Det er avtalen Statkraft og Eviny Group inngikk da de ble enige om å slå sammen hurtigladenettverkene sine i Norge, Sverige og Tyskland. Men støtter de operative dataene denne fordelingen?
Vi kjørte begge nettverkene gjennom Pulse-metodikken vår — det samme rammeverket som samler lokasjonskvalitet, operatørgjennomføring og markedsetterspørsel i én sammenlignbar score. Resultatet: Mers nettverk scorer om lag 68% av totalen. Ikke 43%.
Det er et gap på 25 prosentpoeng. Og det består i hvert eneste scenario vi har testet.
Vil du heller se? Her er 4-minuttersversjonen.
Hva vi målte
Pulse-scoren for hvert nettverk bygger på tre komponenter, beregnet per land og deretter summert på tvers av alle markeder:
- Lokasjonsscore — hvor godt hver enkelt stasjon er plassert, basert på trafikkmønstre, etterspørselstetthet og tilgjengelighet. Summert på tvers av alle FC-stasjoner i nettverket.
- Gjennomføringsfaktor — hvor effektivt CPO-en omsetter lokasjonspotensial til faktisk utnyttelse, målt mot markedsgjennomsnittet. Over 1.0 betyr prestasjon over snittet.
- Markedsetterspørsel — den totale adresserbare etterspørselen etter hurtiglading i hvert land, basert på BEV-bestand, ladefrekvens og sesjonsvolumer.
Fordi Eviny sluttet å rapportere sanntidsdata i desember 2025, brukte vi firemånedersperioden fra august til november 2025 — den siste perioden der begge operatørene hadde full datadekning i Norden.
Nettverkene, i tall
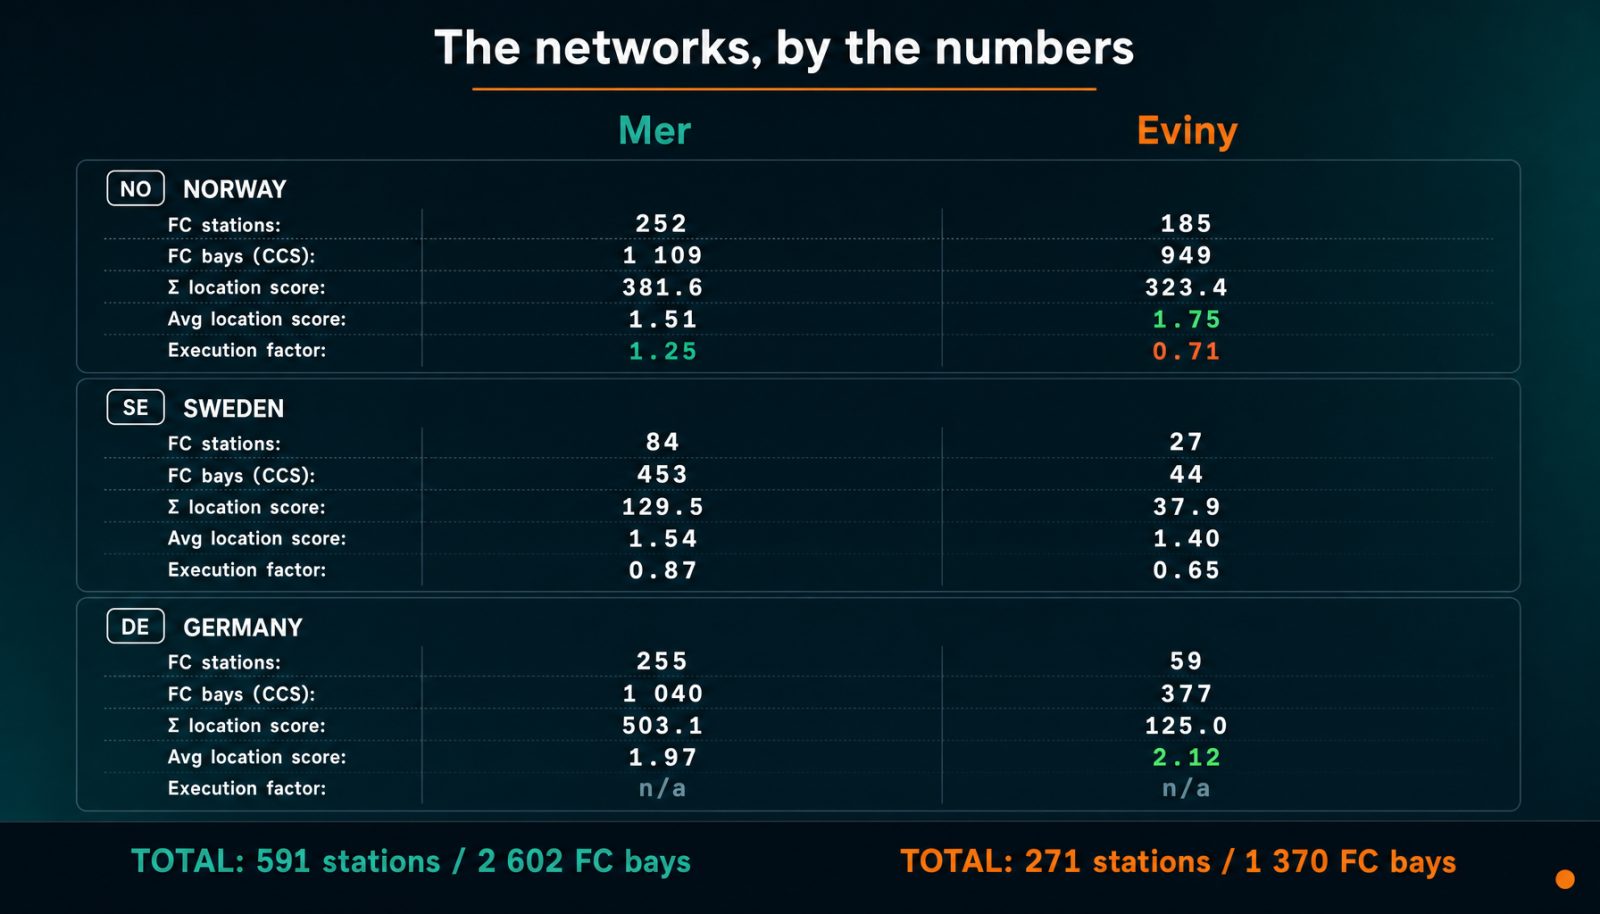
Stasjonsantallene alene forteller en historie. Mer driver 591 FC-stasjoner med aktiv sanntidsrapportering på tvers av de tre markedene; Eviny har 271. Mer har 2 602 CCS-ladepunkter mot Evinys 1 370. I Tyskland — Europas største elbilmarked målt i BEV-bestand — har Mer mer enn fire ganger så mange stasjoner som Eviny.
Men størrelse er ikke alt. Evinys norske stasjoner har en merkbart høyere gjennomsnittlig lokasjonsscore (1.75 vs 1.51), noe som tyder på at de har valgt plasseringene sine godt. Problemet er gjennomføringen: Evinys gjennomsnittlige gjennomføringsfaktor i Norge i denne perioden var 0.71 — det betyr at stasjonene deres kun fanget opp 71% av den utnyttelsen du ville forventet gitt lokasjonene. Mers norske nettverk nådde 1.25, og omsatte 25% mer etterspørsel enn modellen predikerte.
Resultatet av Pulse-scoren
Når vi multipliserer lokasjonskvalitet med gjennomføring og vekter etter markedsetterspørsel, får vi en samlet Pulse-score for hver operatør på tvers av alle tre land.
Fordeling per land
Norge dominerer beregningen og står for 60% av den samlede Pulse-scoren. Men selv når vi ser på enkeltland isolert, leder Mer overalt: 63.9% i Norge, 69.3% i Sverige, 80.1% i Tyskland.
Gjennomføringsgapet er hovedhistorien
Nettverksstørrelse og lokasjon gjør mesteparten av jobben: På lokasjonsscorer alene har Mer allerede 63.1% (se scenarioene nedenfor). Gjennomføring og etterspørselsvekting legger til om lag de siste fem poengene av gapet på 25 poeng. Mer opererte konsekvent over markedsgjennomsnittet (1.0) i Norge gjennom hele perioden aug.–nov., med en topp på 1.34 i oktober. Eviny toppet på 0.80 i Norge i august og endte på 0.66 i november, med kun en delvis gjeninnhenting til 0.73 i oktober.
I Sverige viste begge operatørene større volatilitet — som forventet, gitt de mindre nettverkene. Mer Sverige rapporterte ingen data overhodet i september 2025, en dataforstyrrelse som vises som gapet i grafen. Ser vi bort fra den måneden, hadde Mer Sverige et snitt på 1.01 i august, oktober og november. Eviny Sverige toppet på 0.76 i september.
Sju scenarioer, samme konklusjon
For å stressteste resultatet kjørte vi sju ulike scenarioer — med variasjoner i hvilke land som inkluderes, hvordan lokasjonsscorer vektes, og om de tidlige svenske dataene med lav konfidens ekskluderes.
| Scenario | Mer | Eviny |
|---|---|---|
| Grunnscenario (alle land, aug.–nov.) | 68.0% | 32.0% |
| Kun Norden (NO + SE) | 65.4% | 34.6% |
| Kun Norge | 63.9% | 36.1% |
| Sep.–nov. for SE (utelater aug. med lav konfidens) | 67.1% | 32.9% |
| Kun lokasjonsscorer (ingen gjennomføring eller etterspørsel) | 63.1% | 36.9% |
| EVSE-vektede lokasjonsscorer | 62.3% | 37.7% |
| Lik vekting av land | 70.7% | 29.3% |
Scenarioet som er mest generøst for Eviny — å vekte lokasjonsscorer etter antall EVSE-er på hver stasjon — plasserer fortsatt Mer på 62.3%. Det minst generøse — lik vekting av land — gir Mer 70.7%. Avtalefordelingen på 43/57 faller utenfor ethvert scenario vi kunne konstruere.
Tilbakeprøving mot faktiske lademinutter
Scoringsmodeller er kun nyttige dersom de treffer virkeligheten. Derfor sammenlignet vi fordelingen av Pulse-scoren med faktiske hurtiglademinutter registrert i den samme perioden aug.–nov. 2025. På det tidspunktet manglet Tyskland sanntidsdata på minutt-nivå, men Norge og Sverige hadde dem — og de to markedene står for 82% av den samlede Pulse-scoren.
| Marked | Pulse-prediksjon | Faktiske minutter | Avvik |
|---|---|---|---|
| Norge | Mer 63.9% | Mer 65.1% | +1.2pp |
| Sverige | Mer 69.3% | Mer 83.6% | +14.2pp |
| Norden samlet | Mer 65.4% | Mer 65.9% | +0.6pp |
Det samlede nordiske resultatet avviker med 0.6 prosentpoeng. I Norge — det dominerende markedet med de mest dyptgående dataene — snevres gapet inn til 1.2 poeng. Pulse-metodikken følger faktisk utnyttelse nærmest nøyaktig der dataene er mest pålitelige.
Sverige viser et større gap mellom Pulse-prediksjonen og faktiske minutter, og dataforstyrrelsen forklarer det ikke: Mer Sverige rapporterte null minutter i september 2025, noe som bare kan trekke den faktiske andelen ned, men likevel kom faktiske minutter inn over prediksjonen. Små svenske utvalg gjør sammenligningen støyende. Norge, der begge nettverkene har omfattende og konsistente data, er den mer meningsfulle sammenligningen.
Resultatet av tilbakeprøvingen er viktig av to grunner. For det første validerer det at Pulse-komponentene — lokasjonskvalitet, gjennomføring og etterspørsel — kombineres til en score som gjenspeiler faktiske markedsutfall. For det andre gir det oss tillit til de tyske estimatene, der vi på det tidspunktet ikke kunne måle utnyttelsen direkte. Nå som sanntidsdekningen vår også omfatter Tyskland og andre europeiske markeder, vil fremtidige M&A-analyser inkludere gjennomføringsdata på tvers av alle tre landene.
Så hvorfor gjenspeilte ikke avtalen dataene?
Pulse-scoren måler operasjonell verdi — lokasjonskvalitet, gjennomføring, etterspørsel. Men fusjonsverdsettelser priser inn faktorer Pulse ikke fanger opp. Flere av disse faktorene kan favorisere Eviny.
- Kontraktslengde. Hvis Eviny har lengre lokasjonsavtaler på bedre vilkår enn Mer, øker netto nåverdi av disse kontraktene porteføljens verdi uavhengig av dagens utnyttelse. Lokasjonsscorer forteller deg hvor en stasjon ligger; kontraktsvilkår forteller deg hvor lenge du får beholde den der. I et marked der attraktive veikantlokasjoner blir stadig mer omstridt, er varighet verdi.
- Strategisk dynamikk. Statkraft har i årevis offentlig signalisert at selskapet ønsker å selge Mer, uten å finne en kjøper. Det har også uttalt at det ikke ønsker å være majoritetseier i sin ladevirksomhet fremover. Legg til den offentlige granskingen Statkraft har møtt for tapsbringende ikke-kjernevirksomheter — særlig elbillading og biodrivstoff — og du får en forhandlingsdynamikk som ikke favoriserer selgeren. Å akseptere en eierandel på 43% unngår også behovet for å offentliggjøre en revidert frittstående verdsettelse av Mer som kunne ha realisert et tap. I hvert fall på kort sikt.
- Kostnadsbase og EBITDA-margin. Eviny er kjent i bransjen for å drive slankt — minimal kompleksitet i backend, en relativt enkel app, og en jordnær tilnærming til CPMS og organisasjon. Mer opererer med egenutviklede backend-systemer og en større selskapsstruktur. Hvis Eviny leverer sammenlignbare eller bedre EBITDA-marginer på lavere inntekter, blir den operative effektiviteten priset inn i avtalen.
Hva det betyr
Gapet på 25 prosentpoeng mellom Pulse-verdi og avtaleverdi forteller oss noe viktig: I M&A-markedet for elbillading er operasjonell kvalitet ennå ikke den viktigste verdidriveren. Aktivakvalitet, kontraktsvilkår, kostnadsstruktur og forhandlingsmakt veier fortsatt tyngst. Etter hvert som markedet modnes og marginene strammes inn, vil det endre seg. CPO-ene som leverer godt, vil til slutt verdsettes deretter.
Statkraft er nå minoritetseier i et felles selskap som selskapet fortsatt har betydelig finansiell eksponering mot. Det skaper en interessant spenning. Vil den sammenslåtte virksomheten bruke det objektivt og målbart sterkere Mer-merket til å hente ut merverdi fra sin samlede lokasjonsportefølje? Eller vil den nye majoritetseieren innlemme Mer i det slankere og mer kostnadseffektive Eviny-merket?
Tiden vil vise. Dataene vil fortelle oss det først.
Korrigert 6 October 2026: Lokasjonsscorene alene gir allerede Mer 63.1%, så vektingen av gjennomføring og etterspørsel bidrar med rundt fem av de 25 poengene, snarere enn å forklare mesteparten av gapet, og forklaringen av Sweden-backtesten går nå riktig vei.