Mer otrzymuje 43% połączonej spółki. Eviny — 57%. Takie warunki uzgodniły Statkraft i Eviny Group, decydując się na połączenie swoich sieci szybkiego ładowania w Norwegii, Szwecji i Niemczech. Ale czy dane operacyjne uzasadniają taki podział?
Przeanalizowaliśmy obie sieci za pomocą naszej metodologii Pulse — tych samych ram, które łączą jakość lokalizacji, skuteczność operatora i popyt rynkowy w jeden porównywalny wynik. Rezultat: sieć Mer osiąga około 68% łącznej wartości. Nie 43%.
To różnica 25 punktów procentowych. I utrzymuje się w każdym testowanym przez nas scenariuszu.
Wolisz obejrzeć? Oto wersja 4-minutowa.
Co zmierzyliśmy
Wynik Pulse dla każdej sieci opiera się na trzech komponentach, obliczanych dla każdego kraju, a następnie sumowanych dla wszystkich rynków:
- Wynik lokalizacji — jak dobrze położona jest każda pojedyncza stacja, na podstawie wzorców ruchu, gęstości popytu i dostępności. Sumowany dla wszystkich stacji FC w sieci.
- Współczynnik realizacji — jak skutecznie CPO przekuwa potencjał lokalizacji w rzeczywiste wykorzystanie, mierzone względem średnich rynkowych. Wynik powyżej 1.0 oznacza ponadprzeciętną skuteczność.
- Popyt rynkowy — całkowity potencjał popytu na szybkie ładowanie w każdym kraju, oparty na liczbie BEV, częstotliwości ładowania i wolumenie sesji.
Ponieważ Eviny przestało raportować dane w czasie rzeczywistym w grudniu 2025, wykorzystaliśmy czteromiesięczne okno od sierpnia do listopada 2025 — ostatni okres, w którym obaj operatorzy mieli pełne pokrycie danych w krajach nordyckich.
Sieci w liczbach
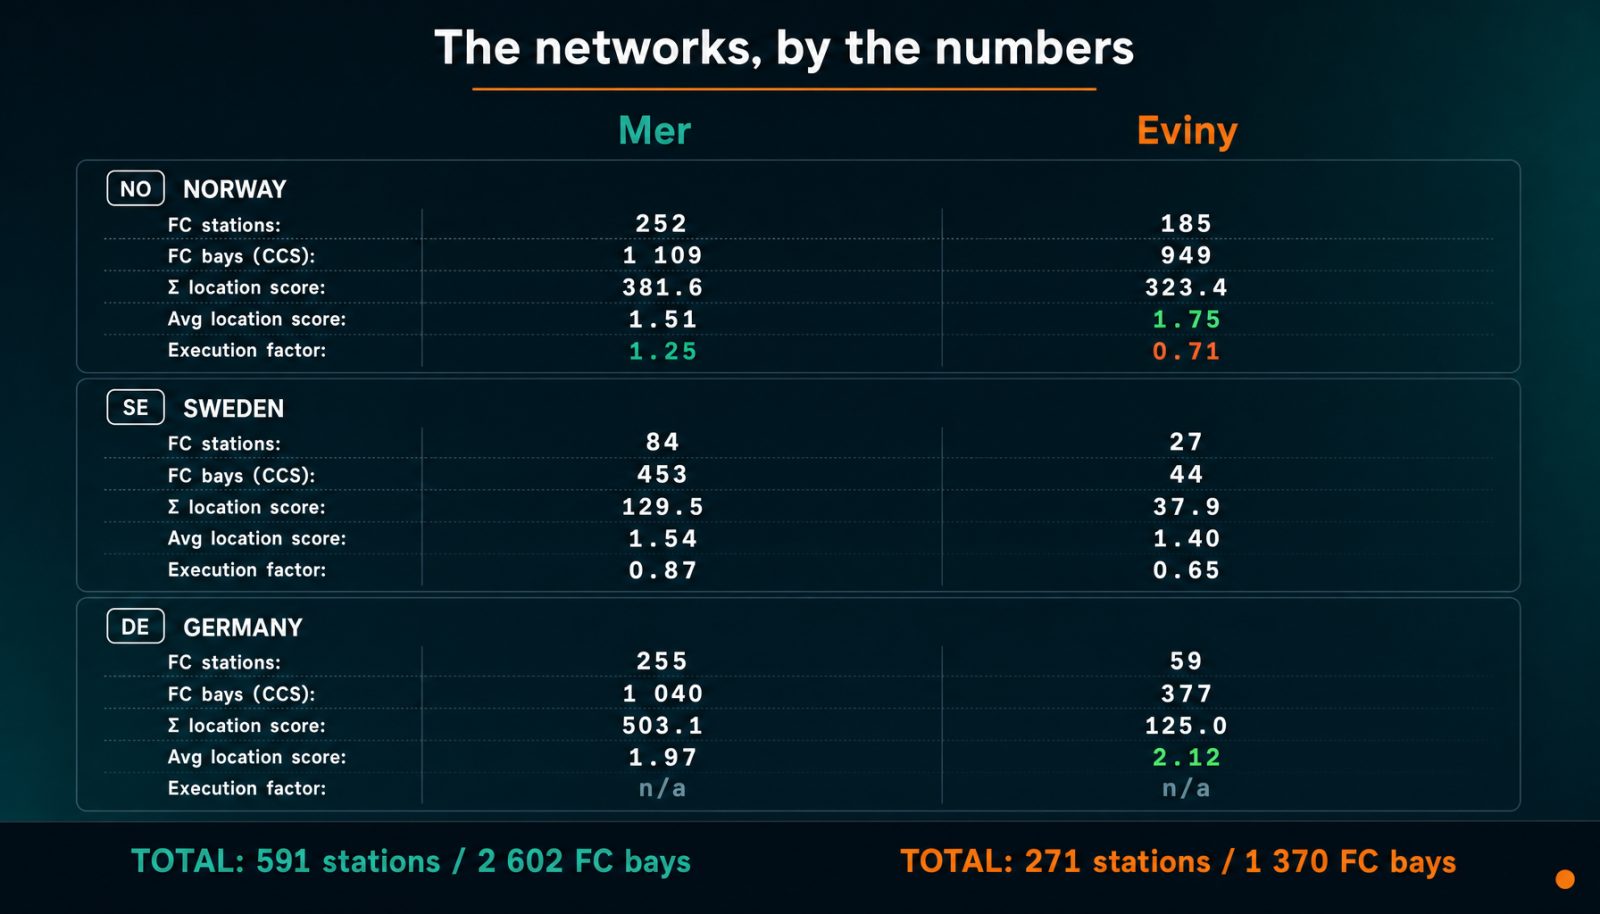
Same liczby stacji opowiadają pewną historię. Mer prowadzi 591 stacji FC z aktywnym raportowaniem realtime na tych trzech rynkach; Eviny ma ich 271. Mer obsługuje 2 602 stanowiska CCS wobec 1 370 Eviny. W Niemczech — największym europejskim rynku EV pod względem liczby BEV — Mer przewyższa Eviny liczebnie ponad czterokrotnie.
Ale wielkość to nie wszystko. Norweskie stacje Eviny mają zauważalnie wyższy średni wynik lokalizacji (1.75 wobec 1.51), co sugeruje, że firma dobrze wybierała miejsca. Problemem jest realizacja: średni współczynnik realizacji Eviny w Norwegii w tym okresie wyniósł 0.71 — co oznacza, że jej stacje przechwyciły tylko 71% wykorzystania, którego należałoby oczekiwać, biorąc pod uwagę ich lokalizacje. Norweska sieć Mer osiągnęła 1.25, konwertując o 25% więcej popytu, niż przewidywał model.
Wynik Pulse
Pomnożenie jakości lokalizacji przez realizację oraz ważenie wyniku popytem rynkowym daje nam łączny wynik Pulse dla każdego operatora we wszystkich trzech krajach.
Podział według krajów
Norwegia dominuje w kalkulacji, odpowiadając za 60% łącznego wyniku Pulse. Ale nawet w ujęciu poszczególnych krajów Mer prowadzi wszędzie: 63.9% w Norwegii, 69.3% w Szwecji i 80.1% w Niemczech.
Luka w realizacji mówi wszystko
Rozmiar sieci i lokalizacje wykonują większość pracy: wyłącznie na podstawie wyników lokalizacji Mer już ma 63.1% (zob. scenariusze poniżej). Ważenie realizacją i popytem dodaje około ostatnich pięciu punktów do 25-punktowej różnicy. Mer konsekwentnie działał powyżej średniej rynkowej (1.0) w Norwegii przez cały okres sie–lis, osiągając maksimum 1.34 w październiku. Eviny osiągnęło w Norwegii szczyt 0.80 w sierpniu i zakończyło listopad na poziomie 0.66, z jedynie częściowym odbiciem do 0.73 w październiku.
W Szwecji obaj operatorzy wykazywali większą zmienność — czego należało się spodziewać przy mniejszych sieciach. Mer Sweden nie raportował żadnych danych we wrześniu 2025, co jest widocznym na wykresie zakłóceniem danych w postaci luki. Z wyłączeniem tego miesiąca Mer Sweden osiągnął średnio 1.01 w sierpniu, październiku i listopadzie. Eviny Sweden osiągnęło szczyt 0.76 we wrześniu.
Siedem scenariuszy, ten sam wniosek
Aby poddać wynik próbie, przeprowadziliśmy siedem różnych scenariuszy — zmieniając uwzględniane kraje, sposób ważenia wyników lokalizacji oraz to, czy wykluczamy szwedzkie dane z początku okresu o niskiej wiarygodności.
| Scenariusz | Mer | Eviny |
|---|---|---|
| Scenariusz bazowy (wszystkie kraje, sie–lis) | 68.0% | 32.0% |
| Tylko kraje nordyckie (NO + SE) | 65.4% | 34.6% |
| Tylko Norwegia | 63.9% | 36.1% |
| Wrz–lis dla SE (bez sierpnia o niskiej wiarygodności) | 67.1% | 32.9% |
| Tylko wyniki lokalizacji (bez realizacji ani popytu) | 63.1% | 36.9% |
| Wyniki lokalizacji ważone liczbą EVSE | 62.3% | 37.7% |
| Równe ważenie krajów | 70.7% | 29.3% |
Scenariusz najkorzystniejszy dla Eviny — ważenie wyników lokalizacji liczbą EVSE na każdej stacji — nadal daje Mer 62.3%. Najmniej korzystny — równe ważenie krajów — przyznaje Mer 70.7%. Podział 43/57 z transakcji wypada poza każdym scenariuszem, jaki byliśmy w stanie skonstruować.
Test wsteczny na rzeczywistych minutach ładowania
Modele scoringowe są użyteczne tylko wtedy, gdy odzwierciedlają rzeczywistość. Dlatego porównaliśmy podział wyniku Pulse z rzeczywistymi minutami szybkiego ładowania zarejestrowanymi w tym samym okresie sie–lis 2025. W tamtym czasie Niemcy nie miały danych realtime na poziomie minut, ale Norwegia i Szwecja już tak — a te dwa rynki odpowiadają za 82% łącznego wyniku Pulse.
| Rynek | Prognoza Pulse | Rzeczywiste minuty | Różnica |
|---|---|---|---|
| Norwegia | Mer 63.9% | Mer 65.1% | +1.2pp |
| Szwecja | Mer 69.3% | Mer 83.6% | +14.2pp |
| Kraje nordyckie łącznie | Mer 65.4% | Mer 65.9% | +0.6pp |
Łączny wynik dla krajów nordyckich odbiega o 0.6 punktu procentowego. W Norwegii — dominującym rynku z najbogatszymi danymi — różnica spada do 1.2 punktu. Metodologia Pulse niemal idealnie odzwierciedla rzeczywiste wykorzystanie tam, gdzie dane są najbardziej wiarygodne.
Szwecja pokazuje większą różnicę między prognozą Pulse a rzeczywistymi minutami, a zakłócenie danych jej nie wyjaśnia: Mer Sweden zaraportował zero minut we wrześniu 2025, co mogło jedynie obniżyć jego rzeczywisty udział, a mimo to rzeczywiste minuty nadal przekroczyły prognozę. Niewielkie próby szwedzkie sprawiają, że porównanie jest obarczone szumem. Norwegia, gdzie obie sieci dysponują bogatymi i spójnymi danymi, jest bardziej miarodajnym porównaniem.
Wynik testu wstecznego ma znaczenie z dwóch powodów. Po pierwsze, potwierdza, że komponenty Pulse — jakość lokalizacji, realizacja i popyt — łączą się w wynik odzwierciedlający rzeczywiste rezultaty rynkowe. Po drugie, daje nam pewność co do szacunków dla Niemiec, gdzie wówczas nie mogliśmy bezpośrednio zmierzyć wykorzystania. Ponieważ nasz zasięg realtime obejmuje obecnie Niemcy i inne rynki europejskie, przyszłe analizy M&A będą uwzględniać dane dotyczące realizacji we wszystkich trzech krajach.
Dlaczego więc transakcja nie odzwierciedlała danych?
Wynik Pulse mierzy wartość operacyjną — jakość lokalizacji, realizację, popyt. Wyceny fuzji uwzględniają jednak czynniki, których Pulse nie obejmuje. Kilka z nich mogło działać na korzyść Eviny.
- Długość kontraktów. Jeśli Eviny ma dłuższe umowy lokalizacyjne na lepszych warunkach niż Mer, wartość bieżąca netto tych kontraktów podnosi wartość portfela niezależnie od obecnego wykorzystania. Wyniki lokalizacji mówią, gdzie znajduje się stacja; warunki kontraktu mówią, jak długo można ją tam utrzymać. Na rynku, na którym atrakcyjne lokalizacje przy trasach są coraz bardziej sporne, okres obowiązywania umowy ma wartość.
- Dynamika strategiczna. Statkraft od lat publicznie sygnalizuje, że chce zbyć Mer, nie znajdując jednak nabywcy. Spółka deklarowała również, że nie chce w przyszłości być większościowym właścicielem swojego przedsięwzięcia w segmencie ładowania. Do tego dochodzi publiczna presja, z jaką Statkraft mierzył się w związku ze stratnymi, niekluczowymi przedsięwzięciami — przede wszystkim ładowaniem EV i biopaliwami — i otrzymujemy dynamikę negocjacyjną, która nie sprzyja sprzedającemu. Przyjęcie 43% udziałów pozwala też uniknąć publikacji zrewidowanej samodzielnej wyceny Mer, która mogłaby zmaterializować stratę. Przynajmniej w krótkim terminie.
- Baza kosztowa i marża EBITDA. Eviny jest znane w branży z oszczędnego modelu działania — minimalnej złożoności backendu, stosunkowo prostej aplikacji i pragmatycznego podejścia do CPMS oraz organizacji. Mer działa w oparciu o własne systemy backendowe i większą strukturę korporacyjną. Jeśli Eviny osiąga porównywalne lub lepsze marże EBITDA przy niższych przychodach, taka efektywność operacyjna zostaje uwzględniona w cenie transakcji.
Co to oznacza
Różnica 25 punktów procentowych między wartością Pulse a wartością transakcji mówi nam coś istotnego: w M&A w sektorze ładowania EV doskonałość operacyjna nie jest jeszcze głównym czynnikiem wpływającym na wycenę. Nadal dominują jakość aktywów, warunki kontraktów, struktura kosztów i siła negocjacyjna. Wraz z dojrzewaniem rynku i kurczeniem się marż to się zmieni. CPOs, które skutecznie realizują swoje strategie, w końcu zostaną odpowiednio wycenione.
Statkraft jest teraz mniejszościowym właścicielem wspólnej spółki, na której wyniki finansowe nadal jest silnie narażony. To tworzy interesujące napięcie. Czy połączony podmiot wykorzysta obiektywnie i mierzalnie silniejszą markę Mer, by wydobyć dodatkową wartość z połączonego portfela lokalizacji? Czy też nowy większościowy właściciel włączy Mer do bardziej oszczędnej i efektywnej kosztowo marki Eviny?
Czas pokaże. Dane powiedzą nam pierwsze.
Korekta z 6 October 2026: same wyniki dla lokalizacji dają już Mer 63.1%, więc waga wykonania i popytu dodaje około pięciu z 25 punktów, zamiast wyjaśniać większość różnicy, a wyjaśnienie backtestu dla Szwecji przebiega teraz we właściwym kierunku.