Mer dobija 43% zajedničke kompanije. Eviny dobija 57%. To je dogovor koji su Statkraft i Eviny Group postigli kada su se saglasili da spoje svoje mreže za brzo punjenje širom Norveške, Švedske i Nemačke. Ali da li operativni podaci podržavaju takvu raspodelu?
Obe mreže smo provukli kroz našu Pulse metodologiju — isti okvir koji objedinjuje kvalitet lokacije, operativnu izvedbu operatora i tržišnu tražnju u jedinstven uporedivi rezultat. Ishod: Mer-ova mreža ostvaruje približno 68% ukupnog rezultata. Ne 43%.
To je razlika od 25 procentnih poena. I opstaje u svakom scenariju koji smo testirali.
Radije biste gledali? Evo 4-minutne verzije.
Šta smo merili
Pulse rezultat za svaku mrežu zasniva se na tri komponente, izračunate po državama, a zatim sabrane za sva tržišta:
- Ocena lokacije — koliko je svaka pojedinačna stanica dobro pozicionirana, na osnovu obrazaca saobraćaja, gustine tražnje i pristupačnosti. Saberena za sve FC stanice u mreži.
- Faktor izvršenja — koliko efikasno CPO pretvara potencijal lokacije u stvarnu iskorišćenost, mereno u odnosu na tržišni prosek. Vrednost iznad 1.0 znači nadmašivanje tržišta.
- Tržišna tražnja — ukupna adresabilna tražnja za brzo punjenje u svakoj zemlji, zasnovana na BEV voznom parku, učestalosti punjenja i obimu sesija.
Pošto je Eviny prestao da prijavljuje podatke u realnom vremenu u decembru 2025, koristili smo četvoromesečni period od avgusta do novembra 2025 — poslednji period u kojem su oba operatora imala potpunu pokrivenost podacima u Nordijskim zemljama.
Mreže, kroz brojke
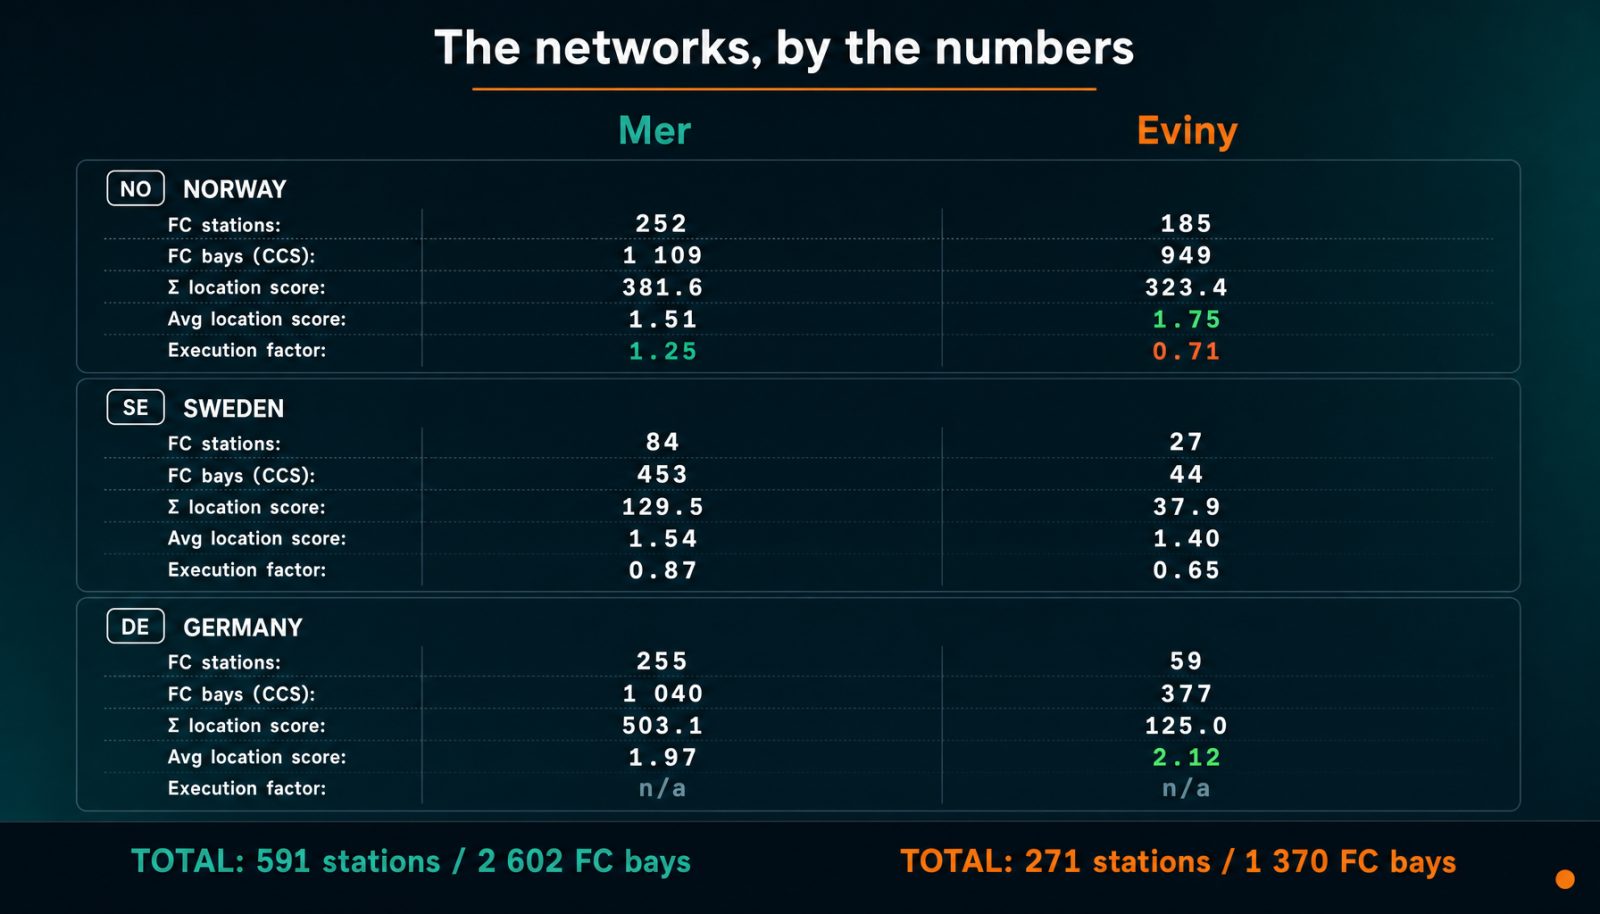
Već sam broj stanica priča priču. Mer upravlja sa 591 FC stanicom sa aktivnim izveštavanjem u realnom vremenu na tri tržišta; Eviny ih ima 271. Mer ima 2 602 CCS punjačka mesta, naspram Eviny-jevih 1 370. U Nemačkoj — najvećem evropskom EV tržištu prema BEV voznom parku — Mer brojčano nadmašuje Eviny više od četiri prema jedan.
Ali veličina nije sve. Eviny-jeve norveške stanice imaju primetno višu prosečnu ocenu lokacije (1.75 naspram 1.51), što sugeriše da su dobro birali lokacije. Problem je izvršenje: prosečni Eviny-jev faktor izvršenja u Norveškoj tokom ovog perioda iznosio je 0.71 — što znači da su njegove stanice ostvarile samo 71% iskorišćenosti koju biste očekivali s obzirom na njihove lokacije. Mer-ova norveška mreža dostigla je 1.25, pretvarajući 25% više tražnje nego što je model predvideo.
Rezultat Pulse modela
Množenjem kvaliteta lokacije faktorom izvršenja i ponderisanjem prema tržišnoj tražnji dobijamo ukupan Pulse rezultat za svakog operatora u sve tri zemlje.
Pregled po zemljama
Norveška dominira obračunom i čini 60% zajedničkog Pulse rezultata. Ali čak i kada posmatramo pojedinačne zemlje izolovano, Mer prednjači svuda: 63.9% u Norveškoj, 69.3% u Švedskoj i 80.1% u Nemačkoj.
Jaz u izvršenju je ključna priča
Veličina mreže i lokacije obavljaju najveći deo posla: samo na osnovu ocena lokacija, Mer već drži 63.1% (pogledajte scenarije u nastavku). Ponderisanje prema izvršenju i tražnji dodaje približno poslednjih pet poena razlike od 25 poena. Mer je dosledno poslovao iznad tržišnog proseka (1.0) u Norveškoj tokom perioda avgust–novembar, dostigavši vrhunac od 1.34 u oktobru. Eviny je u Norveškoj dostigao maksimum od 0.80 u avgustu, a završio na 0.66 u novembru, uz samo delimičan oporavak na 0.73 u oktobru.
U Švedskoj su oba operatora pokazala veću volatilnost — očekivano, s obzirom na manje mreže. Mer Sweden uopšte nije prijavio podatke u septembru 2025, što je prekid u podacima vidljiv kao praznina na grafikonu. Ako se taj mesec izuzme, Mer Sweden je u proseku ostvario 1.01 tokom avgusta, oktobra i novembra. Eviny Sweden je dostigao vrhunac od 0.76 u septembru.
Sedam scenarija, isti zaključak
Da bismo testirali otpornost rezultata, sproveli smo sedam različitih scenarija — menjajući uključene zemlje, način ponderisanja ocena lokacija i to da li se isključuju rani švedski podaci niske pouzdanosti.
| Scenario | Mer | Eviny |
|---|---|---|
| Osnovni slučaj (sve zemlje, avg–nov) | 68.0% | 32.0% |
| Samo Nordijske zemlje (NO + SE) | 65.4% | 34.6% |
| Samo Norveška | 63.9% | 36.1% |
| Sep–nov za SE (isključen avgust niske pouzdanosti) | 67.1% | 32.9% |
| Samo ocene lokacija (bez izvršenja i tražnje) | 63.1% | 36.9% |
| Ocene lokacija ponderisane prema EVSE | 62.3% | 37.7% |
| Jednako ponderisanje zemalja | 70.7% | 29.3% |
Scenarijo najpovoljniji za Eviny — ponderisanje ocena lokacija brojem EVSE-a na svakoj stanici — i dalje stavlja Mer na 62.3%. Najmanje povoljan — jednako ponderisanje zemalja — daje Mer-u 70.7%. Raspodela u transakciji od 43/57 nalazi se izvan svakog scenarija koji smo mogli da konstruišemo.
Provera u odnosu na stvarne minute punjenja
Modeli za bodovanje korisni su samo ako prate stvarnost. Zato smo raspodelu Pulse rezultata uporedili sa stvarnim minutima brzog punjenja zabeleženim tokom istog perioda avgust–novembar 2025. U to vreme Nemačka nije imala podatke o minutama na nivou realnog vremena, ali Norveška i Švedska jesu — a ta dva tržišta čine 82% zajedničkog Pulse rezultata.
| Tržište | Pulse predviđanje | Stvarni minuti | Odstupanje |
|---|---|---|---|
| Norveška | Mer 63.9% | Mer 65.1% | +1.2pp |
| Švedska | Mer 69.3% | Mer 83.6% | +14.2pp |
| Nordijske zemlje zajedno | Mer 65.4% | Mer 65.9% | +0.6pp |
Zajednički rezultat za Nordijske zemlje odstupa za 0.6 procentnih poena. U Norveškoj — dominantnom tržištu sa najdubljim skupom podataka — razlika se sužava na 1.2 poena. Pulse metodologija prati stvarnu iskorišćenost gotovo potpuno precizno tamo gde su podaci najpouzdaniji.
Švedska pokazuje veći jaz između Pulse predviđanja i stvarnih minuta, a prekid u podacima to ne objašnjava: Mer Sweden je prijavio nula minuta u septembru 2025, što njegov stvarni udeo može samo da smanji, a ipak su stvarni minuti bili iznad predviđanja. Mali švedski uzorci čine poređenje nestabilnim. Norveška, gde obe mreže imaju obimne i dosledne podatke, predstavlja smislenije poređenje.
Rezultat provere je važan iz dva razloga. Prvo, potvrđuje da se Pulse komponente — kvalitet lokacije, izvršenje i tražnja — kombinuju u rezultat koji odražava stvarne tržišne ishode. Drugo, daje nam poverenje u nemačke procene, gde tada nismo mogli direktno da merimo iskorišćenost. Kako se naša pokrivenost u realnom vremenu sada proteže na Nemačku i druga evropska tržišta, buduće M&A analize uključivaće podatke o izvršenju za sve tri zemlje.
Zašto onda posao nije odražavao podatke?
Pulse rezultat meri operativnu vrednost — kvalitet lokacije, izvršenje, tražnju. Ali vrednovanje pri spajanjima uzima u obzir faktore koje Pulse ne obuhvata. Nekoliko takvih faktora moglo bi ići u prilog Eviny-ju.
- Trajanje ugovora. Ako Eviny ima duže ugovore za lokacije pod povoljnijim uslovima od Mer-a, neto sadašnja vrednost tih ugovora podiže vrednost portfolija bez obzira na trenutnu iskorišćenost. Ocene lokacija govore vam gde se stanica nalazi; ugovorni uslovi govore koliko dugo možete da je zadržite tamo. Na tržištu na kojem su vrhunske lokacije uz puteve sve osporavanije, trajanje prava korišćenja jeste vrednost.
- Strateška dinamika. Statkraft već godinama javno signalizira da želi da proda Mer, ali bez pronalaska kupca. Takođe je naveo da ubuduće ne želi da bude većinski vlasnik svog poduhvata u oblasti punjenja. Kada se tome doda javna pažnja kojoj je Statkraft izložen zbog gubitaških sporednih delatnosti — pre svega punjenja EV vozila i biogoriva — dobija se pregovaračka dinamika koja ne ide naruku prodavcu. Prihvatanje udela od 43% takođe izbegava potrebu za objavljivanjem revidirane samostalne valuacije Mer-a, koja bi možda kristalisala gubitak. Barem kratkoročno.
- Baza troškova i EBITDA marža. Eviny je u industriji poznat po vitkom poslovanju — minimalnoj kompleksnosti backend sistema, relativno jednostavnoj aplikaciji i neposrednom pristupu CPMS-u i organizaciji. Mer posluje uz interne backend sisteme i veću korporativnu strukturu. Ako Eviny ostvaruje uporedive ili bolje EBITDA marže uz niži prihod, ta operativna efikasnost ulazi u vrednovanje transakcije.
Šta to znači
Jaz od 25 procentnih poena između Pulse vrednosti i vrednosti transakcije govori nam nešto važno: u M&A transakcijama u EV punjenju, operativna izvrsnost još nije glavni pokretač vrednovanja. Kvalitet imovine, ugovorni uslovi, struktura troškova i pregovaračka snaga i dalje dominiraju. Kako tržište sazreva, a marže se smanjuju, to će se promeniti. CPO-ovi koji dobro izvršavaju svoje planove na kraju će biti vrednovani u skladu s tim.
Statkraft je sada manjinski vlasnik zajedničke kompanije kojoj je i dalje u velikoj meri finansijski izložen. To stvara zanimljivu tenziju. Hoće li spojeni entitet iskoristiti objektivno i merljivo snažniji brend Mer kako bi izvukao dodatnu vrednost iz kombinovanog portfolija lokacija? Ili će njegov novi većinski vlasnik utopiti Mer u vitkiji i troškovno efikasniji brend Eviny?
Vreme će pokazati. Podaci će nam to prvi reći.
Ispravljeno 6 October 2026: sami rezultati za lokacije već daju Mer-u 63.1%, tako da ponderisanje izvršenja i potražnje dodaje oko pet od 25 poena, umesto da objašnjava većinu jaza, a objašnjenje za backtest u Švedskoj sada je postavljeno u pravom smeru.