Mer får 43% av det sammanslagna bolaget. Eviny får 57%. Det är affären Statkraft och Eviny Group landade i när de enades om att slå samman sina snabbladdningsnätverk i Norge, Sverige och Tyskland. Men stöder den operativa datan den fördelningen?
Vi körde båda nätverken genom vår Pulse-metodik — samma ramverk som väger samman lägeskvalitet, operatörens genomförandekraft och marknadsefterfrågan till ett enda jämförbart resultat. Utfallet: Mers nätverk står för ungefär 68% av den sammanlagda totalen. Inte 43%.
Det är ett gap på 25 procentenheter. Och det kvarstår i samtliga scenarier vi testade.
Föredrar du att titta? Här är 4-minutersversionen.
Vad vi mätte
Pulse-poängen för varje nätverk bygger på tre komponenter, beräknade per land och därefter summerade över samtliga marknader:
- Lägespoäng — hur väl varje enskild station är positionerad, baserat på trafikmönster, efterfrågetäthet och tillgänglighet. Summerad över alla FC-stationer i nätverket.
- Genomförandefaktor — hur effektivt CPO:n omvandlar lägespotential till faktisk nyttjandegrad, mätt mot marknadsgenomsnitt. Över 1.0 innebär överprestation.
- Marknadsefterfrågan — den totala adresserbara efterfrågan på snabbladdning i varje land, baserat på BEV-bestånd, laddningsfrekvens och sessionsvolymer.
Eftersom Eviny slutade rapportera realtidsdata i december 2025 använde vi fyramånadersperioden från augusti till november 2025 — den senaste perioden där båda operatörerna hade full datatäckning i Norden.
Nätverken i siffror
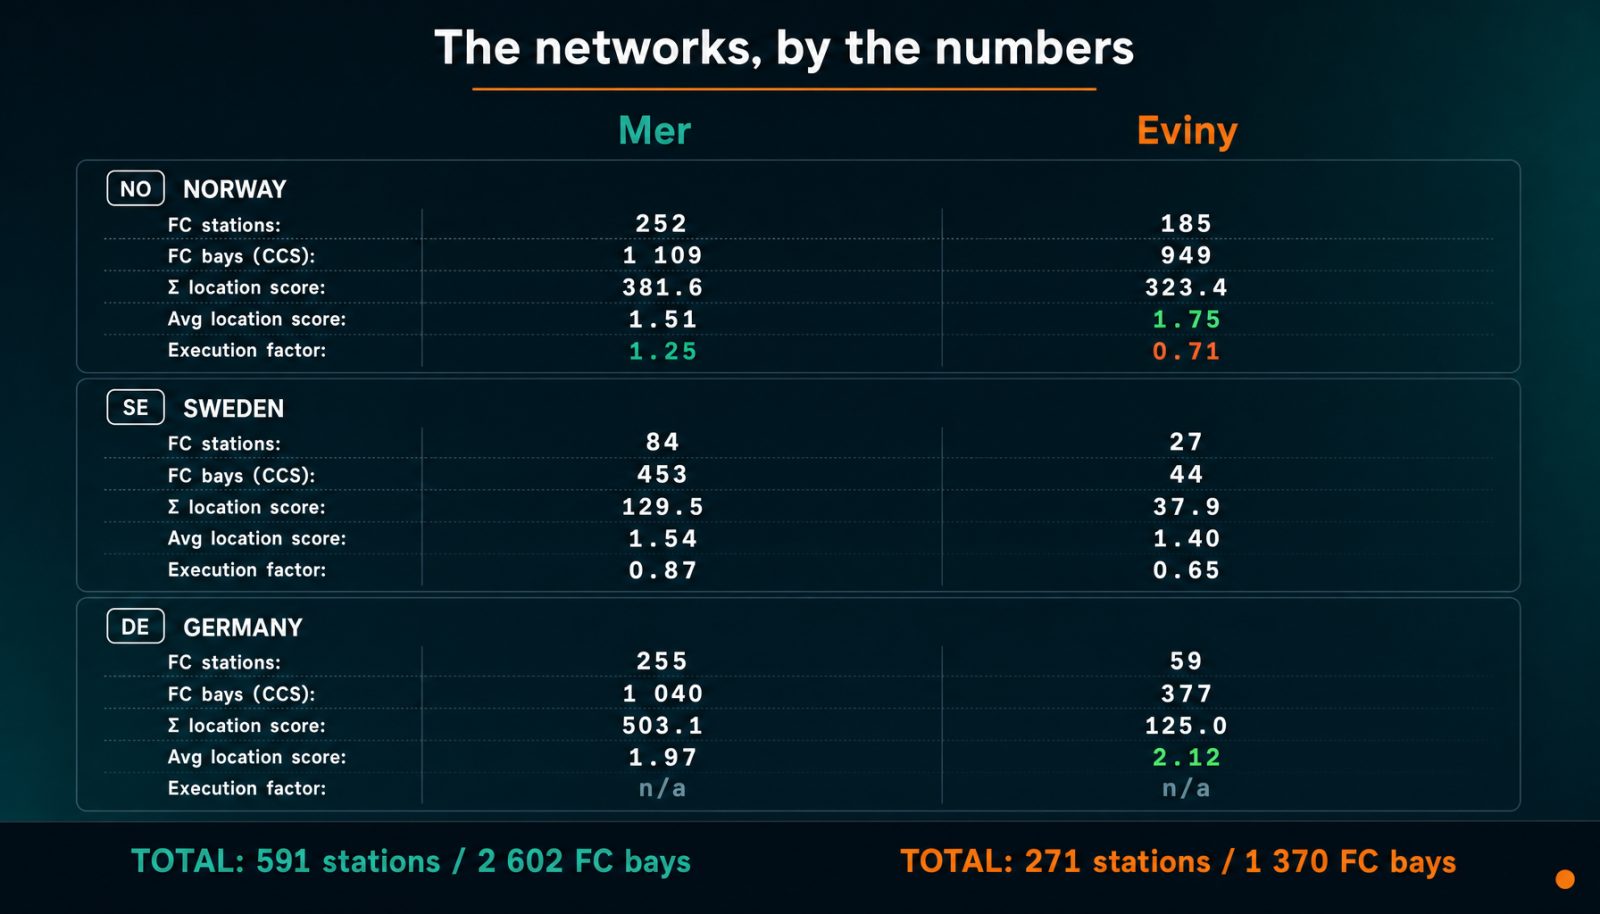
Antalet stationer berättar i sig en historia. Mer driver 591 FC-stationer med aktiv realtidsrapportering på de tre marknaderna; Eviny har 271. Mer har 2 602 CCS-laddpunkter jämfört med Evinys 1 370. I Tyskland — Europas största elbilsmarknad räknat i BEV-bestånd — har Mer fler stationer än Eviny med mer än fyra gånger.
Men storlek är inte allt. Evinys norska stationer har en påtagligt högre genomsnittlig lägespoäng (1.75 jämfört med 1.51), vilket tyder på att de valt sina lägen väl. Problemet är genomförandet: Evinys genomsnittliga genomförandefaktor i Norge under perioden var 0.71 — vilket innebär att stationerna fångade endast 71% av den nyttjandegrad man skulle förvänta sig utifrån deras lägen. Mers norska nätverk nådde 1.25 och omvandlade 25% mer efterfrågan än modellen förutspådde.
Resultatet för Pulse-poängen
När lägeskvalitet multipliceras med genomförande och viktas efter marknadsefterfrågan får vi en total Pulse-poäng för varje operatör i samtliga tre länder.
Fördelning per land
Norge dominerar beräkningen och står för 60% av den sammanlagda Pulse-poängen. Men även när man isolerar enskilda länder leder Mer överallt: 63.9% i Norge, 69.3% i Sverige och 80.1% i Tyskland.
Genomförandegapet är kärnan i berättelsen
Nätverksstorlek och lägen gör merparten av jobbet: enbart på lägespoäng har Mer redan 63.1% (se scenarierna nedan). Genomförande och efterfrågeviktning tillför ungefär de sista fem punkterna av gapet på 25 punkter. Mer drev konsekvent över marknadsgenomsnittet (1.0) i Norge under hela perioden aug–nov, med en topp på 1.34 i oktober. Eviny toppade på 0.80 i Norge i augusti och avslutade på 0.66 i november, med endast en partiell återhämtning till 0.73 i oktober.
I Sverige uppvisade båda operatörerna större volatilitet — väntat med tanke på de mindre nätverken. Mer Sverige rapporterade inga data alls i september 2025, en datastörning som syns som glappet i diagrammet. Exklusive den månaden var snittet för Mer Sverige 1.01 under aug, okt och nov. Eviny Sverige toppade på 0.76 i september.
Sju scenarier, samma slutsats
För att stresstesta resultatet körde vi sju olika scenarier — med variationer i vilka länder som inkluderas, hur lägespoängen viktas och huruvida de osäkra tidiga svenska data exkluderas.
| Scenario | Mer | Eviny |
|---|---|---|
| Basscenario (alla länder, aug–nov) | 68.0% | 32.0% |
| Endast Norden (NO + SE) | 65.4% | 34.6% |
| Endast Norge | 63.9% | 36.1% |
| Sep–nov för SE (exkludera osäkra aug) | 67.1% | 32.9% |
| Endast lägespoäng (inget genomförande eller ingen efterfrågan) | 63.1% | 36.9% |
| EVSE-viktade lägespoäng | 62.3% | 37.7% |
| Lika landviktning | 70.7% | 29.3% |
Det mest generösa scenariot för Eviny — att vikta lägespoängen efter antalet EVSE:er på varje station — ger ändå Mer 62.3%. Det minst generösa — lika landviktning — ger Mer 70.7%. Affärens fördelning på 43/57 hamnar utanför varje scenario vi kunde konstruera.
Backtest mot faktiska laddminuter
Poängmodeller är bara användbara om de följer verkligheten. Därför jämförde vi Pulse-fördelningen med faktiska snabbladdningsminuter som registrerades under samma period, aug–nov 2025. Vid tidpunkten saknade Tyskland realtidsdata på minutnivå, men Norge och Sverige hade dem — och de två marknaderna står för 82% av den sammanlagda Pulse-poängen.
| Marknad | Pulse-prognos | Faktiska minuter | Delta |
|---|---|---|---|
| Norge | Mer 63.9% | Mer 65.1% | +1.2pp |
| Sverige | Mer 69.3% | Mer 83.6% | +14.2pp |
| Norden totalt | Mer 65.4% | Mer 65.9% | +0.6pp |
Det sammanlagda nordiska resultatet avviker med 0.6 procentenheter. I Norge — den dominerande marknaden med de mest djupgående data — krymper gapet till 1.2 punkter. Pulse-metodiken följer faktisk nyttjandegrad nästan exakt där datan är som mest tillförlitlig.
Sverige visar ett större gap mellan Pulse-prognosen och faktiska minuter, och datastörningen förklarar det inte: Mer Sverige rapporterade noll minuter i september 2025, vilket bara kan dra ned dess faktiska andel, ändå översteg de faktiska minuterna prognosen. De små svenska urvalen gör jämförelsen brusig. Norge, där båda nätverken har omfattande och konsekventa data, är den mer meningsfulla jämförelsen.
Backtestresultatet är viktigt av två skäl. För det första validerar det att Pulse-komponenterna — lägeskvalitet, genomförande och efterfrågan — tillsammans ger en poäng som speglar faktiska marknadsutfall. För det andra ger det oss förtroende för de tyska uppskattningarna, där vi vid tidpunkten inte kunde mäta nyttjandegraden direkt. Nu när vår realtidstäckning omfattar Tyskland och andra europeiska marknader kommer framtida M&A-analyser att inkludera genomförandedata för samtliga tre länder.
Så varför speglade inte affären datan?
Pulse-poängen mäter operativt värde — lägeskvalitet, genomförande, efterfrågan. Men värderingar vid sammanslagningar prissätter faktorer som Pulse inte fångar. Flera av dem kan gynna Eviny.
- Avtalslängd. Om Eviny har längre lägesavtal på bättre villkor än Mer höjer nuvärdet av dessa avtal portföljens värde oavsett dagens nyttjandegrad. Lägespoängen visar var en station ligger; avtalsvillkoren visar hur länge du får behålla den där. På en marknad där attraktiva lägen längs vägarna blir allt mer omstridda är nyttjanderätt värde.
- Strategisk dynamik. Statkraft har offentligt signalerat i flera år att man vill avyttra Mer, utan att hitta en köpare. Bolaget har också sagt att det inte vill vara majoritetsägare i sin laddningsverksamhet framöver. Lägg därtill den offentliga granskning Statkraft mött för olönsamma verksamheter utanför kärnaffären — där elbilsladdning och biobränslen hör till de främsta — så framträder en förhandlingsdynamik som inte gynnar säljaren. Att acceptera en andel på 43% undviker också behovet av att offentliggöra en reviderad fristående värdering av Mer som kan ha realiserat en förlust. Åtminstone på kort sikt.
- Kostnadsbas och EBITDA-marginal. Eviny är känt i branschen för en slimmad drift — minimal komplexitet i backend, en relativt enkel app och en pragmatisk hållning till CPMS och organisation. Mer arbetar med egenutvecklade backendsystem och en större företagsstruktur. Om Eviny levererar jämförbara eller bättre EBITDA-marginaler på lägre intäkter prissätts den operativa effektiviteten in i affären.
Vad det innebär
Skillnaden på 25 procentenheter mellan Pulse-värdet och affärsvärdet säger oss något viktigt: inom M&A för elbilsladdning är operativ excellens ännu inte den främsta värdedrivaren. Tillgångarnas kvalitet, avtalsvillkor, kostnadsstruktur och förhandlingsstyrka väger fortfarande tyngst. När marknaden mognar och marginalerna pressas kommer det att förändras. De CPO:er som levererar väl kommer till slut att värderas därefter.
Statkraft är nu minoritetsägare i ett samägt bolag där man fortfarande har betydande finansiell exponering. Det skapar en intressant spänning. Kommer den sammanslagna verksamheten att använda det objektivt och mätbart starkare varumärket Mer för att skapa mervärde ur sin samlade lokaliseringsportfölj? Eller kommer den nya majoritetsägaren att införliva Mer i det mer slimmade och kostnadseffektiva varumärket Eviny?
Tiden får utvisa. Men datan berättar det först.
Korrigerat 6 October 2026: enbart lokaliseringspoängen ger redan Mer 63.1%, så viktningen för genomförande och efterfrågan tillför omkring fem av de 25 poängen snarare än att förklara merparten av skillnaden, och förklaringen till Sverige-backtestet går nu åt rätt håll.