Mer saa yhdistetystä yhtiöstä 43 %. Eviny saa 57 %. Tämä on diili, jonka Statkraft ja Eviny Group solmivat sopiessaan pikalatausverkostojensa yhdistämisestä Norjassa, Ruotsissa ja Saksassa. Mutta tukeeko operatiivinen data tätä jakoa?
Ajoimme molemmat verkostot Pulse-metodologiamme läpi — saman viitekehyksen, joka yhdistää sijaintien laadun, operaattorin toteutuskyvyn ja markkinakysynnän yhdeksi vertailukelpoiseksi luvuksi. Tulos: Merin verkosto saa noin 68 % kokonaispisteistä. Ei 43 %.
Ero on 25 prosenttiyksikköä. Ja se säilyy jokaisessa testaamassamme skenaariossa.
Haluatko mieluummin katsoa? Tässä 4 minuutin versio.
Mitä mittasimme
Kunkin verkoston Pulse-piste muodostuu kolmesta osatekijästä, jotka lasketaan maittain ja summataan sitten kaikilta markkinoilta:
- Sijaintipiste — kuinka hyvin kukin yksittäinen latausasema on sijoitettu liikennevirtojen, kysyntätiheyden ja saavutettavuuden perusteella. Summattu verkoston kaikilta FC-asemilta.
- Toteutuskerroin — kuinka tehokkaasti CPO muuntaa sijaintipotentiaalin todelliseksi käyttöasteeksi verrattuna markkinoiden keskiarvoon. Yli 1.0 tarkoittaa markkinan ylittävää suoriutumista.
- Markkinakysyntä — kunkin maan pikalatauksen kokonaisosoitteellinen kysyntä, joka perustuu BEV-kantaan, lataustiheyteen ja sessiomääriin.
Koska Eviny lopetti reaaliaikaisen datan raportoinnin joulukuussa 2025, käytimme neljän kuukauden jaksoa elokuusta marraskuuhun 2025 — viimeistä ajanjaksoa, jolta molemmilla operaattoreilla oli täysi datakattavuus Pohjoismaissa.
Verkostot lukuina
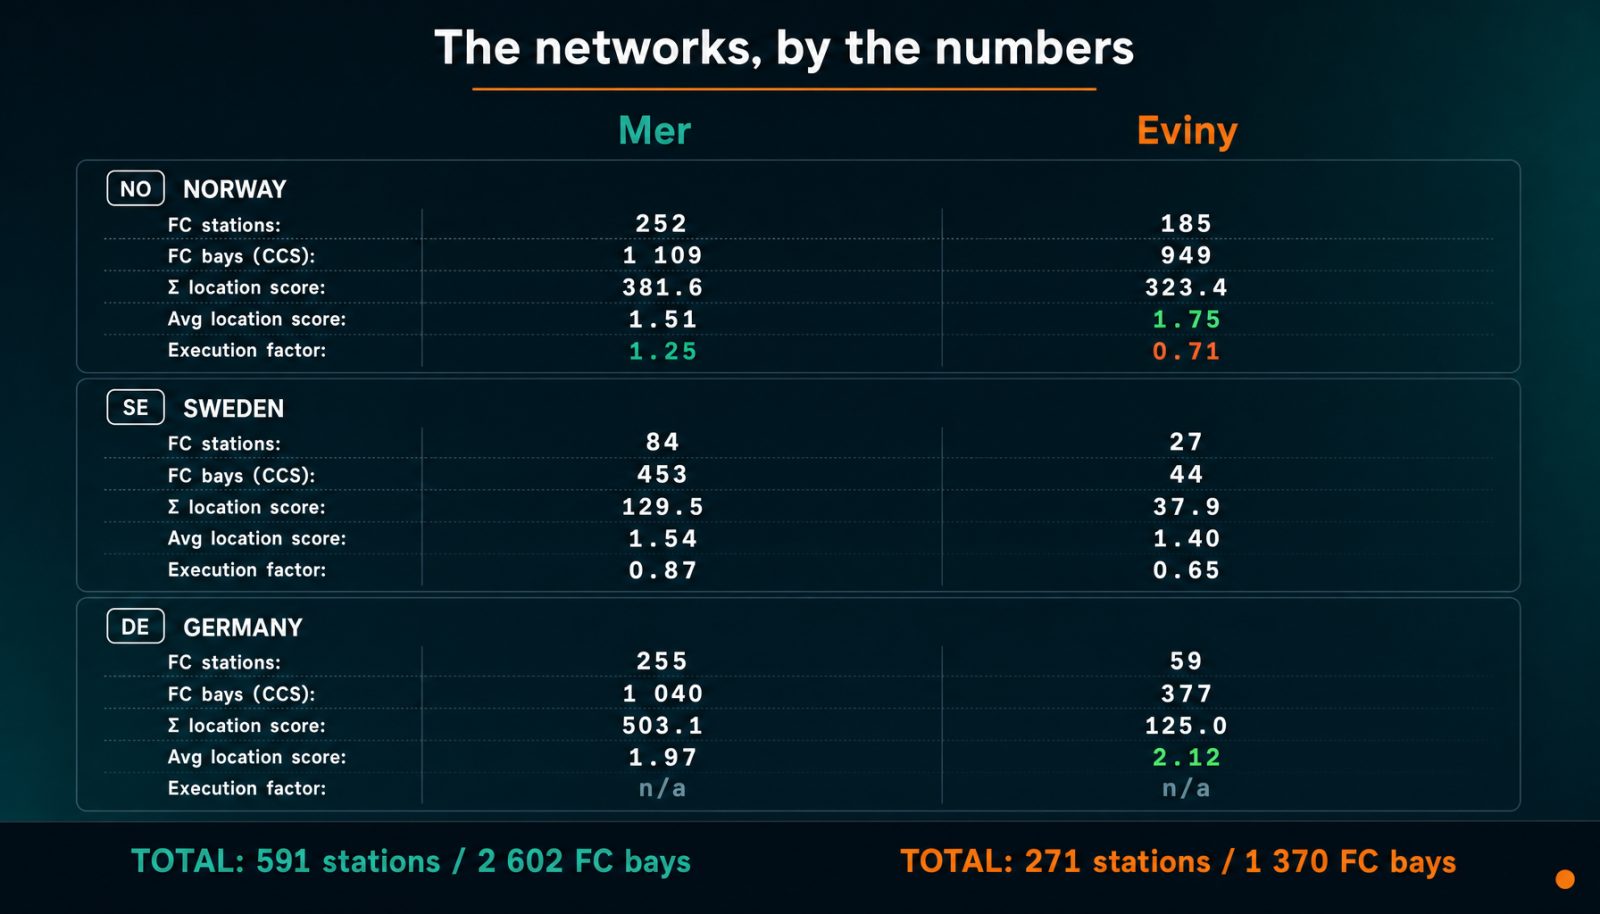
Pelkästään asemamäärät kertovat tarinaa. Mer operoi kolmella markkinalla 591 FC-asemaa, joilta raportoidaan aktiivisesti reaaliaikaista dataa; Evinyllä niitä on 271. Merillä on 2 602 CCS-latauspistettä, Evinyllä 1 370. Saksassa — Euroopan suurimmalla EV-markkinalla BEV-kannalla mitattuna — Merillä on yli nelinkertainen määrä asemia Evinyyn verrattuna.
Mutta koko ei ole kaikki kaikessa. Evinyn norjalaisasemilla on selvästi korkeampi keskimääräinen sijaintipiste (1.75 vs 1.51), mikä viittaa siihen, että sijaintivalinnat ovat osuneet kohdalleen. Ongelma on toteutuksessa: Evinyn keskimääräinen toteutuskerroin Norjassa oli tällä ajanjaksolla 0.71 — eli sen asemat saavuttivat vain 71 % siitä käyttöasteesta, jota niiden sijaintien perusteella voisi odottaa. Merin Norjan-verkosto ylsi 1.25:een ja realisoi 25 % enemmän kysyntää kuin malli ennusti.
Pulse-pisteen tulos
Kun sijaintien laatu kerrotaan toteutuksella ja painotetaan markkinakysynnällä, saadaan kummallekin operaattorille kokonais-Pulse-piste kaikista kolmesta maasta.
Maakohtainen erittely
Norja hallitsee laskelmaa ja vastaa 60 %:sta yhteenlasketusta Pulse-pisteestä. Mutta myös yksittäisiä maita tarkasteltaessa Mer johtaa kaikkialla: Norjassa 63.9 %, Ruotsissa 69.3 % ja Saksassa 80.1 %.
Toteutuskuilu on tämän tarinan ydin
Verkoston koko ja sijainnit tekevät suurimman osan työstä: jo pelkillä sijaintipisteillä Merillä on 63.1 %:n osuus (katso skenaariot alla). Toteutus ja kysyntäpainotus tuovat noin viimeiset viisi pistettä 25 pisteen eroon. Mer toimi elo–marras-jaksolla Norjassa johdonmukaisesti markkinoiden keskiarvon (1.0) yläpuolella ja saavutti huippunsa lokakuussa tasolla 1.34. Eviny saavutti Norjassa huippunsa elokuussa tasolla 0.80 ja päätyi marraskuussa tasolle 0.66; lokakuussa nähtiin vain osittainen toipuminen tasolle 0.73.
Ruotsissa molemmat operaattorit olivat volatiilimpia — mikä on odotettavaa pienempien verkostojen vuoksi. Mer Ruotsi ei raportoinut lainkaan dataa syyskuussa 2025, mikä näkyy kuvaajassa aukkoina. Kun tuo kuukausi jätetään pois, Mer Ruotsin keskiarvo elo-, loka- ja marraskuussa oli 1.01. Eviny Ruotsi saavutti huippunsa syyskuussa tasolla 0.76.
Seitsemän skenaariota, sama johtopäätös
Testataksemme tuloksen kestävyyttä ajoimme seitsemän eri skenaariota — vaihtelimme mukana olevia maita, sijaintipisteiden painotusta sekä sitä, jätetäänkö matalan luottamustason varhainen Ruotsin data pois.
| Skenaario | Mer | Eviny |
|---|---|---|
| Perusskenaario (kaikki maat, elo–marras) | 68.0% | 32.0% |
| Vain Pohjoismaat (NO + SE) | 65.4% | 34.6% |
| Vain Norja | 63.9% | 36.1% |
| Ruotsissa syys–marras (matalan luottamustason elo pois) | 67.1% | 32.9% |
| Vain sijaintipisteet (ei toteutusta tai kysyntää) | 63.1% | 36.9% |
| EVSE-painotetut sijaintipisteet | 62.3% | 37.7% |
| Yhtäläinen maapainotus | 70.7% | 29.3% |
Evinyn kannalta anteliain skenaario — jossa sijaintipisteet painotetaan kunkin aseman EVSE-määrällä — antaa Merille silti 62.3 %. Vähiten antelias — yhtäläinen maapainotus — antaa Merille 70.7 %. Kaupan 43/57-jako jää kaikkien rakentamiemme skenaarioiden ulkopuolelle.
Takautuva testaus todellisilla latausminuuteilla
Pisteytysmallit ovat hyödyllisiä vain, jos ne seuraavat todellisuutta. Siksi vertasimme Pulse-pistejakaumaa samalla elo–marras 2025 -jaksolla kirjattuihin todellisiin pikalatausminuutteihin. Saksasta ei tuolloin ollut reaaliaikaista minuuttitason dataa, mutta Norjasta ja Ruotsista oli — ja nämä kaksi markkinaa muodostavat 82 % yhteenlasketusta Pulse-pisteestä.
| Markkina | Pulse-ennuste | Todelliset minuutit | Poikkeama |
|---|---|---|---|
| Norja | Mer 63.9% | Mer 65.1% | +1.2pp |
| Ruotsi | Mer 69.3% | Mer 83.6% | +14.2pp |
| Pohjoismaat yhteensä | Mer 65.4% | Mer 65.9% | +0.6pp |
Pohjoismaiden yhdistetty tulos poikkeaa 0.6 prosenttiyksikköä. Norjassa — hallitsevalla markkinalla, josta data on syvintä — ero kapenee 1.2 pisteeseen. Pulse-metodologia seuraa todellista käyttöastetta lähes täsmälleen siellä, missä data on luotettavinta.
Ruotsissa Pulse-ennusteen ja todellisten minuuttien välinen ero on suurempi, eikä datakatkos selitä sitä: Mer Ruotsi raportoi syyskuussa 2025 nolla minuuttia, mikä voi ainoastaan laskea sen todellista osuutta, ja silti todelliset minuutit ylittivät ennusteen. Ruotsin pieni otoskoko tekee vertailusta kohinaisen. Norja, jossa molemmilla verkostoilla on syvä ja johdonmukainen data, on merkityksellisempi vertailukohta.
Takautuvan testin tulos on tärkeä kahdesta syystä. Ensinnäkin se vahvistaa, että Pulsen osatekijät — sijaintien laatu, toteutus ja kysyntä — yhdistyvät pisteeksi, joka heijastaa todellisia markkinatuloksia. Toiseksi se vahvistaa luottamustamme Saksan arvioihin, joissa emme tuolloin voineet mitata käyttöastetta suoraan. Reaaliaikaisen kattavuutemme ulottuessa nyt Saksaan ja muille Euroopan markkinoille tulevat M&A-analyysit sisältävät toteutusdataa kaikista kolmesta maasta.
Miksi diili ei sitten heijastanut dataa?
Pulse-piste mittaa operatiivista arvoa — sijaintien laatua, toteutusta ja kysyntää. Mutta fuusioiden arvostuksissa hinnoitellaan myös tekijöitä, joita Pulse ei tavoita. Useat niistä voivat suosia Evinyä.
- Sopimusten kesto. Jos Evinyllä on Meriä pidempiä ja ehdoiltaan parempia sijaintisopimuksia, näiden sopimusten nettonykyarvo nostaa portfolion arvoa nykyisestä käyttöasteesta riippumatta. Sijaintipisteet kertovat, missä asema sijaitsee; sopimusehdot kertovat, kuinka kauan saat pitää sen siellä. Markkinassa, jossa parhaista tienvarsisijainneista kilpaillaan yhä kiivaammin, hallinta-aika on arvoa.
- Strateginen dynamiikka. Statkraft on jo vuosia viestinyt julkisesti haluavansa luopua Meristä, mutta ostajaa ei ole löytynyt. Se on myös ilmoittanut, ettei halua jatkossa olla latausliiketoimintansa enemmistöomistaja. Kun tähän lisätään Statkraftiin kohdistunut julkinen tarkastelu tappiollisista, ydinliiketoimintaan kuulumattomista hankkeista — erityisesti EV-latauksesta ja biopolttoaineista — syntyy neuvotteluasetelma, joka ei suosi myyjää. 43 %:n omistusosuuden hyväksyminen välttää myös tarpeen julkaista Meristä tarkistettu itsenäinen arvostus, joka olisi voinut konkretisoida tappion. Ainakin lyhyellä aikavälillä.
- Kustannuspohja ja EBITDA-marginaali. Eviny tunnetaan alalla kevyestä toimintamallistaan — backendin vähäisestä monimutkaisuudesta, verrattain yksinkertaisesta sovelluksesta sekä suoraviivaisesta suhtautumisesta CPMS:ään ja organisaatioon. Mer operoi omilla backend-järjestelmillä ja suuremmalla konsernirakenteella. Jos Eviny saavuttaa pienemmällä liikevaihdolla vastaavat tai paremmat EBITDA-marginaalit, tämä operatiivinen tehokkuus hinnoitellaan osaksi diiliä.
Mitä tämä tarkoittaa
Pulse-arvon ja kauppa-arvon välinen 25 prosenttiyksikön ero kertoo jotain olennaista: sähköautojen latauksen M&A-kaupoissa operatiivinen erinomaisuus ei vielä ole ensisijainen arvonmäärityksen ajuri. Omaisuuserien laatu, sopimusehdot, kustannusrakenne ja neuvotteluvoima painavat edelleen eniten. Markkinan kypsyessä ja katteiden kiristyessä tämä muuttuu. Hyvin toteuttavat CPO:t arvostetaan lopulta sen mukaisesti.
Statkraft on nyt vähemmistöomistaja yhteisyrityksessä, jolle se on edelleen merkittävästi taloudellisesti altistunut. Tämä luo kiinnostavan jännitteen. Hyödyntääkö yhdistynyt yhtiö objektiivisesti ja mitattavasti vahvempaa Mer-brändiä saadakseen lisäarvoa yhdistetystä sijaintiportfoliostaan? Vai sulauttaako uusi enemmistöomistaja Merin kevyempään ja kustannustehokkaampaan Eviny-brändiin?
Aika näyttää. Data kertoo sen ensin.
Korjattu 6 October 2026: pelkät sijaintipisteet antavat Merille jo 63.1 %, joten toteutuksen ja kysynnän painotus lisää noin viisi 25 pisteestä sen sijaan, että selittäisi suurimman osan erosta, ja Ruotsin backtest-selitys kulkee nyt oikeaan suuntaan.