संयुक्त कंपनी में Mer को 43% मिलेगा। Eviny को 57%। नॉर्वे, स्वीडन और जर्मनी में अपने fast charging नेटवर्कों के विलय पर सहमत होते समय Statkraft और Eviny Group ने यही सौदा किया। लेकिन क्या परिचालन डेटा इस हिस्सेदारी को सही ठहराता है?
हमने दोनों नेटवर्कों को अपनी Pulse methodology के जरिए परखा — यही framework location quality, operator execution और market demand को मिलाकर एक तुलनीय score बनाता है। नतीजा: Mer के नेटवर्क का score संयुक्त कुल का करीब 68% है। 43% नहीं।
यह 25 percentage point का अंतर है। और जिन भी scenarios को हमने परखा, हर एक में यह कायम रहा।
देखना पसंद है? यह रहा 4-मिनट वाला संस्करण।
हमने क्या मापा
हर नेटवर्क का Pulse score तीन components से बनता है, जिन्हें पहले प्रत्येक देश के लिए calculate किया जाता है और फिर सभी markets में जोड़ा जाता है:
- Location score — traffic patterns, demand density और accessibility के आधार पर, हर individual station की positioning कितनी अच्छी है। नेटवर्क के सभी FC stations का योग।
- Execution factor — market averages की तुलना में CPO location potential को वास्तविक utilisation में कितनी प्रभावी तरह बदलता है। 1.0 से ऊपर का अर्थ है बेहतर प्रदर्शन।
- Market demand — BEV stock, charging frequency और session volumes के आधार पर प्रत्येक देश में कुल addressable fast charging demand।
चूंकि Eviny ने December 2025 में realtime data reporting बंद कर दी थी, हमने August से November 2025 की चार-महीने की अवधि का इस्तेमाल किया — Nordics में वह आखिरी अवधि थी जिसमें दोनों operators के लिए पूर्ण data coverage उपलब्ध थी।
आंकड़ों में नेटवर्क
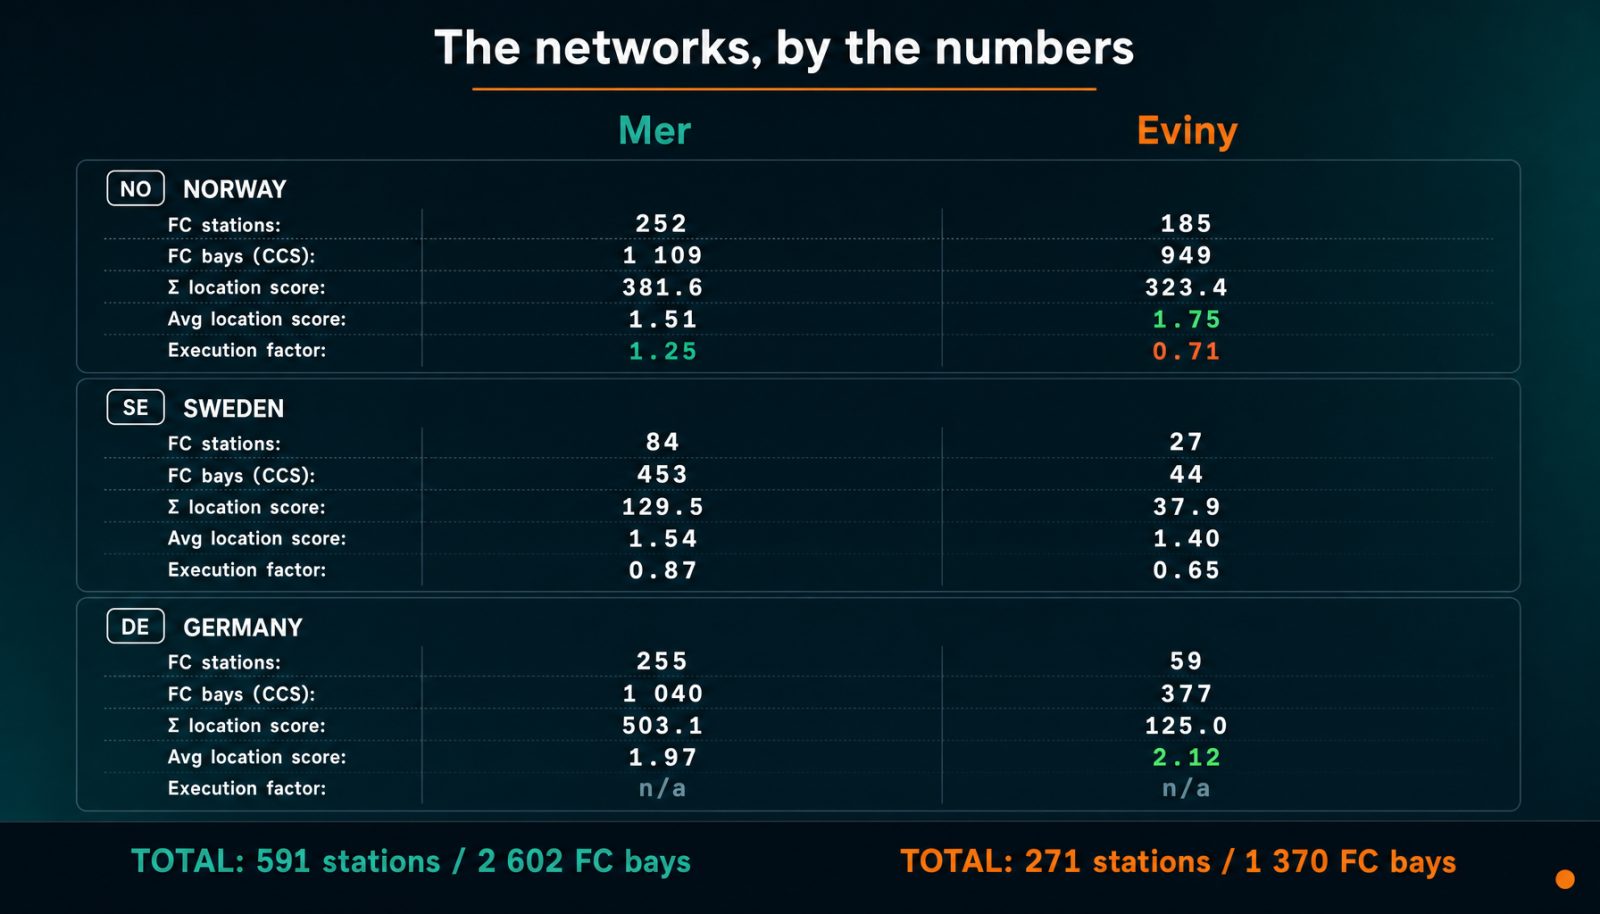
केवल station counts ही एक कहानी कहते हैं। तीनों markets में Mer 591 FC stations संचालित करता है जिनकी active realtime reporting है; Eviny के पास 271 हैं। Mer के 2 602 CCS bays हैं, जबकि Eviny के 1 370। BEV stock के हिसाब से यूरोप के सबसे बड़े EV market जर्मनी में Mer की संख्या Eviny से चार गुना से भी अधिक है।
लेकिन आकार ही सब कुछ नहीं होता। Eviny के Norwegian stations का औसत location score उल्लेखनीय रूप से अधिक है (1.75 vs 1.51), जो बताता है कि उन्होंने अपनी जगहें सोच-समझकर चुनीं। समस्या execution की है: इस अवधि में नॉर्वे में Eviny का औसत execution factor 0.71 था — यानी उसके stations ने अपनी locations के आधार पर अपेक्षित utilisation का केवल 71% हासिल किया। Mer का Norwegian network 1.25 तक पहुंचा, यानी model की भविष्यवाणी से 25% अधिक demand को conversion में बदला।
Pulse score का नतीजा
Location quality को execution से गुणा करने और market demand के आधार पर weight देने पर, तीनों देशों में प्रत्येक operator का कुल Pulse score मिलता है।
देशवार विश्लेषण
नॉर्वे इस गणना में प्रमुख है, जो संयुक्त Pulse score का 60% है। लेकिन अलग-अलग देशों को अलग करके देखने पर भी Mer हर जगह आगे है: नॉर्वे में 63.9%, स्वीडन में 69.3%, जर्मनी में 80.1%।
Execution gap ही असली कहानी है
नेटवर्क का आकार और location अधिकांश काम करते हैं: केवल location scores के आधार पर ही Mer की हिस्सेदारी 63.1% है (नीचे scenarios देखें)। Execution और demand weighting, 25-point के अंतर में करीब आखिरी पांच points जोड़ते हैं। Aug-Nov अवधि के दौरान Mer ने नॉर्वे में लगातार market average (1.0) से ऊपर प्रदर्शन किया और October में 1.34 पर पहुंचा। Eviny नॉर्वे में August में 0.80 पर peak हुआ और November में 0.66 पर समाप्त हुआ; October में केवल आंशिक recovery के साथ 0.73 तक पहुंचा।
स्वीडन में दोनों operators ने अधिक volatility दिखाई — छोटे नेटवर्कों को देखते हुए इसकी उम्मीद थी। Mer Sweden ने September 2025 में बिल्कुल कोई data report नहीं किया, जो chart में gap के रूप में दिखने वाला data blip है। उस महीने को हटाने पर, Mer Sweden का Aug, Oct और Nov में औसत 1.01 रहा। Eviny Sweden September में 0.76 पर peak हुआ।
सात scenarios, निष्कर्ष वही
नतीजे को stress-test करने के लिए, हमने सात अलग-अलग scenarios चलाए — किन देशों को शामिल किया गया है, location scores को कैसे weight किया गया है, और low-confidence early Swedish data को बाहर रखा गया है या नहीं, इन सबमें बदलाव करके।
| Scenario | Mer | Eviny |
|---|---|---|
| Base case (सभी देश, Aug-Nov) | 68.0% | 32.0% |
| केवल Nordics (NO + SE) | 65.4% | 34.6% |
| केवल नॉर्वे | 63.9% | 36.1% |
| SE के लिए Sep-Nov (low-confidence Aug हटाकर) | 67.1% | 32.9% |
| केवल location scores (कोई execution या demand नहीं) | 63.1% | 36.9% |
| EVSE-weighted location scores | 62.3% | 37.7% |
| समान country weighting | 70.7% | 29.3% |
Eviny के लिए सबसे उदार scenario — हर station पर EVSEs की संख्या के आधार पर location scores को weight करना — भी Mer को 62.3% पर रखता है। सबसे कम उदार scenario — समान country weighting — Mer को 70.7% देता है। 43/57 का deal split उन सभी scenarios से बाहर है जिन्हें हम बना सके।
वास्तविक charging minutes के विरुद्ध backtesting
Scoring models तभी उपयोगी हैं जब वे वास्तविकता को track करें। इसलिए हमने Pulse score split की तुलना इसी Aug-Nov 2025 अवधि में दर्ज हुए वास्तविक fast charging minutes से की। उस समय जर्मनी में realtime minute-level data उपलब्ध नहीं था, लेकिन नॉर्वे और स्वीडन में था — और ये दोनों markets संयुक्त Pulse score का 82% हैं।
| Market | Pulse prediction | वास्तविक minutes | Delta |
|---|---|---|---|
| नॉर्वे | Mer 63.9% | Mer 65.1% | +1.2pp |
| स्वीडन | Mer 69.3% | Mer 83.6% | +14.2pp |
| संयुक्त Nordics | Mer 65.4% | Mer 65.9% | +0.6pp |
संयुक्त Nordic नतीजा 0.6 percentage points से चूकता है। नॉर्वे में — प्रमुख market और सबसे गहरे data वाला बाजार — अंतर घटकर 1.2 points रह जाता है। जहां data सबसे विश्वसनीय है, वहां Pulse methodology वास्तविक utilisation को लगभग सटीक रूप से track करती है।
स्वीडन में Pulse prediction और वास्तविक minutes के बीच अंतर अधिक है, और data blip इसे नहीं समझाता: Mer Sweden ने September 2025 में zero minutes report किए, जो उसकी वास्तविक हिस्सेदारी को केवल नीचे ही खींच सकते थे, फिर भी वास्तविक minutes prediction से ऊपर आए। स्वीडन में छोटे sample sizes इस तुलना को noisy बनाते हैं। नॉर्वे, जहां दोनों नेटवर्कों का data गहरा और सुसंगत है, अधिक सार्थक तुलना है।
Backtest का नतीजा दो कारणों से महत्वपूर्ण है। पहला, यह प्रमाणित करता है कि Pulse के components — location quality, execution और demand — मिलकर ऐसा score बनाते हैं जो वास्तविक market outcomes को दर्शाता है। दूसरा, यह हमें German estimates पर भरोसा देता है, जहां उस समय हम utilisation को सीधे माप नहीं सकते थे। अब जबकि हमारी realtime coverage जर्मनी और अन्य European markets तक फैल चुकी है, भविष्य के M&A analyses में तीनों देशों का execution data शामिल होगा।
तो डील में डेटा क्यों नहीं दिखा?
Pulse score परिचालन मूल्य मापता है — location quality, execution, demand। लेकिन merger valuations उन factors को भी price करती हैं जिन्हें Pulse capture नहीं करता। इनमें से कई factors Eviny के पक्ष में जा सकते हैं।
- Contract length. अगर Eviny के पास Mer की तुलना में बेहतर शर्तों पर लंबे location agreements हैं, तो उन contracts का net present value मौजूदा utilisation से अलग portfolio का मूल्य बढ़ाता है। Location scores बताते हैं कि station कहां है; contract terms बताते हैं कि उसे वहां कितने समय तक रख सकते हैं। ऐसे market में जहां prime roadside locations पर प्रतिस्पर्धा लगातार बढ़ रही है, tenure ही मूल्य है।
- Strategic dynamics. Statkraft वर्षों से सार्वजनिक रूप से संकेत देता रहा है कि वह Mer को बेचना चाहता है, लेकिन buyer नहीं मिला। उसने यह भी कहा है कि आगे वह अपने charging venture का majority owner नहीं बनना चाहता। इसमें loss-making non-core ventures — खासकर EV charging और biofuel — को लेकर Statkraft की सार्वजनिक जांच-पड़ताल भी जोड़ दें, तो एक ऐसी negotiating dynamic बनती है जो seller के पक्ष में नहीं है। 43% stake स्वीकार करने से Mer का revised standalone valuation प्रकाशित करने की जरूरत भी नहीं पड़ती, जो संभवतः नुकसान को crystallise कर देता। कम-से-कम अल्पावधि में।
- Cost base और EBITDA margin. उद्योग में Eviny को lean operations के लिए जाना जाता है — न्यूनतम backend complexity, अपेक्षाकृत सरल app, और CPMS व organisation के प्रति सीधा-सादा दृष्टिकोण। Mer in-house backend systems और एक बड़े corporate structure के साथ काम करता है। अगर Eviny कम revenue पर तुलनीय या बेहतर EBITDA margins देता है, तो उस operational efficiency की कीमत deal में शामिल होती है।
इसका क्या मतलब है
Pulse वैल्यू और डील वैल्यू के बीच 25 प्रतिशत अंक का अंतर हमें एक अहम बात बताता है: EV चार्जिंग M&A में परिचालन उत्कृष्टता अभी मूल्यांकन का प्राथमिक चालक नहीं है। एसेट क्वालिटी, कॉन्ट्रैक्ट की शर्तें, लागत संरचना और मोलभाव की ताकत अब भी हावी हैं। जैसे-जैसे बाजार परिपक्व होगा और मार्जिन सिकुड़ेंगे, यह बदलेगा। जो CPOs बेहतर निष्पादन करेंगे, उन्हें अंततः उसी के अनुरूप मूल्य मिलेगा।
Statkraft अब एक संयुक्त कंपनी का अल्पांश मालिक है, जिसमें उसका वित्तीय जोखिम अब भी काफी बड़ा है। इससे एक दिलचस्प तनाव पैदा होता है। क्या विलय की गई इकाई अपने संयुक्त लोकेशन पोर्टफोलियो से अतिरिक्त मूल्य निकालने के लिए वस्तुनिष्ठ रूप से और मापनीय तौर पर मजबूत Mer ब्रांड का लाभ उठाएगी? या उसका नया बहुमत मालिक Mer को अधिक चुस्त और लागत-कुशल Eviny ब्रांड में समाहित कर देगा?
वक्त बताएगा। लेकिन डेटा हमें पहले बताएगा।
6 October 2026 को सुधार किया गया: केवल लोकेशन स्कोर ही Mer को पहले से 63.1% देते हैं, इसलिए निष्पादन और मांग की वेटिंग अधिकांश अंतर को समझाने के बजाय 25 अंकों में करीब पांच अंक जोड़ती है, और Sweden backtest की व्याख्या अब सही दिशा में चलती है।