Η Mer λαμβάνει το 43% της κοινής εταιρείας. Η Eviny λαμβάνει το 57%. Αυτή είναι η συμφωνία που έκλεισαν οι Statkraft και Eviny Group όταν συμφώνησαν να συγχωνεύσουν τα δίκτυα ταχείας φόρτισης που διαθέτουν σε Νορβηγία, Σουηδία και Γερμανία. Τη στηρίζουν όμως τα λειτουργικά δεδομένα αυτή την κατανομή;
Αναλύσαμε και τα δύο δίκτυα με τη μεθοδολογία Pulse — το ίδιο πλαίσιο που συνδυάζει την ποιότητα τοποθεσίας, την επιχειρησιακή εκτέλεση του παρόχου και τη ζήτηση της αγοράς σε ένα ενιαίο, συγκρίσιμο σκορ. Το αποτέλεσμα: το δίκτυο της Mer συγκεντρώνει περίπου το 68% του συνδυασμένου συνόλου. Όχι 43%.
Πρόκειται για χάσμα 25 ποσοστιαίων μονάδων. Και παραμένει σε κάθε σενάριο που εξετάσαμε.
Προτιμάτε να το δείτε; Ορίστε η έκδοση 4 λεπτών.
Τι μετρήσαμε
Το σκορ Pulse για κάθε δίκτυο βασίζεται σε τρεις συνιστώσες, οι οποίες υπολογίζονται ανά χώρα και στη συνέχεια αθροίζονται σε όλες τις αγορές:
- Σκορ τοποθεσίας — πόσο καλά τοποθετημένος είναι κάθε επιμέρους σταθμός, με βάση τα μοτίβα κυκλοφορίας, την πυκνότητα ζήτησης και την προσβασιμότητα. Αθροίζεται σε όλους τους σταθμούς FC του δικτύου.
- Συντελεστής εκτέλεσης — πόσο αποτελεσματικά ο CPO μετατρέπει το δυναμικό μιας τοποθεσίας σε πραγματική αξιοποίηση, με μέτρηση έναντι των μέσων όρων της αγοράς. Τιμή άνω του 1.0 σημαίνει υπεραπόδοση.
- Ζήτηση αγοράς — η συνολική δυνητική ζήτηση για ταχεία φόρτιση σε κάθε χώρα, με βάση τον στόλο BEV, τη συχνότητα φόρτισης και τους όγκους συνεδριών.
Επειδή η Eviny σταμάτησε να αναφέρει δεδομένα σε πραγματικό χρόνο τον Δεκέμβριο 2025, χρησιμοποιήσαμε το τετράμηνο από τον Αύγουστο έως τον Νοέμβριο 2025 — την τελευταία περίοδο κατά την οποία και οι δύο πάροχοι είχαν πλήρη κάλυψη δεδομένων στις σκανδιναβικές χώρες.
Τα δίκτυα, σε αριθμούς
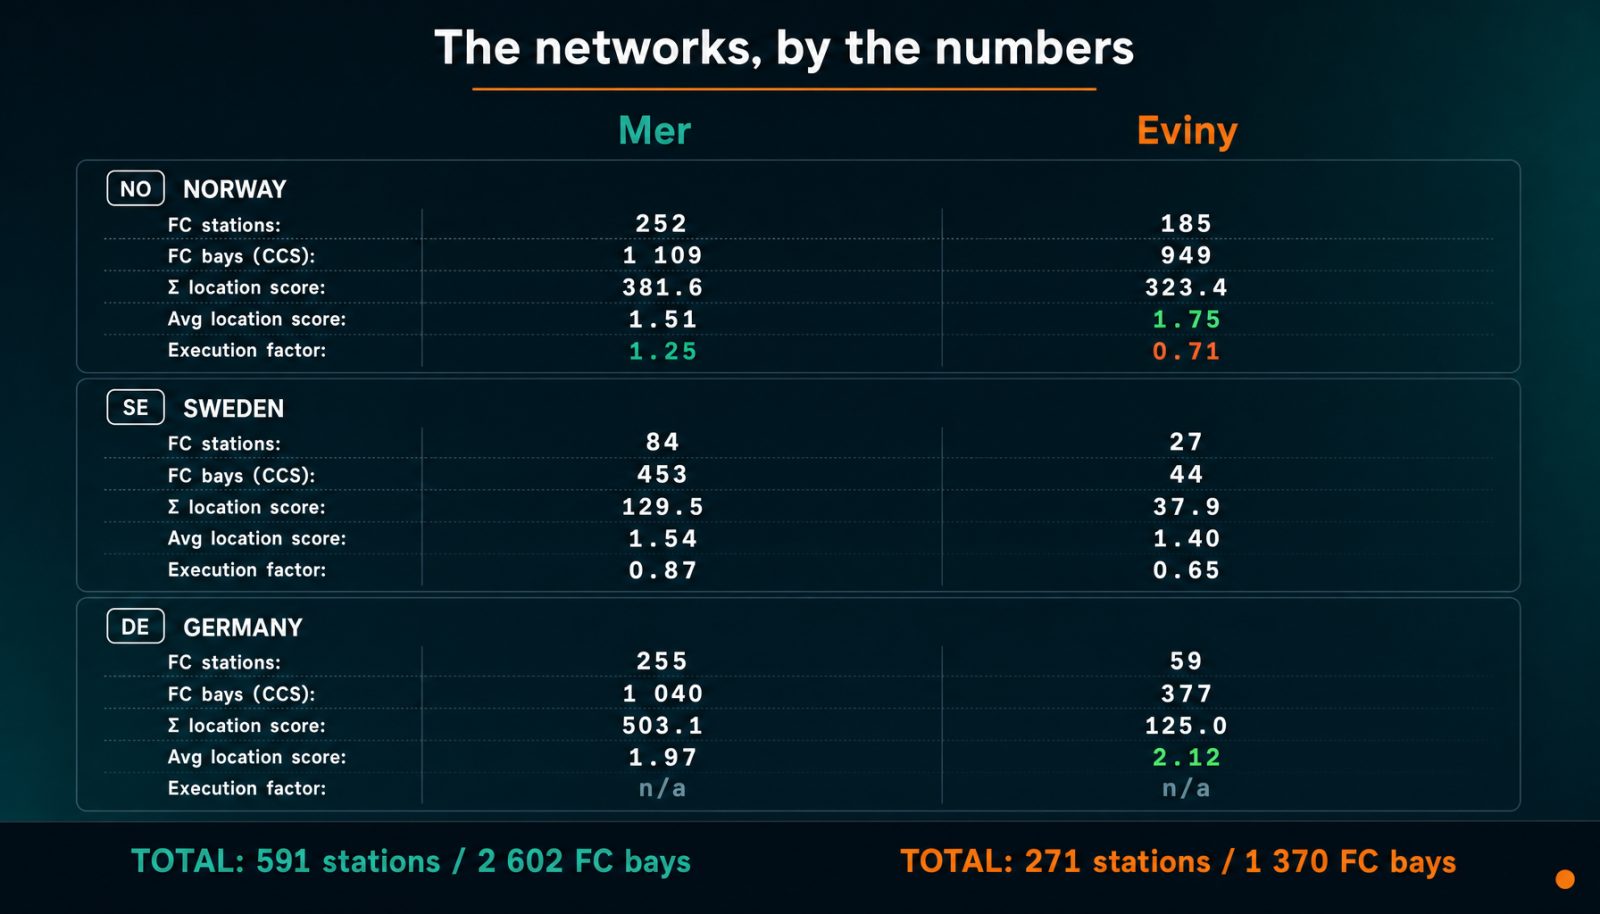
Μόνο οι αριθμοί των σταθμών λένε μια ιστορία. Η Mer λειτουργεί 591 σταθμούς FC με ενεργή αναφορά δεδομένων σε πραγματικό χρόνο στις τρεις αγορές· η Eviny έχει 271. Η Mer διαθέτει 2 602 θέσεις CCS έναντι 1 370 της Eviny. Στη Γερμανία — τη μεγαλύτερη αγορά EV της Ευρώπης σε στόλο BEV — η Mer υπερτερεί της Eviny σε αριθμό σταθμών περισσότερο από τέσσερις προς έναν.
Όμως το μέγεθος δεν είναι το παν. Οι νορβηγικοί σταθμοί της Eviny έχουν αισθητά υψηλότερο μέσο σκορ τοποθεσίας (1.75 έναντι 1.51), γεγονός που υποδηλώνει ότι επέλεξε σωστά τα σημεία της. Το πρόβλημα είναι η εκτέλεση: ο μέσος συντελεστής εκτέλεσης της Eviny στη Νορβηγία εκείνη την περίοδο ήταν 0.71 — δηλαδή οι σταθμοί της προσέλκυσαν μόλις το 71% της αξιοποίησης που θα αναμενόταν βάσει των τοποθεσιών τους. Το νορβηγικό δίκτυο της Mer έφτασε το 1.25, μετατρέποντας 25% περισσότερη ζήτηση από όση προέβλεπε το μοντέλο.
Το αποτέλεσμα του σκορ Pulse
Πολλαπλασιάζοντας την ποιότητα τοποθεσίας με την εκτέλεση και σταθμίζοντας ως προς τη ζήτηση της αγοράς, προκύπτει ένα συνολικό σκορ Pulse για κάθε πάροχο και στις τρεις χώρες.
Ανάλυση ανά χώρα
Η Νορβηγία κυριαρχεί στον υπολογισμό, αντιπροσωπεύοντας το 60% του συνδυασμένου σκορ Pulse. Αλλά ακόμη και μεμονώνοντας τις χώρες, η Mer προηγείται παντού: 63.9% στη Νορβηγία, 69.3% στη Σουηδία, 80.1% στη Γερμανία.
Το χάσμα στην εκτέλεση είναι η ουσία
Το μέγεθος του δικτύου και η τοποθεσία κάνουν το μεγαλύτερο μέρος της δουλειάς: μόνο βάσει των σκορ τοποθεσίας, η Mer κατέχει ήδη το 63.1% (βλ. τα παρακάτω σενάρια). Η εκτέλεση και η στάθμιση ζήτησης προσθέτουν περίπου τις τελευταίες πέντε μονάδες του χάσματος των 25 μονάδων. Η Mer λειτουργούσε σταθερά πάνω από τον μέσο όρο της αγοράς (1.0) στη Νορβηγία καθ’ όλη την περίοδο Aug-Nov, κορυφώνοντας στο 1.34 τον Οκτώβριο. Η Eviny κορυφώθηκε στο 0.80 στη Νορβηγία τον Αύγουστο και έκλεισε στο 0.66 τον Νοέμβριο, με μόνο μερική ανάκαμψη στο 0.73 τον Οκτώβριο.
Στη Σουηδία, και οι δύο πάροχοι παρουσίασαν μεγαλύτερη μεταβλητότητα — αναμενόμενο, δεδομένων των μικρότερων δικτύων. Η Mer Sweden δεν ανέφερε καθόλου δεδομένα τον Σεπτέμβριο 2025, μια διακοπή δεδομένων που εμφανίζεται ως κενό στο γράφημα. Εξαιρώντας εκείνον τον μήνα, η Mer Sweden είχε μέσο όρο 1.01 σε Aug, Oct και Nov. Η Eviny Sweden κορυφώθηκε στο 0.76 τον Σεπτέμβριο.
Επτά σενάρια, ίδιο συμπέρασμα
Για να δοκιμάσουμε την ανθεκτικότητα του αποτελέσματος, εξετάσαμε επτά διαφορετικά σενάρια — μεταβάλλοντας τις χώρες που περιλαμβάνονται, τον τρόπο στάθμισης των σκορ τοποθεσίας και το αν εξαιρούνται τα πρώιμα σουηδικά δεδομένα χαμηλής αξιοπιστίας.
| Σενάριο | Mer | Eviny |
|---|---|---|
| Βασικό σενάριο (όλες οι χώρες, Aug-Nov) | 68.0% | 32.0% |
| Μόνο Σκανδιναβία (NO + SE) | 65.4% | 34.6% |
| Μόνο Νορβηγία | 63.9% | 36.1% |
| Sep-Nov για SE (εξαίρεση Aug χαμηλής αξιοπιστίας) | 67.1% | 32.9% |
| Μόνο σκορ τοποθεσίας (χωρίς εκτέλεση ή ζήτηση) | 63.1% | 36.9% |
| Σκορ τοποθεσίας σταθμισμένα με EVSE | 62.3% | 37.7% |
| Ίση στάθμιση χωρών | 70.7% | 29.3% |
Το πιο ευνοϊκό σενάριο για την Eviny — η στάθμιση των σκορ τοποθεσίας με βάση τον αριθμό EVSE σε κάθε σταθμό — εξακολουθεί να τοποθετεί τη Mer στο 62.3%. Το λιγότερο ευνοϊκό — η ίση στάθμιση χωρών — δίνει στη Mer 70.7%. Η κατανομή 43/57 της συμφωνίας βρίσκεται εκτός κάθε σεναρίου που μπορέσαμε να κατασκευάσουμε.
Επαλήθευση με πραγματικά λεπτά φόρτισης
Τα μοντέλα βαθμολόγησης είναι χρήσιμα μόνο αν αντανακλούν την πραγματικότητα. Γι’ αυτό συγκρίναμε την κατανομή του σκορ Pulse με τα πραγματικά λεπτά ταχείας φόρτισης που καταγράφηκαν κατά την ίδια περίοδο Aug-Nov 2025. Τότε, η Γερμανία δεν διέθετε δεδομένα λεπτού προς λεπτό σε πραγματικό χρόνο, ενώ η Νορβηγία και η Σουηδία διέθεταν — και αυτές οι δύο αγορές αντιπροσωπεύουν το 82% του συνδυασμένου σκορ Pulse.
| Αγορά | Πρόβλεψη Pulse | Πραγματικά λεπτά | Διαφορά |
|---|---|---|---|
| Νορβηγία | Mer 63.9% | Mer 65.1% | +1.2pp |
| Σουηδία | Mer 69.3% | Mer 83.6% | +14.2pp |
| Σκανδιναβία συνολικά | Mer 65.4% | Mer 65.9% | +0.6pp |
Το συνδυασμένο αποτέλεσμα για τη Σκανδιναβία αποκλίνει κατά 0.6 ποσοστιαίες μονάδες. Στη Νορβηγία — την κυρίαρχη αγορά με τα πληρέστερα δεδομένα — το χάσμα περιορίζεται στις 1.2 μονάδες. Η μεθοδολογία Pulse παρακολουθεί σχεδόν απόλυτα την πραγματική αξιοποίηση εκεί όπου τα δεδομένα είναι πιο αξιόπιστα.
Η Σουηδία παρουσιάζει μεγαλύτερο χάσμα μεταξύ πρόβλεψης Pulse και πραγματικών λεπτών, και η διακοπή δεδομένων δεν το εξηγεί: η Mer Sweden ανέφερε μηδενικά λεπτά τον Σεπτέμβριο 2025, κάτι που μπορεί μόνο να μειώσει το πραγματικό μερίδιό της, κι όμως τα πραγματικά λεπτά παρέμειναν πάνω από την πρόβλεψη. Τα μικρά σουηδικά δείγματα καθιστούν τη σύγκριση θορυβώδη. Η Νορβηγία, όπου και τα δύο δίκτυα έχουν πλούσια και συνεπή δεδομένα, είναι η ουσιαστικότερη σύγκριση.
Το αποτέλεσμα της επαλήθευσης έχει σημασία για δύο λόγους. Πρώτον, επιβεβαιώνει ότι οι συνιστώσες του Pulse — ποιότητα τοποθεσίας, εκτέλεση και ζήτηση — συνδυάζονται σε ένα σκορ που αντικατοπτρίζει τα πραγματικά αποτελέσματα της αγοράς. Δεύτερον, μας δίνει εμπιστοσύνη στις εκτιμήσεις για τη Γερμανία, όπου τότε δεν μπορούσαμε να μετρήσουμε άμεσα την αξιοποίηση. Καθώς η κάλυψη πραγματικού χρόνου μας εκτείνεται πλέον στη Γερμανία και σε άλλες ευρωπαϊκές αγορές, οι μελλοντικές αναλύσεις M&A θα περιλαμβάνουν δεδομένα εκτέλεσης και για τις τρεις χώρες.
Γιατί, λοιπόν, η συμφωνία δεν αντικατόπτριζε τα δεδομένα;
Το σκορ Pulse μετρά τη λειτουργική αξία — ποιότητα τοποθεσίας, εκτέλεση, ζήτηση. Ωστόσο, οι αποτιμήσεις συγχωνεύσεων ενσωματώνουν παράγοντες που το Pulse δεν καταγράφει. Αρκετοί από αυτούς τους παράγοντες θα μπορούσαν να ευνοούν την Eviny.
- Διάρκεια συμβάσεων. Αν η Eviny κατέχει μακροχρόνιες συμφωνίες τοποθεσίας με καλύτερους όρους από τη Mer, η καθαρή παρούσα αξία αυτών των συμβάσεων ενισχύει το χαρτοφυλάκιο ανεξάρτητα από την τρέχουσα αξιοποίηση. Τα σκορ τοποθεσίας δείχνουν πού βρίσκεται ένας σταθμός· οι όροι σύμβασης δείχνουν για πόσο καιρό μπορείτε να τον διατηρήσετε εκεί. Σε μια αγορά όπου οι προνομιακές οδικές τοποθεσίες γίνονται ολοένα πιο διεκδικούμενες, η διάρκεια κατοχής είναι αξία.
- Στρατηγική δυναμική. Η Statkraft έχει δηλώσει δημόσια εδώ και χρόνια ότι θέλει να αποεπενδύσει από τη Mer, χωρίς να έχει βρει αγοραστή. Έχει επίσης αναφέρει ότι δεν επιθυμεί να είναι στο εξής ο πλειοψηφικός ιδιοκτήτης της δραστηριότητας φόρτισης. Προσθέστε σε αυτά τη δημόσια κριτική που έχει δεχθεί η Statkraft για ζημιογόνες μη βασικές δραστηριότητες — με την φόρτιση EV και τα βιοκαύσιμα να βρίσκονται πρώτα στη λίστα — και προκύπτει μια διαπραγματευτική δυναμική που δεν ευνοεί τον πωλητή. Η αποδοχή συμμετοχής 43% αποφεύγει επίσης την ανάγκη δημοσίευσης μιας αναθεωρημένης αυτόνομης αποτίμησης της Mer, η οποία ίσως αποτύπωνε οριστικά μια ζημία. Τουλάχιστον βραχυπρόθεσμα.
- Βάση κόστους και περιθώριο EBITDA. Η Eviny είναι γνωστή στον κλάδο για τη λιτή λειτουργία της — ελάχιστη πολυπλοκότητα στο backend, μια σχετικά απλή εφαρμογή, μια πρακτική προσέγγιση σε CPMS και οργανωτική δομή. Η Mer λειτουργεί με εσωτερικά συστήματα backend και μεγαλύτερη εταιρική δομή. Αν η Eviny επιτυγχάνει συγκρίσιμα ή υψηλότερα περιθώρια EBITDA με χαμηλότερα έσοδα, αυτή η λειτουργική αποδοτικότητα αποτιμάται στη συμφωνία.
Τι σημαίνει αυτό
Η διαφορά των 25 ποσοστιαίων μονάδων μεταξύ της αξίας Pulse και της αξίας της συμφωνίας μάς λέει κάτι σημαντικό: στις συγχωνεύσεις και εξαγορές (M&A) στη φόρτιση EV, η επιχειρησιακή αριστεία δεν είναι ακόμη ο βασικός μοχλός αποτίμησης. Η ποιότητα των περιουσιακών στοιχείων, οι όροι των συμβάσεων, η δομή κόστους και η διαπραγματευτική ισχύς εξακολουθούν να κυριαρχούν. Καθώς η αγορά ωριμάζει και τα περιθώρια συρρικνώνονται, αυτό θα αλλάξει. Οι CPOs που εκτελούν σωστά θα αποτιμώνται τελικά αναλόγως.
Η Statkraft είναι πλέον μειοψηφικός μέτοχος σε μια κοινή εταιρεία, στην οποία παραμένει σημαντικά εκτεθειμένη οικονομικά. Αυτό δημιουργεί μια ενδιαφέρουσα ένταση. Θα αξιοποιήσει η συγχωνευμένη οντότητα το αντικειμενικά και μετρήσιμα ισχυρότερο brand Mer, ώστε να αποσπάσει πρόσθετη αξία από το συνδυασμένο χαρτοφυλάκιο τοποθεσιών της; Ή θα ενσωματώσει ο νέος πλειοψηφικός ιδιοκτήτης της τη Mer στο πιο λιτό και οικονομικά αποδοτικό brand Eviny;
Ο χρόνος θα δείξει. Τα δεδομένα θα μας το πουν πρώτα.
Διόρθωση 6 October 2026: οι βαθμολογίες τοποθεσίας από μόνες τους δίνουν ήδη στη Mer 63.1%, επομένως η στάθμιση εκτέλεσης και ζήτησης προσθέτει περίπου πέντε από τις 25 μονάδες αντί να εξηγεί το μεγαλύτερο μέρος της διαφοράς, ενώ η εξήγηση του backtest για τη Σουηδία αποδίδεται πλέον σωστά.