Mer erhält 43% des gemeinsamen Unternehmens. Eviny erhält 57%. Darauf haben sich Statkraft und die Eviny Group bei der Fusion ihrer Schnellladenetze in Norwegen, Schweden und Deutschland geeinigt. Doch stützen die operativen Daten diese Aufteilung?
Wir haben beide Netze durch unsere Pulse-Methodik laufen lassen — dasselbe Framework, das Standortqualität, Betreiber-Execution und Marktnachfrage in einem vergleichbaren Score bündelt. Das Ergebnis: Mers Netz erreicht rund 68% des Gesamtwerts. Nicht 43%.
Das ist eine Lücke von 25 Prozentpunkten. Und sie bleibt in jedem von uns getesteten Szenario bestehen.
Lieber anschauen? Hier ist die 4-Minuten-Version.
Was wir gemessen haben
Der Pulse-Score für jedes Netz setzt sich aus drei Komponenten zusammen, die je Land berechnet und anschließend über alle Märkte addiert werden:
- Standort-Score — wie gut jede einzelne Station positioniert ist, basierend auf Verkehrsströmen, Nachfragedichte und Erreichbarkeit. Addiert über alle FC-Stationen im Netz.
- Execution-Faktor — wie effektiv der CPO das Standortpotenzial in tatsächliche Auslastung überführt, gemessen am Marktdurchschnitt. Ein Wert über 1.0 bedeutet überdurchschnittliche Performance.
- Marktnachfrage — die gesamte adressierbare Schnellladenachfrage in jedem Land, basierend auf BEV-Bestand, Ladehäufigkeit und Session-Volumen.
Da Eviny im Dezember 2025 die Echtzeitdaten-Berichterstattung eingestellt hat, nutzten wir das Viermonatsfenster von August bis November 2025 — den letzten Zeitraum, in dem für beide Betreiber in den nordischen Ländern eine vollständige Datenabdeckung vorlag.
Die Netze in Zahlen
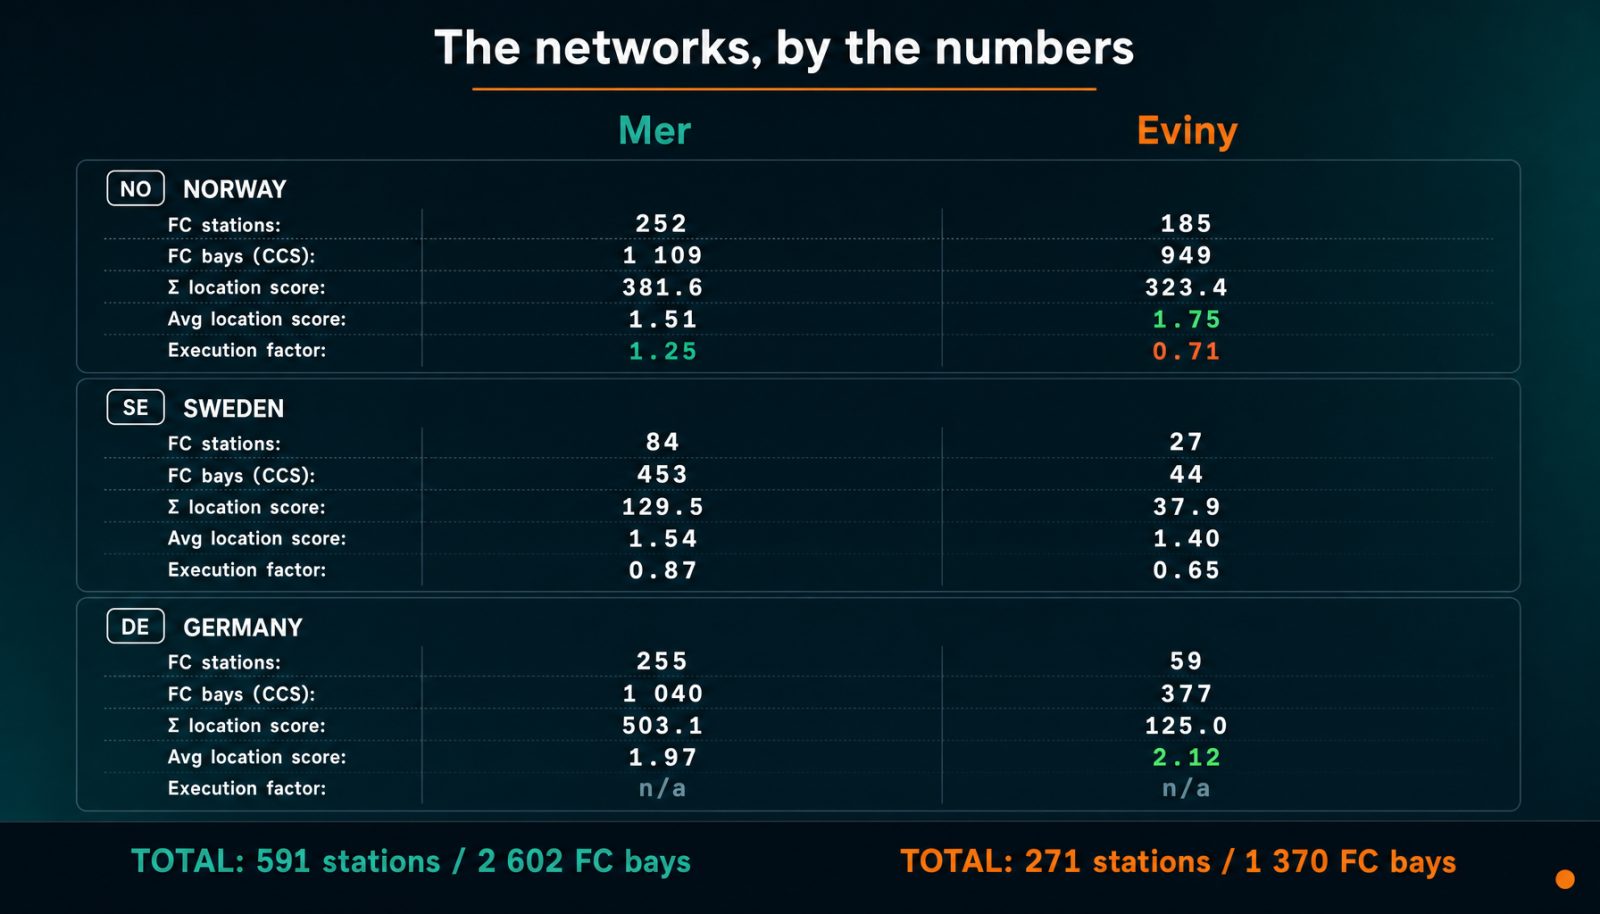
Allein die Anzahl der Stationen erzählt eine Geschichte. Mer betreibt in den drei Märkten 591 FC-Stationen mit aktiver Echtzeit-Berichterstattung; Eviny kommt auf 271. Mer verfügt über 2 602 CCS-Ladepunkte, Eviny über 1 370. In Deutschland — Europas größtem EV-Markt nach BEV-Bestand — übertrifft Mer Eviny um mehr als das Vierfache.
Doch Größe ist nicht alles. Evinys norwegische Stationen weisen einen deutlich höheren durchschnittlichen Standort-Score auf (1.75 gegenüber 1.51), was darauf hindeutet, dass die Standortwahl gut war. Das Problem ist die Execution: Evinys durchschnittlicher Execution-Faktor in Norwegen lag in diesem Zeitraum bei 0.71 — die Stationen erreichten damit nur 71% der Auslastung, die aufgrund ihrer Standorte zu erwarten gewesen wäre. Mers norwegisches Netz erreichte 1.25 und wandelte damit 25% mehr Nachfrage um, als das Modell prognostiziert hatte.
Das Ergebnis des Pulse-Scores
Multipliziert man Standortqualität mit Execution und gewichtet nach Marktnachfrage, ergibt sich für jeden Betreiber über alle drei Länder hinweg ein Gesamt-Pulse-Score.
Aufschlüsselung nach Ländern
Norwegen dominiert die Berechnung und steht für 60% des kombinierten Pulse-Scores. Doch auch bei isolierter Betrachtung der einzelnen Länder liegt Mer überall vorn: mit 63.9% in Norwegen, 69.3% in Schweden und 80.1% in Deutschland.
Die Execution-Lücke ist die eigentliche Geschichte
Netzgröße und Standorte leisten den Großteil der Arbeit: Allein bei den Standort-Scores hält Mer bereits 63.1% (siehe die Szenarien unten). Die Gewichtung von Execution und Nachfrage steuert ungefähr die letzten fünf Punkte zur Lücke von 25 Punkten bei. Mer lag im gesamten Zeitraum Aug–Nov in Norwegen konstant über dem Marktdurchschnitt (1.0), mit einem Höchstwert von 1.34 im Oktober. Eviny erreichte in Norwegen im August maximal 0.80 und endete im November bei 0.66, nach nur einer teilweisen Erholung auf 0.73 im Oktober.
In Schweden zeigten beide Betreiber stärkere Schwankungen — angesichts der kleineren Netze erwartbar. Mer Schweden meldete im September 2025 überhaupt keine Daten, ein Daten-Ausreißer, der als Lücke im Chart sichtbar ist. Ohne diesen Monat lag der Durchschnitt von Mer Schweden über August, Oktober und November bei 1.01. Eviny Schweden erreichte im September mit 0.76 seinen Höchstwert.
Sieben Szenarien, dieselbe Schlussfolgerung
Um das Ergebnis einem Stresstest zu unterziehen, haben wir sieben verschiedene Szenarien berechnet — mit unterschiedlichen einbezogenen Ländern, Gewichtungen der Standort-Scores und unter Ausschluss der wenig belastbaren frühen schwedischen Daten.
| Szenario | Mer | Eviny |
|---|---|---|
| Basisszenario (alle Länder, Aug–Nov) | 68.0% | 32.0% |
| Nur Nordics (NO + SE) | 65.4% | 34.6% |
| Nur Norwegen | 63.9% | 36.1% |
| Sep–Nov für SE (Aug mit geringer Datenqualität ausgeschlossen) | 67.1% | 32.9% |
| Nur Standort-Scores (ohne Execution oder Nachfrage) | 63.1% | 36.9% |
| Nach EVSE gewichtete Standort-Scores | 62.3% | 37.7% |
| Gleiche Ländergewichtung | 70.7% | 29.3% |
Selbst das für Eviny großzügigste Szenario — eine Gewichtung der Standort-Scores nach der Anzahl der EVSEs an jeder Station — sieht Mer bei 62.3%. Das am wenigsten großzügige — gleiche Ländergewichtung — gibt Mer 70.7%. Die Deal-Aufteilung von 43/57 liegt außerhalb jedes Szenarios, das wir konstruieren konnten.
Rücktest mit tatsächlichen Lademinuten
Scoring-Modelle sind nur dann nützlich, wenn sie die Realität abbilden. Deshalb haben wir die Aufteilung des Pulse-Scores mit den tatsächlich erfassten Schnelllade-Minuten im selben Zeitraum Aug–Nov 2025 verglichen. Deutschland verfügte damals nicht über Echtzeitdaten auf Minutenebene, Norwegen und Schweden hingegen schon — und diese beiden Märkte stehen für 82% des kombinierten Pulse-Scores.
| Markt | Pulse-Prognose | Tatsächliche Minuten | Delta |
|---|---|---|---|
| Norwegen | Mer 63.9% | Mer 65.1% | +1.2pp |
| Schweden | Mer 69.3% | Mer 83.6% | +14.2pp |
| Nordics gesamt | Mer 65.4% | Mer 65.9% | +0.6pp |
Das kombinierte Ergebnis für die Nordics weicht um 0.6 Prozentpunkte ab. In Norwegen — dem dominierenden Markt mit der tiefsten Datenbasis — schrumpft die Differenz auf 1.2 Punkte. Die Pulse-Methodik bildet die tatsächliche Auslastung dort, wo die Daten am verlässlichsten sind, nahezu exakt ab.
Schweden weist eine größere Lücke zwischen Pulse-Prognose und tatsächlichen Minuten auf, und der Daten-Ausreißer erklärt sie nicht: Mer Schweden meldete im September 2025 null Minuten, was seinen tatsächlichen Anteil nur nach unten ziehen kann; dennoch lagen die tatsächlichen Minuten über der Prognose. Die kleinen schwedischen Stichproben machen den Vergleich anfällig für Verzerrungen. Norwegen, wo für beide Netze umfangreiche und konsistente Daten vorliegen, ist der aussagekräftigere Vergleich.
Das Rücktestergebnis ist aus zwei Gründen wichtig. Erstens bestätigt es, dass die Pulse-Komponenten — Standortqualität, Execution und Nachfrage — zu einem Score kombiniert werden, der die tatsächlichen Marktergebnisse widerspiegelt. Zweitens gibt es uns Vertrauen in die deutschen Schätzungen, wo wir die Auslastung damals nicht direkt messen konnten. Da unsere Echtzeitabdeckung inzwischen Deutschland und weitere europäische Märkte umfasst, werden künftige M&A-Analysen Execution-Daten für alle drei Länder einbeziehen.
Warum spiegelte der Deal die Daten also nicht wider?
Der Pulse-Score misst den operativen Wert — Standortqualität, Execution, Nachfrage. Bei Fusionsbewertungen fließen jedoch Faktoren ein, die Pulse nicht erfasst. Mehrere davon könnten Eviny begünstigen.
- Vertragslaufzeiten. Falls Eviny längere Standortvereinbarungen zu besseren Konditionen hält als Mer, erhöht der Kapitalwert dieser Verträge den Portfoliowert unabhängig von der aktuellen Auslastung. Standort-Scores verraten dir, wo eine Station steht; Vertragsbedingungen verraten dir, wie lange du sie dort behalten darfst. In einem Markt, in dem erstklassige Standorte an Verkehrsachsen zunehmend umkämpft sind, ist Laufzeit ein Wert.
- Strategische Dynamik. Statkraft hat seit Jahren öffentlich signalisiert, Mer veräußern zu wollen, ohne einen Käufer zu finden. Das Unternehmen hat zudem erklärt, künftig nicht Mehrheitsgesellschafter seines Ladegeschäfts sein zu wollen. Hinzu kommt die öffentliche Kritik, der Statkraft wegen verlustbringender, nicht zum Kerngeschäft gehörender Aktivitäten ausgesetzt war — allen voran EV-Laden und Biokraftstoffe. Das ergibt eine Verhandlungsdynamik, die dem Verkäufer nicht zugutekommt. Die Annahme eines Anteils von 43% vermeidet zudem die Veröffentlichung einer revidierten Standalone-Bewertung von Mer, die einen Verlust hätte realisieren können. Zumindest kurzfristig.
- Kostenbasis und EBITDA-Marge. Eviny ist in der Branche dafür bekannt, schlank aufgestellt zu sein — minimale Backend-Komplexität, eine vergleichsweise einfache App, ein pragmatischer Ansatz bei CPMS und Organisation. Mer arbeitet mit eigenen Backend-Systemen und einer größeren Unternehmensstruktur. Wenn Eviny bei niedrigeren Umsätzen vergleichbare oder bessere EBITDA-Margen erzielt, wird diese operative Effizienz im Deal eingepreist.
Was das bedeutet
Die Differenz von 25 Prozentpunkten zwischen dem Pulse-Wert und dem Transaktionswert sagt uns etwas Wichtiges: Bei M&A-Deals im EV-Lademarkt ist operative Exzellenz noch nicht der zentrale Werttreiber. Asset-Qualität, Vertragskonditionen, Kostenstruktur und Verhandlungsmacht dominieren weiterhin. Mit der Reifung des Marktes und sinkenden Margen wird sich das ändern. Die CPOs, die stark umsetzen, werden irgendwann auch entsprechend bewertet werden.
Statkraft ist nun Minderheitseigner eines Gemeinschaftsunternehmens, gegenüber dem das Unternehmen finanziell weiterhin stark exponiert ist. Das schafft eine interessante Spannung. Wird das fusionierte Unternehmen die objektiv und messbar stärkere Marke Mer nutzen, um zusätzlichen Wert aus seinem kombinierten Standortportfolio zu ziehen? Oder wird der neue Mehrheitsgesellschafter Mer in die schlankere und kosteneffizientere Marke Eviny integrieren?
Die Zeit wird es zeigen. Die Daten werden es uns zuerst sagen.
Korrigiert am 6 October 2026: Allein die Standort-Scores geben Mer bereits 63.1%, sodass die Gewichtung von Umsetzung und Nachfrage rund fünf der 25 Punkte hinzufügt, statt den Großteil der Differenz zu erklären; außerdem ist die Erklärung zum Schweden-Backtest nun korrekt herum formuliert.