Mer krijgt 43% van de gezamenlijke onderneming. Eviny krijgt 57%. Dat is de deal die Statkraft en Eviny Group sloten toen zij overeenkwamen hun snellaadnetwerken in Noorwegen, Zweden en Duitsland te fuseren. Maar wordt die verdeling door de operationele data ondersteund?
We hebben beide netwerken doorgerekend met onze Pulse-methodologie — hetzelfde raamwerk dat locatiewaarde, operationele slagkracht van de operator en marktvraag samenbrengt in één vergelijkbare score. De uitkomst: het netwerk van Mer scoort ongeveer 68% van het gecombineerde totaal. Geen 43%.
Dat is een verschil van 25 procentpunten. En dat verschil blijft overeind in elk scenario dat we hebben getest.
Liever kijken? Hier is de versie van 4 minuten.
Wat we hebben gemeten
De Pulse-score voor elk netwerk bestaat uit drie componenten, berekend per land en vervolgens opgeteld over alle markten:
- Locatiescore — hoe goed elk afzonderlijk station is gepositioneerd, op basis van verkeerspatronen, vraagdichtheid en bereikbaarheid. Opgeteld over alle FC-stations in het netwerk.
- Executiefactor — hoe effectief de CPO het potentieel van een locatie omzet in daadwerkelijke benutting, gemeten ten opzichte van marktgemiddelden. Boven 1.0 betekent bovengemiddelde prestaties.
- Marktvraag — de totale adresseerbare vraag naar snelladen in elk land, gebaseerd op de BEV-vloot, laadfrequentie en sessievolumes.
Omdat Eviny in december 2025 stopte met het rapporteren van realtime data, gebruikten we de periode van vier maanden van augustus tot en met november 2025 — de laatste periode waarin beide operators volledige datadekking in de Nordics hadden.
De netwerken in cijfers
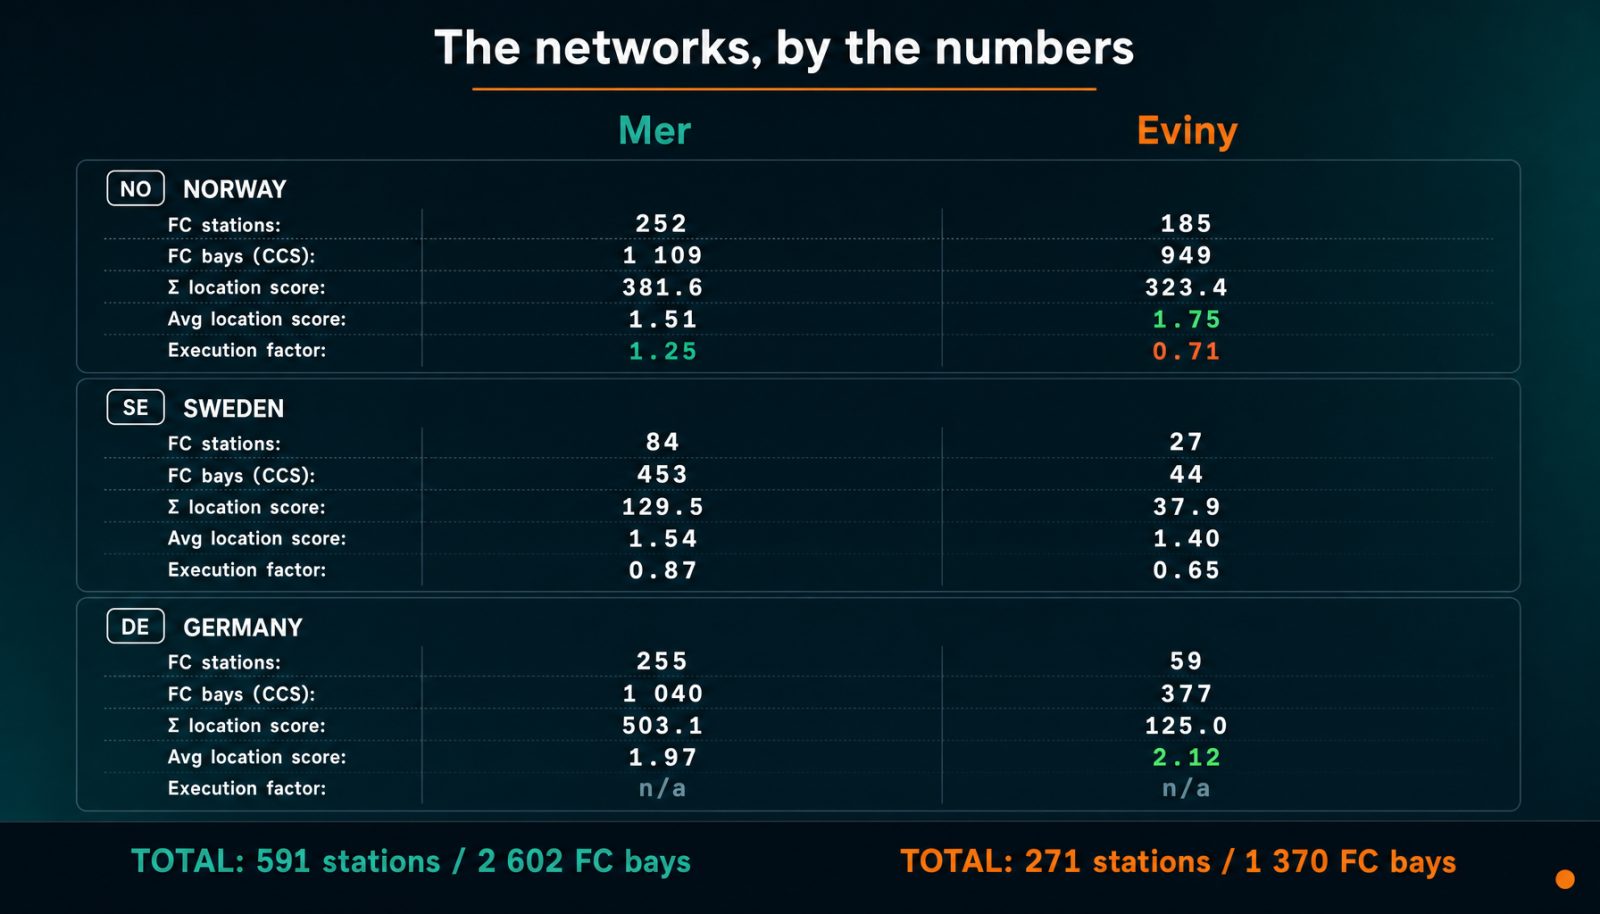
De aantallen stations vertellen op zichzelf al een verhaal. Mer exploiteert 591 FC-stations met actieve realtime rapportage in de drie markten; Eviny heeft er 271. Mer beheert 2 602 CCS-laadpunten tegenover 1 370 voor Eviny. In Duitsland — de grootste EV-markt van Europa gemeten naar BEV-vloot — heeft Mer meer dan vier keer zoveel locaties als Eviny.
Maar omvang is niet alles. De Noorse stations van Eviny hebben een opvallend hogere gemiddelde locatiescore (1.75 vs 1.51), wat erop wijst dat zij hun locaties goed hebben gekozen. Het probleem is de uitvoering: de gemiddelde executiefactor van Eviny in Noorwegen was in deze periode 0.71 — wat betekent dat de stations slechts 71% realiseerden van de benutting die je op basis van hun locaties zou verwachten. Het Noorse netwerk van Mer kwam uit op 1.25 en zette daarmee 25% meer vraag om dan het model voorspelde.
De uitkomst van de Pulse-score
Door locatiekwaliteit met uitvoering te vermenigvuldigen en te wegen naar marktvraag, krijgen we een totale Pulse-score voor elke operator in alle drie de landen.
Uitsplitsing per land
Noorwegen domineert de berekening en is goed voor 60% van de gecombineerde Pulse-score. Maar ook per afzonderlijk land loopt Mer voor: 63.9% in Noorwegen, 69.3% in Zweden en 80.1% in Duitsland.
De execution-kloof is waar het om draait
Netwerkomvang en locatie doen het meeste werk: op basis van alleen locatiescores heeft Mer al 63.1% in handen (zie de scenario's hieronder). Execution en weging naar vraag voegen grofweg de laatste vijf punten van de kloof van 25 punten toe. Mer presteerde gedurende de hele periode aug-nov in Noorwegen consequent boven het marktgemiddelde (1.0), met een piek van 1.34 in oktober. Eviny piekte in Noorwegen op 0.80 in augustus en eindigde in november op 0.66, met slechts een gedeeltelijk herstel naar 0.73 in oktober.
In Zweden lieten beide operators meer volatiliteit zien — wat gezien de kleinere netwerken te verwachten is. Mer Zweden rapporteerde in september 2025 helemaal geen data, een dataverstoring die zichtbaar is als de onderbreking in de grafiek. Zonder die maand kwam Mer Zweden gemiddeld uit op 1.01 in augustus, oktober en november. Eviny Zweden piekte op 0.76 in september.
Zeven scenario's, dezelfde conclusie
Om de uitkomst te stresstesten, hebben we zeven verschillende scenario's doorgerekend — met variaties in de meegenomen landen, de weging van locatiescores en de vraag of de Zweedse data met lage betrouwbaarheid uit de beginperiode wordt uitgesloten.
| Scenario | Mer | Eviny |
|---|---|---|
| Basisscenario (alle landen, aug-nov) | 68.0% | 32.0% |
| Alleen Nordics (NO + SE) | 65.4% | 34.6% |
| Alleen Noorwegen | 63.9% | 36.1% |
| Sep-nov voor SE (aug met lage betrouwbaarheid weggelaten) | 67.1% | 32.9% |
| Alleen locatiescores (geen execution of vraag) | 63.1% | 36.9% |
| Locatiescores gewogen naar EVSE | 62.3% | 37.7% |
| Gelijke weging per land | 70.7% | 29.3% |
Zelfs het meest gunstige scenario voor Eviny — locatiescores wegen op basis van het aantal EVSE's per station — zet Mer nog op 62.3%. Het minst gunstige scenario — gelijke weging per land — geeft Mer 70.7%. De dealverdeling van 43/57 valt buiten elk scenario dat we konden construeren.
Terugtesten aan de hand van daadwerkelijke laadminuten
Scoringsmodellen zijn alleen bruikbaar als ze de werkelijkheid volgen. Daarom vergeleken we de verdeling volgens de Pulse-score met de daadwerkelijke snellaadminuten die tijdens dezelfde periode aug-nov 2025 werden geregistreerd. Duitsland beschikte destijds niet over realtime data op minutenniveau, maar Noorwegen en Zweden wel — en samen zijn die twee markten goed voor 82% van de gecombineerde Pulse-score.
| Markt | Pulse-voorspelling | Daadwerkelijke minuten | Delta |
|---|---|---|---|
| Noorwegen | Mer 63.9% | Mer 65.1% | +1.2pp |
| Zweden | Mer 69.3% | Mer 83.6% | +14.2pp |
| Nordics gecombineerd | Mer 65.4% | Mer 65.9% | +0.6pp |
Het gecombineerde resultaat voor de Nordics wijkt 0.6 procentpunt af. In Noorwegen — de dominante markt met de meest uitgebreide data — loopt het verschil terug tot 1.2 punt. De Pulse-methodologie volgt de daadwerkelijke benutting vrijwel exact waar de data het betrouwbaarst is.
Zweden laat een grotere kloof zien tussen de Pulse-voorspelling en de daadwerkelijke minuten, en de dataverstoring verklaart die niet: Mer Zweden rapporteerde in september 2025 nul minuten, wat het daadwerkelijke aandeel alleen maar omlaag kan trekken, terwijl de daadwerkelijke minuten alsnog boven de voorspelling uitkwamen. De kleine Zweedse steekproeven maken de vergelijking ruisgevoelig. Noorwegen, waar beide netwerken uitgebreide en consistente data hebben, is de zinvollere vergelijking.
De uitkomst van de backtest is om twee redenen relevant. Ten eerste bevestigt zij dat de Pulse-componenten — locatiekwaliteit, uitvoering en vraag — samen een score vormen die werkelijke marktuitkomsten weerspiegelt. Ten tweede geeft zij ons vertrouwen in de Duitse schattingen, waar we de benutting destijds niet rechtstreeks konden meten. Nu onze realtime dekking zich ook uitstrekt tot Duitsland en andere Europese markten, zullen toekomstige M&A-analyses executiondata voor alle drie de landen bevatten.
Waarom weerspiegelde de deal de data dan niet?
De Pulse-score meet operationele waarde — locatiekwaliteit, uitvoering, vraag. Maar fusiewaarderingen prijzen ook factoren in die Pulse niet vastlegt. Verschillende daarvan kunnen in het voordeel van Eviny werken.
- Contractduur. Als Eviny langere locatieovereenkomsten heeft tegen betere voorwaarden dan Mer, verhoogt de netto contante waarde van die contracten de portefeuillewaarde, ongeacht de huidige benutting. Locatiescores vertellen je waar een station staat; contractvoorwaarden vertellen je hoelang je het daar mag houden. In een markt waarin toplocaties langs de weg steeds meer worden betwist, is looptijd waarde.
- Strategische dynamiek. Statkraft heeft al jaren publiekelijk aangegeven Mer te willen afstoten, zonder een koper te vinden. Het heeft ook verklaard in de toekomst geen meerderheidsaandeelhouder van zijn laadbedrijf te willen zijn. Voeg daar de publieke kritiek aan toe waarmee Statkraft te maken kreeg vanwege verlieslatende niet-kernactiviteiten — met EV-laden en biobrandstof als voornaamste voorbeelden — en er ontstaat een onderhandelingsdynamiek die niet in het voordeel van de verkoper werkt. Het accepteren van een belang van 43% voorkomt ook dat een herziene standalonewaardering van Mer moet worden gepubliceerd, die mogelijk een verlies zou hebben vastgelegd. Ten minste op korte termijn.
- Kostenbasis en EBITDA-marge. Eviny staat in de sector bekend als een organisatie die lean opereert — minimale backendcomplexiteit, een relatief eenvoudige app en een no-nonsensebenadering van CPMS en organisatie. Mer werkt met eigen backendsystemen en een grotere bedrijfsstructuur. Als Eviny met lagere omzet vergelijkbare of betere EBITDA-marges realiseert, wordt die operationele efficiëntie in de deal ingeprijsd.
Wat het betekent
Het verschil van 25 procentpunten tussen de Pulse-waarde en de dealwaarde zegt ons iets belangrijks: bij M&A in EV-laden is operationele excellentie nog niet de voornaamste waarderingsdriver. De kwaliteit van assets, contractvoorwaarden, kostenstructuur en onderhandelingsmacht geven nog steeds de doorslag. Naarmate de markt volwassen wordt en marges onder druk komen te staan, zal dat veranderen. De CPOs die sterk uitvoeren, zullen uiteindelijk ook daarnaar worden gewaardeerd.
Statkraft is nu minderheidsaandeelhouder van een joint venture waaraan het financieel sterk blootgesteld blijft. Dat creëert een interessante spanning. Zal de gefuseerde entiteit het objectief en meetbaar sterkere merk Mer benutten om extra waarde te halen uit haar gecombineerde locatieportfolio? Of zal de nieuwe meerderheidsaandeelhouder Mer onderbrengen in het slankere en kostenefficiëntere merk Eviny?
De tijd zal het leren. De data vertellen het ons eerder.
Gecorrigeerd op 6 October 2026: alleen de locatiescores geven Mer al 63.1%, waardoor de weging van uitvoering en vraag ongeveer vijf van de 25 punten toevoegt, in plaats van het grootste deel van het verschil te verklaren. Ook loopt de toelichting op de Sweden-backtest nu in de juiste richting.