Mer ottiene il 43% della società risultante dalla fusione. Eviny il 57%. È questo l’accordo raggiunto da Statkraft ed Eviny Group per fondere le rispettive reti di ricarica rapida in Norvegia, Svezia e Germania. Ma i dati operativi giustificano questa ripartizione?
Abbiamo analizzato entrambe le reti con la nostra metodologia Pulse — lo stesso framework che combina qualità delle location, capacità esecutiva dell’operatore e domanda di mercato in un unico punteggio comparabile. Il risultato: la rete Mer totalizza circa il 68% del valore complessivo. Non il 43%.
Si tratta di uno scarto di 25 punti percentuali. E persiste in ogni scenario che abbiamo testato.
Preferisci guardare? Ecco la versione da 4 minuti.
Cosa abbiamo misurato
Il punteggio Pulse di ciascuna rete si basa su tre componenti, calcolate per Paese e poi sommate su tutti i mercati:
- Punteggio della location — quanto è ben posizionata ciascuna singola stazione, in base ai flussi di traffico, alla densità della domanda e all’accessibilità. Sommato su tutte le stazioni FC della rete.
- Fattore di esecuzione — quanto efficacemente il CPO trasforma il potenziale della location in utilizzo effettivo, misurato rispetto alle medie di mercato. Un valore superiore a 1.0 indica una performance superiore alla media.
- Domanda di mercato — la domanda totale indirizzabile di ricarica rapida in ciascun Paese, basata sul parco BEV, sulla frequenza di ricarica e sui volumi di sessioni.
Poiché Eviny ha smesso di comunicare dati in tempo reale nel dicembre 2025, abbiamo utilizzato la finestra di quattro mesi da agosto a novembre 2025 — l’ultimo periodo in cui entrambi gli operatori disponevano di una copertura dati completa nei Paesi nordici.
Le reti, in cifre
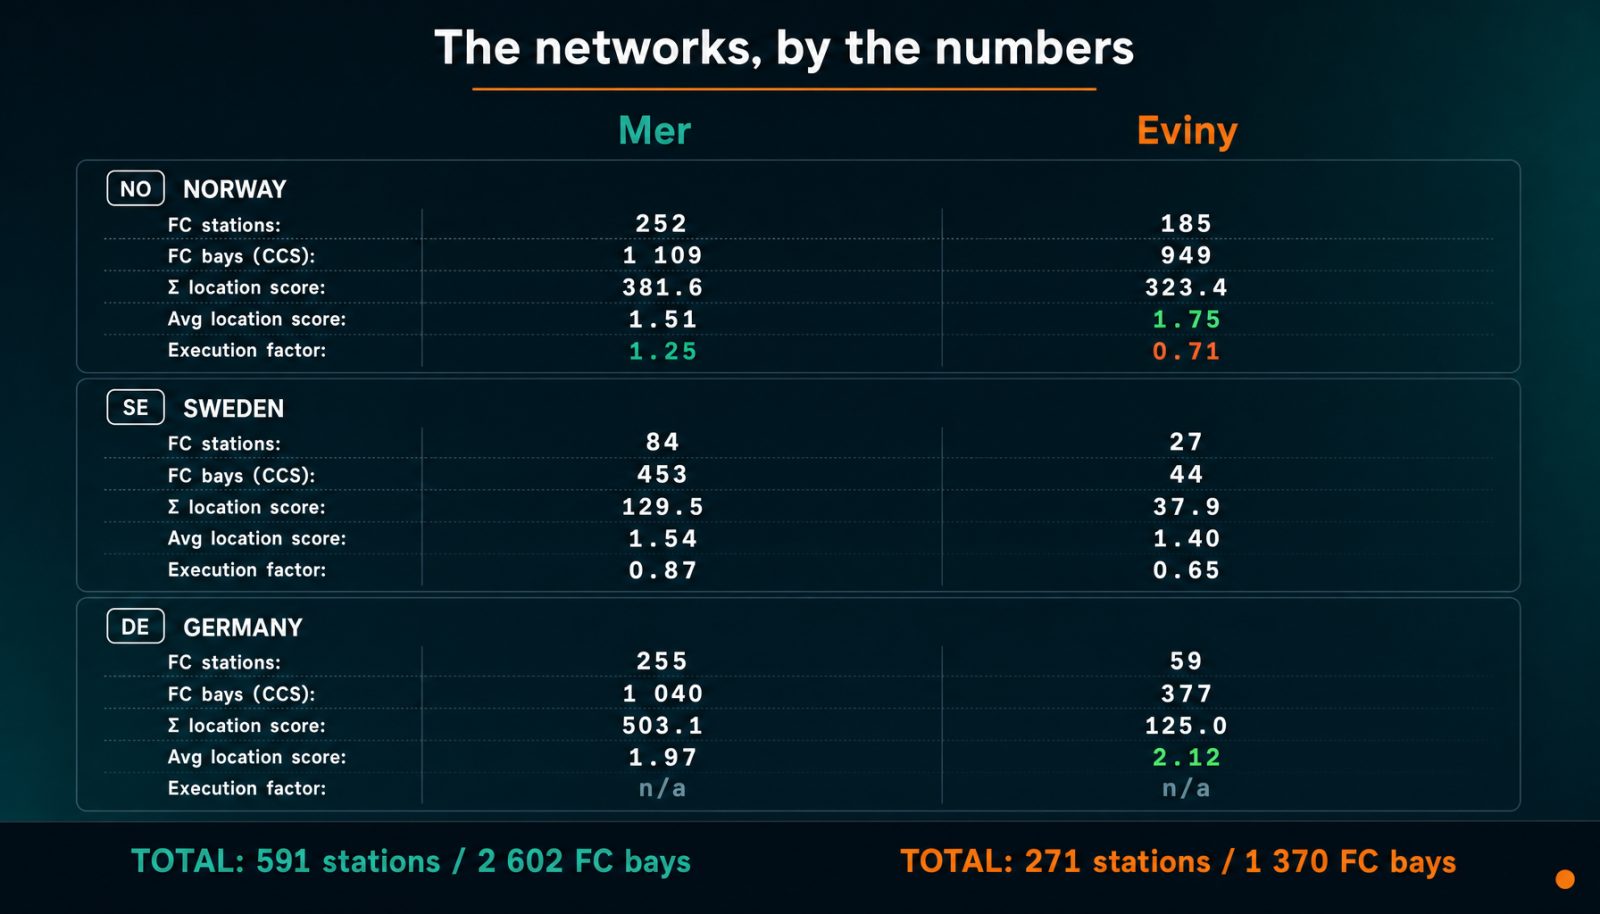
I soli numeri delle stazioni raccontano già una storia. Mer gestisce 591 stazioni FC con reporting attivo in tempo reale nei tre mercati; Eviny ne ha 271. Mer gestisce 2 602 stalli CCS contro i 1 370 di Eviny. In Germania — il più grande mercato EV d’Europa per parco BEV — Mer supera Eviny di oltre quattro a uno.
Ma le dimensioni non sono tutto. Le stazioni norvegesi di Eviny hanno un punteggio medio di location sensibilmente più alto (1.75 contro 1.51), il che suggerisce che abbia scelto bene dove installarsi. Il problema è l’esecuzione: il fattore medio di esecuzione di Eviny in Norvegia durante questo periodo è stato 0.71 — cioè le sue stazioni hanno intercettato solo il 71% dell’utilizzo atteso in base alle loro location. La rete norvegese di Mer ha raggiunto 1.25, convertendo il 25% di domanda in più rispetto a quanto previsto dal modello.
Il risultato del punteggio Pulse
Moltiplicando la qualità delle location per l’esecuzione e ponderando in base alla domanda di mercato, otteniamo un punteggio Pulse totale per ciascun operatore nei tre Paesi.
Ripartizione per Paese
La Norvegia domina il calcolo, rappresentando il 60% del punteggio Pulse combinato. Ma anche isolando i singoli Paesi, Mer è in testa ovunque: 63.9% in Norvegia, 69.3% in Svezia, 80.1% in Germania.
Il divario nell’esecuzione è il punto centrale
Le dimensioni della rete e le location fanno gran parte del lavoro: considerando solo i punteggi delle location, Mer detiene già il 63.1% (vedi gli scenari sotto). L’esecuzione e la ponderazione della domanda aggiungono circa gli ultimi cinque punti dello scarto di 25 punti. Mer ha operato costantemente sopra la media di mercato (1.0) in Norvegia durante tutto il periodo agosto-novembre, con un picco di 1.34 in ottobre. Eviny ha toccato il picco di 0.80 in Norvegia ad agosto e ha chiuso a 0.66 a novembre, con un recupero solo parziale a 0.73 in ottobre.
In Svezia entrambi gli operatori hanno mostrato maggiore volatilità — prevedibile, viste le reti più piccole. Mer Svezia non ha riportato alcun dato nel settembre 2025, un’anomalia nei dati visibile come interruzione nel grafico. Escludendo quel mese, Mer Svezia ha registrato una media di 1.01 tra agosto, ottobre e novembre. Eviny Svezia ha raggiunto un picco di 0.76 in settembre.
Sette scenari, stessa conclusione
Per sottoporre il risultato a stress test, abbiamo elaborato sette scenari diversi — variando i Paesi inclusi, il modo in cui i punteggi delle location vengono ponderati e l’eventuale esclusione dei dati svedesi iniziali a bassa affidabilità.
| Scenario | Mer | Eviny |
|---|---|---|
| Caso base (tutti i Paesi, agosto-novembre) | 68.0% | 32.0% |
| Solo Paesi nordici (NO + SE) | 65.4% | 34.6% |
| Solo Norvegia | 63.9% | 36.1% |
| Set-nov per la SE (escluso agosto a bassa affidabilità) | 67.1% | 32.9% |
| Solo punteggi delle location (senza esecuzione né domanda) | 63.1% | 36.9% |
| Punteggi delle location ponderati per EVSE | 62.3% | 37.7% |
| Ponderazione uguale per Paese | 70.7% | 29.3% |
Lo scenario più favorevole a Eviny — ponderare i punteggi delle location in base al numero di EVSE in ogni stazione — colloca comunque Mer al 62.3%. Quello meno favorevole — ponderazione uguale per Paese — porta Mer al 70.7%. La ripartizione dell’accordo, 43/57, resta al di fuori di ogni scenario che abbiamo potuto costruire.
Verifica retrospettiva sui minuti di ricarica effettivi
I modelli di scoring sono utili solo se riflettono la realtà. Abbiamo quindi confrontato la ripartizione del punteggio Pulse con i minuti effettivi di ricarica rapida registrati nello stesso periodo agosto-novembre 2025. All’epoca, la Germania non disponeva di dati in tempo reale a livello di minuto, mentre Norvegia e Svezia sì — e questi due mercati rappresentano l’82% del punteggio Pulse combinato.
| Mercato | Previsione Pulse | Minuti effettivi | Delta |
|---|---|---|---|
| Norvegia | Mer 63.9% | Mer 65.1% | +1.2pp |
| Svezia | Mer 69.3% | Mer 83.6% | +14.2pp |
| Paesi nordici combinati | Mer 65.4% | Mer 65.9% | +0.6pp |
Il risultato aggregato dei Paesi nordici si discosta di 0.6 punti percentuali. In Norvegia — il mercato dominante, con i dati più completi — lo scarto si riduce a 1.2 punti. La metodologia Pulse segue quasi esattamente l’utilizzo effettivo là dove i dati sono più affidabili.
La Svezia mostra uno scarto più ampio tra previsione Pulse e minuti effettivi, e l’anomalia nei dati non lo spiega: Mer Svezia ha riportato zero minuti nel settembre 2025, il che può solo ridurre la sua quota effettiva, eppure i minuti effettivi sono comunque risultati superiori alla previsione. Le ridotte dimensioni del campione svedese rendono il confronto più rumoroso. La Norvegia, dove entrambe le reti dispongono di dati approfonditi e coerenti, è il confronto più significativo.
Il risultato della verifica retrospettiva conta per due ragioni. Primo, convalida che le componenti di Pulse — qualità delle location, esecuzione e domanda — si combinano in un punteggio che riflette gli esiti reali di mercato. Secondo, ci dà fiducia nelle stime tedesche, dove all’epoca non potevamo misurare direttamente l’utilizzo. Ora che la nostra copertura in tempo reale si estende alla Germania e ad altri mercati europei, le future analisi M&A includeranno dati di esecuzione per tutti e tre i Paesi.
Perché, allora, l’accordo non ha rispecchiato i dati?
Il punteggio Pulse misura il valore operativo — qualità delle location, esecuzione, domanda. Ma le valutazioni nelle fusioni incorporano fattori che Pulse non cattura. Diversi di questi fattori potrebbero favorire Eviny.
- Durata dei contratti. Se Eviny detiene accordi più lunghi per le location e a condizioni migliori rispetto a Mer, il valore attuale netto di tali contratti aumenta il valore del portafoglio indipendentemente dall’utilizzo corrente. I punteggi delle location indicano dove si trova una stazione; i termini contrattuali indicano per quanto tempo puoi mantenerla lì. In un mercato in cui le migliori posizioni lungo le arterie stradali sono sempre più contese, la durata della disponibilità è valore.
- Dinamiche strategiche. Da anni Statkraft segnala pubblicamente di voler cedere Mer, senza aver trovato un acquirente. Ha inoltre dichiarato di non voler essere in futuro l’azionista di maggioranza della propria attività di ricarica. A ciò si aggiunge l’attenzione pubblica che Statkraft ha ricevuto per le iniziative non core in perdita — ricarica EV e biocarburanti in primis — e ne risulta una dinamica negoziale che non favorisce il venditore. Accettare una quota del 43% evita anche di dover pubblicare una valutazione standalone rivista di Mer che avrebbe potuto cristallizzare una perdita. Almeno nel breve termine.
- Base costi e margine EBITDA. Eviny è nota nel settore per operare in modo snello — complessità backend minima, un’app relativamente semplice, un approccio pragmatico a CPMS e organizzazione. Mer opera con sistemi backend interni e una struttura aziendale più ampia. Se Eviny consegue margini EBITDA comparabili o migliori con ricavi inferiori, questa efficienza operativa viene incorporata nel prezzo dell’accordo.
Cosa significa
Il divario di 25 punti percentuali tra il valore Pulse e il valore dell’operazione ci dice qualcosa di importante: nell’M&A della ricarica EV, l’eccellenza operativa non è ancora il principale driver di valutazione. Qualità degli asset, condizioni contrattuali, struttura dei costi e potere negoziale continuano a dominare. Con la maturazione del mercato e la compressione dei margini, questo cambierà. I CPO capaci di eseguire bene finiranno per essere valutati di conseguenza.
Statkraft è ora azionista di minoranza di una joint company alla quale resta fortemente esposta sul piano finanziario. Questo crea una tensione interessante. L’entità risultante dalla fusione sfrutterà il brand Mer, oggettivamente e misurabilmente più forte, per estrarre ulteriore valore dal portafoglio combinato di location? Oppure il suo nuovo azionista di maggioranza assorbirà Mer nel brand Eviny, più snello ed efficiente sul fronte dei costi?
Lo dirà il tempo. Ma prima lo diranno i dati.
Corretto il 6 October 2026: i soli punteggi delle location assegnano già a Mer il 63.1%, quindi la ponderazione di execution e domanda aggiunge circa cinque dei 25 punti anziché spiegare la maggior parte del divario, e ora la spiegazione del backtest sulla Svezia segue la direzione corretta.