Mer obtient 43 % de l'entreprise issue du rapprochement. Eviny en obtient 57 %. C'est l'accord conclu par Statkraft et Eviny Group lorsqu'ils ont accepté de fusionner leurs réseaux de recharge rapide en Norvège, en Suède et en Allemagne. Mais les données opérationnelles justifient-elles cette répartition ?
Nous avons soumis les deux réseaux à notre méthodologie Pulse — le même cadre d'analyse qui combine qualité des emplacements, performance de l'opérateur et demande du marché en un score unique comparable. Résultat : le réseau Mer représente environ 68 % du total combiné. Pas 43 %.
Soit un écart de 25 points de pourcentage. Et il se maintient dans chacun des scénarios que nous avons testés.
Vous préférez regarder ? Voici la version en 4 minutes.
Ce que nous avons mesuré
Le score Pulse de chaque réseau repose sur trois composantes, calculées pays par pays puis additionnées sur l'ensemble des marchés :
- Score d'emplacement — le positionnement de chaque station, évalué à partir des flux de trafic, de la densité de la demande et de l'accessibilité. Additionné pour toutes les stations FC du réseau.
- Facteur d'exécution — l'efficacité avec laquelle le CPO transforme le potentiel d'un emplacement en utilisation réelle, mesurée par rapport aux moyennes de marché. Au-dessus de 1.0, il indique une surperformance.
- Demande du marché — la demande totale adressable en recharge rapide dans chaque pays, fondée sur le parc de BEV, la fréquence de recharge et les volumes de sessions.
Eviny ayant cessé de publier des données en temps réel en décembre 2025, nous avons utilisé la fenêtre de quatre mois allant d'août à novembre 2025 — dernière période durant laquelle les deux opérateurs bénéficiaient d'une couverture complète des données dans les pays nordiques.
Les réseaux en chiffres
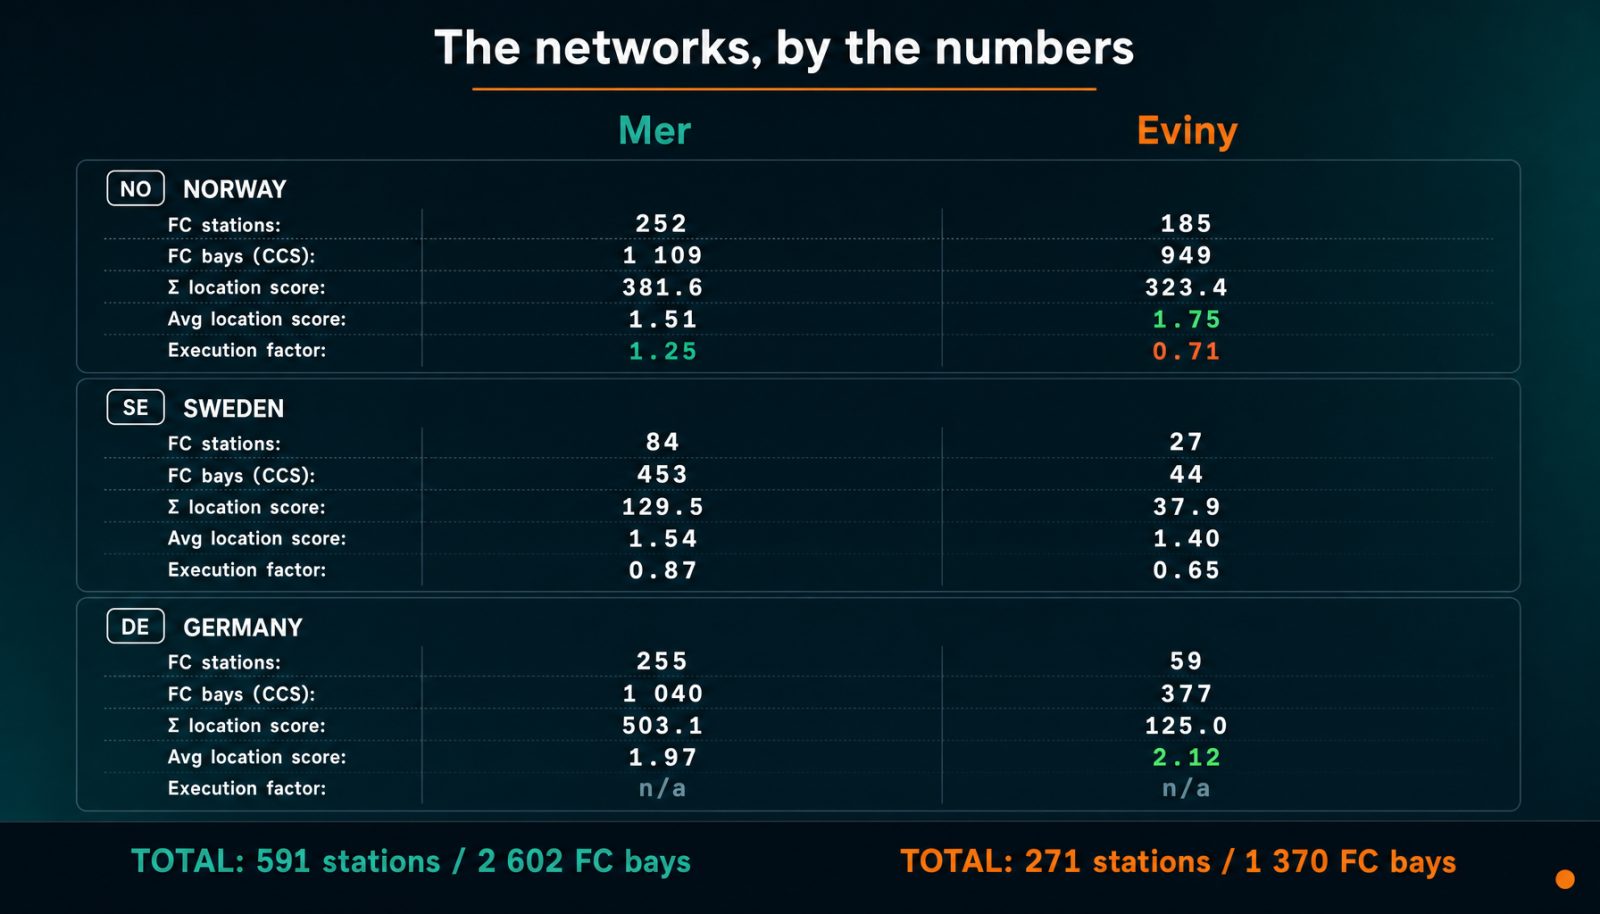
Les seuls nombres de stations racontent déjà une histoire. Mer exploite 591 stations FC avec remontée active de données en temps réel sur les trois marchés ; Eviny en compte 271. Mer gère 2 602 points de recharge CCS, contre 1 370 pour Eviny. En Allemagne — premier marché européen du véhicule électrique en parc de BEV — Mer compte plus de quatre fois plus de stations qu'Eviny.
Mais la taille ne fait pas tout. Les stations norvégiennes d'Eviny affichent un score d'emplacement moyen nettement plus élevé (1.75 contre 1.51), ce qui suggère que l'opérateur a bien choisi ses implantations. Le problème, c'est l'exécution : le facteur d'exécution moyen d'Eviny en Norvège sur cette période était de 0.71 — autrement dit, ses stations n'ont capté que 71 % de l'utilisation attendue compte tenu de leurs emplacements. Le réseau norvégien de Mer a atteint 1.25, transformant 25 % de demande supplémentaire par rapport à ce que prévoyait le modèle.
Le résultat du score Pulse
En multipliant la qualité des emplacements par l'exécution, puis en pondérant le tout par la demande du marché, nous obtenons un score Pulse total pour chaque opérateur sur les trois pays.
Répartition par pays
La Norvège domine le calcul, représentant 60 % du score Pulse combiné. Mais même en isolant chaque pays, Mer est en tête partout : 63.9 % en Norvège, 69.3 % en Suède, 80.1 % en Allemagne.
L'écart d'exécution, c'est le cœur du sujet
La taille du réseau et les emplacements font l'essentiel du travail : sur les seuls scores d'emplacement, Mer détient déjà 63.1 % (voir les scénarios ci-dessous). L'exécution et la pondération par la demande ajoutent environ les cinq derniers points à l'écart de 25 points. Mer a constamment opéré au-dessus de la moyenne de marché (1.0) en Norvège durant la période août-novembre, avec un pic à 1.34 en octobre. Eviny a culminé à 0.80 en Norvège en août et terminé à 0.66 en novembre, après un rebond seulement partiel à 0.73 en octobre.
En Suède, les deux opérateurs ont affiché davantage de volatilité — ce qui est attendu compte tenu de la taille plus réduite des réseaux. Mer Suède n'a communiqué aucune donnée en septembre 2025, une anomalie visible sous la forme du creux dans le graphique. Hors ce mois, Mer Suède a atteint une moyenne de 1.01 en août, octobre et novembre. Eviny Suède a culminé à 0.76 en septembre.
Sept scénarios, même conclusion
Pour mettre le résultat à l'épreuve, nous avons testé sept scénarios différents — en faisant varier les pays inclus, la pondération des scores d'emplacement et l'exclusion ou non des premières données suédoises à faible niveau de confiance.
| Scénario | Mer | Eviny |
|---|---|---|
| Cas de base (tous pays, août-novembre) | 68.0% | 32.0% |
| Pays nordiques uniquement (NO + SE) | 65.4% | 34.6% |
| Norvège uniquement | 63.9% | 36.1% |
| Sept-nov. pour la SE (août à faible niveau de confiance exclu) | 67.1% | 32.9% |
| Scores d'emplacement uniquement (sans exécution ni demande) | 63.1% | 36.9% |
| Scores d'emplacement pondérés par EVSE | 62.3% | 37.7% |
| Pondération égale des pays | 70.7% | 29.3% |
Le scénario le plus favorable à Eviny — qui pondère les scores d'emplacement selon le nombre d'EVSE de chaque station — place encore Mer à 62.3 %. Le moins favorable — une pondération égale des pays — attribue 70.7 % à Mer. La répartition de l'accord, 43/57, se situe en dehors de tous les scénarios que nous avons pu construire.
Validation rétrospective face aux minutes de recharge réelles
Les modèles de scoring ne sont utiles que s'ils reflètent la réalité. Nous avons donc comparé la répartition du score Pulse aux minutes réelles de recharge rapide enregistrées durant la même période, d'août à novembre 2025. À l'époque, l'Allemagne ne disposait pas de données en temps réel au niveau de la minute, mais la Norvège et la Suède en disposaient — et ces deux marchés représentent 82 % du score Pulse combiné.
| Marché | Prévision Pulse | Minutes réelles | Écart |
|---|---|---|---|
| Norvège | Mer 63.9% | Mer 65.1% | +1.2pp |
| Suède | Mer 69.3% | Mer 83.6% | +14.2pp |
| Pays nordiques combinés | Mer 65.4% | Mer 65.9% | +0.6pp |
Le résultat combiné pour les pays nordiques ne s'écarte que de 0.6 point de pourcentage. En Norvège — le marché dominant et celui qui offre les données les plus robustes — l'écart se réduit à 1.2 point. La méthodologie Pulse suit presque exactement l'utilisation réelle là où les données sont les plus fiables.
La Suède affiche un écart plus large entre la prévision Pulse et les minutes réelles, sans que l'anomalie de données ne l'explique : Mer Suède a remonté zéro minute en septembre 2025, ce qui ne peut que tirer sa part réelle vers le bas ; pourtant, les minutes réelles restent supérieures à la prévision. La petite taille des échantillons suédois rend la comparaison plus bruitée. La Norvège, où les deux réseaux disposent de données riches et cohérentes, constitue la comparaison la plus pertinente.
Le résultat de cette validation rétrospective compte pour deux raisons. D'abord, il confirme que les composantes Pulse — qualité des emplacements, exécution et demande — se combinent en un score qui reflète les résultats réels du marché. Ensuite, il nous donne confiance dans les estimations allemandes, où nous ne pouvions pas mesurer directement l'utilisation à l'époque. Notre couverture en temps réel s'étendant désormais à l'Allemagne et à d'autres marchés européens, les futures analyses de M&A intégreront des données d'exécution sur les trois pays.
Pourquoi l'accord n'a-t-il donc pas reflété les données ?
Le score Pulse mesure la valeur opérationnelle — qualité des emplacements, exécution, demande. Mais les valorisations de fusion intègrent des facteurs que Pulse ne capte pas. Plusieurs d'entre eux pourraient jouer en faveur d'Eviny.
- Durée des contrats. Si Eviny détient des contrats d'emplacement plus longs et à de meilleures conditions que Mer, la valeur actuelle nette de ces contrats revalorise le portefeuille, quelle que soit l'utilisation actuelle. Les scores d'emplacement indiquent où se trouve une station ; les termes du contrat indiquent combien de temps tu pourras l'y maintenir. Sur un marché où les meilleurs emplacements routiers sont de plus en plus disputés, la durée de détention a de la valeur.
- Dynamique stratégique. Statkraft indique publiquement depuis des années vouloir céder Mer, sans avoir trouvé d'acquéreur. Le groupe a également déclaré ne pas vouloir rester l'actionnaire majoritaire de son activité de recharge à l'avenir. Ajoute à cela l'attention publique portée aux activités non stratégiques déficitaires de Statkraft — recharge EV et biocarburants en tête — et l'on obtient une dynamique de négociation qui ne favorise pas le vendeur. Accepter une participation de 43 % permet aussi d'éviter de publier une valorisation standalone révisée de Mer qui aurait pu matérialiser une perte. Du moins à court terme.
- Base de coûts et marge d'EBITDA. Eviny est connu dans le secteur pour fonctionner avec une structure légère — une complexité backend minimale, une application relativement simple, une approche pragmatique du CPMS et de l'organisation. Mer opère avec des systèmes backend internes et une structure corporate plus importante. Si Eviny dégage des marges d'EBITDA comparables ou supérieures avec moins de revenus, cette efficacité opérationnelle est intégrée dans le prix de l'accord.
Ce que cela signifie
L’écart de 25 points de pourcentage entre la valeur Pulse et la valeur de la transaction nous apprend quelque chose d’important : dans les opérations de M&A de la recharge VE, l’excellence opérationnelle n’est pas encore le principal moteur de valorisation. La qualité des actifs, les conditions contractuelles, la structure de coûts et le rapport de force dans les négociations dominent encore. À mesure que le marché mûrira et que les marges se resserreront, cela changera. Les CPOs qui exécutent bien finiront par être valorisés en conséquence.
Statkraft est désormais actionnaire minoritaire d’une société commune à laquelle il reste fortement exposé financièrement. Cela crée une tension intéressante. L’entité fusionnée s’appuiera-t-elle sur la marque Mer, objectivement et mesurablement plus forte, pour extraire davantage de valeur de son portefeuille de sites combiné ? Ou son nouvel actionnaire majoritaire intégrera-t-il Mer à la marque Eviny, plus légère et plus efficiente en matière de coûts ?
Le temps le dira. Les données nous le diront d’abord.
Correction du 6 octobre 2026 : les scores de localisation à eux seuls donnent déjà à Mer 63.1%, de sorte que la pondération de l’exécution et de la demande ajoute environ cinq des 25 points, au lieu d’expliquer l’essentiel de l’écart ; l’explication du backtest suédois est également désormais présentée dans le bon sens.