Mer se queda con el 43% de la empresa conjunta. Eviny obtiene el 57%. Ese es el acuerdo que Statkraft y Eviny Group cerraron al pactar la fusión de sus redes de carga rápida en Noruega, Suecia y Alemania. Pero ¿respaldan los datos operativos ese reparto?
Sometimos ambas redes a nuestra metodología Pulse —el mismo marco que combina la calidad de las ubicaciones, la ejecución del operador y la demanda de mercado en una única puntuación comparable—. El resultado: la red de Mer representa aproximadamente el 68% del total combinado. No el 43%.
Eso supone una brecha de 25 puntos porcentuales. Y se mantiene en todos los escenarios que probamos.
¿Prefieres verlo? Aquí tienes la versión de 4 minutos.
Qué medimos
La puntuación Pulse de cada red se construye a partir de tres componentes, calculados por país y después sumados para todos los mercados:
- Puntuación de ubicación — la calidad de posicionamiento de cada estación individual, en función de los patrones de tráfico, la densidad de demanda y la accesibilidad. Se suma para todas las estaciones de carga rápida de la red.
- Factor de ejecución — la eficacia con la que el CPO convierte el potencial de una ubicación en utilización real, medida frente a las medias de mercado. Por encima de 1.0 implica un rendimiento superior.
- Demanda de mercado — la demanda total direccionable de carga rápida en cada país, basada en el parque de BEV, la frecuencia de carga y los volúmenes de sesiones.
Dado que Eviny dejó de reportar datos en tiempo real en diciembre de 2025, utilizamos la ventana de cuatro meses de agosto a noviembre de 2025: el último periodo en el que ambos operadores contaban con cobertura completa de datos en los países nórdicos.
Las redes, en cifras
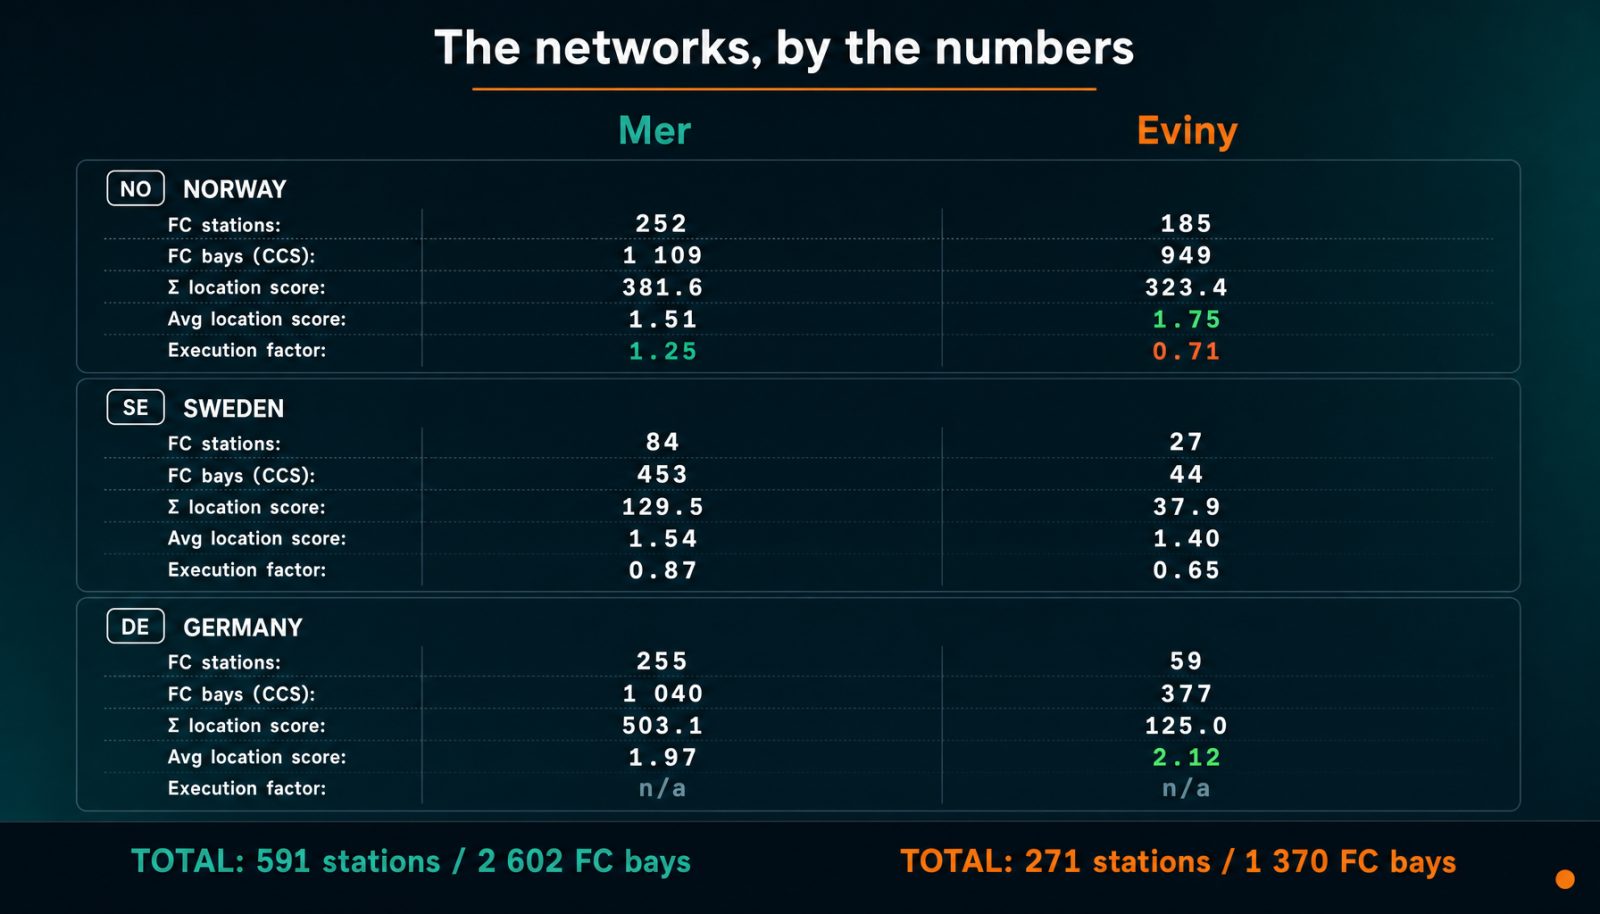
El número de estaciones por sí solo ya cuenta una historia. Mer opera 591 estaciones de carga rápida con datos activos en tiempo real en los tres mercados; Eviny tiene 271. Mer gestiona 2 602 conectores CCS frente a los 1 370 de Eviny. En Alemania —el mayor mercado de vehículos eléctricos de Europa por parque de BEV— Mer supera a Eviny en una proporción de más de cuatro a uno.
Pero el tamaño no lo es todo. Las estaciones noruegas de Eviny tienen una puntuación media de ubicación notablemente superior (1.75 frente a 1.51), lo que sugiere que eligieron bien sus emplazamientos. El problema está en la ejecución: el factor medio de ejecución de Eviny en Noruega durante este periodo fue de 0.71, lo que significa que sus estaciones captaron solo el 71% de la utilización esperable dadas sus ubicaciones. La red noruega de Mer alcanzó 1.25, convirtiendo un 25% más de demanda de lo que predecía el modelo.
El resultado de la puntuación Pulse
Multiplicar la calidad de la ubicación por la ejecución y ponderar por la demanda de mercado nos da una puntuación Pulse total para cada operador en los tres países.
Desglose por país
Noruega domina el cálculo y representa el 60% de la puntuación Pulse combinada. Pero incluso al aislar cada país, Mer lidera en todos: 63.9% en Noruega, 69.3% en Suecia y 80.1% en Alemania.
La brecha de ejecución es la clave
El tamaño de la red y las ubicaciones hacen la mayor parte del trabajo: solo por puntuaciones de ubicación, Mer ya concentra el 63.1% (véanse los escenarios a continuación). La ejecución y la ponderación por demanda aportan aproximadamente los últimos cinco puntos de la brecha de 25 puntos. Mer operó sistemáticamente por encima de la media del mercado (1.0) en Noruega durante todo el periodo de agosto a noviembre, alcanzando un máximo de 1.34 en octubre. Eviny alcanzó un máximo de 0.80 en Noruega en agosto y cerró noviembre en 0.66, con solo una recuperación parcial hasta 0.73 en octubre.
En Suecia, ambos operadores mostraron más volatilidad, algo esperable dadas las redes más pequeñas. Mer Suecia no reportó ningún dato en septiembre de 2025, una anomalía visible como el hueco en el gráfico. Excluyendo ese mes, Mer Suecia promedió 1.01 entre agosto, octubre y noviembre. Eviny Suecia alcanzó un máximo de 0.76 en septiembre.
Siete escenarios, la misma conclusión
Para poner a prueba la solidez del resultado, ejecutamos siete escenarios distintos, variando qué países se incluyen, cómo se ponderan las puntuaciones de ubicación y si se excluyen los primeros datos suecos de baja confianza.
| Escenario | Mer | Eviny |
|---|---|---|
| Caso base (todos los países, ago-nov) | 68.0% | 32.0% |
| Solo países nórdicos (NO + SE) | 65.4% | 34.6% |
| Solo Noruega | 63.9% | 36.1% |
| Sep-nov para SE (se excluye ago de baja confianza) | 67.1% | 32.9% |
| Solo puntuaciones de ubicación (sin ejecución ni demanda) | 63.1% | 36.9% |
| Puntuaciones de ubicación ponderadas por EVSE | 62.3% | 37.7% |
| Ponderación igualitaria por país | 70.7% | 29.3% |
El escenario más favorable para Eviny —ponderar las puntuaciones de ubicación por el número de EVSE en cada estación— sigue situando a Mer en el 62.3%. El menos favorable —una ponderación igualitaria por país— otorga a Mer el 70.7%. El reparto del acuerdo de 43/57 queda fuera de todos los escenarios que pudimos construir.
Validación retrospectiva frente a los minutos de carga reales
Los modelos de puntuación solo son útiles si siguen la realidad. Por eso comparamos el reparto de la puntuación Pulse con los minutos reales de carga rápida registrados durante el mismo periodo de agosto a noviembre de 2025. En ese momento, Alemania no disponía de datos en tiempo real a nivel de minuto, pero Noruega y Suecia sí; y esos dos mercados representan el 82% de la puntuación Pulse combinada.
| Mercado | Predicción Pulse | Minutos reales | Diferencia |
|---|---|---|---|
| Noruega | Mer 63.9% | Mer 65.1% | +1.2pp |
| Suecia | Mer 69.3% | Mer 83.6% | +14.2pp |
| Países nórdicos combinados | Mer 65.4% | Mer 65.9% | +0.6pp |
El resultado combinado de los países nórdicos se desvía en 0.6 puntos porcentuales. En Noruega —el mercado dominante y con los datos más profundos— la brecha se reduce a 1.2 puntos. La metodología Pulse sigue la utilización real casi con exactitud allí donde los datos son más fiables.
Suecia muestra una brecha más amplia entre la predicción Pulse y los minutos reales, y la anomalía de datos no la explica: Mer Suecia reportó cero minutos en septiembre de 2025, lo que solo puede reducir su cuota real; aun así, los minutos reales quedaron por encima de la predicción. El tamaño reducido de las muestras suecas introduce ruido en la comparación. Noruega, donde ambas redes cuentan con datos amplios y consistentes, es la comparación más significativa.
El resultado de la validación retrospectiva importa por dos razones. Primero, valida que los componentes de Pulse —calidad de la ubicación, ejecución y demanda— se combinan en una puntuación que refleja resultados reales de mercado. Segundo, nos da confianza en las estimaciones alemanas, donde entonces no podíamos medir directamente la utilización. Ahora que nuestra cobertura en tiempo real se extiende a Alemania y otros mercados europeos, los futuros análisis de M&A incluirán datos de ejecución en los tres países.
Entonces, ¿por qué el acuerdo no reflejó los datos?
La puntuación Pulse mide el valor operativo: calidad de ubicación, ejecución y demanda. Pero las valoraciones de una fusión incorporan factores que Pulse no captura. Varios de ellos podrían favorecer a Eviny.
- Duración de los contratos. Si Eviny cuenta con acuerdos de ubicación más largos y en mejores condiciones que Mer, el valor actual neto de esos contratos eleva el valor de la cartera, independientemente de la utilización actual. Las puntuaciones de ubicación indican dónde está una estación; las condiciones contractuales indican cuánto tiempo puedes mantenerla allí. En un mercado donde las ubicaciones privilegiadas junto a las carreteras son cada vez más disputadas, la permanencia tiene valor.
- Dinámicas estratégicas. Statkraft ha señalado públicamente durante años que quiere desprenderse de Mer, sin encontrar comprador. También ha declarado que no quiere seguir siendo el accionista mayoritario de su negocio de recarga. Si a eso se suma el escrutinio público al que se ha enfrentado Statkraft por sus negocios no estratégicos con pérdidas —la carga de VE y los biocombustibles, entre los principales—, surge una dinámica de negociación que no favorece al vendedor. Aceptar una participación del 43% también evita tener que publicar una valoración independiente revisada de Mer que podría haber materializado una pérdida. Al menos a corto plazo.
- Base de costes y margen EBITDA. Eviny es conocida en el sector por operar con una estructura ligera: mínima complejidad de backend, una aplicación relativamente sencilla y un enfoque directo de su CPMS y organización. Mer opera con sistemas de backend propios y una estructura corporativa más amplia. Si Eviny obtiene márgenes EBITDA comparables o superiores con menores ingresos, esa eficiencia operativa se incorpora al precio del acuerdo.
Qué significa
La brecha de 25 puntos porcentuales entre el valor Pulse y el valor de la operación nos dice algo importante: en las operaciones de M&A de recarga de VE, la excelencia operativa aún no es el principal impulsor de valoración. La calidad de los activos, las condiciones contractuales, la estructura de costes y la capacidad de negociación siguen dominando. A medida que el mercado madure y los márgenes se estrechen, eso cambiará. Los CPO que ejecuten bien acabarán siendo valorados en consecuencia.
Statkraft es ahora accionista minoritario de una empresa conjunta ante la que sigue manteniendo una elevada exposición financiera. Esto crea una tensión interesante. ¿Aprovechará la entidad fusionada la marca Mer, objetivamente y cuantificablemente más sólida, para extraer valor adicional de su cartera combinada de ubicaciones? ¿O su nuevo propietario mayoritario integrará Mer en la marca Eviny, más ágil y eficiente en costes?
El tiempo lo dirá. Los datos nos lo dirán antes.
Corrección del 6 de octubre de 2026: las puntuaciones de ubicación por sí solas ya otorgan a Mer un 63.1%, por lo que la ponderación de ejecución y demanda añade alrededor de cinco de los 25 puntos, en lugar de explicar la mayor parte de la brecha, y la explicación del backtest de Suecia ahora está en el sentido correcto.