Mer, ortak şirketin %43'ünü alıyor. Eviny ise %57'sini. Statkraft ve Eviny Group'un Norveç, İsveç ve Almanya'daki hızlı şarj ağlarını birleştirme konusunda vardığı anlaşma bu. Peki operasyonel veriler bu dağılımı destekliyor mu?
Her iki ağı da Pulse metodolojimizden geçirdik — konum kalitesini, operatör performansını ve pazar talebini tek, karşılaştırılabilir bir skorda birleştiren aynı çerçeve. Sonuç: Mer'in ağı toplam skorun yaklaşık %68'ini oluşturuyor. %43'ünü değil.
Bu, 25 puanlık bir fark demek. Ve test ettiğimiz her senaryoda varlığını koruyor.
İzlemeyi mi tercih edersiniz? İşte 4 dakikalık sürüm.
Neyi ölçtük?
Her ağ için Pulse skoru, ülke bazında hesaplanıp ardından tüm pazarlar genelinde toplanan üç bileşenden oluşur:
- Konum skoru — trafik örüntüleri, talep yoğunluğu ve erişilebilirliğe göre her bir istasyonun ne kadar iyi konumlandığı. Ağdaki tüm FC istasyonları için toplamı alınır.
- Operasyon faktörü — CPO'nun konum potansiyelini gerçek kullanıma ne kadar etkin dönüştürdüğü; pazar ortalamalarına göre ölçülür. 1.0'ın üzeri, pazarın üzerinde performans anlamına gelir.
- Pazar talebi — BEV parkı, şarj sıklığı ve seans hacimlerine göre her ülkedeki toplam adreslenebilir hızlı şarj talebi.
Eviny, Aralık 2025'te gerçek zamanlı veri raporlamayı durdurduğu için Ağustos-Kasım 2025 arasındaki dört aylık pencereyi kullandık — her iki operatörün de Nordik ülkelerde tam veri kapsamına sahip olduğu son dönem buydu.
Rakamlarla ağlar
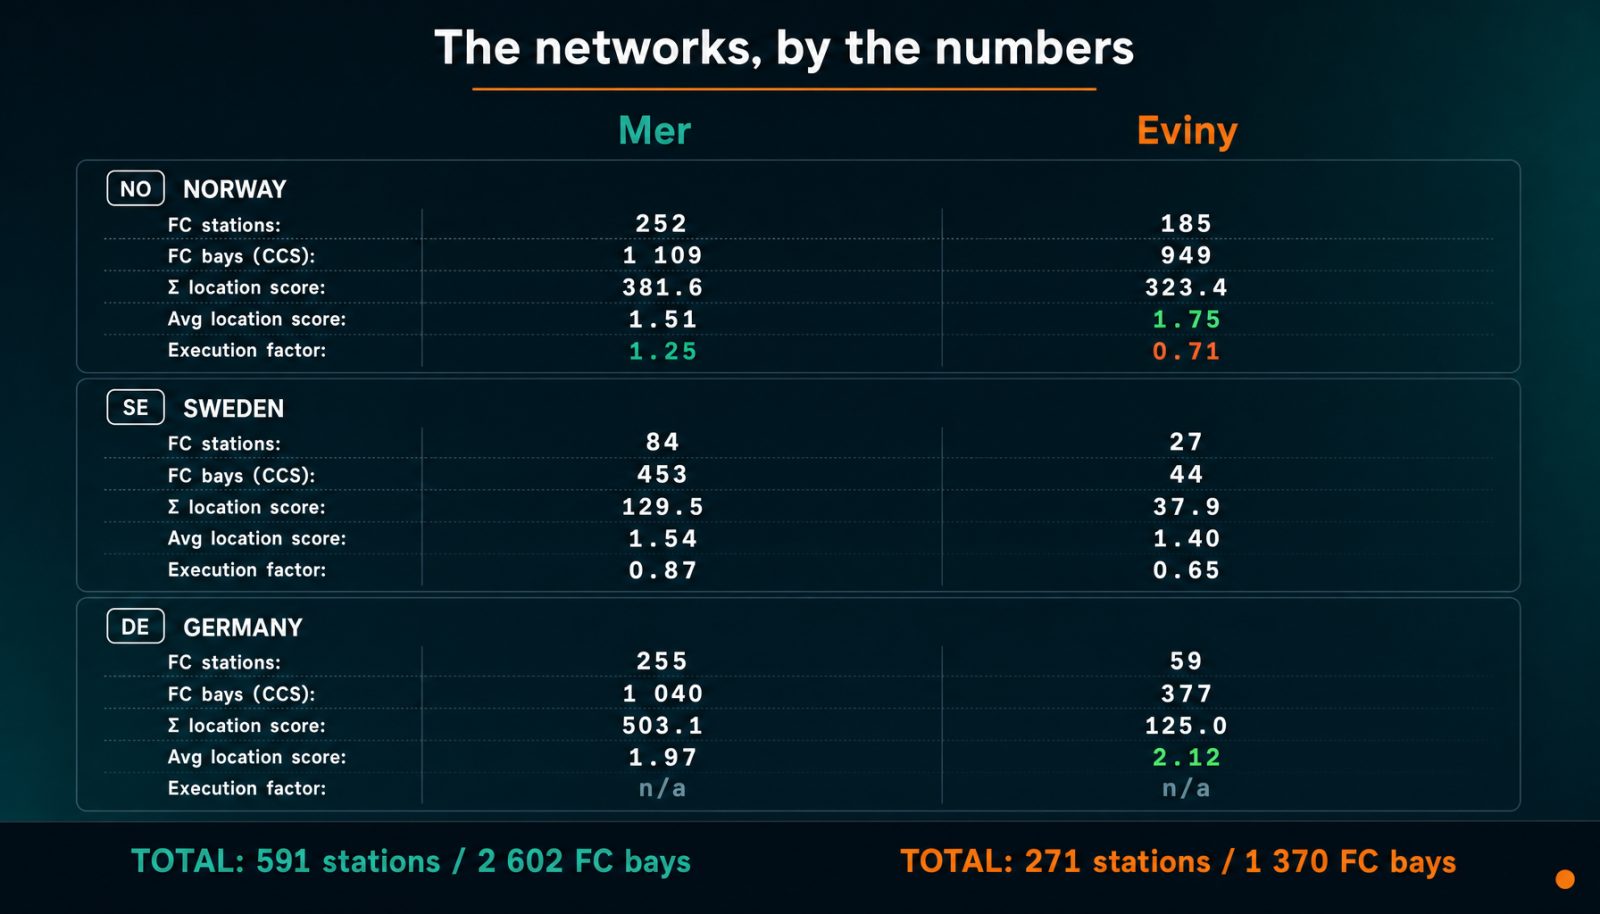
İstasyon sayıları tek başına bile bir hikâye anlatıyor. Mer, üç pazarda aktif gerçek zamanlı raporlamaya sahip 591 FC istasyonu işletiyor; Eviny'nin ise 271 istasyonu var. Mer'in 2 602 CCS şarj noktasına karşılık Eviny'nin 1 370 noktası bulunuyor. Avrupa'nın BEV parkı bakımından en büyük EV pazarı olan Almanya'da Mer, Eviny'yi dörde birden fazla geride bırakıyor.
Ancak büyüklük her şey değil. Eviny'nin Norveç'teki istasyonları kayda değer ölçüde daha yüksek ortalama konum skoruna sahip (1.75'e karşı 1.51); bu da noktalarını iyi seçtiğini düşündürüyor. Sorun operasyon: Eviny'nin bu dönemde Norveç'teki ortalama operasyon faktörü 0.71'di — yani istasyonları, konumlarının gerektirdiği beklenen kullanımın yalnızca %71'ini yakaladı. Mer'in Norveç ağı 1.25'e ulaştı ve modelin öngördüğünden %25 daha fazla talebi dönüştürdü.
Pulse skoru sonucu
Konum kalitesini operasyonla çarpıp pazar talebiyle ağırlıklandırdığımızda, her operatör için üç ülke genelinde toplam bir Pulse skoru elde ediyoruz.
Ülke bazında dağılım
Norveç, birleşik Pulse skorunun %60'ını oluşturarak hesaplamaya hâkim. Ancak ülkeleri tek tek ele aldığımızda da Mer her yerde önde: Norveç'te %63.9, İsveç'te %69.3, Almanya'da %80.1.
Asıl hikâye operasyon farkında
Ağ büyüklüğü ve konum işin büyük kısmını yapıyor: yalnızca konum skorlarına göre bile Mer şimdiden %63.1 paya sahip (aşağıdaki senaryolara bakın). Operasyon ve talep ağırlıklandırması, 25 puanlık farkın kabaca son beş puanını ekliyor. Mer, Ağu-Kas dönemi boyunca Norveç'te istikrarlı biçimde pazar ortalamasının (1.0) üzerinde çalıştı ve Ekim'de 1.34 ile zirve yaptı. Eviny Norveç'te Ağustos'ta 0.80 ile zirve yaptı, Kasım'da 0.66'ya geriledi; Ekim'de yalnızca kısmi bir toparlanmayla 0.73'e ulaştı.
İsveç'te her iki operatör de daha fazla dalgalanma gösterdi — daha küçük ağlar düşünüldüğünde bu beklenen bir durum. Mer İsveç, Eylül 2025'te hiç veri raporlamadı; grafikte boşluk olarak görülen bu durum bir veri kesintisi. Bu ay hariç tutulduğunda Mer İsveç, Ağustos, Ekim ve Kasım genelinde ortalama 1.01'e ulaştı. Eviny İsveç ise Eylül'de 0.76 ile zirve yaptı.
Yedi senaryo, aynı sonuç
Sonucu sağlamlık testine tabi tutmak için yedi farklı senaryo çalıştırdık — hangi ülkelerin dahil edildiğini, konum skorlarının nasıl ağırlıklandırıldığını ve düşük güven düzeyine sahip erken dönem İsveç verilerinin hariç tutulup tutulmadığını değiştirdik.
| Senaryo | Mer | Eviny |
|---|---|---|
| Baz senaryo (tüm ülkeler, Ağu-Kas) | 68.0% | 32.0% |
| Yalnızca Nordik ülkeler (NO + SE) | 65.4% | 34.6% |
| Yalnızca Norveç | 63.9% | 36.1% |
| İsveç için Eyl-Kas (düşük güvenli Ağu hariç) | 67.1% | 32.9% |
| Yalnızca konum skorları (operasyon veya talep yok) | 63.1% | 36.9% |
| EVSE ağırlıklı konum skorları | 62.3% | 37.7% |
| Eşit ülke ağırlıklandırması | 70.7% | 29.3% |
Eviny için en cömert senaryo — konum skorlarını her istasyondaki EVSE sayısına göre ağırlıklandırmak — dahi Mer'i %62.3'e yerleştiriyor. En az cömert olanı — eşit ülke ağırlıklandırması — Mer'e %70.7 veriyor. 43/57'lik anlaşma dağılımı, oluşturabildiğimiz her senaryonun dışında kalıyor.
Gerçek şarj dakikalarıyla geriye dönük test
Skorlama modelleri, gerçekliği takip ettikleri ölçüde faydalıdır. Bu nedenle Pulse skoru dağılımını, aynı Ağu-Kas 2025 döneminde kaydedilen gerçek hızlı şarj dakikalarıyla karşılaştırdık. O dönemde Almanya için gerçek zamanlı dakika bazlı veri yoktu; ancak Norveç ve İsveç için vardı — ve bu iki pazar birleşik Pulse skorunun %82'sini oluşturuyor.
| Pazar | Pulse tahmini | Gerçek dakikalar | Fark |
|---|---|---|---|
| Norveç | Mer 63.9% | Mer 65.1% | +1.2pp |
| İsveç | Mer 69.3% | Mer 83.6% | +14.2pp |
| Birleşik Nordik pazar | Mer 65.4% | Mer 65.9% | +0.6pp |
Birleşik Nordik sonucu 0.6 yüzde puan sapıyor. En derin veriye sahip baskın pazar Norveç'te fark 1.2 puana iniyor. Pulse metodolojisi, verinin en güvenilir olduğu yerde gerçek kullanımı neredeyse tam olarak takip ediyor.
İsveç, Pulse tahmini ile gerçek dakikalar arasında daha geniş bir fark gösteriyor ve veri kesintisi bunu açıklamıyor: Mer İsveç Eylül 2025'te sıfır dakika raporladı; bu durum gerçek payını yalnızca aşağı çekebilir, ancak gerçek dakikalar yine de tahminin üzerinde geldi. İsveç'teki küçük örneklem büyüklükleri karşılaştırmayı gürültülü hâle getiriyor. Her iki ağın da derin ve tutarlı veriye sahip olduğu Norveç, daha anlamlı karşılaştırma sunuyor.
Geriye dönük test sonucu iki nedenle önemli. Birincisi, Pulse bileşenlerinin — konum kalitesi, operasyon ve talep — gerçek pazar sonuçlarını yansıtan bir skorda birleştiğini doğruluyor. İkincisi, o dönemde kullanımı doğrudan ölçemediğimiz Almanya tahminlerine güvenmemizi sağlıyor. Gerçek zamanlı kapsamımız artık Almanya'ya ve diğer Avrupa pazarlarına da uzandığından, gelecekteki M&A analizleri üç ülkenin tamamında operasyon verisini içerecek.
Peki anlaşma neden verileri yansıtmadı?
Pulse skoru operasyonel değeri ölçüyor — konum kalitesi, operasyon, talep. Ancak birleşme değerlemeleri, Pulse'un yakalayamadığı faktörleri de fiyatlar. Bu faktörlerin birkaçı Eviny'nin lehine olabilir.
- Sözleşme süresi. Eviny, Mer'e kıyasla daha iyi koşullarla daha uzun süreli lokasyon anlaşmalarına sahipse, bu sözleşmelerin net bugünkü değeri mevcut kullanımdan bağımsız olarak portföyün değerini artırır. Konum skorları size istasyonun nerede olduğunu söyler; sözleşme koşulları ise onu orada ne kadar süreyle tutabileceğinizi. Birinci sınıf yol kenarı lokasyonlarının giderek daha fazla rekabete açıldığı bir pazarda, kullanım süresi değerdir.
- Stratejik dinamikler. Statkraft, yıllardır Mer'i elden çıkarmak istediğini ancak alıcı bulamadığını kamuoyuna açık biçimde belirtiyor. Ayrıca ileriye dönük olarak şarj girişiminde çoğunluk hissedarı olmak istemediğini de ifade etti. Buna Statkraft'ın zarar eden çekirdek dışı girişimler — başta EV şarjı ve biyoyakıt — nedeniyle karşı karşıya kaldığı kamuoyu baskısını eklediğinizde, satıcının lehine olmayan bir müzakere dinamiği ortaya çıkıyor. %43 hisseyi kabul etmek, zararı somutlaştırabilecek Mer için revize edilmiş bağımsız bir değerleme yayımlama zorunluluğunu da ortadan kaldırıyor. En azından kısa vadede.
- Maliyet tabanı ve EBITDA marjı. Eviny, sektörde yalın işletme modeliyle tanınıyor — minimum backend karmaşıklığı, görece basit bir uygulama, CPMS ve organizasyona yönelik pragmatik bir yaklaşım. Mer ise şirket içi backend sistemleri ve daha büyük bir kurumsal yapıyla çalışıyor. Eviny, daha düşük gelirle karşılaştırılabilir veya daha iyi EBITDA marjları sağlıyorsa, bu operasyonel verimlilik anlaşmanın fiyatına yansır.
Bu ne anlama geliyor?
Pulse değeri ile anlaşma değeri arasındaki 25 yüzde puanlık fark bize önemli bir şey söylüyor: EV şarj sektöründeki birleşme ve satın almalarda operasyonel mükemmellik henüz birincil değerleme unsuru değil. Varlık kalitesi, sözleşme koşulları, maliyet yapısı ve müzakere gücü hâlâ belirleyici. Pazar olgunlaştıkça ve marjlar daraldıkça bu değişecek. Operasyonel icrada başarılı olan CPO'lar er ya da geç buna uygun şekilde değerlenecek.
Statkraft artık, finansal açıdan yüksek ölçüde maruz kalmayı sürdürdüğü ortak şirketin azınlık ortağı. Bu ilginç bir gerilim yaratıyor. Birleşen yapı, birleşik lokasyon portföyünden ilave değer çıkarmak için nesnel olarak ve ölçülebilir biçimde daha güçlü olan Mer markasından yararlanacak mı? Yoksa yeni çoğunluk sahibi Mer'i daha yalın ve maliyet açısından daha verimli Eviny markasının çatısı altında mı toplayacak?
Zaman gösterecek. Ama veriler önce gösterecek.
6 October 2026 tarihinde düzeltildi: yalnızca lokasyon puanları Mer'e zaten 63.1% veriyor; dolayısıyla icra ve talep ağırlıklandırması farkın büyük kısmını açıklamak yerine 25 puanın yaklaşık beşini ekliyor ve Sweden geriye dönük test açıklaması artık doğru yönde ilerliyor.