这就是8月的故事,一句话说完。本文其余部分,则是支撑这句话的测量结果。这次我们采用了略有不同的样本:典型度假目的地法国和意大利,典型度假客源地荷兰,以及从7月延续观察的瑞士和三个北欧市场。12 379座站点、59 069个DC充电车位,两个月均为同一批站点,因此只有当驾驶者动起来,数字才会变动。
更想看视频?这是 4 分钟版。
一个高峰周六,随后漫长回落
固定样本25 991个DC充电车位的日负荷百分比,2026年7月20日至8月31日
负荷 = 充电分钟数 ÷(充电车位数 × 当日分钟数)。每天均为相同车位。来源:Chargalytics。
日度图表仅采用两个月中每一天均被观测到的充电车位。月度比较则采用7月至少出现24天、8月至少出现28天的站点,并对工作日进行平衡;7月14日至17日发生的四天数据源中断已被剔除。
图表中的法国曲线,是一座只有一侧的山。7月下旬连续两个周六超过24%,8月1日达到26.8%,8日为26.2%,此后每个周六都低于前一个。月底没有出现对应的回升——这对那些按周日晚返程高峰来配置站点的人来说颇为尴尬。人们结伴出发,却零散返程。出发是一根尖峰,返程只是个传闻。
意大利慢了一周,于8月8日以25.0%见顶。随后是Ferragosto——全国哪儿也不去的一天。长周末所在的周六负荷仅为14.6%,低于7月的任何一个周六。充电站也跟着放了假。
北欧曲线讲述了另一半故事。瑞典的周六负荷从7月中旬的19.9%一路降至8月底的11.9%,期间几乎没有起伏;挪威也是同样的形状。那里没有8月高峰。只有7月,然后是返程;而返程是一道斜坡,不是一面断崖。
| 周六 | 法国 | 意大利 | 荷兰 | 挪威 | 瑞典 |
|---|---|---|---|---|---|
| 7月18日 | 24.6 | 22.3 | 14.7 | 18.8 | 19.9 |
| 7月25日 | 25.4 | 19.7 | 14.6 | 18.3 | 18.9 |
| 8月1日 | 26.8 | 24.2 | 14.1 | 16.7 | 17.4 |
| 8月8日 | 26.2 | 25.0 | 14.2 | 15.0 | 15.0 |
| 8月15日 — Ferragosto | 22.8 | 14.6 | 13.4 | 12.5 | 12.2 |
| 8月22日 | 20.6 | 17.2 | 14.0 | 12.5 | 11.6 |
| 8月29日 | 17.3 | 15.6 | 14.5 | 11.7 | 11.9 |
每个市场都有高峰时段,只是不是同一个小时。
把视角从一天缩小到一小时,假期原来有一张时间表。法国、意大利和瑞士都在周六上午十点达到峰值。不是周五傍晚,也不是周日下午:是周六上午。原因在于租赁周期。法国和意大利的度假出租房通常按周六到周六交接,于是全国人在同一天退房、入住;而第一次充电停靠,恰好是在离家200 km处、孩子们开始嚷着要吃午饭的时候。法国快充网络在周六十点的负荷为22.6%,而普通工作日中段一小时平均仅为7.9%。法国一个周六上午,抵得上三个周二。
2026年8月每周各小时的负荷百分比,所有DC站点,当地时间
按充电车位加权,所有50 kW及以上DC站点,8月四个固定周。来源:Chargalytics。
北欧作息不同,因为他们做的是另一件事。没人会按周六到周六租一间瑞典小屋;那是你自己的,或者是你父母的,你在工作允许时就去。因此,挪威在周五中午达到峰值——出发前往度假地;瑞典和芬兰则在周日上午十一点达到峰值——返程回家。三个市场,三个高峰时段,一个共同习惯:没有人会在周六下午出门。两种度假文化,两种交通模式,E6上的站点和A7上的站点需要针对不同的周次来建设。7月,北欧高峰出现在同样的时段,只是更高。挪威最繁忙的一小时当时为27.9%,如今为20.1%,且高峰从周六移至周五——这正是游客离开、本地人重新找回自己周末时,一个市场该有的样子。
| 市场 | 峰值日 | 较周二至周四溢价 | 峰值小时(当地时间) |
|---|---|---|---|
| 法国 | 周六 | +42% | 周六 10:00 |
| 意大利 | 周六 | +39% | 周六 10:00 |
| 芬兰 | 星期日 | +29% | 周日 11:00 |
| 瑞典 | 星期日 | +27% | 周日 11:00 |
| 挪威 | 星期五 | +18% | 周五 12:00 |
| 瑞士 | 星期六 | +18% | 周六 10:00 |
| 荷兰 | 星期五 | +7% | 周五 11:00 |
再看荷兰:最繁忙的时段是周五上午十一点,整个周五也只比周二至周四的平均水平高出 7%。这不是假日模式,而是一个午休很长的工作周。先记住这一点,两节后再说。
北欧还回来了
| 市场 | 站点 | 充电车位 | 7 月 | 8 月 | 变化 |
|---|---|---|---|---|---|
| 意大利 | 2 632 | 8 005 | 10.6% | 10.2% | −3.0% |
| 瑞士 | 1 559 | 3 456 | 7.2% | 6.7% | −6.9% |
| 法国 | 3 712 | 19 947 | 12.3% | 10.8% | −12.3% |
| 荷兰 | 752 | 3 873 | 12.0% | 10.5% | −12.6% |
| 挪威 | 1 280 | 10 402 | 12.2% | 9.7% | −20.8% |
| 芬兰 | 1 030 | 5 046 | 10.1% | 7.8% | −22.6% |
| 瑞典 | 1 414 | 8 340 | 11.7% | 8.5% | −26.9% |
一个月内,7 月负载的五分之一到四分之一消失了。瑞典降幅最大,达 26.9%,芬兰和挪威紧随其后。撑起夏季激增的那些市场,也正是将其回吐的市场——这是本文最不令人意外的一句话,却依然是商业论证中最重要的一句。意大利和瑞士几乎没有变化,因为本就没有激增可回吐。法国则介于两者之间,降至 10.8%,跌幅 12%;听起来像是热潮退去,直到你想起它 5 月时只有 7.7%。
负载从地图上的哪里移走
7 月至 8 月负载百分比变化:最偏远的五分之一站点与最城市化的五分之一站点
按各市场内的 Chargalytics 位置评分将站点分为五等份。经工作日平衡处理的月度负载,不含 7 月 14–17 日。来源:Chargalytics。
看看各国的负载是从哪里流失的,故事就更清晰了。瑞典最偏远的五分之一站点,流失了 7 月负载的 41.5%;最城市化的五分之一只减少了 17.1%。挪威和芬兰也是同样的分化,偏远站点的流失量是城市站点的四到五倍。7 月的激增发生在城镇之间的道路上,发生在那些正是为这两周而存在的走廊站点;而它也恰恰从那里退去。城市充电站几乎毫无察觉。
意大利则是一幅镜像。其最偏远的五分之一,是整个样本中唯一在 8 月变得更繁忙的组别,上升 3.4%,而城市却空了下来。从充电站的视角看,这就是一个全国度假的国家:米兰没人了,沿海公路上全是人。法国和荷兰也朝着同一方向走,只是更温和。瑞士则各地均匀下降——这正是一个没有夏季高峰的市场应有的样子。没有什么需要回吐,也就没有什么会回吐。
下方的每一个点,都是样本中的一个站点。放大到 Trondheim 以北的 E6,或 Lyon 以南的 A7,你就能看见夏天如何离开。
Urvillers 的排队景象
Relais Urvillers 是位于 Saint-Quentin 与 Laon 之间 A26 高速上的一处 TotalEnergies 服务区,荷兰、比利时和英国的度假车流都经由这条路南下。8 月,它的周度负荷在周六达到 90%、周日 89%、周五 87%,平均每周有二十个独立小时高于 80%。低于 80% 时,司机有时会等候;高于这个水平,则每次都要等。四个车位,150 kW,还有一条按时刻表出现的队伍。这就是一个饱和站点的内部实况。
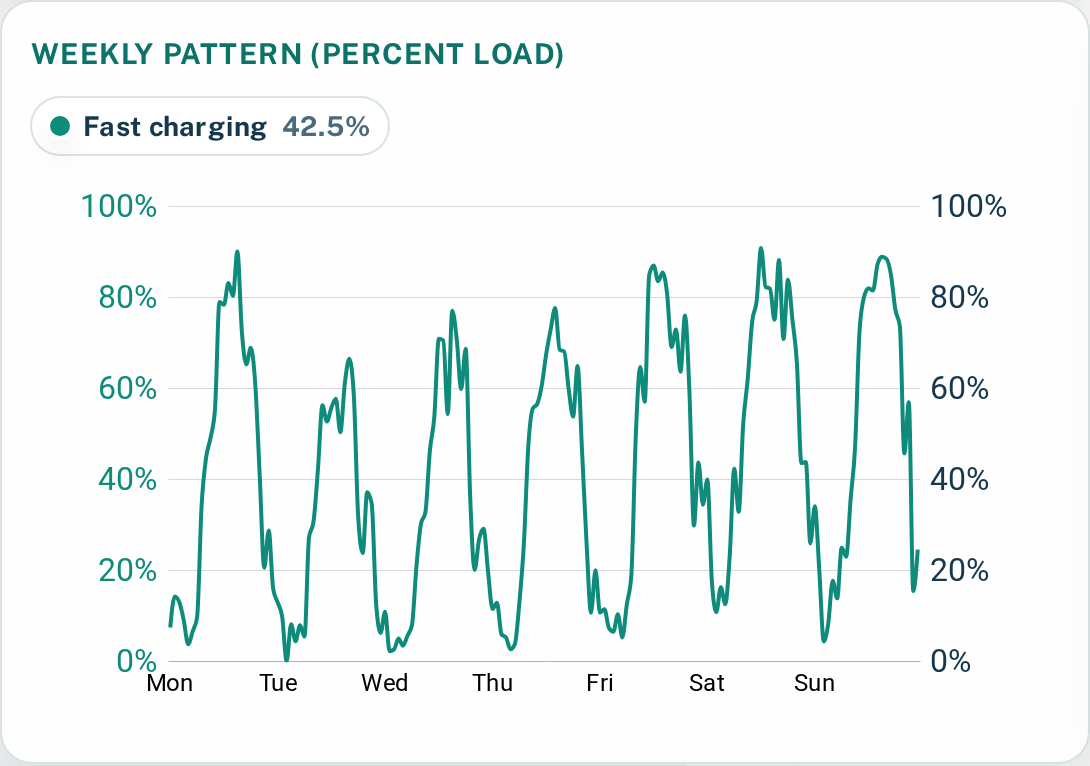
它并非孤例,只是比 7 月少了些。在样本中拥有四个或更多车位的 8 977 个站点里,8 月有 60 个站点在一周最繁忙的时段负荷超过 80%。7 月,在相同的七个市场中,这一数字是 8 412 个站点中的 180 个。按站点占比计算,7 月为 2.1%,8 月为 0.7%;而 7 月的文章在自身的五国样本中得出的是 2.2%,因此两个月的数据相互印证,8 月仅为峰值的三分之一。最严重的十六个站点中有十五个在法国,主要是 A6、A26 和 A75 高速上的 TotalEnergies 服务区;其后是蔚蓝海岸 Allego 的 Carrefour 停车场站点,以及两个 Tesla 站点。7 月有 21 个站点越线的挪威,这次一个也没有。将门槛放宽至 60%,衡量的是压力而非排队,站点数量则为 682 对 999,即样本中的 7.6% 对 11.9%。瓶颈没有消失,只是收缩到了法国高速公路上的法国周六。
荷兰人也去度假了。只是没留在荷兰。
荷兰是第一张图中的那条平线,但这并不意味着荷兰人足不出户。荷兰统计局统计,2025 年荷兰人共进行了 21.9 million 次暑期度假:其中 13 million 次在国外,13.4 million 次驾车出行,而法国以 2.2 million 次位居最受欢迎的境外目的地。荷兰人的出发潮出现在 A26 的 Urvillers,以及里昂以南的 A7,而不是 Utrecht 以南的 A2。留下的是零售和通勤网络、Fastned 枢纽与超市停车场充电站——无论是否 8 月,车辆照样不断到来:周五是最繁忙的一天,负荷为 15.4%;周日最安静,为 13.2%;整个月每个车位每天有八到十次充电,最繁忙的一小时则出现在周五上午。荷兰是一个出发地市场。出发地市场不会冲上峰值,目的地市场才会。也正因如此,这里有最便宜的硬件在等车来。这意味着什么
7 月的结论经受住了 8 月的检验:这是一个选址问题,不是网络问题。全国负荷从未接近上限。60 个站点在少数几天触顶,而 Urvillers 则是每个周末如此。资产组合的平均值掩盖了这一点——这正是我们要看每周小时曲线,而不是月度数字的原因。
它也像 7 月那样,将受众分成了两类。按平均负荷做容量规划的人——也就是每一个拿着电子表格、以盈利为目标的运营商——会把 8 月看作平静月份里的两个好周六:法国 8 月 1 日的全国负荷是 31 日水平的 2.2 倍。按峰值做容量规划的人——也就是向司机承诺周六十点能插上枪的人——看到的则是一个需要从四个车位扩至八个的服务区。相同的数据,两个都正确的答案,而两者之间的差额,就是排队的成本。
在北欧,问题则不同。一处走廊站点在 7 月的某个周六负荷达到 40%,到了 8 月只有 8 至 10%,5 月则为 5 至 9%。这是平均负荷电子表格必须跨过的数字,而且它有十一个月要面对。7 月是奖金,不是计划。
至于那些希望夏季只是一次性事件、等一等就会过去的人:8 月的法国负荷仍比 5 月基线高约 40%,瑞士高 31.6%,芬兰高 26.3%。潮水退了,却没有退回原点;明年 7 月,它会涨得更高。