Мережа швидкісного заряджання Європи не має проблеми з пропускною спроможністю. За винятком приблизно чотирьох тижнів на рік, коли має.
Між 6 липня та 2 серпня завантаження DC-постів у Норвегії, Швеції, Фінляндії, Франції та Швейцарії — майже 21 000 точок — було на 53% вищим, ніж навесні. Саме цю цифру всі цитуватимуть. Але цікавіше те, де саме цей приріст осів: на зарядках, які решту одинадцять місяців року напівпорожні.
Віддаєте перевагу відео? Ось версія на 4 хвилин.
Наскільки екстремальним був липень?
Це груба, але чесна метрика: частка доступних хвилин роботи постів, упродовж яких вони фактично віддавали енергію. У травні показник панелі становив 10.8%. Між 6 липня та 2 серпня він сягнув 16.5%.
На папері жоден із цих ринків навіть не наближається до межі пропускної спроможності. Але чотири тижні всі вони поводилися так, наче наближаються.
Швейцарія тут виняток — як і має бути. Швейцарські канікули розподілені в часі між кантонами, а значна частина липневого трафіку лише проїжджає країною, а не починає тут свою подорож: це коридор, а не точка відправлення. Фінляндія виглядає спокійнішою лише тому, що її червень уже був розігрітий juhannus. Порівняно з травнем вона зросла на 44% — нарівні із сусідами.А Німеччина?
П’ять країн формують основну панель, бо саме за ними ми безперервно стежимо з 1 травня. Решта Європи з’явилася в наших потоках даних навесні, тож травнева база там вимірювала б радше наш онбординг, а не чиїсь поїздки.
Якщо звузити вікно до порівняння червня з липнем, панель приблизно подвоюється — до близько 40 000 постів, включно з Німеччиною.
Липень у Німеччині був реальним, але помірним: приблизно вдвічі слабшим за коливання у Швеції, Норвегії чи Франції — і на значно вищій повсякденній базі. Шкільні канікули в Німеччині проходять землями від кінця червня до середини вересня, розмазуючи пік на цілий квартал замість концентрації в трьох тижнях. Виявляється, рознесений у часі календар — це теж інфраструктурна стратегія.
| Країна | Червень | 6 лип. – 2 серп. | Зміна | Пости |
|---|---|---|---|---|
| Швеція | 11.0% | 15.9% | +45% | 4 584 |
| Франція | 12.7% | 18.2% | +43% | 10 428 |
| Норвегія | 11.3% | 15.8% | +39% | 5 567 |
| Німеччина | 17.6% | 21.5% | +22% | 11 755 |
| Швейцарія | 7.5% | 8.8% | +17% | 2 161 |
| Фінляндія | 13.5% | 13.9% | +3% | 3 009 |
Іспанія, Італія та Португалія отримають такий самий аналіз у вересні, коли завершиться їхній серпень. Саме там живе друга половина цієї історії.
Один континент, три календарі відпусток
Північна Європа бере липень. Південь чекає на серпень. Щотижневі дані говорять про це без натяків.
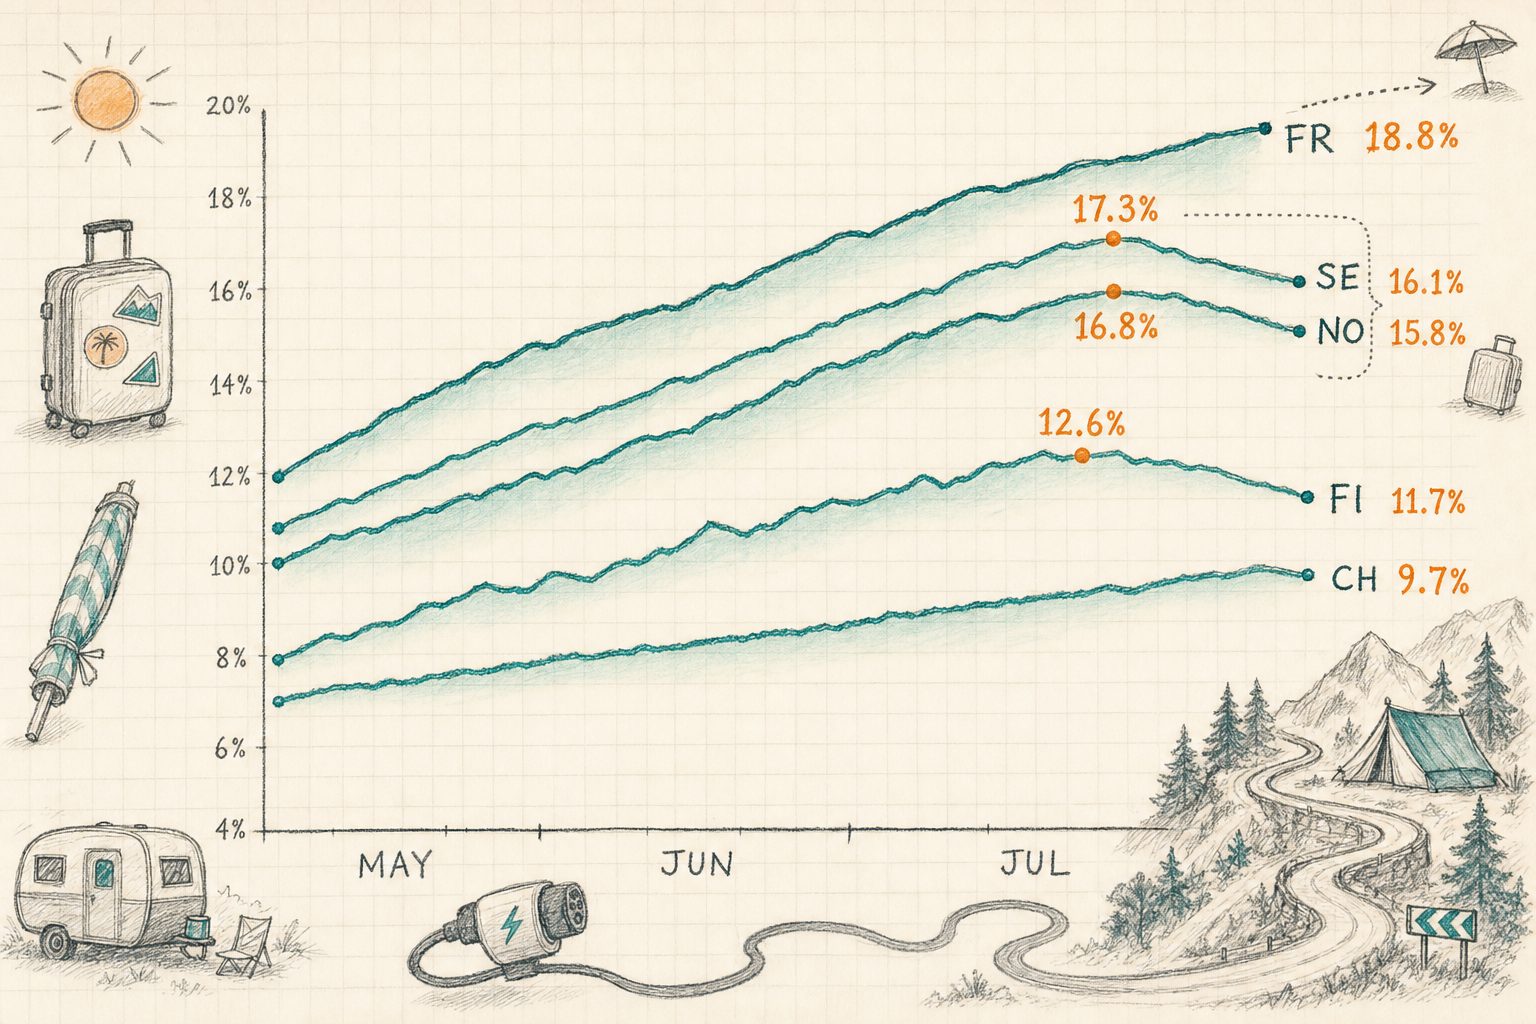
Фінляндія досягла піку найраніше й згасла найшвидше — як і належить сезону, що концентрується наприкінці червня. Швейцарія дала найпласкішу криву з усіх п’яти: плавне зростання з 6.5% до плато близько 9.6%, без домінантного тижня.
Ті самі дані, тиждень за тижнем, повністю:
Липень вирівнює мапу
Інтуїція підказує, що святковий трафік винагороджує станції на автомагістралях, за містом, поруч із їжею. Половина цього — правда.
Ми взяли 2 968 станцій із чистими весняними та літніми даними й поєднали їх із моделлю локацій, що працює на сторінці кожної станції: щільність POI, близькість конкурентів, дорожній трафік. Потім вишикували їх від глушини до центру міста й запитали, наскільки зайнятою була кожна група навесні та в липні.
Зліва направо: бірюзовий — весна, бурштиновий — липень, а цифра над кожним бурштиновим стовпчиком показує, скільки здобула ця група. Ізольовані станції стартували з найбільшим відставанням — 9.5% середнього завантаження проти 12.6% для локацій у центрі міста — й завершили на одному з ними рівні. У липні всі групи опинилися між 14.5% та 16.0%.
Ось висновок одним рядком: липень не піднімає завантажені місця — він піднімає порожні, доки мапа не стає пласкою. Найізольованіша п’ята частина отримала медіанний приріст 66%. Найщільніше забудована п’ята частина — 22%. Ті самі країни, ті самі тижні, утричі більший приріст.
Щільність конкурентів говорить те саме з іншого боку. Станції з двома або менше конкуруючими DC-локаціями в радіусі 5 km отримали медіанний приріст 65%. Станції з 24 або більше — 13%. Ізольованість була найкращим окремим предиктором хорошого липня.
Їжа — ні. Відстань до найближчого ресторану чи кафе практично не корелює з липневим приростом, а медіана для всіх п’яти квінтилів близькості до закладів харчування лежить у вузькому діапазоні від 37% до 43%. Зручності важливі для тривалості зупинки та повторних візитів. Але вони не визначили, хто виграв літо.
Варто відзначити один нюанс: показник дорожнього трафіку корелює з липневим приростом негативно, хоча й слабко. Локації з високим трафіком тяжіють до міських магістралей, а на міських магістралях липень був тихим. Святковий попит не рухається за обсягом трафіку. Він рухається за напрямком поїздок.
Так, черги були
Ми розрахували цей чотиритижневий патерн для травня, а потім для липня на 6 484 зіставних DC-локаціях із кількома постами. У травні 20 із них досягали піку понад 80%. У липні — 145. Кількість локацій із піком понад 60% зросла з 219 до 904.
| Травень 2026 | 6 лип – 2 сер | Зміна | |
|---|---|---|---|
| Локації з піком ≥ 80% | 20 | 145 | 7.3× |
| Локації з піком ≥ 60% | 219 | 904 | 4.1× |
| Частка локацій ≥ 80% | 0.3% | 2.2% | +1.9pp |
На карті цей тиск набуває форми. Нижче — кожна станція швидкісного заряджання в одинадцяти країнах, де червень і липень можна коректно порівняти: усі 17 909 — позначені кольором відповідно до зміни навантаження. Теплі кольори означають більше навантаження, бірюзовий — менше, а розмір точки відповідає кількості зарядних місць. Переміщуйте карту й масштабуйте: кожна точка — це станція.
77.4% станцій у липні були завантаженіші, ніж у червні, але теплі кольори розподілені нерівномірно. Вони концентруються вздовж норвезьких гірських і фіордних маршрутів — коридор Gudbrandsdalen та переходи через Hardangervidda зросли більш ніж удвічі — на західному узбережжі Швеції до норвезького кордону, на французьких атлантичних, севеннських і середземноморських маршрутах, а також на альпійських перевалах.
Бірюзовий колір розповідає другу половину історії. Найхолодніша зона на карті — кільце на схід від Осло, де 380 зарядних місць просіли на 11%. Далі Стокгольм — −6% і −10% у двох його найщільніших районах — та Гельсінкі, де 709 зарядних місць втратили 9%. Усі вони — столиці. У липні міста не стали завантаженішими. Вони спорожніли.
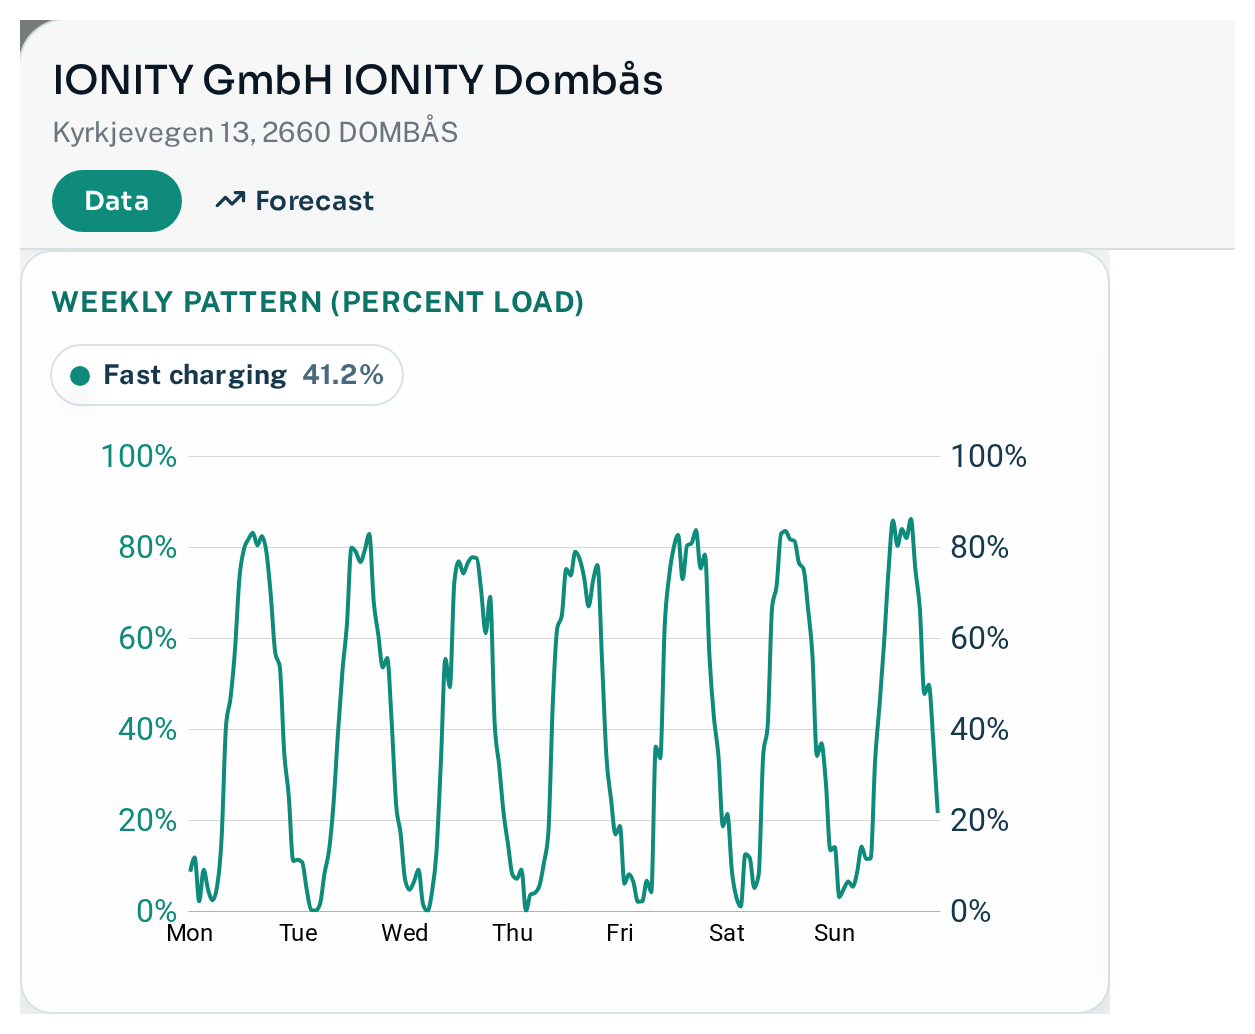
Локація IONITY у Dombås, на E6 через норвезькі гори, — це насичене літо в одному кадрі. Шість зарядних місць по 350 kW і тижнева крива, що щодня піднімається до 75–85%, а не лише на вихідних.
| Станція | Оператор | Зарядні місця | Пік у травні | Пік у липні | Години ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Переможці та ті, хто програв
Відносне зростання в скандинавській вибірці чітко ділить ринок надвоє.
Мережі на святкових маршрутах вирвалися вперед. EDRI, IONITY, Tesla і Kople кожна додали від 68% до 81% до свого весняного навантаження. Мережі, побудовані довкола міст, АЗС і ритейлу, майже не зрушили з місця: Uno-X Mobility додала 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Є два дуже різні способи виграти липень, і графік вище не здатен їх розрізнити.
IONITY і Tesla перемогли навмисно. Обидві мережі будувалися вздовж коридорів, якими рухається святковий трафік, і обидві увійшли в липень уже завантаженими — із весняним навантаженням 11.6% і 13.0% відповідно. Їхнє літо — це віддача від продуманої маршрутної стратегії.
Kople з її +68% — зовсім інший випадок. Її мережа розташована в малонаселених районах Норвегії, що генерують дуже мало щоденного попиту, а весняне навантаження 7.2% було одним із найнижчих серед великих скандинавських мереж. Коли міста порожніють, а трафік приходить до неї, відносний стрибок величезний — бо база, від якої він відбувається, така мала. Kople не стільки вдало розташована для сезону відпусток, скільки невдало — для інших одинадцяти місяців; і липень — єдиний час, коли це перестає бути проблемою.
Ця відмінність важлива для бізнесу. Висока база й високий мультиплікатор означають, що ви знайшли попит. Низька база й високий мультиплікатор означають, що ви знайшли сезонність.
В абсолютних цифрах тут немає жодної інтриги. Tesla додала приблизно 157 000 годин заряджання по всьому своєму скандинавському парку за чотири тижні — майже втричі більше, ніж наступна мережа. Масштаб у поєднанні з присутністю на магістральних коридорах — потужна комбінація в липні.
| Оператор (NO+SE) | Зарядні місця | Завантаження навесні | Завантаження в липні | Відносна зміна | Додані години |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
У Франції — та сама картина, лише з іншими іменами. Atlante додала 69%, SPIE CityNetworks — 61%, bp pulse — 59%, Tesla — 50%, TotalEnergies Marketing France — 43%. Унизу таблиці: Lidl France, приріст 31%. Мережа, прив’язана до супермаркетів, прив’язана й до людей, які залишилися вдома.
| Оператор (FR) | Зарядні місця | Завантаження навесні | Завантаження в липні | Відносна зміна |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Що це насправді означає
- Літній пік — це проблема локацій, а не мережі. Середнє національне навантаження навіть не наблизилося до межі пропускної спроможності. Натомість її досягли 145 окремих майданчиків.
- Середні показники портфеля приховують реальний біль. CPO, який звітує про 16% завантаження в липні, може водночас відмовляти водіям на десятку майданчиків, тоді як двісті інших простоюють.
- Високий мультиплікатор — це запитання, а не відповідь. Він може свідчити про залежність від транзитних коридорів. Але також — про мережу, невдало розташовану для щоденного використання, що прикрашає її літню арифметику. Перш ніж святкувати, перевірте весняний показник.
- Стратегія сервісної інфраструктури та стратегія транзитних коридорів — це різні бізнеси. Близькість закладів харчування не вплинула на липневе зростання. Відстань до найближчого конкурента вплинула майже на все.
- Для тих, хто оцінює інвестиції в майданчики: мультиплікатор липня до травня — недорогий і чесний індикатор того, наскільки сезонним є попит на станції. Дві станції з однаковим річним завантаженням, але різними літніми мультиплікаторами, — це не один і той самий актив.
Джерело. Уніфіковані дані спостережень Chargalytics — фіди NOBIL для Норвегії, Швеції та Фінляндії, фіди на основі OCPI для Франції, Швейцарії, Німеччини та інших охоплених ринків. Усі показники охоплюють DC-конектори (CCS/Combo і CHAdeMO) потужністю 50 kW або вище.
Період. 1 травня – 2 серпня 2026. Для порівняння тижневих патернів використано чотири повні тижні в кожному періоді: 4–31 травня та 6 липня – 2 серпня, з розрахунком за місцевим часом в обох випадках.
Вибірки. 20 955 зарядних місць для панелі навантаження п’яти країн; 39 249 зарядних місць для панелі порівняння червня з липнем, включно з Німеччиною; 2 968 станцій для аналізу локацій; 6 484 майданчики з кількома зарядними місцями для порівняння насичення; 17 909 станцій у 11 країнах на карті; 9 239 зарядних місць у країнах Північної Європи та 8 200 у Франції для таблиць операторів. У таблицях операторів наведено мережі щонайменше зі 100 зарядними місцями у фіксованій панелі.
Додані години = (липневі щоденні години заряджання на одне зарядне місце − весняні щоденні години заряджання на одне зарядне місце) × 28 днів × розмір мережі. Це додатковий час відпуску енергії, а не показник виручки.
Застереження. Відсоток завантаження враховує час заряджання, а не відпущену енергію: зарядне місце на 50 kW і на 350 kW мають однакову вагу. Для не-північних ринків виключено збій у фідах джерел даних 14–17 липня, а для Франції, Швейцарії та Фінляндії тиждень 13–19 липня з’єднано в часовому ряду, а не наведено окремо; жоден із пікових показників тут не припадає на цей тиждень. Британські та іспанські фіди ще формувалися протягом весни, тому показники цих двох країн на карті слід сприймати як орієнтовні. Дані завершуються 2 серпня, до серпневого піку в Південній Європі.