欧州の急速充電ネットワークに容量の問題はない。ただし、年に約4週間だけは別だ。
7月6日から8月2日にかけて、ノルウェー、スウェーデン、フィンランド、フランス、スイスの約21 000基のDCベイの稼働率は、春を53%上回った。誰もが引用するのはこの数字だろう。だが、より重要なのは、その需要がどこに集中したか――残りの11か月は半分も埋まらない充電器だ。
見るほうがいい?こちらが4分版です。
7月はどれほど極端だったのか?
粗い指標ではあるが、正直な指標でもある。利用可能なベイ分のうち、実際にエネルギーを供給した割合だ。5月、パネル全体の稼働率は10.8%だった。7月6日から8月2日には16.5%に達した。
数字の上では、これらの市場のどこも容量限界にはほど遠い。だが4週間に限れば、すべてが限界に近いかのように振る舞った。
スイスは例外だ。当然といえば当然だ。スイスの休暇は州ごとにずれ、7月の交通の多くは出発交通ではなく通過交通でもある――この国は出発地ではなく回廊だ。フィンランドが穏やかに見えるのは、6月がすでにjuhannusで押し上げられていたからにすぎない。5月比では44%増と、近隣諸国と肩を並べている。ドイツは?
メインパネルが5か国なのは、5月1日以降、この5か国を継続して観測しているからだ。欧州のその他の国々は春の間にフィードへ加わったため、そこで5月を基準にすれば、ドライバーの行動ではなく当社のオンボーディングを測ることになる。
比較期間を6月対7月に短縮すれば、パネルはおおむね倍増し、約40 000基になる――ドイツも含まれる。
ドイツの7月の上昇は実在したが穏やかだった――スウェーデン、ノルウェー、フランスの変動幅のおよそ半分で、しかも日常的なベースラインははるかに高い。ドイツの学校休暇は6月下旬から9月中旬にかけて各州で順番に訪れるため、ピークは3週間に集中せず、四半期全体へと薄く広がる。休暇を分散するカレンダーは、結局のところインフラ戦略でもある。
| 国 | 6月 | 7月6日–8月2日 | 変化 | ベイ数 |
|---|---|---|---|---|
| スウェーデン | 11.0% | 15.9% | +45% | 4 584 |
| フランス | 12.7% | 18.2% | +43% | 10 428 |
| ノルウェー | 11.3% | 15.8% | +39% | 5 567 |
| ドイツ | 17.6% | 21.5% | +22% | 11 755 |
| スイス | 7.5% | 8.8% | +17% | 2 161 |
| フィンランド | 13.5% | 13.9% | +3% | 3 009 |
スペイン、イタリア、ポルトガルも、8月が終わる9月に同じ手法で分析する。この物語のもう半分は、そこにある。
一つの大陸、三つの休暇カレンダー
北欧は7月に動く。南欧は8月まで待つ。週次データは、この違いを隠そうともしない。
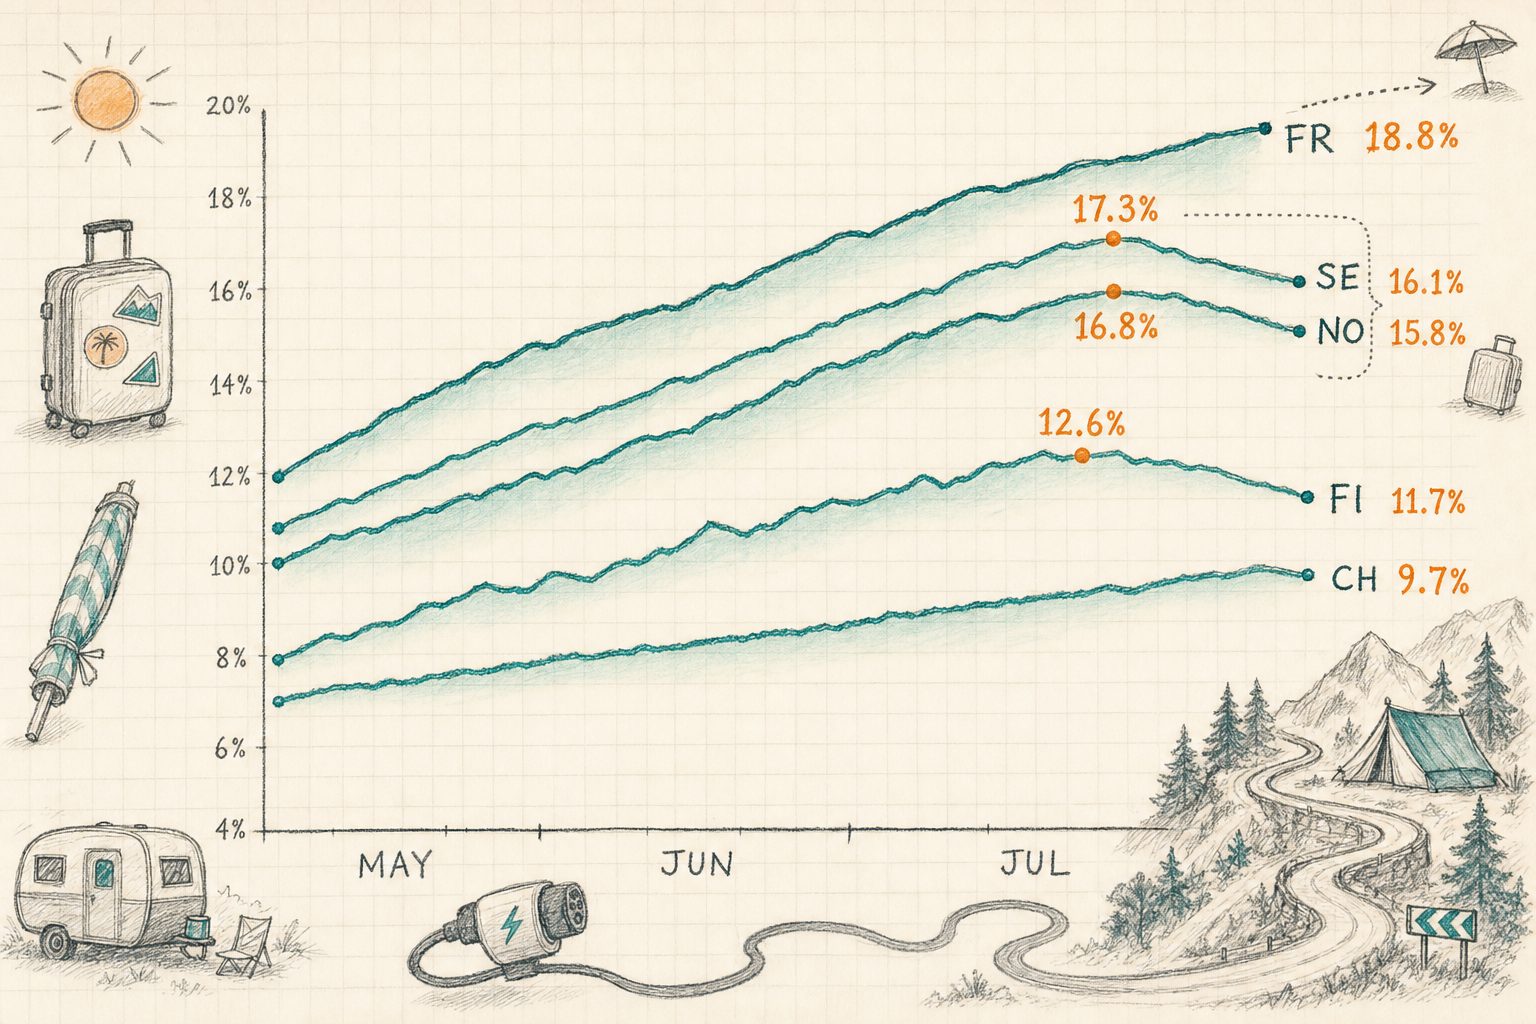
フィンランドは最も早くピークを迎え、最も速く落ちた。需要が6月下旬に前倒しで集中するシーズンと整合的だ。スイスは5か国で最も平坦な曲線を描いた――6.5%から9.6%前後の高原へ緩やかに上昇し、突出した週はなかった。
週ごとの全データは以下のとおり。
7月は地図を平らにする
直感的には、休暇シーズンの交通は高速道路沿い、都市部の外、飲食店の近くにあるステーションに有利に働く。その半分は正しい。
春と夏のクリーンなデータが得られた2 968サイトを取り出し、各ステーションページを支えるロケーションモデル――POI密度、競合の近接性、道路交通量――と結合した。次に、何もない場所の真ん中から街の中心まで順に並べ、各グループが春と7月にどれほど混雑していたかを見た。
左から右へ、ティールは春、アンバーは7月、各アンバーの棒の上にある数値はそのグループの増加率だ。最も孤立したステーションは、当初は最も後れを取っていた――平均稼働率は9.5%、都心サイトは12.6%――だが、最終的には同水準に並んだ。7月末には、すべてのグループが14.5%から16.0%の間に収まった。
結論を一行で言えばこうだ。7月は混んでいる場所をさらに押し上げるのではない。空いている場所を押し上げ、地図を平らにする。最も孤立した5分位の中央値は66%増。最も市街化された5分位は22%増。同じ国、同じ週、それでも上昇幅は3倍違う。
競合密度も、逆方向から同じことを示す。5 km圏内の競合DCサイトが2か所以内のステーションは、中央値で65%増加した。24か所以上あるステーションは13%増だ。孤立度は、好調な7月を予測する最も強い単一要因だった。
飲食店ではなかった。最寄りのレストランやカフェまでの距離と7月の上昇率には、実質的に相関がない。5つの飲食店近接性5分位すべての中央値も、37%から43%という狭い範囲に収まっている。アメニティは滞在時間やリピート利用には重要だ。だが、この夏の勝者を決めたわけではない。
一つ、留意すべきニュアンスがある。道路交通量スコアは弱いながらも、7月の上昇率と負の相関を示した。交通量の多い地点は都市部の幹線道路に偏り、都市部の幹線道路は7月には静かだった。休暇需要は交通量を追わない。移動の方向を追う。
そう、行列はあった
この4週間パターンを、対応する6 484の複数ベイDCサイトについて5月と7月で再計算した。5月にピークが80%を超えたのは20サイト。7月には145サイトだった。ピークが60%を超えたサイトは、219から904へ増加した。
| May 2026 | 6 Jul – 2 Aug | 変化 | |
|---|---|---|---|
| ピーク時 ≥ 80%のサイト | 20 | 145 | 7.3× |
| ピーク時 ≥ 60%のサイト | 219 | 904 | 4.1× |
| ≥ 80%のサイト比率 | 0.3% | 2.2% | +1.9pp |
地図に落とすと、逼迫には輪郭が見えてくる。以下は6月と7月を正確に比較できる11か国の急速充電ステーション全件――17 909サイト――を、各サイトの負荷変化に応じて色分けしたものだ。暖色は混雑の増加、ティールは減少を示し、ドットの大きさは充電ベイ数を表す。パンとズームで確認してほしい。すべてのドットが1つのステーションだ。
7月に6月より混雑したステーションは77.4%に上ったが、暖色は均等に広がっているわけではない。ノルウェーの山岳・フィヨルド観光ルート――Gudbrandsdalen回廊とHardangerviddaの峠越えは2倍超――、ノルウェー国境へと続くスウェーデン西海岸、フランスの大西洋岸・Cévennes・地中海ルート、そしてアルプスの峠に集中している。
ティールはもう半分の物語を語る。地図上で最も冷え込んだのはオスロ東部の環状エリアで、380ベイの負荷が11%後退した。続くのはStockholmで、最も密度の高い2エリアでそれぞれ−6%、−10%。そしてHelsinkiでは709ベイが9%減った。いずれも首都だ。7月、都市は混まなかった。人が消えた。
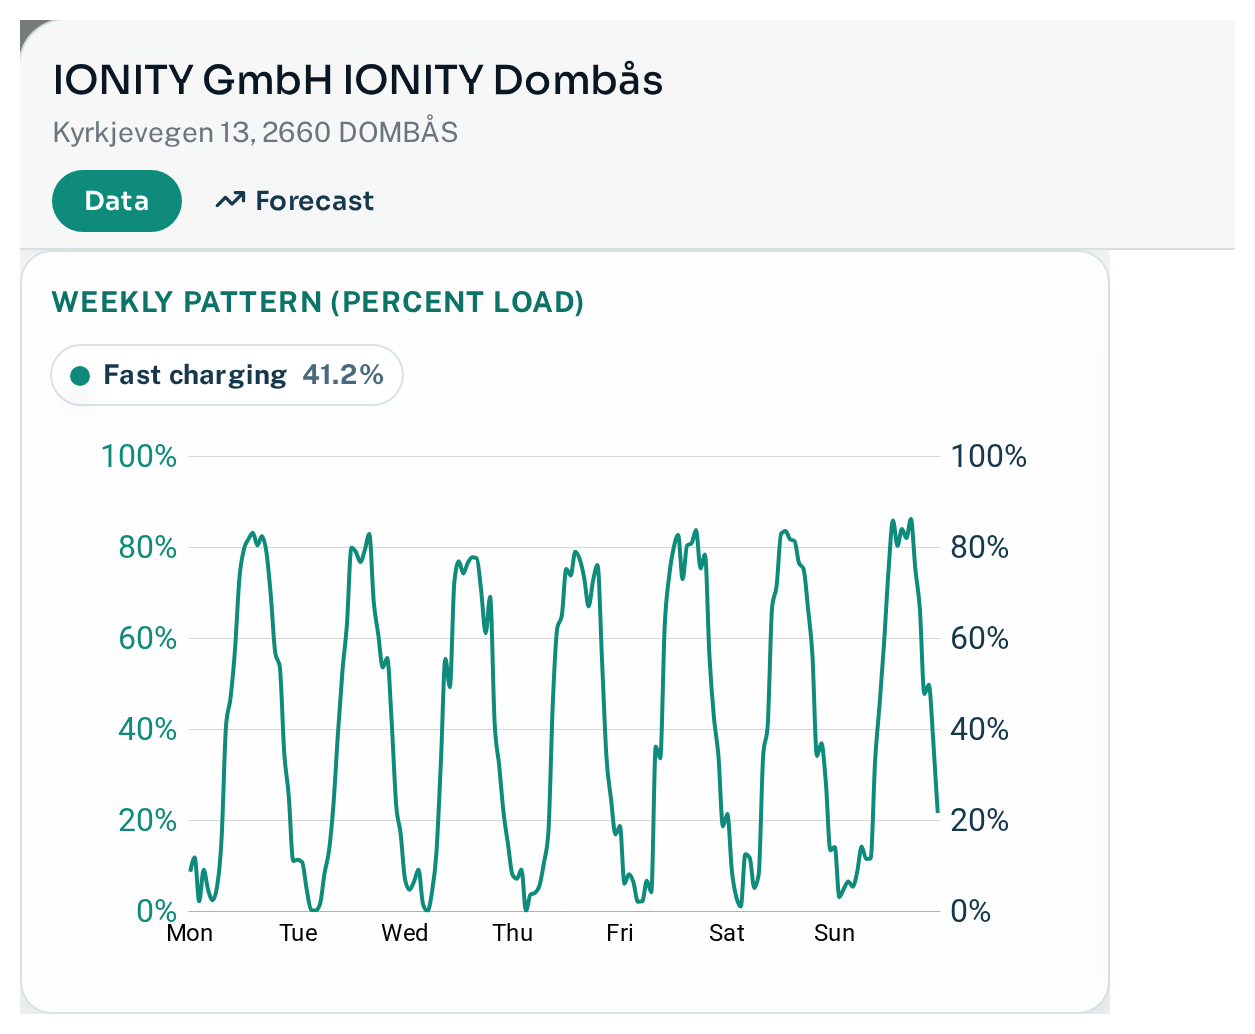
ノルウェー山岳地帯を通るE6沿いのIONITY Dombåsは、夏の飽和状態を1枚で示す。350 kWの6ベイ、そして週次カーブは週末だけでなく、週のすべての日で75–85%まで上昇する。
| ステーション | 事業者 | ベイ数 | 5月のピーク | 7月のピーク | ≥ 80%の時間数 |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
勝者と敗者
北欧パネルの相対的な伸びは、市場を鮮明に二分する。
休暇ルート上のネットワークが圧勝した。EDRI、IONITY、Tesla、Kopleはいずれも春の負荷に68%から81%を上乗せした。一方、都市部、ガソリンスタンド、商業施設を軸に構築されたネットワークはほぼ動かなかった。Uno-X Mobilityは11%、Vattenfall InChargeは22%、Mer Norwayは31%、OKQ8は32%の増加にとどまった。
7月に勝つ方法は、まったく異なる2種類ある。上のチャートだけでは、その違いは見えない。
IONITYとTeslaは狙って勝った。両社とも休暇交通が流れる回廊沿いに展開し、7月を迎える時点ですでに混雑していた――春の負荷はそれぞれ11.6%と13.0%。彼らの夏の成果は、意図的なルート戦略の見返りだ。
Kopleの+68%は別物だ。同社のネットワークは日常需要がほとんど生まれないノルウェーの人口希薄地域にあり、春の負荷7.2%は北欧の主要ネットワークの中でも最低水準だった。都市から人が消え、交通がそこへ流れ込むと、跳ね上がる起点があまりに低いため、相対的な伸びは途方もなく大きくなる。Kopleは休暇シーズンに絶好の位置を占めるというより、残り11か月には不利な場所にいる。そして7月だけは、それが問題でなくなる。
この違いは商業面で重要だ。高いベースと高い倍率は、需要を見つけたことを意味する。低いベースと高い倍率は、季節性を見つけたことを意味する。
絶対値で見れば、勝負にならない。Teslaは4週間で北欧フリート全体に約157 000充電時間を追加した。次点のネットワークのほぼ3倍だ。規模と回廊へのエクスポージャーは、7月には強力な組み合わせとなる。
| 事業者(NO+SE) | 充電ポート | 春季稼働率 | 7月稼働率 | 相対変化 | 増加時間 |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
フランスでも、顔ぶれは違えど同じパターンが繰り返される。Atlanteは69%、SPIE CityNetworksは61%、bp pulseは59%、Teslaは50%、TotalEnergies Marketing Franceは43%増。表の最下位はLidl Franceで、31%増だ。スーパーマーケットに紐づくネットワークは、家にとどまった人々に紐づくネットワークでもある。
| 事業者(FR) | 充電ポート | 春季稼働率 | 7月稼働率 | 相対変化 |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
これが実際に意味すること
- 夏季ピークはネットワークの問題ではなく、立地の問題だ。全国平均の負荷率は、容量の上限に遠く及ばなかった。限界に達したのは145の個別サイトだった。
- ポートフォリオ平均は痛みを覆い隠す。7月の稼働率が16%と報告するCPOでも、200サイトでは遊休状態のまま、十数サイトではドライバーを断っている可能性がある。
- 高い倍率は答えではなく、問いだ。幹線回廊へのエクスポージャーを意味することもある。一方で、日常利用には不向きな立地のネットワークが、夏場だけ数字をよく見せている可能性もある。祝杯を挙げる前に、春の数値を確認しよう。
- アメニティ戦略と幹線回廊戦略は、別のビジネスだ。7月の増加率に、飲食施設への近さは何の影響も与えなかった。ほぼすべてを左右したのは、最寄り競合拠点からの距離だった。
- サイト投資を評価するなら:7月と5月の倍率は、そのステーションの需要がどれほど季節性を持つかを測る、安価で正直な代理指標になる。年間稼働率が同じでも夏季倍率が異なる2つのステーションは、同じ資産ではない。
データソース。Chargalyticsの統合観測データ。ノルウェー、スウェーデン、フィンランドはNOBILフィード、フランス、スイス、ドイツおよびその他のマッピング対象市場はOCPI由来のフィードを使用。すべての数値は、定格50 kW以上のDC充電口(CCS/ComboおよびCHAdeMO)を対象とする。
期間。2026年5月1日~8月2日。週間パターンの比較には、各期間から完全な4週間を使用した:5月4日~31日、および7月6日~8月2日。両期間とも現地時間で算出している。
サンプル。5か国の負荷パネルは20 955充電口、ドイツを含む6月から7月のパネルは39 249充電口、立地分析は2 968ステーション、飽和度比較は複数充電口を持つ6 484サイト、地図は11か国17 909ステーション、事業者別テーブルは北欧9 239充電口およびフランス8 200充電口。事業者別テーブルには、固定パネル内で少なくとも100充電口を持つネットワークを掲載している。
追加時間 =(7月の充電口あたり1日あたり充電時間 − 春季の充電口あたり1日あたり充電時間)× 28日 × フリート規模。これは追加的にエネルギーを供給した時間であり、収益額ではない。
注意事項。負荷率は供給エネルギー量ではなく充電時間をカウントするため、50 kWの充電口も350 kWの充電口も同じ1口として扱われる。7月14日~17日に発生したソースフィードの障害については、北欧以外の市場では除外した。またフランス、スイス、フィンランドでは7月13日~19日の週を報告せず補間している。本稿で示したピークはいずれもこの週には含まれない。英国とスペインのフィードは春を通じてなお整備途上だったため、両国の地図上の数値は方向感を示すものとして解釈されたい。データは南欧の8月ピーク前である8月2日まで。