A rede de carregamento rápido da Europa não tem um problema de capacidade. Tem cerca de quatro semanas por ano em que tem.
Entre 6 de julho e 2 de agosto, a utilização de quase 21 000 pontos DC na Noruega, Suécia, Finlândia, França e Suíça ficou 53% acima da primavera. Esse é o número que todos vão citar. A história mais interessante é onde essa procura se concentrou — nos carregadores que passam os outros onze meses meio vazios.
Prefere ver? Aqui está a versão de 4 minutos.
Quão extremo foi julho?
É uma medida direta e honesta: a parcela dos minutos-ponto disponíveis que efetivamente entregou energia. Em maio, o painel estava em 10.8%. Entre 6 de julho e 2 de agosto, chegou a 16.5%.
No papel, nenhum destes mercados está sequer perto da capacidade máxima. Durante quatro semanas, todos se comportaram como se estivessem.
A Suíça é o caso à parte, como seria de esperar. As férias suíças são escalonadas por cantão, e grande parte do tráfego de julho está apenas de passagem, em vez de partir dali — o país é um corredor, não uma origem. A Finlândia só parece moderada porque junho já tinha sido inflacionado pelo juhannus. Contra maio, ganhou 44%, em linha com os seus vizinhos.E a Alemanha?
Cinco países compõem o painel principal porque são os cinco que monitorizamos continuamente desde 1 de maio. O resto da Europa entrou nos nossos fluxos de dados durante a primavera, pelo que uma referência de maio mediria a nossa integração de dados, e não as deslocações de ninguém.
Ao encurtar a janela para junho contra julho, o painel praticamente duplica, para cerca de 40 000 pontos — incluindo a Alemanha.
O julho alemão foi real, mas moderado — aproximadamente metade da variação da Suécia, Noruega ou França, e partindo de uma base quotidiana muito mais elevada. As férias escolares alemãs avançam pelos Länder do final de junho a meados de setembro, diluindo o pico por um trimestre inteiro em vez de o concentrar em três semanas. Ao que parece, um calendário escalonado é uma estratégia de infraestrutura.
| País | Junho | 6 jul – 2 ago | Variação | Pontos |
|---|---|---|---|---|
| Suécia | 11.0% | 15.9% | +45% | 4 584 |
| França | 12.7% | 18.2% | +43% | 10 428 |
| Noruega | 11.3% | 15.8% | +39% | 5 567 |
| Alemanha | 17.6% | 21.5% | +22% | 11 755 |
| Suíça | 7.5% | 8.8% | +17% | 2 161 |
| Finlândia | 13.5% | 13.9% | +3% | 3 009 |
Espanha, Itália e Portugal receberão o mesmo tratamento em setembro, quando agosto terminar por lá. É aí que vive a outra metade desta história.
Um continente, três calendários de férias
O norte da Europa fica com julho. O sul espera por agosto. Os dados semanais não deixam margem para dúvida.
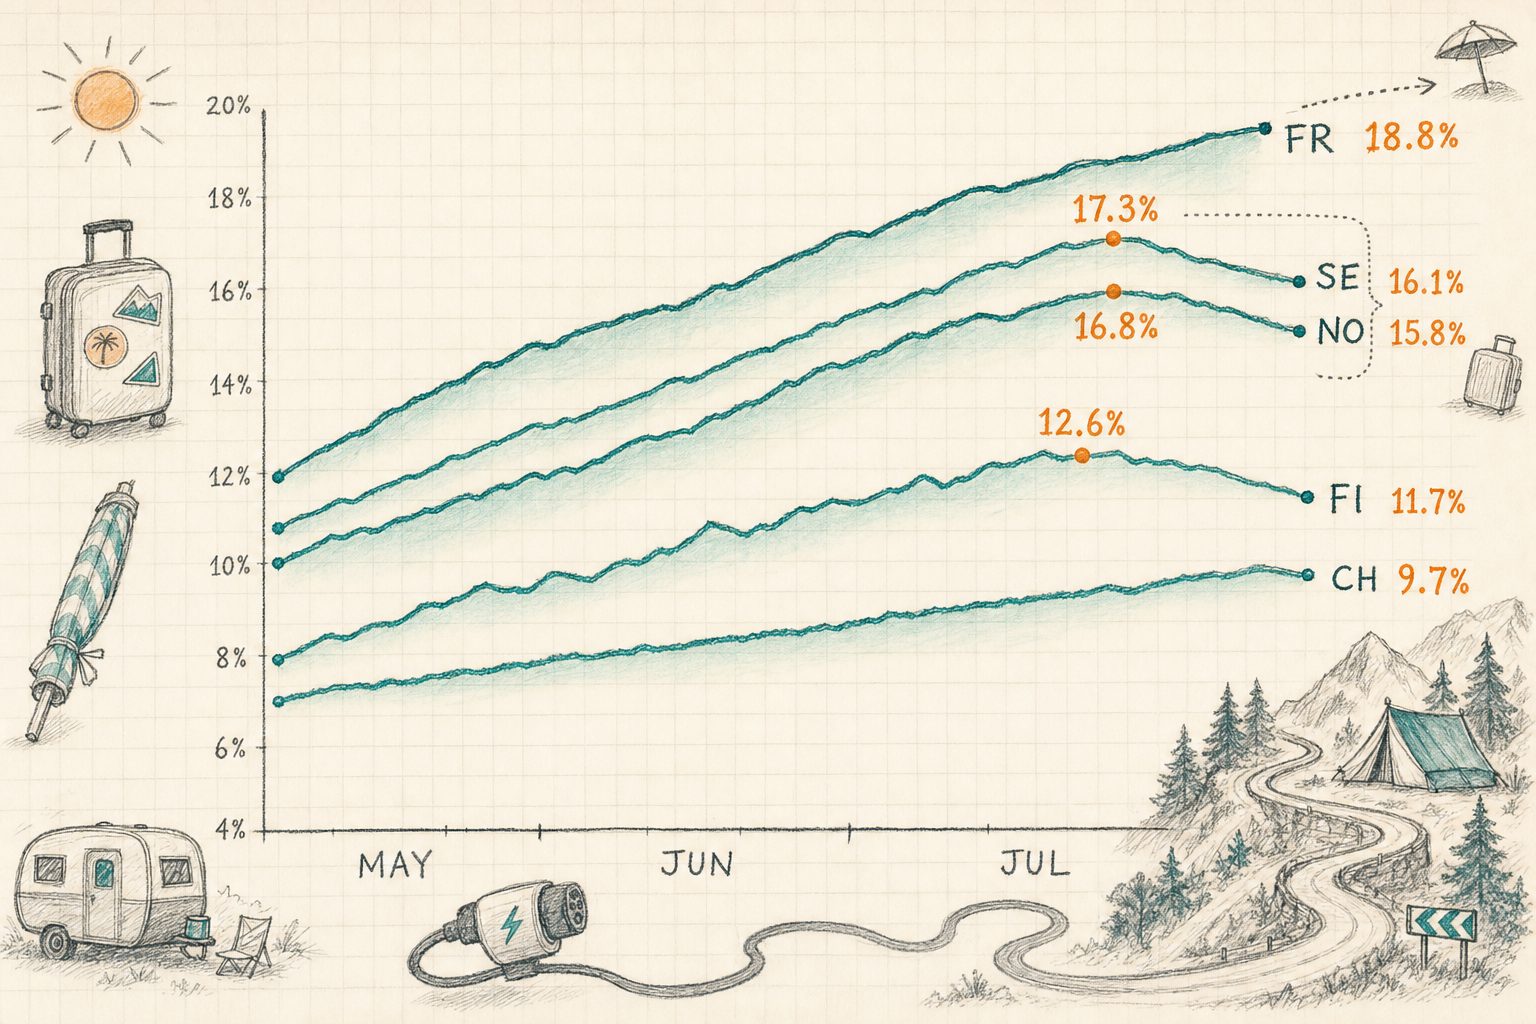
A Finlândia atingiu o pico mais cedo e recuou mais depressa, em linha com uma temporada concentrada no final de junho. A Suíça apresentou a curva mais plana das cinco — uma subida suave de 6.5% até um patamar perto de 9.6%, sem uma semana dominante.
Semana a semana, os mesmos dados na íntegra:
Julho aplaina o mapa
A intuição diz que o tráfego de férias beneficia as estações nas autoestradas, fora das cidades, perto de comida. Metade disso está certa.
Analisámos 2 968 estações com dados consistentes de primavera e verão e cruzámo-las com o modelo de localização que alimenta cada página de estação — densidade de POIs, proximidade de concorrentes, tráfego rodoviário. Depois, alinhámo-las do meio do nada ao centro da cidade e perguntámos qual era a ocupação de cada grupo na primavera e em julho.
Da esquerda para a direita: azul-petróleo é primavera, âmbar é julho, e o valor acima de cada barra âmbar mostra o que esse grupo ganhou. As estações isoladas começaram mais atrás — 9.5% de utilização média contra 12.6% nos locais do centro da cidade — e terminaram ao mesmo nível. Todos os grupos fecharam julho entre 14.5% e 16.0%.
Esta é a conclusão numa frase: julho não eleva os locais já movimentados; eleva os vazios até o mapa ficar plano. O quinto mais isolado ganhou uma mediana de 66%. O quinto mais urbanizado ganhou 22%. Mesmos países, mesmas semanas, três vezes mais aumento.
A densidade de concorrentes diz o mesmo, pelo outro lado. As estações com dois ou menos locais DC rivais num raio de 5 km ganharam uma mediana de 65%. As estações com 24 ou mais ganharam 13%. O isolamento foi o melhor preditor individual de um bom julho.
A comida não foi. A distância até ao restaurante ou café mais próximo tem uma correlação praticamente nula com o aumento de julho, e a mediana nos cinco quintis de proximidade de restauração fica numa faixa estreita entre 37% e 43%. As comodidades importam para o tempo de permanência e a recorrência. Não decidiram quem ganhou o verão.
Uma nuance que vale a pena assinalar: o índice de tráfego rodoviário correlaciona-se negativamente, ainda que de forma fraca, com o aumento de julho. As localizações de tráfego intenso tendem a concentrar-se em artérias urbanas, e as artérias urbanas tiveram um julho calmo. A procura de férias não segue o volume de tráfego. Segue a direção da viagem.
Sim, houve filas
Calculámos esse padrão de quatro semanas para maio e novamente para julho, em 6 484 locais DC com múltiplos pontos correspondentes. Em maio, 20 deles atingiram um pico acima de 80%. Em julho, foram 145. Os locais com pico acima de 60% passaram de 219 para 904.
| maio de 2026 | 6 jul – 2 ago | Variação | |
|---|---|---|---|
| Estações com pico ≥ 80% | 20 | 145 | 7.3× |
| Estações com pico ≥ 60% | 219 | 904 | 4.1× |
| Percentagem de estações ≥ 80% | 0.3% | 2.2% | +1.9pp |
No mapa, a pressão ganha forma. Abaixo estão todas as estações de carregamento rápido dos onze países onde junho e julho são comparáveis sem distorções — 17 909 no total — coloridas pela variação da carga de cada uma. Tons quentes significam mais movimento, verde-azulado menos, e o tamanho do ponto corresponde ao número de postos. Arraste e amplie: cada ponto é uma estação.
77.4% das estações estiveram mais movimentadas em julho do que em junho, e a cor quente não se distribui de forma uniforme. Concentra-se nas rotas norueguesas de montanha e fiordes — o corredor de Gudbrandsdalen e as travessias de Hardangervidda mais do que duplicaram —, na costa oeste sueca até à fronteira norueguesa, nas rotas francesas do Atlântico, Cévennes e Mediterrâneo, e nas passagens alpinas.
O verde-azulado mostra a outra metade. A zona mais fria do mapa é o anel a leste de Oslo, onde 380 postos recuaram 11%. Depois vêm Estocolmo, com −6% e −10% nas suas duas áreas mais densas, e Helsínquia, onde 709 postos caíram 9%. Todas são capitais. As cidades não ficaram mais movimentadas em julho. Esvaziaram-se.
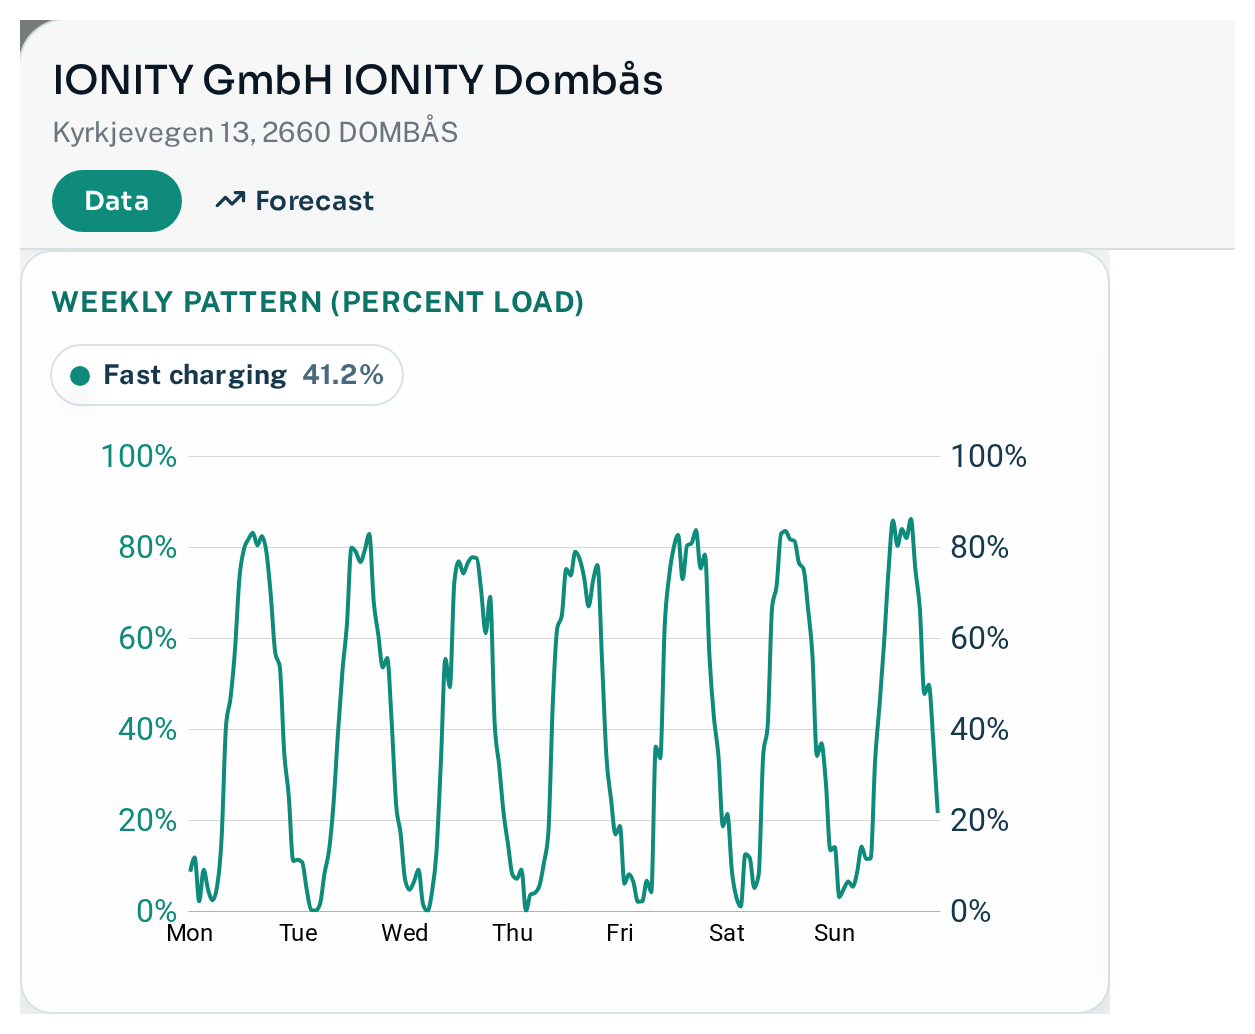
A estação da IONITY em Dombås, na E6 através das montanhas norueguesas, mostra numa única imagem como é um verão saturado. Seis postos a 350 kW e uma curva semanal que sobe a 75–85% todos os dias da semana, não apenas aos fins de semana.
| Estação | Operador | Postos | Pico de maio | Pico de julho | Horas ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Vencedores e perdedores
O crescimento relativo no painel nórdico divide claramente o mercado em dois.
As redes nas rotas de férias dispararam. EDRI, IONITY, Tesla e Kople acrescentaram, cada uma, entre 68% e 81% à sua carga de primavera. As redes construídas em torno de cidades, postos de combustível e retalho quase não mexeram: a Uno-X Mobility ganhou 11%, a Vattenfall InCharge 22%, a Mer Norway 31%, a OKQ8 32%.
Há duas formas muito diferentes de ganhar um julho, e o gráfico acima não consegue distingui-las.
A IONITY e a Tesla ganharam de propósito. Ambas construíram ao longo dos corredores que transportam o tráfego de férias e ambas chegaram a julho já movimentadas — com carga de primavera de 11.6% e 13.0%, respetivamente. O seu verão é o retorno de uma estratégia deliberada de rotas.
Os +68% da Kople são outra coisa. A sua rede está em zonas pouco povoadas da Noruega, que geram muito pouca procura quotidiana, e a sua carga de primavera de 7.2% estava entre as mais baixas de qualquer grande rede nórdica. Quando as cidades se esvaziam e o tráfego chega até ela, o salto relativo é enorme, porque a base de partida é tão pequena. A Kople não está tanto bem posicionada para as férias quanto mal posicionada para os outros onze meses — e julho é a única altura em que isso deixa de ser um problema.
A distinção importa do ponto de vista comercial. Uma base alta e um múltiplo alto significam que encontraste procura. Uma base baixa e um múltiplo alto significam que encontraste sazonalidade.
Em termos absolutos, não há comparação. A Tesla acrescentou cerca de 157 000 horas de carregamento na sua frota nórdica em quatro semanas, quase três vezes mais do que a rede seguinte. Escala mais exposição aos corredores é uma combinação poderosa em julho.
| Operador (NO+SE) | Postos | Carga na primavera | Carga em julho | Variação relativa | Horas adicionadas |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
A França repete o padrão, com nomes diferentes. Atlante cresceu 69%, SPIE CityNetworks 61%, bp pulse 59%, Tesla 50%, TotalEnergies Marketing France 43%. No fundo da tabela: Lidl France, com mais 31%. Uma rede ligada a supermercados é uma rede ligada às pessoas que ficaram em casa.
| Operador (FR) | Postos | Carga na primavera | Carga em julho | Variação relativa |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
O que isto realmente significa
- O pico de verão é um problema de localização, não de rede. A carga média nacional nunca chegou perto do limite de capacidade. Mas 145 locais individuais chegaram.
- As médias de portefólio escondem o problema. Um CPO que reporte 16% de utilização em julho pode ainda estar a recusar condutores numa dúzia de locais, enquanto tem duzentos parados.
- Um múltiplo elevado é uma pergunta, não uma resposta. Pode significar exposição a corredores. Mas também pode significar uma rede mal posicionada para o uso quotidiano, o que favorece a sua matemática de verão. Verifique o número da primavera antes de celebrar.
- A estratégia de comodidades e a estratégia de corredores são negócios diferentes. A proximidade de restauração não fez nada pelo aumento de julho. A distância ao concorrente mais próximo fez quase tudo.
- Para quem avalia locais: o múltiplo julho-maio é um indicador barato e honesto de quão sazonal é a procura numa estação. Duas estações com utilização anual idêntica e múltiplos de verão diferentes não são o mesmo ativo.
Fonte. Dados de observação unificados da Chargalytics — feeds NOBIL para Noruega, Suécia e Finlândia, feeds derivados de OCPI para França, Suíça, Alemanha e os restantes mercados mapeados. Todos os valores abrangem conectores DC (CCS/Combo e CHAdeMO) com potência nominal de 50 kW ou superior.
Período. 1 May – 2 August 2026. As comparações de padrões semanais usam quatro semanas completas em cada período: 4–31 May e 6 July – 2 August, calculadas em hora local em ambos os casos.
Amostras. 20 955 postos para o painel de carga de cinco países; 39 249 postos para o painel de junho a julho, incluindo a Alemanha; 2 968 estações para a análise de localização; 6 484 locais com vários postos para a comparação de saturação; 17 909 estações em 11 países no mapa; 9 239 postos nórdicos e 8 200 postos franceses para as tabelas de operadores. As tabelas de operadores mostram redes com pelo menos 100 postos no painel fixo.
Horas adicionadas = (horas diárias de carregamento por posto em julho − horas diárias de carregamento por posto na primavera) × 28 dias × dimensão da rede. É tempo adicional de fornecimento de energia, não um valor de receita.
Ressalvas. A carga percentual contabiliza o tempo de carregamento, não a energia fornecida: um posto de 50 kW e um posto de 350 kW contam da mesma forma. Uma interrupção do feed de origem entre 14–17 July é excluída para os mercados não nórdicos, e a semana de 13–19 July é interpolada em vez de reportada para França, Suíça e Finlândia; nenhum pico aqui citado ocorre nessa semana. Os feeds britânico e espanhol ainda estavam em fase de maturação durante a primavera, pelo que os valores desses dois países no mapa devem ser lidos como indicativos. Os dados terminam em 2 August, antes do pico de agosto no sul da Europa.