Европейската мрежа за бързо зареждане няма проблем с капацитета. Има го за около четири седмици в годината.
Между 6 юли и 2 август натоварването на почти 21 000 DC точки в Норвегия, Швеция, Финландия, Франция и Швейцария беше с 53% над пролетните нива. Това е числото, което всички ще цитират. По-добрата история е къде се стовари то — върху зарядните, които през останалите единадесет месеца стоят наполовина празни.
Предпочитате да гледате? Ето 4-минутната версия.
Колко екстремен беше юли?
Това е груб, но честен измерител: делът от наличните минути на точките, в които действително е доставяна енергия. През май панелът беше на 10.8%. Между 6 юли и 2 август достигна 16.5%.
На хартия нито един от тези пазари дори не е близо до капацитета. В продължение на четири седмици всички се държаха така, сякаш са.
Швейцария е изключението — както и трябва да бъде. Швейцарските ваканции са разпределени по кантони, а голяма част от юлския трафик просто преминава през страната, вместо да тръгва от нея — тя е коридор, не отправна точка. Финландия изглежда спокойна само защото юни там вече беше завишен от juhannus. Спрямо май тя нарасна с 44%, редом до съседите си.А Германия?
Пет държави са в основния панел, защото именно тях наблюдаваме непрекъснато от 1 май. Останалата Европа влезе в нашите потоци от данни през пролетта, така че майска база там би измервала нашето включване на данни, а не нечие шофиране.
Скъсете прозореца до юни спрямо юли и панелът приблизително се удвоява, до около 40 000 точки — включително Германия.
Юли в Германия беше реален, но умерен — приблизително половината от колебанието в Швеция, Норвегия или Франция, и върху много по-висока обичайна база. Училищните ваканции в Германия се движат през провинциите от края на юни до средата на септември, размивайки пика в цяло тримесечие, вместо да го концентрират в три седмици. Оказва се, че разпределеният календар е инфраструктурна стратегия.
| Държава | Юни | 6 юли – 2 август | Промяна | Точки |
|---|---|---|---|---|
| Швеция | 11.0% | 15.9% | +45% | 4 584 |
| Франция | 12.7% | 18.2% | +43% | 10 428 |
| Норвегия | 11.3% | 15.8% | +39% | 5 567 |
| Германия | 17.6% | 21.5% | +22% | 11 755 |
| Швейцария | 7.5% | 8.8% | +17% | 2 161 |
| Финландия | 13.5% | 13.9% | +3% | 3 009 |
Испания, Италия и Португалия ще получат същия анализ през септември, след като августът им приключи. Там се намира другата половина на тази история.
Един континент, три ваканционни календара
Северна Европа взема юли. Югът изчаква август. Седмичните данни не оставят място за съмнение.
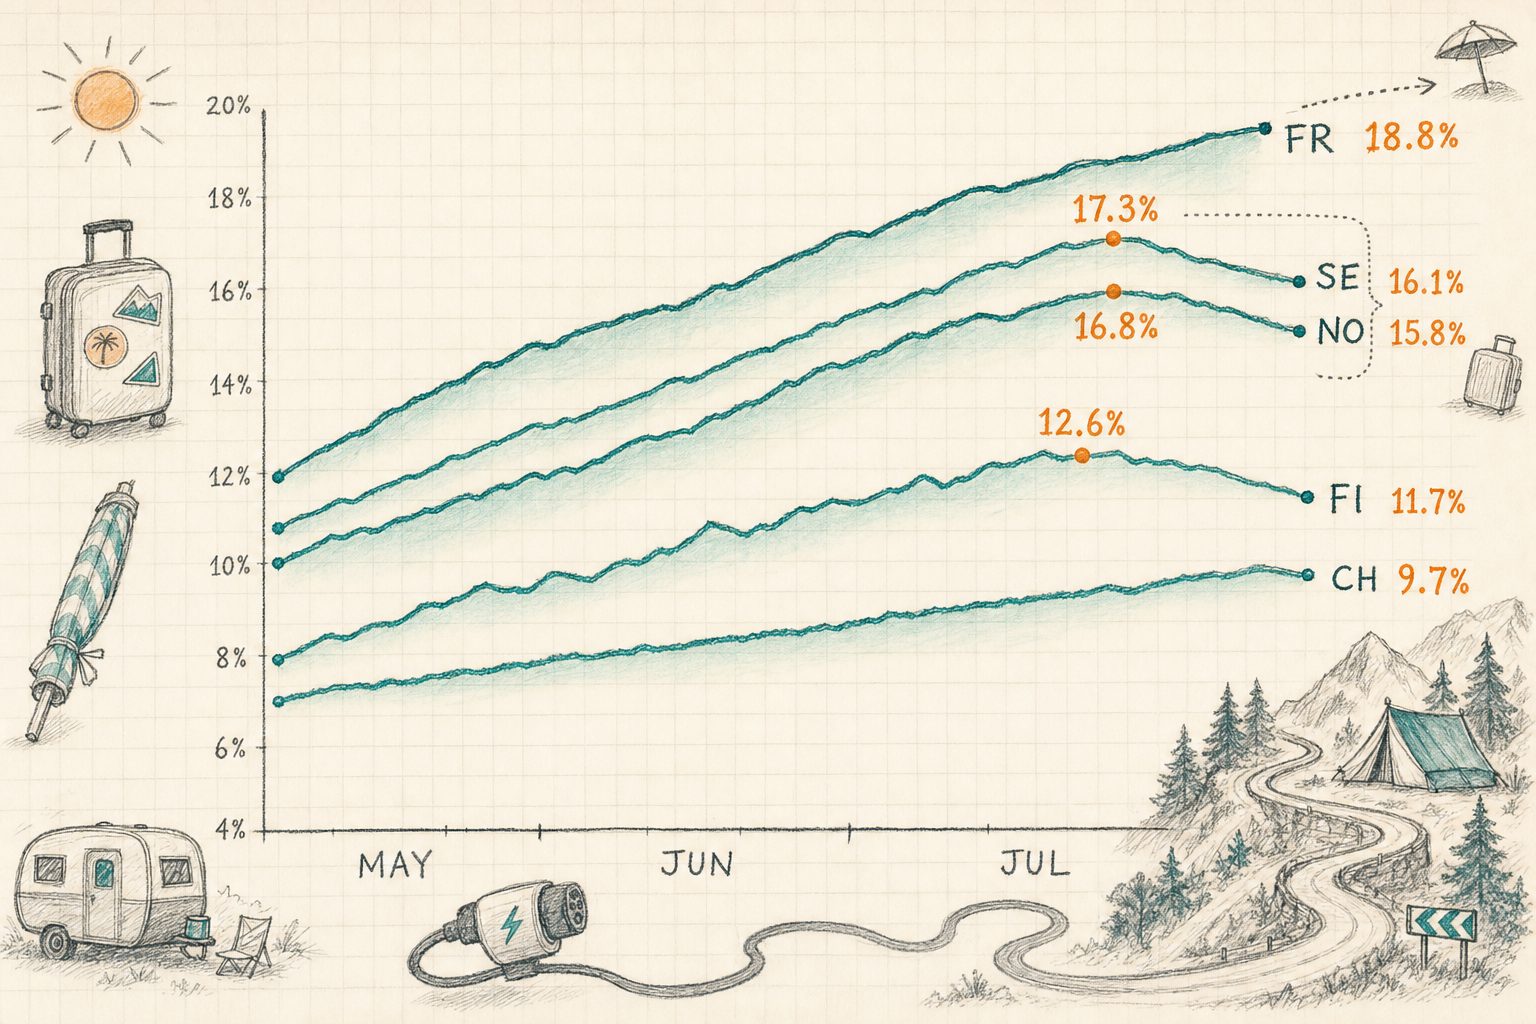
Финландия достигна пик най-рано и спадна най-бързо, в синхрон със сезон, който се концентрира в края на юни. Швейцария даде най-равната крива от петте — плавно покачване от 6.5% до плато около 9.6%, без доминираща седмица.
Седмица по седмица — пълните данни:
Юли изравнява картата
Интуицията подсказва, че ваканционният трафик облагодетелства станциите по магистралите, извън градовете, близо до храна. Половината от това е вярно.
Взехме 2 968 станции с надеждни данни за пролетта и лятото и ги свързахме с модела за локации, който стои зад всяка страница за станция — гъстота на POI, близост на конкуренти, пътен трафик. После ги подредихме от нищото до центъра на града и попитахме колко натоварена е всяка група през пролетта и през юли.
Отляво надясно: тюркоазеното е пролетта, кехлибареното е юли, а числото над всяка кехлибарена колона показва какво е спечелила съответната група. Изолираните станции започнаха най-назад — 9.5% средно натоварване срещу 12.6% за обектите в градските центрове — и завършиха наравно с тях. Всяка група приключи юли между 14.5% и 16.0%.
Това е изводът в едно изречение: юли не повдига натоварените места, а повдига празните, докато картата стане равна. Най-изолираната пета отчете медианен ръст от 66%. Най-застроената пета — 22%. Същите държави, същите седмици, три пъти по-голям ръст.
Гъстотата на конкурентите казва същото от другата посока. Станциите с два или по-малко конкурентни DC обекта в радиус 5 km отбелязаха медианен ръст от 65%. Тези с 24 или повече — 13%. Изолацията беше най-силният единичен предиктор за добър юли.
Храната не беше. Разстоянието до най-близкия ресторант или кафе няма практически никаква корелация с юлския ръст, а медианата във всичките пет квинтила по близост до храна е в тесен диапазон между 37% и 43%. Удобствата имат значение за времето на престой и повторния бизнес. Те не решиха кой спечели лятото.
Един нюанс, който си струва да се отбележи: оценката за пътния трафик корелира отрицателно, макар и слабо, с юлския ръст. Локациите с интензивен трафик са по-често градски артерии, а градските артерии имаха тих юли. Ваканционното търсене не следва обема на трафика. То следва посоката на пътуването.
Да, имаше опашки
Изчислихме този четириседмичен профил за май, а после отново за юли, за 6 484 съпоставими DC обекта с множество точки. През май 20 от тях имаха пик над 80%. През юли бяха 145. Обектите с пик над 60% нараснаха от 219 на 904.
| Май 2026 | 6 юли – 2 август | Промяна | |
|---|---|---|---|
| Локации с пик ≥ 80% | 20 | 145 | 7.3× |
| Локации с пик ≥ 60% | 219 | 904 | 4.1× |
| Дял на локациите ≥ 80% | 0.3% | 2.2% | +1.9 пр.п. |
На картата натискът придобива форма. По-долу са всички станции за бързо зареждане в единадесетте държави, за които юни и юли са съпоставими — 17 909 на брой — оцветени според промяната в натоварването на всяка от тях. Топлите цветове означават повече трафик, тюркоазът — по-малко, а размерът на точката показва броя зарядни точки. Премествайте и приближавайте: всяка точка е станция.
77.4% от станциите са били по-натоварени през юли, отколкото през юни, и топлите цветове не са разпределени равномерно. Те се концентрират по норвежките планински и фиордови маршрути — коридорът Gudbrandsdalen и пресичанията на Hardangervidda са се удвоили повече от два пъти — по шведското западно крайбрежие към норвежката граница, по френските атлантически, севенски и средиземноморски маршрути, както и по алпийските проходи.
Тюркоазът разказва другата половина от историята. Най-студената зона на картата е пръстенът източно от Осло, където 380 зарядни точки са отстъпили с 11%. Следват Стокхолм — с −6% и −10% в двете си най-гъсти зони — и Хелзинки, където 709 зарядни точки са спаднали с 9%. Всички са столици. Градовете не станаха по-натоварени през юли. Те се изпразниха.
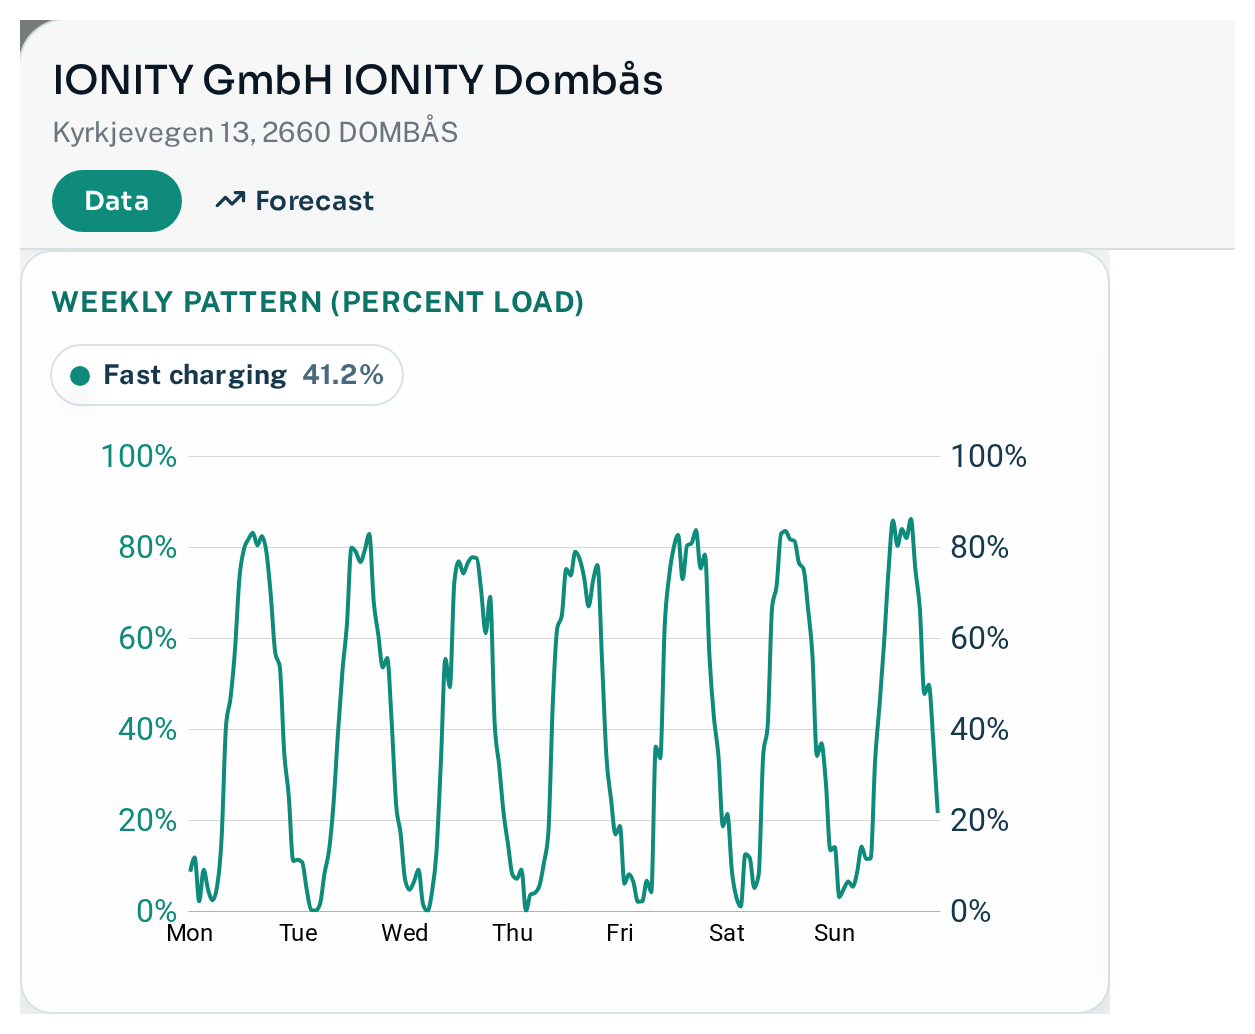
Локацията на IONITY в Dombås, на E6 през норвежките планини, показва в една картина как изглежда наситеното лято. Шест зарядни точки по 350 kW и седмична крива, която се изкачва до 75–85% всеки ден от седмицата, не само през уикенда.
| Станция | Оператор | Зарядни точки | Пик през май | Пик през юли | Часове ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Печеливши и губещи
Относителният ръст в скандинавската извадка разделя пазара ясно на две.
Мрежите по ваканционните маршрути ги оставиха далеч назад. EDRI, IONITY, Tesla и Kople добавиха всяка между 68% и 81% към пролетното си натоварване. Мрежите, изградени около градове, бензиностанции и търговски обекти, почти не помръднаха: Uno-X Mobility спечели 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Има два много различни начина да спечелиш юли, а графиката по-горе не може да ги разграничи.
IONITY и Tesla го спечелиха целенасочено. И двете изградиха мрежи по коридорите, които поемат ваканционния трафик, и влязоха в юли вече натоварени — с пролетно натоварване съответно 11.6% и 13.0%. Тяхното лято е възвръщаемостта от целенасочена маршрутна стратегия.
+68% при Kople е съвсем различен случай. Мрежата ѝ е разположена в слабо населени части на Норвегия, които генерират много малко ежедневно търсене, а пролетното ѝ натоварване от 7.2% беше сред най-ниските за всяка голяма скандинавска мрежа. Когато градовете се изпразнят и трафикът дойде при нея, относителният скок е огромен, защото базата, от която тръгва, е толкова малка. Kople не е толкова добре позиционирана за ваканциите, колкото зле позиционирана за останалите единадесет месеца — а юли е единственият момент, в който това престава да е проблем.
Разликата има търговско значение. Висока база и висок множител означават, че сте открили търсене. Ниска база и висок множител означават, че сте открили сезонност.
В абсолютни стойности няма сравнение. Tesla добави приблизително 157 000 часа зареждане в скандинавския си парк за четири седмици — почти три пъти повече от следващата мрежа. Мащабът плюс присъствието по ключови коридори е мощна комбинация през юли.
| Оператор (NO+SE) | Зарядни точки | Натоварване през пролетта | Натоварване през юли | Относително | Добавени часове |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Франция повтаря модела, но с други имена. Atlante нараства с 69%, SPIE CityNetworks с 61%, bp pulse с 59%, Tesla с 50%, TotalEnergies Marketing France с 43%. В дъното на таблицата: Lidl France, с ръст от 31%. Мрежа, свързана със супермаркети, е мрежа, свързана с хората, останали у дома.
| Оператор (FR) | Зарядни точки | Натоварване през пролетта | Натоварване през юли | Относително |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Какво всъщност означава това
- Летният пик е проблем на локацията, а не на мрежата. Средното национално натоварване дори не се доближи до тавана на капацитета. При 145 отделни обекта обаче това се случи.
- Средните стойности за портфейла прикриват болката. CPO, който отчита 16% използваемост през юли, може едновременно да връща шофьори на дузина обекти и да държи двеста почти бездействащи.
- Високият коефициент е въпрос, не отговор. Може да означава присъствие по ключови транспортни коридори. Но може и да означава мрежа, разположена зле за ежедневна употреба, което прави лятната ѝ аритметика да изглежда добре. Проверете пролетната стойност, преди да празнувате.
- Стратегията за удобства и стратегията за коридори са различни бизнеси. Близостта до храна не повлия на юлския ръст. Разстоянието до най-близкия конкурент повлия почти изцяло.
- За всеки, който оценява обекти: коефициентът юли спрямо май е евтин и честен ориентир за сезонността на търсенето на една станция. Две станции с еднаква годишна използваемост, но различни летни коефициенти, не са един и същ актив.
Източник. Унифицирани данни от наблюденията на Chargalytics — NOBIL потоци за Норвегия, Швеция и Финландия, и потоци, извлечени от OCPI, за Франция, Швейцария, Германия и останалите картографирани пазари. Всички данни обхващат DC конектори (CCS/Combo и CHAdeMO) с мощност 50 kW или повече.
Период. 1 May – 2 August 2026. Сравненията на седмичните модели използват четири пълни седмици във всеки период: 4–31 May и 6 July – 2 August, изчислени в местно време и за двата периода.
Извадки. 20 955 зарядни места за петдържавния панел за натоварване; 39 249 зарядни места за панела от юни до юли, включително Германия; 2 968 станции за анализа на локациите; 6 484 обекта с множество зарядни места за сравнението на натовареността; 17 909 станции в 11 държави на картата; 9 239 скандинавски зарядни места и 8 200 френски зарядни места за таблиците по оператори. Таблиците по оператори показват мрежи с поне 100 зарядни места във фиксирания панел.
Добавени часове = (дневни часове за зареждане на зарядно място през юли − дневни часове за зареждане на зарядно място през пролетта) × 28 дни × размер на автопарка. Това е допълнително време за доставка на енергия, а не показател за приходи.
Уточнения. Процентното натоварване отчита времето за зареждане, а не доставената енергия: зарядно място от 50 kW и такова от 350 kW се отчитат еднакво. Прекъсване на изходния поток от данни на 14–17 July е изключено за нескандинавските пазари, а седмицата 13–19 July е интерполирана, вместо отчетена, за Франция, Швейцария и Финландия; нито един от цитираните тук пикове не попада в тази седмица. Британските и испанските потоци все още се доразвиваха през пролетта, затова приемайте тези две стойности на картата като ориентировъчни. Данните приключват на 2 August, преди августовския пик в Южна Европа.