यूरोप के फास्ट-चार्जिंग नेटवर्क को क्षमता की समस्या नहीं है। बस साल में करीब चार हफ्तों के लिए हो जाती है।
6 July से 2 August के बीच, Norway, Sweden, Finland, France और Switzerland में लगभग 21 000 DC बे का लोड वसंत के मुकाबले 53% अधिक रहा। यही वह आंकड़ा है जिसे हर कोई उद्धृत करेगा। लेकिन असली कहानी यह है कि यह बढ़त कहां पहुंची—उन चार्जरों पर जो बाकी ग्यारह महीने आधे खाली रहते हैं।
देखना पसंद है? यह रहा 4-मिनट वाला संस्करण।
July कितना चरम था?
यह एक सीधा-सादा माप है और ईमानदार भी: उपलब्ध बे-मिनटों में से वास्तव में ऊर्जा देने वाले मिनटों का हिस्सा। May में पैनल 10.8% पर था। 6 July से 2 August के बीच यह 16.5% तक पहुंच गया।
कागज पर, इनमें से कोई भी बाजार क्षमता के आसपास भी नहीं है। चार हफ्तों के लिए, सभी ऐसे व्यवहार कर रहे थे मानो हों।
Switzerland अपवाद है, जैसा कि होना भी चाहिए। Swiss छुट्टियां canton के हिसाब से अलग-अलग समय पर होती हैं, और July का बड़ा हिस्सा वहां से गुजरने वाला ट्रैफिक है, वहां से शुरू होने वाला नहीं—देश एक कॉरिडोर है, प्रस्थान-बिंदु नहीं। Finland केवल इसलिए शांत दिखता है क्योंकि उसका June पहले ही juhannus से फूला हुआ था। May की तुलना में इसमें 44% की वृद्धि हुई, ठीक अपने पड़ोसियों की तरह।और Germany?
मुख्य पैनल में पांच देश हैं क्योंकि 1 May से हम इन्हीं पांच को लगातार देख रहे हैं। बाकी यूरोप वसंत के दौरान हमारी फीड्स में आया, इसलिए वहां May की बेसलाइन किसी की ड्राइविंग नहीं, हमारे ऑनबोर्डिंग को मापती।
विंडो को June बनाम July तक सीमित करें और पैनल लगभग दोगुना होकर करीब 40 000 बे का हो जाता है—जिसमें Germany भी शामिल है।
Germany में July की बढ़त वास्तविक थी, मगर सीमित—Sweden, Norway या France की बढ़त से लगभग आधी, और रोजमर्रा के कहीं अधिक ऊंचे बेस से। German स्कूल छुट्टियां late June से mid-September तक Länder में क्रमशः चलती हैं, जिससे पीक तीन हफ्तों में सिमटने के बजाय पूरे एक तिमाही में फैल जाता है। पता चला कि staggered calendar भी एक इन्फ्रास्ट्रक्चर रणनीति है।
| देश | June | 6 Jul – 2 Aug | बदलाव | बे |
|---|---|---|---|---|
| Sweden | 11.0% | 15.9% | +45% | 4 584 |
| France | 12.7% | 18.2% | +43% | 10 428 |
| Norway | 11.3% | 15.8% | +39% | 5 567 |
| Germany | 17.6% | 21.5% | +22% | 11 755 |
| Switzerland | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spain, Italy और Portugal को September में यही विश्लेषण मिलेगा, जब उनका August खत्म हो जाएगा। कहानी का दूसरा आधा हिस्सा वहीं है।
एक महाद्वीप, तीन छुट्टी कैलेंडर
Northern Europe July लेता है। दक्षिण August का इंतजार करता है। साप्ताहिक डेटा इसे लेकर बिल्कुल सूक्ष्म नहीं है।
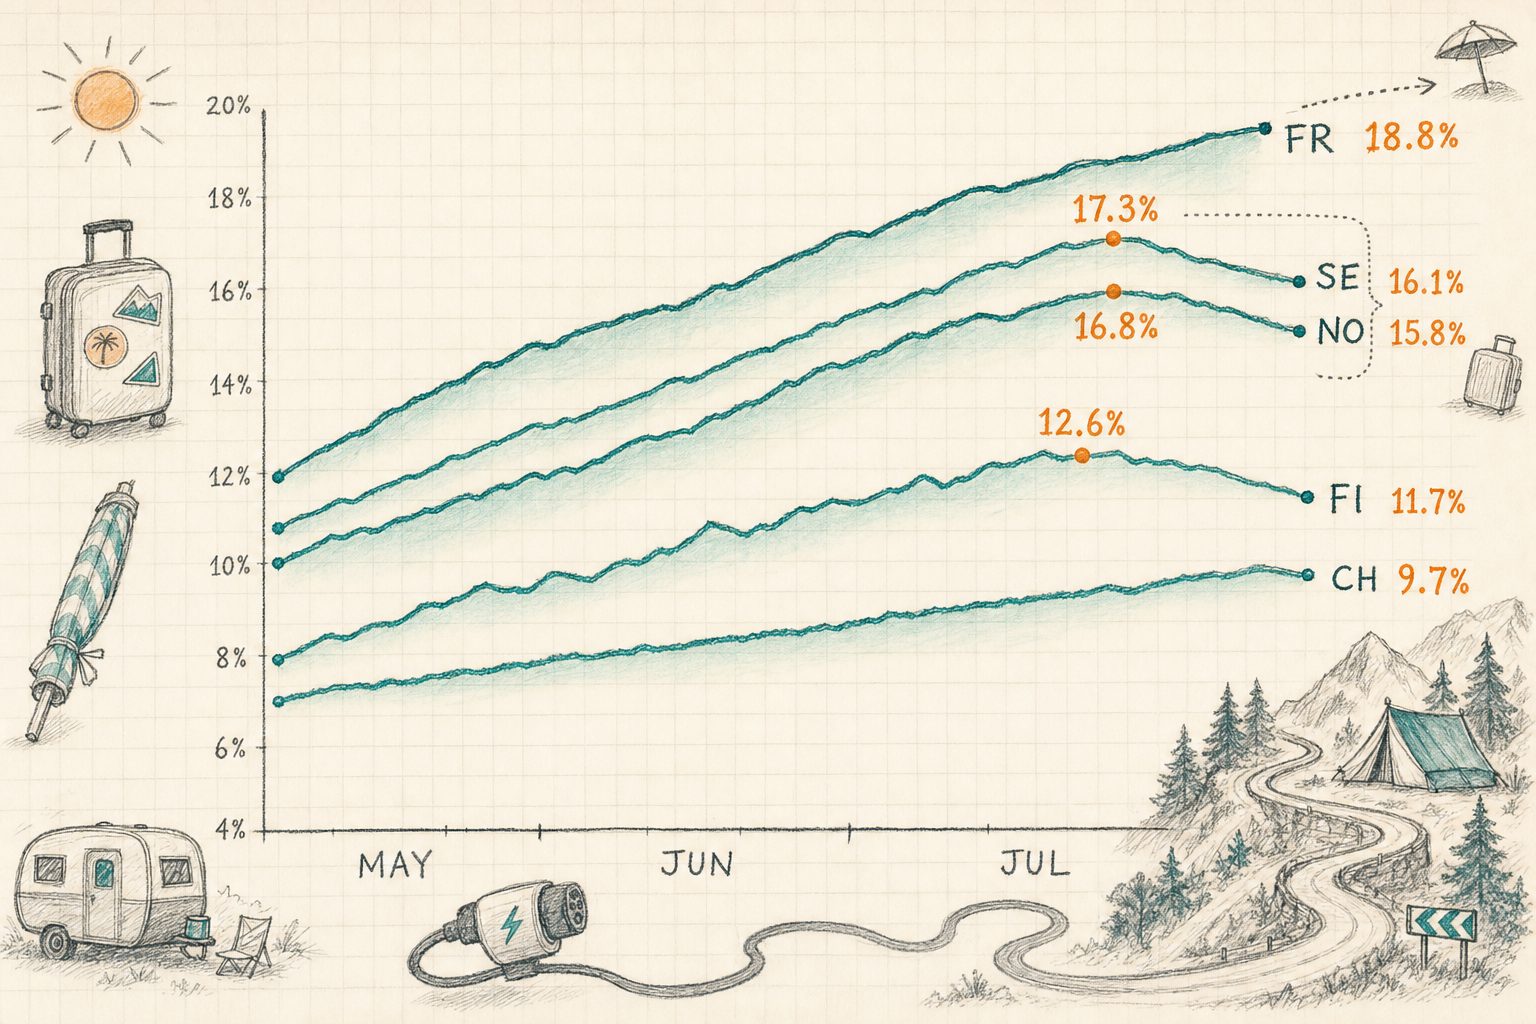
Finland सबसे पहले पीक पर पहुंचा और सबसे तेजी से फीका पड़ा, जो late June में केंद्रित सीजन के अनुरूप है। Switzerland ने पांचों में सबसे सपाट कर्व दिया—6.5% से एक हल्की चढ़ाई, लगभग 9.6% के पठार तक, बिना किसी प्रमुख सप्ताह के।
हफ्ते-दर-हफ्ते, पूरा डेटा यहां है:
July नक्शे को सपाट कर देता है
सहज धारणा यह है कि छुट्टियों का ट्रैफिक मोटरवे पर, शहर से बाहर, खाने के आसपास की स्टेशनों को फायदा देता है। इसमें आधी बात सही है।
हमने साफ वसंत और गर्मी के डेटा वाली 2 968 स्टेशनों को उस लोकेशन मॉडल से जोड़ा जो हर स्टेशन पेज को संचालित करता है—POI density, प्रतिस्पर्धी निकटता, सड़क ट्रैफिक। फिर उन्हें बिलकुल सुनसान जगह से लेकर शहर के केंद्र तक क्रम में रखा, और पूछा कि हर समूह वसंत में कितना व्यस्त था और July में कितना।
बाएं से दाएं: teal वसंत है, amber July है, और हर amber बार के ऊपर का आंकड़ा उस समूह की बढ़त है। सबसे अलग-थलग स्टेशनों ने सबसे पीछे से शुरुआत की—शहर-केंद्र साइटों के 12.6% के मुकाबले औसत 9.5% लोड—और अंत में उनके बराबर आ गए। हर समूह ने July को 14.5% से 16.0% के बीच समाप्त किया।
एक पंक्ति में निष्कर्ष यही है: July व्यस्त जगहों को नहीं उठाता, वह खाली जगहों को तब तक उठाता है जब तक नक्शा सपाट न हो जाए। सबसे अलग-थलग पांचवें हिस्से में मध्यक 66% की बढ़त हुई। सबसे अधिक निर्मित पांचवें हिस्से में 22%। वही देश, वही हफ्ते, तीन गुना बढ़त।
प्रतिस्पर्धी घनत्व भी उलटी दिशा से यही बात कहता है। 5 km के भीतर दो या कम प्रतिद्वंद्वी DC साइटों वाली स्टेशनों में मध्यक 65% की बढ़त हुई। 24 या अधिक वाली स्टेशनों में 13%। अलगाव एक अच्छे July का सबसे मजबूत एकल पूर्वानुमानक था।
भोजन नहीं था। निकटतम रेस्तरां या कैफे तक दूरी का July बढ़त से लगभग शून्य सहसंबंध है, और सभी पांच food-proximity quintiles में मध्यक 37% से 43% की संकरी सीमा में है। सुविधाएं ठहरने की अवधि और दोबारा कारोबार के लिए मायने रखती हैं। उन्होंने यह तय नहीं किया कि गर्मियां किसने जीतीं।
एक बारीकी ध्यान देने लायक है: road-traffic score का July बढ़त के साथ नकारात्मक, हालांकि कमजोर, सहसंबंध है। उच्च-ट्रैफिक लोकेशन शहरी arterial सड़कों की ओर झुकी होती हैं, और urban arterials का July शांत रहा। छुट्टियों की मांग ट्रैफिक वॉल्यूम का पीछा नहीं करती। वह यात्रा की दिशा का पीछा करती है।
हां, कतारें थीं
हमने May के लिए यह चार-सप्ताह वाला पैटर्न चलाया और फिर July के लिए, 6 484 matched multi-bay DC साइटों पर। May में इनमें से 20 ने 80% से ऊपर पीक किया। July में 145 ने। 60% से ऊपर पीक करने वाली साइटें 219 से बढ़कर 904 हो गईं।
| May 2026 | 6 Jul – 2 Aug | बदलाव | |
|---|---|---|---|
| ≥ 80% पर पहुँचने वाली साइटें | 20 | 145 | 7.3× |
| ≥ 60% पर पहुँचने वाली साइटें | 219 | 904 | 4.1× |
| ≥ 80% वाली साइटों का हिस्सा | 0.3% | 2.2% | +1.9pp |
मानचित्र पर देखने पर दबाव का एक आकार उभरता है। नीचे उन ग्यारह देशों के हर फास्ट-चार्जिंग स्टेशन को दिखाया गया है जहाँ June और July की साफ-सुथरी तुलना संभव है — कुल 17 909 — और रंग बताता है कि हर स्टेशन का लोड कितना बदला। गर्म रंग अधिक व्यस्तता, टील कम व्यस्तता दिखाता है, और डॉट का आकार बे की संख्या के अनुसार है। पैन और ज़ूम करें: हर डॉट एक स्टेशन है।
77.4% स्टेशन July में June की तुलना में अधिक व्यस्त थे, और गर्म रंग समान रूप से नहीं फैला है। इसका जमाव Norwegian पर्वतीय और फ्योर्ड मार्गों पर है — Gudbrandsdalen कॉरिडोर और Hardangervidda क्रॉसिंग्स में लोड दोगुने से अधिक हुआ — Norwegian सीमा तक जाती Swedish पश्चिमी तट-रेखा, French Atlantic, Cévennes और Mediterranean मार्गों, तथा Alpine दर्रों पर भी।
टील दूसरा पहलू दिखाता है। मानचित्र का सबसे ठंडा क्षेत्र Oslo के पूर्व का रिंग है, जहाँ 380 बे में 11% की गिरावट आई। फिर Stockholm, अपने दो सबसे घने क्षेत्रों में −6% और −10% के साथ, और Helsinki, जहाँ 709 बे में 9% की कमी आई। ये सभी राजधानियाँ हैं। July में शहर अधिक व्यस्त नहीं हुए। वे खाली हो गए।
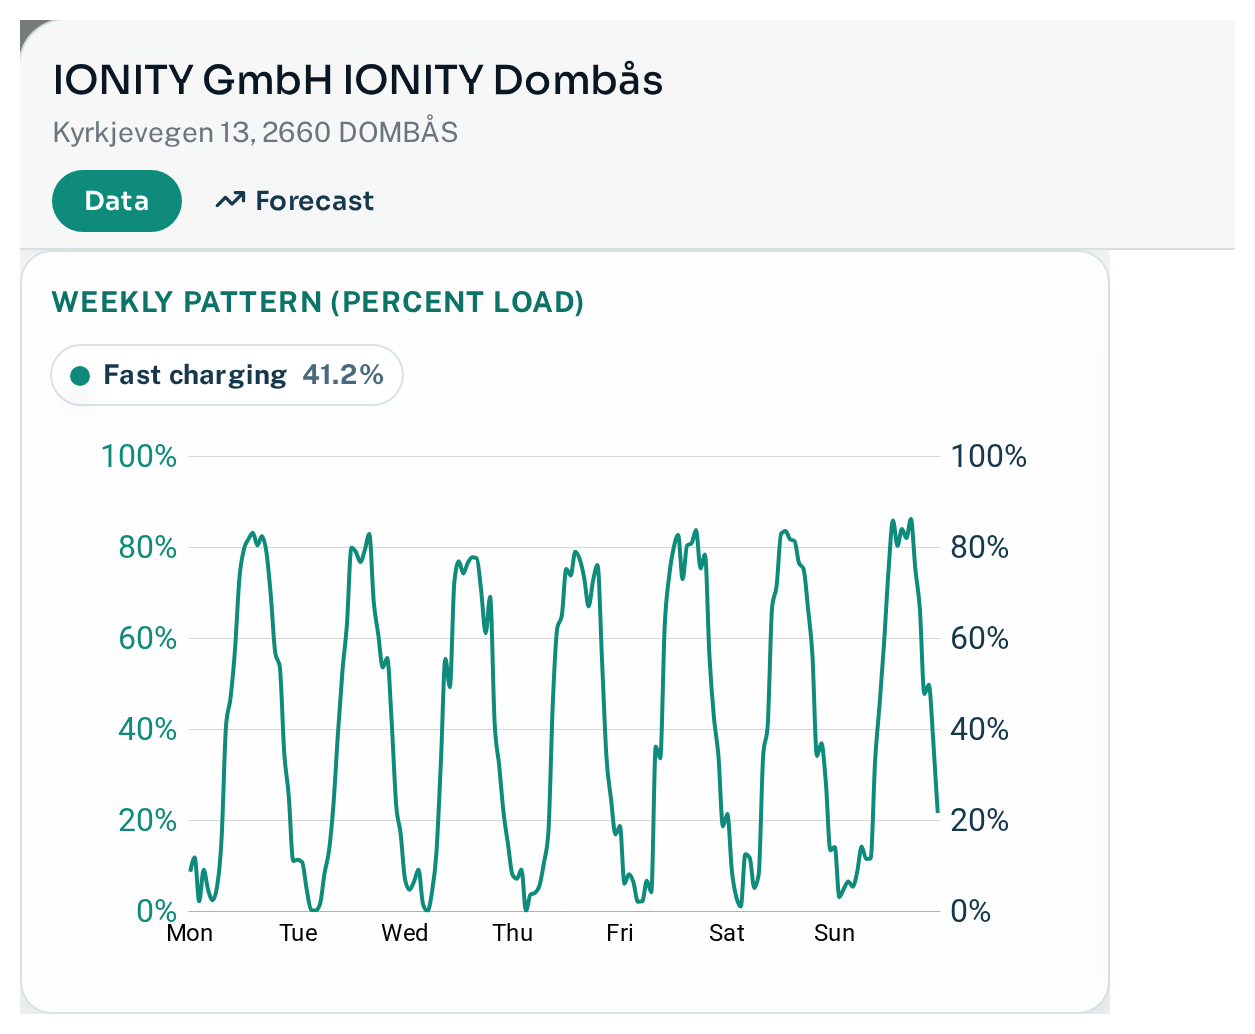
Norwegian पहाड़ों से गुजरने वाले E6 पर स्थित IONITY का Dombås स्टेशन एक तस्वीर में संतृप्त ग्रीष्मकाल दिखाता है। 350 kW की छह बे, और साप्ताहिक कर्व जो सिर्फ सप्ताहांत में नहीं, सप्ताह के हर दिन 75–85% तक चढ़ता है।
| स्टेशन | ऑपरेटर | बे | May पीक | July पीक | ≥ 80% घंटे |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
विजेता और पिछड़ने वाले
Nordic पैनल में सापेक्ष बढ़त बाजार को साफ तौर पर दो हिस्सों में बाँट देती है।
हॉलिडे रूटों पर मौजूद नेटवर्क बाजी ले गए। EDRI, IONITY, Tesla और Kople ने अपने स्प्रिंग लोड में प्रत्येक ने 68% से 81% तक जोड़ा। कस्बों, फोरकोर्ट्स और रिटेल के आसपास बने नेटवर्क मुश्किल से हिले: Uno-X Mobility को 11%, Vattenfall InCharge को 22%, Mer Norway को 31%, और OKQ8 को 32% की बढ़त मिली।
July जीतने के दो बेहद अलग तरीके हैं, और ऊपर दिया गया चार्ट उनमें फर्क नहीं कर सकता।
IONITY और Tesla ने यह जानबूझकर जीता। दोनों ने हॉलिडे ट्रैफिक ढोने वाले कॉरिडोरों पर निर्माण किया, और दोनों July में पहले से व्यस्त दाखिल हुए — क्रमशः 11.6% और 13.0% स्प्रिंग लोड के साथ। उनका ग्रीष्मकाल सोची-समझी रूट रणनीति का प्रतिफल है।
Kople का +68% बिल्कुल अलग किस्म का है। इसका नेटवर्क Norway के कम आबादी वाले हिस्सों में है, जहाँ रोजमर्रा की मांग बहुत कम पैदा होती है, और इसका 7.2% स्प्रिंग लोड किसी भी प्रमुख Nordic नेटवर्क में सबसे कम में था। जब शहर खाली होते हैं और ट्रैफिक इसकी ओर आता है, तो सापेक्ष उछाल बेहद बड़ा होता है, क्योंकि जिस आधार से छलांग लगती है वह इतना छोटा है। Kople छुट्टियों के लिए जितना अच्छी जगह पर है, बाकी ग्यारह महीनों के लिए उतना ही खराब जगह पर है — और July वह एक समय है जब यह समस्या नहीं रहती।
व्यावसायिक रूप से यह अंतर मायने रखता है। ऊँचा आधार और ऊँचा मल्टिपल मतलब आपने मांग खोज ली है। निचला आधार और ऊँचा मल्टिपल मतलब आपने मौसमीपन खोज लिया है।
पूर्ण आंकड़ों में तो कोई मुकाबला ही नहीं है। Tesla ने चार हफ्तों में अपने Nordic बेड़े में लगभग 157 000 चार्जिंग घंटे जोड़े, जो अगले नेटवर्क से करीब तीन गुना है। पैमाना और कॉरिडोर एक्सपोज़र July में एक शक्तिशाली संयोजन हैं।
| ऑपरेटर (NO+SE) | चार्जिंग बे | वसंत लोड | जुलाई लोड | सापेक्ष | जोड़े गए घंटे |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
फ्रांस में भी यही पैटर्न दिखता है, बस नाम अलग हैं। Atlante ने 69% की बढ़त दर्ज की, SPIE CityNetworks ने 61%, bp pulse ने 59%, Tesla ने 50%, और TotalEnergies Marketing France ने 43%। तालिका के निचले छोर पर: Lidl France, 31% ऊपर। सुपरमार्केट से जुड़ा नेटवर्क, उन लोगों से जुड़ा नेटवर्क है जो घर पर ही रहे।
| ऑपरेटर (FR) | चार्जिंग बे | वसंत लोड | जुलाई लोड | सापेक्ष |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
इसका वास्तविक मतलब क्या है
- गर्मियों का पीक लोकेशन की समस्या है, नेटवर्क की नहीं। राष्ट्रीय औसत लोड कभी भी क्षमता की सीमा के करीब नहीं पहुंचा। लेकिन 145 अलग-अलग साइटें पहुंचीं।
- पोर्टफोलियो औसत असली तकलीफ छिपा देते हैं। जुलाई में 16% utilisation रिपोर्ट करने वाला CPO भी एक दर्जन साइटों पर ड्राइवरों को लौटा रहा हो सकता है, जबकि दो सौ साइटें खाली पड़ी हों।
- ऊंचा multiple एक सवाल है, जवाब नहीं। इसका मतलब कॉरिडोर एक्सपोज़र हो सकता है। यह यह भी दिखा सकता है कि नेटवर्क रोजमर्रा के उपयोग के लिए खराब जगहों पर है, जिससे उसके गर्मियों के आंकड़े चमक जाते हैं। जश्न मनाने से पहले वसंत का आंकड़ा जांचें।
- अमेनिटी रणनीति और कॉरिडोर रणनीति अलग-अलग व्यवसाय हैं। जुलाई के uplift पर खाने-पीने की जगहों की निकटता का कोई असर नहीं पड़ा। निकटतम प्रतिस्पर्धी से दूरी ने लगभग सब कुछ तय किया।
- साइटों को अंडरराइट करने वालों के लिए: जुलाई-से-मई multiple इस बात का सस्ता, ईमानदार proxy है कि किसी स्टेशन की मांग कितनी मौसमी है। समान वार्षिक utilisation लेकिन अलग summer multiples वाले दो स्टेशन एक जैसे एसेट नहीं हैं।
स्रोत। Chargalytics का एकीकृत ऑब्ज़र्वेशन डेटा — Norway, Sweden और Finland के लिए NOBIL फीड्स; France, Switzerland, Germany और अन्य मैप किए गए बाज़ारों के लिए OCPI-आधारित फीड्स। सभी आंकड़े 50 kW या उससे अधिक रेटिंग वाले DC connectors (CCS/Combo और CHAdeMO) को कवर करते हैं।
अवधि। 1 May – 2 August 2026. साप्ताहिक पैटर्न की तुलना प्रत्येक अवधि के चार पूरे हफ्तों का उपयोग करती है: 4–31 May और 6 July – 2 August, दोनों पक्षों पर स्थानीय समय में गणना की गई।
नमूने। पांच-देशीय लोड पैनल के लिए 20 955 bays; Germany सहित June-to-July पैनल के लिए 39 249 bays; लोकेशन विश्लेषण के लिए 2 968 स्टेशन; saturation तुलना के लिए 6 484 multi-bay साइटें; मानचित्र पर 11 देशों में 17 909 स्टेशन; और ऑपरेटर तालिकाओं के लिए 9 239 Nordic bays तथा 8 200 French bays। ऑपरेटर तालिकाएं fixed panel में कम-से-कम 100 bays वाले नेटवर्क दिखाती हैं।
जोड़े गए घंटे = (July में प्रति bay दैनिक charging hours − spring में प्रति bay दैनिक charging hours) × 28 days × fleet size। यह ऊर्जा डिलीवर करने का अतिरिक्त समय है, राजस्व का आंकड़ा नहीं।
सावधानियां। प्रतिशत लोड charging time गिनता है, डिलीवर की गई ऊर्जा नहीं: 50 kW bay और 350 kW bay को समान गिना जाता है। 14–17 July के source-feed outage को non-Nordic बाज़ारों के लिए बाहर रखा गया है, और 13–19 July के सप्ताह को France, Switzerland और Finland के लिए रिपोर्ट करने के बजाय bridge किया गया है; यहां उद्धृत कोई भी peak उस सप्ताह में नहीं आता। British और Spanish फीड्स वसंत के दौरान अभी परिपक्व हो रहे थे, इसलिए उन दो map figures को दिशासूचक मानें। डेटा 2 August पर समाप्त होता है, southern European August peak से पहले।