Europejska sieć szybkiego ładowania nie ma problemu z przepustowością. Ma go przez około cztery tygodnie w roku.
Między 6 lipca a 2 sierpnia obciążenie niemal 21 000 stanowisk DC w Norwegii, Szwecji, Finlandii, Francji i Szwajcarii było o 53% wyższe niż wiosną. To liczba, którą wszyscy będą cytować. Ciekawsza historia dotyczy jednak tego, gdzie ten wzrost się pojawił — na ładowarkach, które przez pozostałe jedenaście miesięcy są w połowie puste.
Wolisz obejrzeć? Oto wersja 4-minutowa.
Jak ekstremalny był lipiec?
To miara prosta i uczciwa: udział dostępnych minut stanowisk, w których faktycznie dostarczano energię. W maju panel osiągnął 10.8%. Między 6 lipca a 2 sierpnia — 16.5%.
Na papierze żaden z tych rynków nawet nie zbliża się do granicy przepustowości. Przez cztery tygodnie wszystkie zachowywały się tak, jakby było inaczej.
Szwajcaria jest odstępstwem od reguły — i słusznie. Szwajcarskie wakacje są rozłożone w czasie między kantonami, a znaczna część lipcowego ruchu jedynie przejeżdża przez kraj, zamiast z niego wyruszać — to korytarz, nie punkt startowy. Finlandia wygląda spokojnie tylko dlatego, że jej czerwiec był już zawyżony przez juhannus. W porównaniu z majem zyskała 44%, dokładnie jak jej sąsiedzi.A Niemcy?
Pięć krajów tworzy główny panel, ponieważ to właśnie je obserwujemy nieprzerwanie od 1 maja. Reszta Europy pojawiła się w naszych danych wiosną, więc majowa baza mierzyłaby tam raczej nasze wdrożenia niż czyjąkolwiek jazdę.
Skróćmy okno do porównania czerwca z lipcem, a panel mniej więcej się podwaja — do około 40 000 stanowisk, w tym Niemiec.
Niemiecki lipiec był realny, ale umiarkowany — wahnięcie mniej więcej o połowę mniejsze niż w Szwecji, Norwegii czy Francji, przy znacznie wyższej codziennej bazie. Niemieckie ferie szkolne przesuwają się przez kraje związkowe od końca czerwca do połowy września, rozciągając szczyt na cały kwartał zamiast skupiać go w trzech tygodniach. Okazuje się, że rozłożony kalendarz to strategia infrastrukturalna.
| Kraj | Czerwiec | 6 lip – 2 sie | Zmiana | Stanowiska |
|---|---|---|---|---|
| Szwecja | 11.0% | 15.9% | +45% | 4 584 |
| Francja | 12.7% | 18.2% | +43% | 10 428 |
| Norwegia | 11.3% | 15.8% | +39% | 5 567 |
| Niemcy | 17.6% | 21.5% | +22% | 11 755 |
| Szwajcaria | 7.5% | 8.8% | +17% | 2 161 |
| Finlandia | 13.5% | 13.9% | +3% | 3 009 |
Hiszpania, Włochy i Portugalia dostaną tę samą analizę we wrześniu, gdy ich sierpień dobiegnie końca. Tam kryje się druga połowa tej historii.
Jeden kontynent, trzy kalendarze wakacyjne
Europa Północna bierze lipiec. Południe czeka na sierpień. Tygodniowe dane nie pozostawiają co do tego wątpliwości.
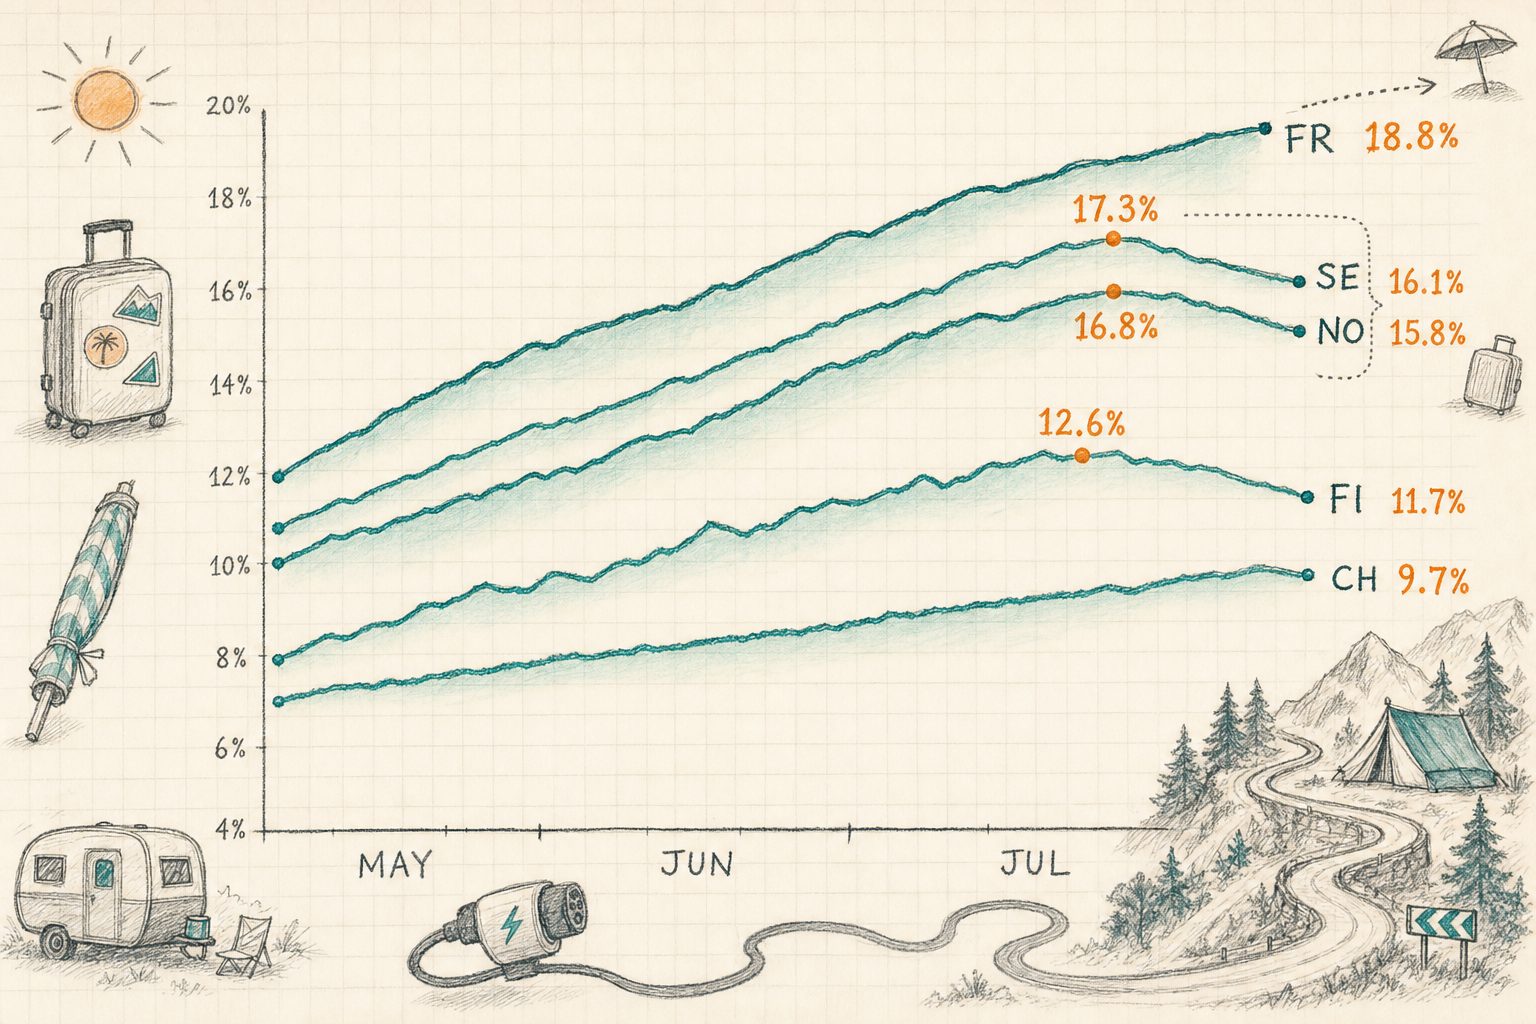
Finlandia osiągnęła szczyt najwcześniej i wygasała najszybciej, co odpowiada sezonowi skoncentrowanemu na końcówce czerwca. Szwajcaria pokazała najpłynniejszą krzywą z całej piątki — łagodny wzrost z 6.5% do plateau na poziomie około 9.6%, bez dominującego tygodnia.
Tydzień po tygodniu — pełny obraz tych samych danych:
Lipiec wyrównuje mapę
Intuicja podpowiada, że ruch wakacyjny premiuje stacje przy autostradach, poza miastem, blisko gastronomii. Połowa tej intuicji jest trafna.
Wzięliśmy 2 968 stacji z czystymi danymi wiosennymi i letnimi, a następnie połączyliśmy je z modelem lokalizacyjnym zasilającym stronę każdej stacji — gęstością POI, bliskością konkurencji, ruchem drogowym. Potem ustawiliśmy je od kompletnego pustkowia po środek miasta i sprawdziliśmy, jak obciążona była każda grupa wiosną i w lipcu.
Od lewej do prawej: turkus oznacza wiosnę, bursztyn — lipiec, a liczba nad każdym bursztynowym słupkiem pokazuje, ile zyskała dana grupa. Najbardziej odizolowane stacje startowały z najniższego poziomu — średnie obciążenie 9.5% wobec 12.6% dla lokalizacji w centrach miast — i skończyły na tym samym poziomie. Każda grupa zakończyła lipiec między 14.5% a 16.0%.
To wynik w jednym zdaniu: lipiec nie podnosi obciążenia w już ruchliwych miejscach, lecz podnosi je w pustych, aż mapa staje się płaska. Najbardziej odizolowana piąta część zyskała medianę 66%. Najgęściej zabudowana piąta część — 22%. Te same kraje, te same tygodnie, trzykrotnie większy wzrost.
Gęstość konkurencji mówi to samo, tylko z drugiej strony. Stacje mające dwa lub mniej konkurencyjnych punktów DC w promieniu 5 km zyskały medianę 65%. Te z 24 lub większą liczbą zyskały 13%. Izolacja była najlepszym pojedynczym predyktorem dobrego lipca.
Gastronomia nim nie była. Odległość do najbliższej restauracji lub kawiarni ma praktycznie zerową korelację z lipcowym wzrostem, a mediana dla wszystkich pięciu kwintyli bliskości gastronomii mieści się w wąskim przedziale od 37% do 43%. Udogodnienia mają znaczenie dla czasu postoju i powracających klientów. Nie zdecydowały jednak o tym, kto wygrał lato.
Warto zaznaczyć jeden niuans: wskaźnik ruchu drogowego koreluje ujemnie, choć słabo, z lipcowym wzrostem. Lokalizacje o dużym ruchu są częściej położone przy miejskich arteriach, a miejskie arterie miały spokojny lipiec. Popyt wakacyjny nie podąża za natężeniem ruchu. Podąża za kierunkiem podróży.
Tak, były kolejki
Obliczyliśmy ten czterotygodniowy profil dla maja, a następnie ponownie dla lipca, dla 6 484 dopasowanych wielostanowiskowych lokalizacji DC. W maju 20 z nich osiągnęło szczyt powyżej 80%. W lipcu — 145. Liczba lokalizacji ze szczytem powyżej 60% wzrosła z 219 do 904.
| May 2026 | 6 Jul – 2 Aug | Zmiana | |
|---|---|---|---|
| Lokalizacje ze szczytem ≥ 80% | 20 | 145 | 7.3× |
| Lokalizacje ze szczytem ≥ 60% | 219 | 904 | 4.1× |
| Udział lokalizacji ≥ 80% | 0.3% | 2.2% | +1.9 pp |
Na mapie presja zyskuje kształt. Poniżej wszystkie stacje szybkiego ładowania w jedenastu krajach, dla których czerwiec i lipiec można porównać bez zastrzeżeń — 17 909 obiektów — pokolorowane według tego, jak zmieniło się ich obciążenie. Ciepłe barwy oznaczają większy ruch, turkusowe — mniejszy, a wielkość punktu odpowiada liczbie stanowisk. Przesuwaj i przybliżaj: każdy punkt to stacja.
77.4% stacji było w lipcu bardziej obciążonych niż w czerwcu, a ciepłe barwy nie rozkładają się równomiernie. Koncentrują się wzdłuż norweskich tras górskich i fiordowych — korytarz Gudbrandsdalen i przeprawy przez Hardangervidda wzrosły ponad dwukrotnie — na szwedzkim zachodnim wybrzeżu aż po granicę z Norwegią, na francuskich trasach atlantyckich, przez Cévennes i nad Morzem Śródziemnym oraz na alpejskich przełęczach.
Turkus pokazuje drugą połowę obrazu. Najchłodniejszy obszar na mapie to pierścień na wschód od Oslo, gdzie 380 stanowisk cofnęło się o 11%. Dalej Sztokholm, ze spadkami o −6% i −10% w dwóch najgęstszych obszarach, oraz Helsinki, gdzie 709 stanowisk spadło o 9%. Wszystkie to stolice. W lipcu miasta nie stały się bardziej ruchliwe. Opustoszały.
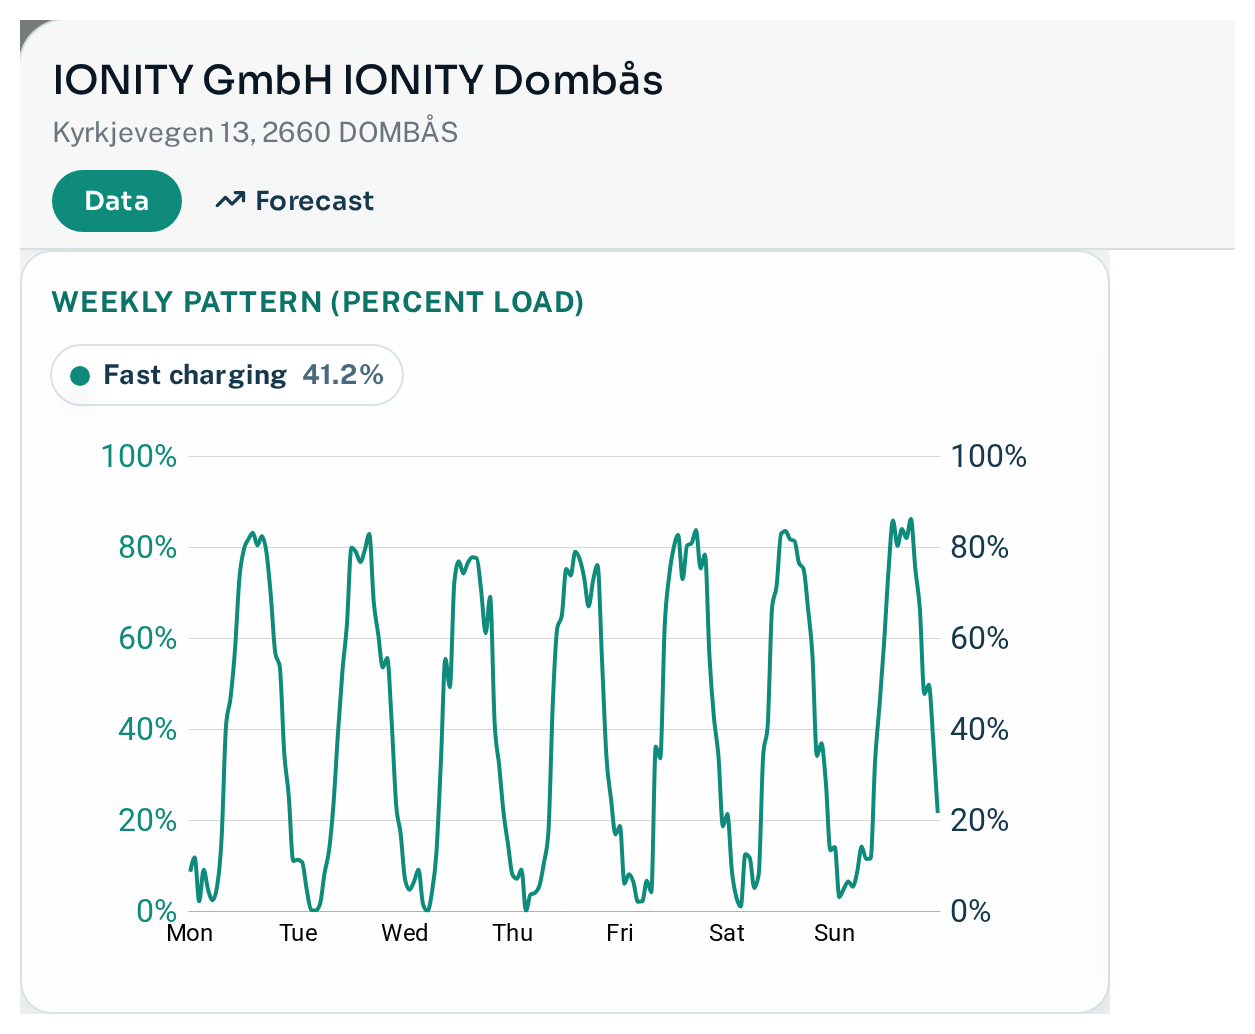
Stacja IONITY w Dombås, przy E6 biegnącej przez norweskie góry, pokazuje na jednym obrazie, jak wygląda letnie nasycenie. Sześć stanowisk o mocy 350 kW i tygodniowa krzywa, która każdego dnia tygodnia wspina się do 75–85%, nie tylko w weekendy.
| Stacja | Operator | Stanowiska | Szczyt w maju | Szczyt w lipcu | Godziny ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Zwycięzcy i przegrani
Względny wzrost wśród operatorów z regionu nordyckiego wyraźnie dzieli rynek na dwie części.
Sieci na trasach wakacyjnych zdecydowanie odjechały reszcie stawki. EDRI, IONITY, Tesla i Kople zwiększyły swoje wiosenne obciążenie o 68% do 81%. Sieci zbudowane wokół miast, stacji paliw i handlu detalicznego ledwie drgnęły: Uno-X Mobility zyskał 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Są dwa zupełnie różne sposoby na wygranie lipca, a powyższy wykres nie potrafi ich rozróżnić.
IONITY i Tesla wygrały celowo. Obie budowały wzdłuż korytarzy obsługujących ruch wakacyjny, a w lipiec weszły już z wysokim obciążeniem — odpowiednio 11.6% i 13.0% wiosną. Ich lato to efekt świadomej strategii trasowej.
+68% Kople to zupełnie inna historia. Sieć działa w słabo zaludnionych częściach Norwegii, które generują bardzo niewielki codzienny popyt, a jej wiosenne obciążenie na poziomie 7.2% należało do najniższych wśród dużych sieci nordyckich. Gdy miasta pustoszeją, a ruch przyjeżdża do niej, względny skok jest ogromny, bo punkt wyjścia jest tak niski. Kople nie tyle jest dobrze ulokowane na wakacje, ile źle ulokowane na pozostałe jedenaście miesięcy — a lipiec to jedyny moment, gdy przestaje to być problemem.
To rozróżnienie ma znaczenie komercyjne. Wysoka baza i wysoka krotność oznaczają, że znaleziono popyt. Niska baza i wysoka krotność oznaczają, że znaleziono sezonowość.
W wartościach bezwzględnych nie ma nawet porównania. Tesla dodała około 157 000 godzin ładowania w całej swojej nordyckiej sieci w ciągu czterech tygodni — niemal trzykrotnie więcej niż kolejna sieć. Skala plus ekspozycja na korytarze transportowe to w lipcu potężne połączenie.
| Operator (NO+SE) | Stanowiska | Obłożenie wiosną | Obłożenie w lipcu | Względnie | Dodatkowe godziny |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
We Francji ten sam wzorzec powtarza się pod innymi nazwami. Atlante wzrosło o 69%, SPIE CityNetworks o 61%, bp pulse o 59%, Tesla o 50%, TotalEnergies Marketing France o 43%. Na dole tabeli: Lidl France, ze wzrostem o 31%. Sieć powiązana z supermarketami to sieć powiązana z ludźmi, którzy zostali w domu.
| Operator (FR) | Stanowiska | Obłożenie wiosną | Obłożenie w lipcu | Względnie |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Co to właściwie oznacza
- Letni szczyt to problem lokalizacji, nie sieci. Średnie krajowe obciążenie nawet nie zbliżyło się do granicy przepustowości. Zbliżyło się do niej za to 145 pojedynczych lokalizacji.
- Średnie dla portfela maskują problem. CPO raportujący 16% wykorzystania w lipcu może nadal odsyłać kierowców z kwitkiem w kilkunastu lokalizacjach, podczas gdy dwieście pozostaje niewykorzystanych.
- Wysoki mnożnik to pytanie, nie odpowiedź. Może oznaczać ekspozycję na ruch korytarzowy. Może też wskazywać na sieć źle ulokowaną pod kątem codziennego użytkowania, co poprawia jej letnią statystykę. Zanim zaczniesz świętować, sprawdź wartość wiosenną.
- Strategia oparta na udogodnieniach i strategia korytarzowa to dwa różne biznesy. Bliskość gastronomii nie miała żadnego wpływu na lipcowy wzrost. Odległość od najbliższego konkurenta — niemal decydujący.
- Dla każdego, kto ocenia inwestycje w lokalizacje: mnożnik lipiec–maj to tani i uczciwy wskaźnik zastępczy sezonowości popytu na danej stacji. Dwie stacje o identycznym rocznym wykorzystaniu, ale różnych letnich mnożnikach, nie są tym samym aktywem.
Źródło. Ujednolicone dane obserwacyjne Chargalytics — źródła NOBIL dla Norwegii, Szwecji i Finlandii oraz źródła oparte na OCPI dla Francji, Szwajcarii, Niemiec i pozostałych zmapowanych rynków. Wszystkie wartości dotyczą złączy DC (CCS/Combo i CHAdeMO) o mocy znamionowej 50 kW lub wyższej.
Okres. 1 maja – 2 sierpnia 2026. Porównania wzorców tygodniowych wykorzystują po cztery pełne tygodnie w każdym okresie: 4–31 maja oraz 6 lipca – 2 sierpnia, obliczone po obu stronach w czasie lokalnym.
Próby. 20 955 stanowisk dla pięciokrajowego panelu obciążenia; 39 249 stanowisk dla panelu czerwiec–lipiec uwzględniającego Niemcy; 2 968 stacji dla analizy lokalizacji; 6 484 lokalizacje wielostanowiskowe dla porównania nasycenia; 17 909 stacji w 11 krajach na mapie; 9 239 nordyckich stanowisk i 8 200 francuskich stanowisk dla tabel operatorów. Tabele operatorów obejmują sieci z co najmniej 100 stanowiskami w stałym panelu.
Dodatkowe godziny = (lipcowe dzienne godziny ładowania na stanowisko − wiosenne dzienne godziny ładowania na stanowisko) × 28 dni × wielkość floty. To dodatkowy czas dostarczania energii, a nie wartość przychodów.
Zastrzeżenia. Procentowe obciążenie mierzy czas ładowania, a nie dostarczoną energię: stanowisko 50 kW i stanowisko 350 kW liczą się tak samo. Awaria źródła danych z 14–17 lipca została wyłączona dla rynków spoza krajów nordyckich, a tydzień 13–19 lipca połączono z sąsiednimi okresami zamiast raportować osobno dla Francji, Szwajcarii i Finlandii; żaden z przytoczonych tu szczytów nie przypada na ten tydzień. Źródła danych dla Wielkiej Brytanii i Hiszpanii nadal dojrzewały wiosną, dlatego te dwie wartości na mapie należy traktować orientacyjnie. Dane kończą się 2 sierpnia, przed sierpniowym szczytem w południowej Europie.