Το δίκτυο ταχυφόρτισης της Ευρώπης δεν έχει πρόβλημα χωρητικότητας. Έχει για περίπου τέσσερις εβδομάδες τον χρόνο.
Από τις 6 Ιουλίου έως τις 2 Αυγούστου, η πληρότητα σε σχεδόν 21 000 θέσεις DC στη Νορβηγία, τη Σουηδία, τη Φινλανδία, τη Γαλλία και την Ελβετία ήταν 53% υψηλότερη από την άνοιξη. Αυτός είναι ο αριθμός που θα επικαλούνται όλοι. Η ουσιαστικότερη ιστορία είναι πού κατέληξε — στους φορτιστές που τους υπόλοιπους έντεκα μήνες μένουν μισοάδειοι.
Προτιμάτε να το δείτε; Ορίστε η έκδοση 4 λεπτών.
Πόσο ακραίος ήταν ο Ιούλιος;
Είναι ένα αδρό μέτρο, αλλά τίμιο: το μερίδιο των διαθέσιμων λεπτών ανά θέση που όντως παρέδωσαν ενέργεια. Τον Μάιο το δείγμα βρισκόταν στο 10.8%. Από τις 6 Ιουλίου έως τις 2 Αυγούστου έφτασε στο 16.5%.
Στα χαρτιά, καμία από αυτές τις αγορές δεν πλησιάζει καν τη χωρητικότητά της. Για τέσσερις εβδομάδες, όλες συμπεριφέρθηκαν σαν να την είχαν φτάσει.
Η Ελβετία είναι η εξαίρεση, όπως πρέπει να είναι. Οι ελβετικές διακοπές είναι κλιμακωτές ανά καντόνι και μεγάλο μέρος της κυκλοφορίας του Ιουλίου διέρχεται από τη χώρα αντί να ξεκινά από αυτήν — η χώρα είναι διάδρομος, όχι αφετηρία. Η Φινλανδία μοιάζει ήπια μόνο επειδή ο Ιούνιος της ήταν ήδη διογκωμένος από το juhannus. Σε σύγκριση με τον Μάιο κέρδισε 44%, ακριβώς δίπλα στους γείτονές της.Και η Γερμανία;
Πέντε χώρες αποτελούν το βασικό δείγμα, επειδή αυτές τις πέντε παρακολουθούμε αδιάλειπτα από την 1 Μαΐου. Η υπόλοιπη Ευρώπη προστέθηκε στις ροές δεδομένων μας την άνοιξη, άρα μια βάση αναφοράς Μαΐου εκεί θα μετρούσε τη δική μας ένταξη δεδομένων και όχι τις μετακινήσεις κανενός.
Αν περιορίσουμε το παράθυρο σε Ιούνιο έναντι Ιουλίου, το δείγμα περίπου διπλασιάζεται, φτάνοντας τις 40 000 θέσεις — συμπεριλαμβανομένης της Γερμανίας.
Ο Ιούλιος της Γερμανίας ήταν πραγματικός αλλά ήπιος — περίπου η μισή μεταβολή από εκείνη της Σουηδίας, της Νορβηγίας ή της Γαλλίας, και πάνω σε μια πολύ υψηλότερη καθημερινή βάση. Οι σχολικές διακοπές στη Γερμανία διατρέχουν τα Länder από τα τέλη Ιουνίου έως τα μέσα Σεπτεμβρίου, απλώνοντας την αιχμή σε ένα ολόκληρο τρίμηνο αντί να τη συγκεντρώνουν σε τρεις εβδομάδες. Ένα κλιμακωτό ημερολόγιο είναι, όπως φαίνεται, στρατηγική υποδομών.
| Χώρα | Ιούνιος | 6 Ιουλ – 2 Αυγ | Μεταβολή | Θέσεις |
|---|---|---|---|---|
| Σουηδία | 11.0% | 15.9% | +45% | 4 584 |
| Γαλλία | 12.7% | 18.2% | +43% | 10 428 |
| Νορβηγία | 11.3% | 15.8% | +39% | 5 567 |
| Γερμανία | 17.6% | 21.5% | +22% | 11 755 |
| Ελβετία | 7.5% | 8.8% | +17% | 2 161 |
| Φινλανδία | 13.5% | 13.9% | +3% | 3 009 |
Η Ισπανία, η Ιταλία και η Πορτογαλία θα λάβουν την ίδια μεταχείριση τον Σεπτέμβριο, μόλις τελειώσει ο Αύγουστός τους. Εκεί βρίσκεται το άλλο μισό αυτής της ιστορίας.
Μία ήπειρος, τρία ημερολόγια διακοπών
Η Βόρεια Ευρώπη παίρνει τον Ιούλιο. Ο νότος περιμένει τον Αύγουστο. Τα εβδομαδιαία δεδομένα δεν αφήνουν περιθώριο παρερμηνείας.
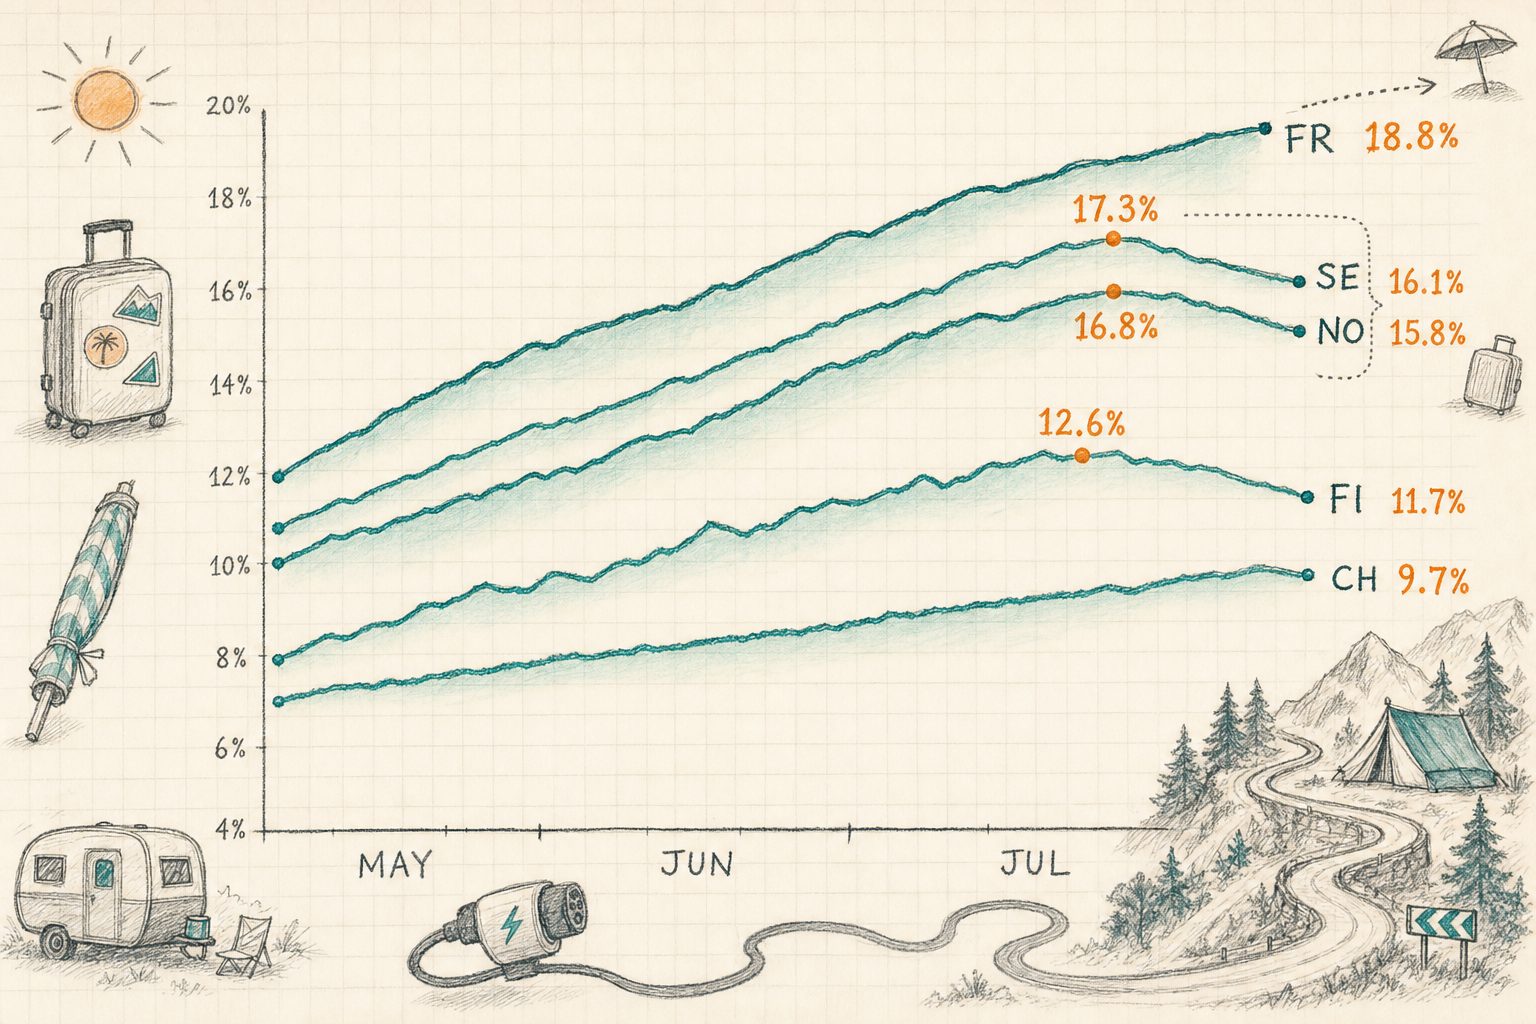
Η Φινλανδία κορυφώθηκε νωρίτερα και υποχώρησε ταχύτερα, όπως ταιριάζει σε μια σεζόν που συμπυκνώνεται στα τέλη Ιουνίου. Η Ελβετία έδωσε την πιο επίπεδη καμπύλη από τις πέντε — μια ήπια άνοδο από 6.5% σε ένα πλατό γύρω στο 9.6%, χωρίς κυρίαρχη εβδομάδα.
Εβδομάδα προς εβδομάδα, τα ίδια δεδομένα αναλυτικά:
Ο Ιούλιος ισοπεδώνει τον χάρτη
Η διαίσθηση λέει ότι η κίνηση των διακοπών ευνοεί τους σταθμούς σε αυτοκινητοδρόμους, εκτός πόλης, κοντά σε φαγητό. Τα μισά από αυτά είναι σωστά.
Πήραμε 2 968 σταθμούς με καθαρά δεδομένα άνοιξης και καλοκαιριού και τους συνδέσαμε με το μοντέλο τοποθεσίας που τροφοδοτεί κάθε σελίδα σταθμού — πυκνότητα POI, εγγύτητα ανταγωνιστών, οδική κυκλοφορία. Έπειτα τους βάλαμε σε σειρά από το πουθενά μέχρι το κέντρο της πόλης και ρωτήσαμε πόσο απασχολημένη ήταν κάθε ομάδα την άνοιξη και τον Ιούλιο.
Από αριστερά προς τα δεξιά: το πετρόλ είναι η άνοιξη, το κεχριμπαρί ο Ιούλιος, και το ποσοστό πάνω από κάθε κεχριμπαρί στήλη δείχνει τι κέρδισε η ομάδα αυτή. Οι απομονωμένοι σταθμοί ξεκίνησαν πολύ πιο πίσω — 9.5% μέση πληρότητα έναντι 12.6% για τοποθεσίες στο κέντρο της πόλης — και τερμάτισαν στο ίδιο επίπεδο. Κάθε ομάδα έκλεισε τον Ιούλιο μεταξύ 14.5% και 16.0%.
Αυτό είναι το εύρημα σε μία πρόταση: ο Ιούλιος δεν ανεβάζει τα ήδη πολυσύχναστα σημεία, ανεβάζει τα άδεια μέχρι ο χάρτης να γίνει επίπεδος. Το πιο απομονωμένο πέμπτο κέρδισε διάμεσο 66%. Το πιο δομημένο πέμπτο κέρδισε 22%. Ίδιες χώρες, ίδιες εβδομάδες, τριπλάσια αύξηση.
Η πυκνότητα ανταγωνιστών λέει το ίδιο πράγμα από την αντίθετη κατεύθυνση. Σταθμοί με δύο ή λιγότερες ανταγωνιστικές τοποθεσίες DC εντός 5 km κέρδισαν διάμεσο 65%. Σταθμοί με 24 ή περισσότερες κέρδισαν 13%. Η απομόνωση ήταν ο καλύτερος μεμονωμένος προγνωστικός παράγοντας για έναν καλό Ιούλιο.
Το φαγητό δεν ήταν. Η απόσταση από το πλησιέστερο εστιατόριο ή καφέ έχει ουσιαστικά μηδενική συσχέτιση με την αύξηση του Ιουλίου, και η διάμεσος σε όλα τα πεντημόρια εγγύτητας σε επιλογές φαγητού βρίσκεται σε στενή ζώνη μεταξύ 37% και 43%. Οι παροχές έχουν σημασία για τον χρόνο παραμονής και την επαναληπτική πελατεία. Δεν αποφάσισαν ποιος κέρδισε το καλοκαίρι.
Μια απόχρωση που αξίζει να επισημανθεί: ο δείκτης οδικής κυκλοφορίας συσχετίζεται αρνητικά, έστω και ασθενώς, με την αύξηση του Ιουλίου. Οι τοποθεσίες υψηλής κυκλοφορίας τείνουν προς αστικές αρτηρίες, και οι αστικές αρτηρίες είχαν έναν ήσυχο Ιούλιο. Η ζήτηση των διακοπών δεν ακολουθεί τον όγκο κυκλοφορίας. Ακολουθεί την κατεύθυνση του ταξιδιού.
Ναι, υπήρχαν ουρές
Υπολογίσαμε αυτό το τετραεβδομαδιαίο προφίλ για τον Μάιο και ξανά για τον Ιούλιο σε 6 484 αντιστοιχισμένες τοποθεσίες DC με πολλαπλές θέσεις. Τον Μάιο, 20 από αυτές κορυφώθηκαν πάνω από 80%. Τον Ιούλιο, 145. Οι τοποθεσίες που κορυφώθηκαν πάνω από 60% αυξήθηκαν από 219 σε 904.
| Μάιος 2026 | 6 Ιουλ – 2 Αυγ | Μεταβολή | |
|---|---|---|---|
| Σταθμοί με αιχμή ≥ 80% | 20 | 145 | 7.3× |
| Σταθμοί με αιχμή ≥ 60% | 219 | 904 | 4.1× |
| Μερίδιο σταθμών ≥ 80% | 0.3% | 2.2% | +1.9π.μ. |
Στον χάρτη, η πίεση αποκτά σχήμα. Παρακάτω βλέπετε κάθε σταθμό ταχείας φόρτισης στις έντεκα χώρες όπου ο Ιούνιος και ο Ιούλιος συγκρίνονται καθαρά — 17 909 συνολικά — χρωματισμένο ανάλογα με το πόσο μεταβλήθηκε ο φόρτος του. Οι θερμές αποχρώσεις σημαίνουν μεγαλύτερη κίνηση, το πετρόλ χαμηλότερη, και το μέγεθος της κουκκίδας αντιστοιχεί στις θέσεις φόρτισης. Μετακινηθείτε και κάντε ζουμ: κάθε κουκκίδα είναι ένας σταθμός.
Το 77.4% των σταθμών είχαν περισσότερη κίνηση τον Ιούλιο από ό,τι τον Ιούνιο, και το θερμό χρώμα δεν κατανέμεται ομοιόμορφα. Συγκεντρώνεται στις νορβηγικές ορεινές και φιόρδ διαδρομές — ο διάδρομος Gudbrandsdalen και οι διαβάσεις Hardangervidda υπερδιπλασιάστηκαν — στη δυτική ακτή της Σουηδίας έως τα νορβηγικά σύνορα, στις γαλλικές διαδρομές του Ατλαντικού, των Cévennes και της Μεσογείου, καθώς και στα αλπικά περάσματα.
Το πετρόλ χρώμα λέει την άλλη μισή ιστορία. Η πιο ψυχρή περιοχή στον χάρτη είναι ο δακτύλιος ανατολικά του Όσλο, όπου 380 θέσεις υποχώρησαν κατά 11%. Ακολουθούν η Στοκχόλμη, με −6% και −10% στις δύο πυκνότερες περιοχές της, και το Ελσίνκι, όπου 709 θέσεις έπεσαν κατά 9%. Όλες είναι πρωτεύουσες. Οι πόλεις δεν είχαν περισσότερη κίνηση τον Ιούλιο. Άδειασαν.
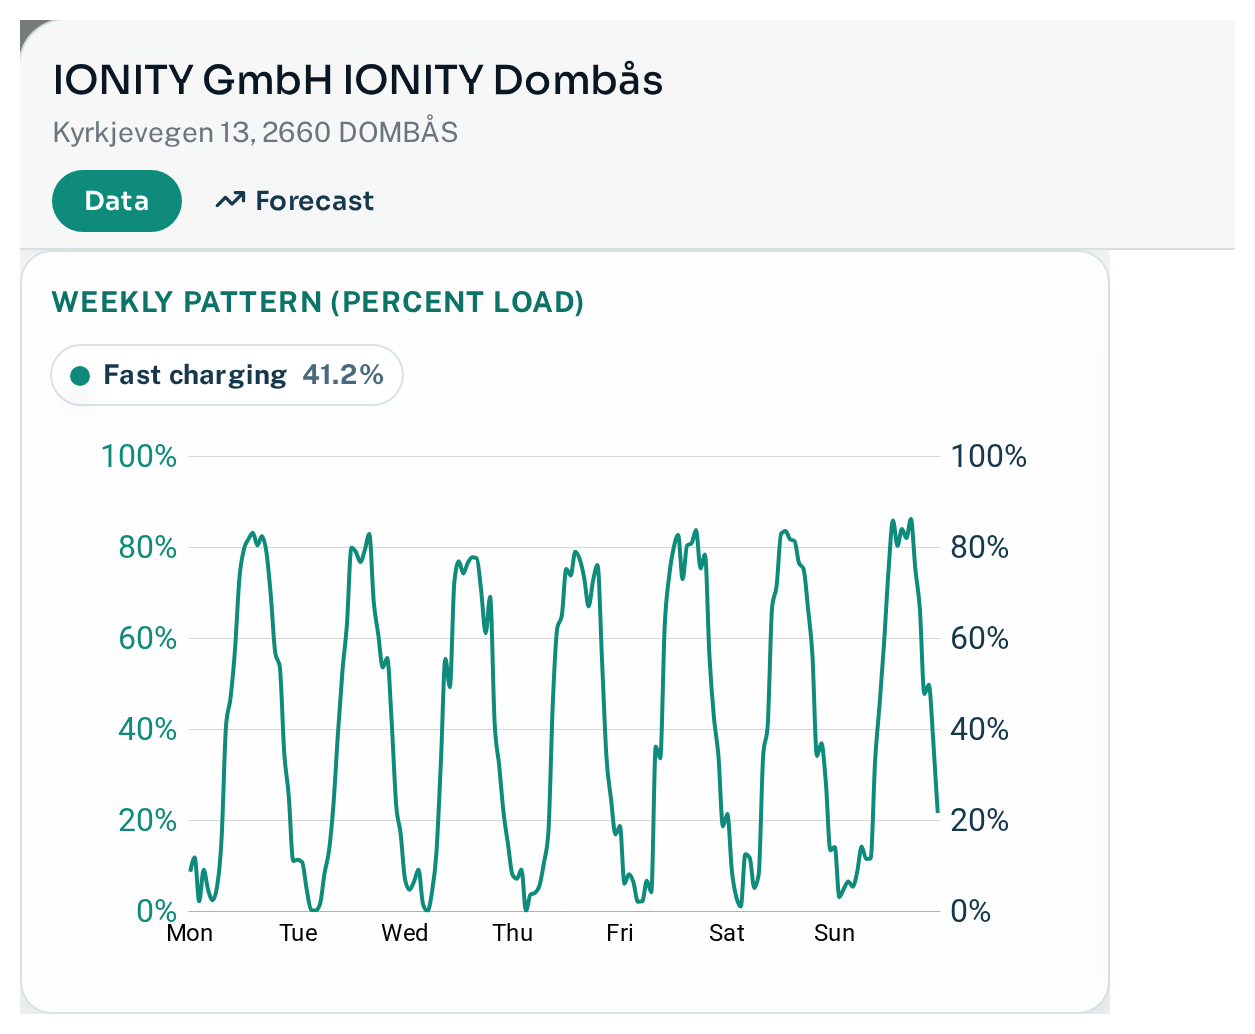
Ο σταθμός της IONITY στο Dombås, πάνω στην E6 που διασχίζει τα νορβηγικά βουνά, δείχνει σε μία εικόνα πώς μοιάζει ένα κορεσμένο καλοκαίρι. Έξι θέσεις στα 350 kW και μια εβδομαδιαία καμπύλη που ανεβαίνει στο 75–85% κάθε ημέρα της εβδομάδας, όχι μόνο τα Σαββατοκύριακα.
| Σταθμός | Πάροχος | Θέσεις | Αιχμή Μαΐου | Αιχμή Ιουλίου | Ώρες ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Νικητές και χαμένοι
Η σχετική άνοδος στο σκανδιναβικό δείγμα χωρίζει την αγορά καθαρά στα δύο.
Τα δίκτυα στις διαδρομές διακοπών κυριάρχησαν. EDRI, IONITY, Tesla και Kople πρόσθεσαν το καθένα από 68% έως 81% στον ανοιξιάτικο φόρτο τους. Τα δίκτυα που έχουν χτιστεί γύρω από πόλεις, πρατήρια και λιανική μετά βίας μετακινήθηκαν: η Uno-X Mobility κέρδισε 11%, η Vattenfall InCharge 22%, η Mer Norway 31%, η OKQ8 32%.
Υπάρχουν δύο πολύ διαφορετικοί τρόποι να κερδίσεις έναν Ιούλιο, και το παραπάνω διάγραμμα δεν μπορεί να τους ξεχωρίσει.
IONITY και Tesla το κέρδισαν επίτηδες. Και οι δύο έχτισαν στα δρομολόγια που μεταφέρουν την κίνηση των διακοπών, και μπήκαν στον Ιούλιο ήδη πολυάσχολες — με ανοιξιάτικο φόρτο 11.6% και 13.0% αντίστοιχα. Το καλοκαίρι τους είναι η απόδοση μιας σκόπιμης στρατηγικής διαδρομών.
Το +68% της Kople είναι άλλο ζώο. Το δίκτυό της βρίσκεται σε αραιοκατοικημένα μέρη της Νορβηγίας που δημιουργούν ελάχιστη καθημερινή ζήτηση, και ο ανοιξιάτικος φόρτος της, στο 7.2%, ήταν από τους χαμηλότερους κάθε μεγάλου σκανδιναβικού δικτύου. Όταν οι πόλεις αδειάζουν και η κίνηση έρχεται προς αυτήν, το σχετικό άλμα είναι τεράστιο, επειδή η βάση από την οποία ξεκινά είναι τόσο μικρή. Η Kople δεν είναι τόσο καλά τοποθετημένη για τις διακοπές, όσο κακώς τοποθετημένη για τους άλλους έντεκα μήνες — και ο Ιούλιος είναι η μία περίοδος που αυτό παύει να αποτελεί πρόβλημα.
Η διάκριση έχει εμπορική σημασία. Υψηλή βάση και υψηλός πολλαπλασιαστής σημαίνει ότι βρήκατε ζήτηση. Χαμηλή βάση και υψηλός πολλαπλασιαστής σημαίνει ότι βρήκατε εποχικότητα.
Σε απόλυτους όρους, δεν υπάρχει σύγκριση. Η Tesla πρόσθεσε περίπου 157 000 ώρες φόρτισης στον σκανδιναβικό στόλο της σε τέσσερις εβδομάδες, σχεδόν τριπλάσιες από το επόμενο δίκτυο. Η κλίμακα σε συνδυασμό με την έκθεση στους διαδρόμους είναι ισχυρός συνδυασμός τον Ιούλιο.
| Πάροχος (NO+SE) | Θέσεις | Φόρτος άνοιξης | Φόρτος Ιουλίου | Σχετική μεταβολή | Επιπλέον ώρες |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Η Γαλλία επαναλαμβάνει το μοτίβο με διαφορετικά ονόματα. Η Atlante κέρδισε 69%, η SPIE CityNetworks 61%, η bp pulse 59%, η Tesla 50%, η TotalEnergies Marketing France 43%. Στον πάτο του πίνακα: η Lidl France, με άνοδο 31%. Ένα δίκτυο συνδεδεμένο με σούπερ μάρκετ είναι ένα δίκτυο συνδεδεμένο με τους ανθρώπους που έμειναν σπίτι.
| Πάροχος (FR) | Θέσεις | Φόρτος άνοιξης | Φόρτος Ιουλίου | Σχετική μεταβολή |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Τι σημαίνουν όλα αυτά στην πράξη
- Η καλοκαιρινή αιχμή είναι πρόβλημα τοποθεσίας, όχι πρόβλημα δικτύου. Ο εθνικός μέσος φόρτος δεν πλησίασε ποτέ το όριο χωρητικότητας. Το πλησίασαν 145 μεμονωμένες τοποθεσίες.
- Οι μέσοι όροι χαρτοφυλακίου κρύβουν το πρόβλημα. Ένας CPO που αναφέρει αξιοποίηση 16% τον Ιούλιο μπορεί να διώχνει οδηγούς σε δώδεκα τοποθεσίες, ενώ σε διακόσιες άλλες οι φορτιστές μένουν αδρανείς.
- Ένας υψηλός πολλαπλασιαστής είναι ερώτημα, όχι απάντηση. Μπορεί να σημαίνει έκθεση σε διαδρόμους μετακίνησης. Μπορεί επίσης να σημαίνει ένα δίκτυο κακώς τοποθετημένο για καθημερινή χρήση, που κολακεύει τα καλοκαιρινά του μεγέθη. Ελέγξτε τον αριθμό της άνοιξης πριν πανηγυρίσετε.
- Η στρατηγική παροχών και η στρατηγική διαδρόμων είναι διαφορετικές επιχειρήσεις. Η εγγύτητα σε χώρους εστίασης δεν έκανε τίποτα για την άνοδο του Ιουλίου. Η απόσταση από τον πλησιέστερο ανταγωνιστή έκανε σχεδόν τα πάντα.
- Για όποιον αξιολογεί επενδυτικά τοποθεσίες: ο πολλαπλασιαστής Ιουλίου προς Μαΐου είναι ένας οικονομικός, ειλικρινής δείκτης του πόσο εποχική είναι η ζήτηση ενός σταθμού. Δύο σταθμοί με ίδια ετήσια αξιοποίηση και διαφορετικούς καλοκαιρινούς πολλαπλασιαστές δεν είναι το ίδιο περιουσιακό στοιχείο.
Πηγή. Ενοποιημένα δεδομένα παρατήρησης Chargalytics — ροές NOBIL για Νορβηγία, Σουηδία και Φινλανδία, και ροές βασισμένες στο OCPI για Γαλλία, Ελβετία, Γερμανία και τις λοιπές χαρτογραφημένες αγορές. Όλα τα στοιχεία καλύπτουν συνδέσμους DC (CCS/Combo και CHAdeMO) ονομαστικής ισχύος 50 kW ή άνω.
Περίοδος. 1 Μαΐου – 2 Αυγούστου 2026. Οι συγκρίσεις εβδομαδιαίων μοτίβων χρησιμοποιούν τέσσερις πλήρεις εβδομάδες σε κάθε περίοδο: 4–31 Μαΐου και 6 Ιουλίου – 2 Αυγούστου, υπολογισμένες σε τοπική ώρα και στις δύο πλευρές.
Δείγματα. 20 955 θέσεις φόρτισης για το πάνελ φόρτου πέντε χωρών· 39 249 θέσεις φόρτισης για το πάνελ Ιουνίου προς Ιούλιο, συμπεριλαμβανομένης της Γερμανίας· 2 968 σταθμοί για την ανάλυση τοποθεσίας· 6 484 τοποθεσίες πολλαπλών θέσεων για τη σύγκριση κορεσμού· 17 909 σταθμοί σε 11 χώρες στον χάρτη· 9 239 σκανδιναβικές θέσεις και 8 200 γαλλικές θέσεις για τους πίνακες παρόχων. Οι πίνακες παρόχων δείχνουν δίκτυα με τουλάχιστον 100 θέσεις στο σταθερό πάνελ.
Πρόσθετες ώρες = (ημερήσιες ώρες φόρτισης ανά θέση τον Ιούλιο − ημερήσιες ώρες φόρτισης ανά θέση την άνοιξη) × 28 ημέρες × μέγεθος στόλου. Πρόκειται για επιπλέον χρόνο παροχής ενέργειας, όχι για στοιχείο εσόδων.
Επιφυλάξεις. Ο ποσοστιαίος φόρτος μετρά τον χρόνο φόρτισης, όχι την παραδιδόμενη ενέργεια: μια θέση 50 kW και μια θέση 350 kW μετρούν το ίδιο. Διακοπή της ροής δεδομένων στις 14–17 Ιουλίου εξαιρείται για τις μη σκανδιναβικές αγορές, ενώ η εβδομάδα 13–19 Ιουλίου γεφυρώνεται αντί να αναφέρεται για Γαλλία, Ελβετία και Φινλανδία· καμία από τις αιχμές που αναφέρονται εδώ δεν εμπίπτει σε εκείνη την εβδομάδα. Οι βρετανικές και ισπανικές ροές βρίσκονταν ακόμη σε φάση ωρίμανσης την άνοιξη, επομένως τα δύο αυτά στοιχεία στον χάρτη πρέπει να διαβαστούν ως ενδεικτικά. Τα δεδομένα λήγουν στις 2 Αυγούστου, πριν από την αιχμή του Αυγούστου στη νότια Ευρώπη.