欧洲的快充网络并不存在容量问题。只是每年大约有四周,它确实会有。
7 月 6 日至 8 月 2 日,Norway、Sweden、Finland、France 和 Switzerland 的近 21 000 个 DC 车位,负载较春季高出 53%。这会是所有人引用的数字。但更值得讲的,是这些需求落在了那些其余十一个月里半数时间都闲置的充电桩上。
更想看视频?这是 4 分钟版。
7 月究竟有多极端?
这是一个直接、也诚实的指标:实际输出电能的可用车位分钟数占比。5 月,这一面板的负载率为 10.8%。7 月 6 日至 8 月 2 日,它达到 16.5%。
从纸面上看,这些市场没有一个接近容量上限。但在那四周里,它们的表现全都像是已经接近上限。
Switzerland 是个例外——它本就该如此。瑞士的假期按州错峰,且 7 月的大量车流只是途经,而非从这里出发——这个国家是走廊,不是起点。Finland 看上去温和,只是因为其 6 月已被 juhannus 推高。若与 5 月相比,它增长了 44%,与邻国并无二致。那 Germany 呢?
主面板覆盖五个国家,是因为自 5 月 1 日以来,我们一直在持续追踪这五国。欧洲其他地区在春季才接入我们的数据源,因此若以 5 月作为基准,衡量的会是我们的接入进度,而不是人们的出行。
将窗口缩短为 6 月对比 7 月,样本面板规模大致翻倍,达到约 40 000 个车位——Germany 也包括在内。
Germany 的 7 月增长真实存在,但幅度温和——约为 Sweden、Norway 或 France 波动的一半,且其日常基数本就高得多。德国学校假期从 6 月底至 9 月中旬在各联邦州轮番展开,将高峰摊入整整一个季度,而非集中在三周内。事实证明,错峰校历也是一种基础设施策略。
| 国家 | 6 月 | 7 月 6 日 – 8 月 2 日 | 变化 | 车位 |
|---|---|---|---|---|
| Sweden | 11.0% | 15.9% | +45% | 4 584 |
| France | 12.7% | 18.2% | +43% | 10 428 |
| Norway | 11.3% | 15.8% | +39% | 5 567 |
| Germany | 17.6% | 21.5% | +22% | 11 755 |
| Switzerland | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spain、Italy 和 Portugal 将在 9 月得到同样的分析——等它们的 8 月结束之后。这个故事的另一半,就在那里。
一片大陆,三种假期日历
北欧的主场在 7 月。南欧则等待 8 月。周度数据对此毫不含蓄。
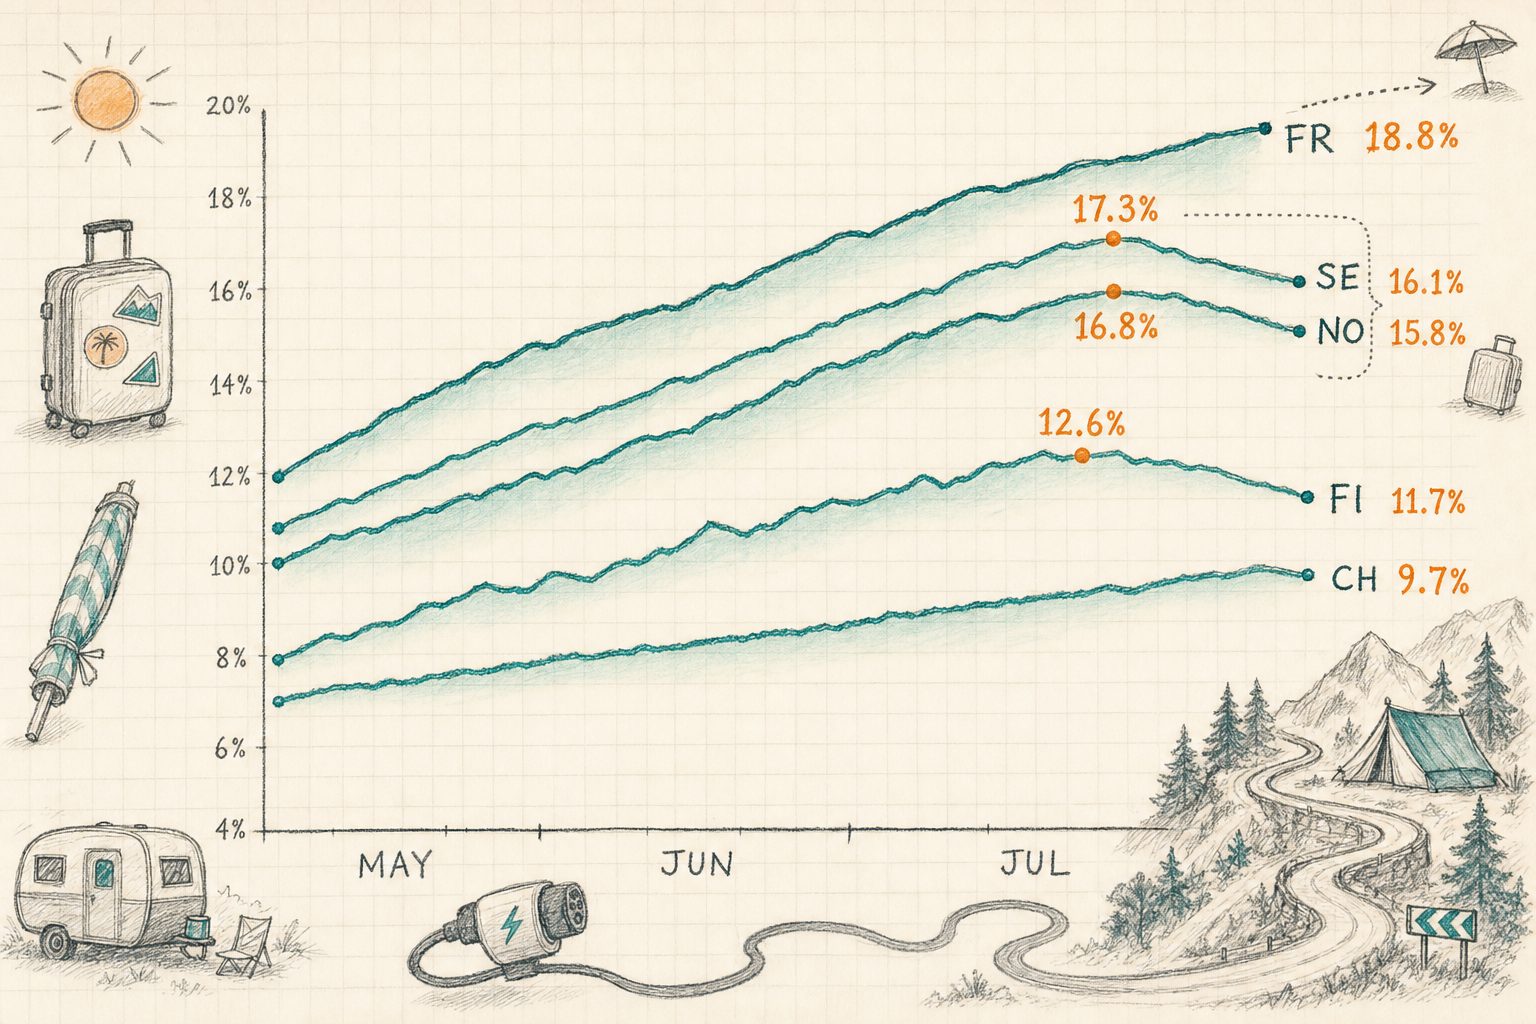
Finland 最早见顶,也最快回落,这与其假期需求集中前置于 6 月底的季节特征一致。Switzerland 则给出了五国中最平坦的曲线——从 6.5% 缓慢升至约 9.6% 的平台期,没有任何一周一枝独秀。
逐周展开,完整数据如下:
7 月让地图趋于平坦
直觉告诉我们,假日车流会眷顾高速公路沿线、城外以及靠近餐饮的站点。这个直觉只对了一半。
我们选取了 2 968 个拥有完整春夏数据的站点,并将其与驱动每个站点页面的位置模型相匹配——POI 密度、竞品邻近度、道路车流。随后,我们将它们从荒郊野外排到市中心,比较各组在春季和 7 月分别有多忙。
从左到右:青绿色代表春季,琥珀色代表 7 月;每根琥珀色柱上方的数字,是该组的增幅。最孤立的站点起点最低——平均负载率为 9.5%,而市中心站点为 12.6%——但最终与后者持平。每一组在 7 月底的负载率都介于 14.5% 和 16.0% 之间。
这一发现可以浓缩成一句话:7 月并不会抬高本就繁忙的地方,而是会抬高空闲的地方,直到整张地图趋于平坦。最孤立的五分之一站点,中位增幅达到 66%。建设最密集的五分之一仅增长 22%。同样的国家,同样的周数,增幅却相差三倍。
从另一个方向看,竞品密度说明了同样的事。5 km 内竞争对手 DC 站点不超过两个的站点,中位增幅为 65%。周边有 24 个或更多竞争站点的,增幅仅为 13%。孤立程度,是预测强劲 7 月表现的最佳单一指标。
餐饮并不是。距离最近餐厅或咖啡馆的远近,与 7 月增幅基本不存在相关性;全部五个餐饮邻近度五分位组的中位数,也仅在 37% 至 43% 的窄幅区间内。配套设施会影响停留时长和复购。但它们并未决定谁赢得这个夏天。
有一个值得注意的细节:道路车流评分与 7 月增幅呈弱负相关。高车流地点往往偏向城市主干道,而城市主干道在 7 月表现平淡。假日需求并不追随车流量。它追随的是出行方向。
是的,确实有排队
我们针对 6 484 个匹配的多车位 DC 站点,分别计算了 5 月和 7 月的四周模式。5 月,其中 20 个站点的峰值超过 80%。7 月,这一数字变成了 145 个。峰值超过 60% 的站点,则从 219 个升至 904 个。
| 2026年5月 | 7月6日–8月2日 | 变化 | |
|---|---|---|---|
| 峰值负载 ≥ 80%的站点 | 20 | 145 | 7.3× |
| 峰值负载 ≥ 60%的站点 | 219 | 904 | 4.1× |
| 负载 ≥ 80%的站点占比 | 0.3% | 2.2% | +1.9个百分点 |
放到地图上看,压力便有了形状。下方展示的是11个可清晰比较6月与7月数据的国家中,全部快充站点——共17 909个——并按各站点负载变化幅度着色。暖色表示更繁忙,青绿色表示更清闲,圆点大小则代表充电车位数。平移、缩放:每一个点都是一座充电站。
7月比6月更繁忙的站点占77.4%,但暖色并非均匀分布。它们集中在挪威的山地与峡湾路线——Gudbrandsdalen走廊和Hardangervidda穿越路线的负载增幅均超过一倍——以及通往挪威边境的瑞典西海岸、法国大西洋沿线、Cévennes和地中海路线,还有阿尔卑斯山口。
青绿色讲述的是另一半故事。地图上最冷的一片区域,是奥斯陆东侧的环线地带,380个充电车位的负载下降了11%。其后是斯德哥尔摩,两个最密集区域分别下降−6%和−10%;再是赫尔辛基,709个充电车位的负载下降9%。它们无一例外都是首都。7月,城市没有更忙,反而空了下来。
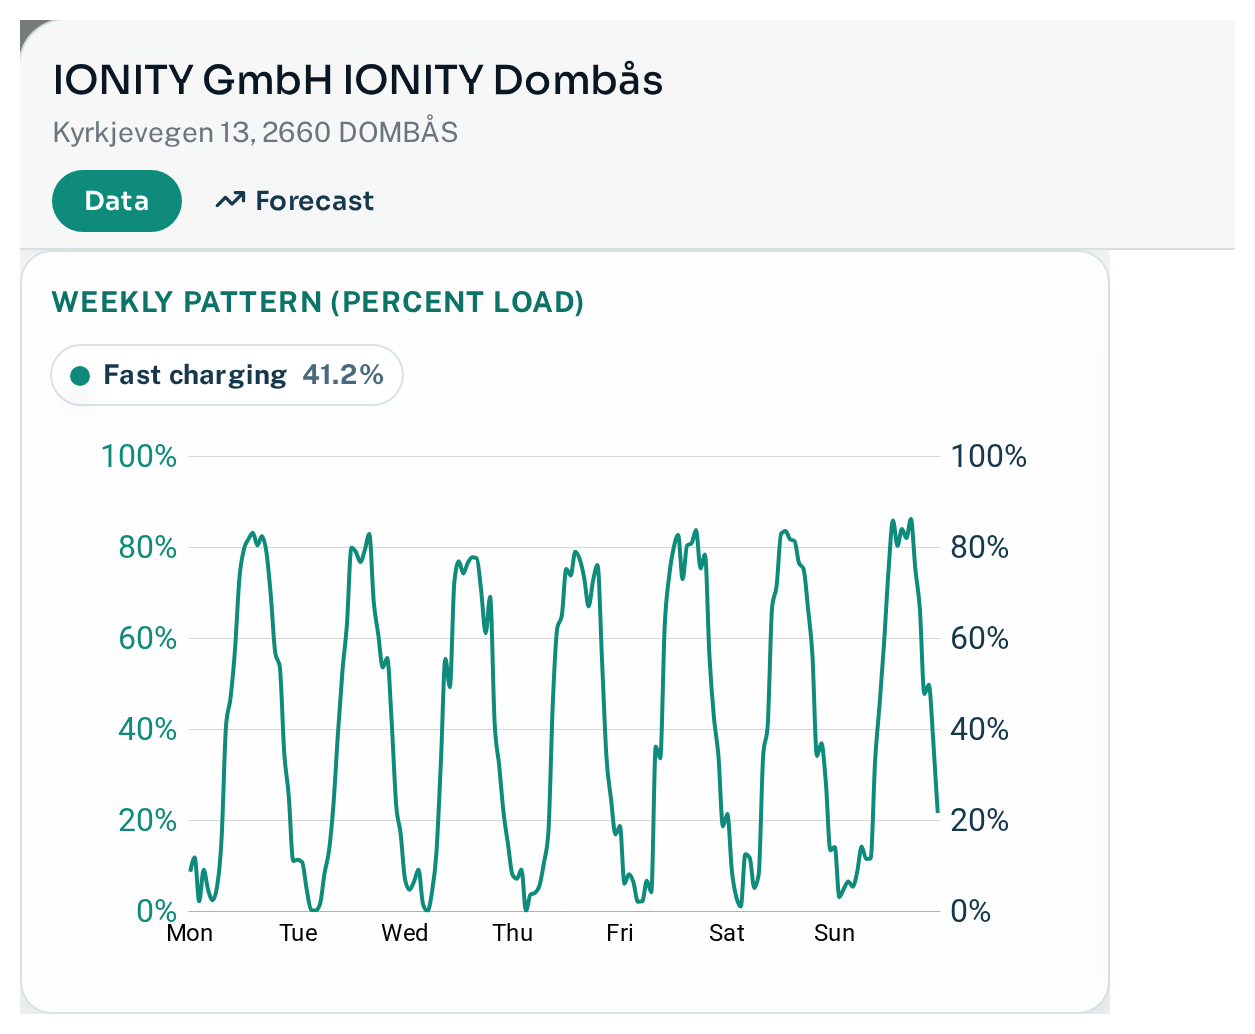
IONITY位于Dombås、坐落在穿越挪威山地的E6公路旁的站点,便是一幅浓缩的夏季饱和图景。6个350 kW充电车位,周度曲线在一周的每一天都攀升至75–85%,不只是在周末。
| 站点 | 运营商 | 充电车位 | 5月峰值 | 7月峰值 | 小时数 ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
赢家与输家
北欧样本中,各网络的相对增幅将市场清晰地分成两半。
假日路线上的网络遥遥领先。EDRI、IONITY、Tesla和Kople的春季负载各自增加了68%至81%。围绕城镇、加油站和零售场景建设的网络则几乎未动:Uno-X Mobility增长11%,Vattenfall InCharge增长22%,Mer Norway增长31%,OKQ8增长32%。
赢下7月,有两种截然不同的方式,而上图无法将它们区分开来。
IONITY和Tesla是有意为之。两者都沿承载假日出行车流的走廊布局,且进入7月前已相当繁忙——春季负载分别为11.6%和13.0%。它们的夏季表现,是深思熟虑的路线战略所兑现的回报。
Kople的+68%则完全是另一种情况。其网络位于挪威人口稀疏地区,日常需求极少,7.2%的春季负载在北欧大型网络中属于最低之列。当城市人口外流、车流涌向这些站点时,相对增幅便会异常巨大,因为它所跳升的基数实在太小。与其说Kople特别适合假日出行,不如说它在其余十一个月里选址并不理想——而7月恰恰是这个问题不再成为问题的唯一时刻。
这一差别具有商业意义。高基数加高倍数,意味着你找到了需求;低基数加高倍数,意味着你找到了季节性。
若看绝对值,差距毫无悬念。四周内,Tesla在其北欧车队中新增约157 000个充电小时,接近下一家网络的三倍。规模叠加走廊曝光度,是7月极具威力的组合。
| 运营商(NO+SE) | 充电车位 | 春季负载率 | 7月负载率 | 相对增幅 | 新增小时数 |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
法国呈现出同样的规律,只是换了一批名字。Atlante 增长 69%,SPIE CityNetworks 61%,bp pulse 59%,Tesla 50%,TotalEnergies Marketing France 43%。榜单末位是 Lidl France,增长 31%。依托超市的网络,服务的正是那些留在家里的人。
| 运营商(法国) | 充电车位 | 春季负载率 | 7月负载率 | 相对增幅 |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
这实际上意味着什么
- 夏季峰值是选址问题,不是网络问题。全国平均负载率从未接近容量上限,但有 145 个单独站点做到了。
- 投资组合的平均值掩盖了痛点。一家 CPO 即便报告 7 月利用率为 16%,也可能在十几个站点不断劝退司机,同时让两百个站点闲置。
- 高倍数是一个问题,不是答案。它可能意味着布局在交通走廊上,也可能意味着网络对日常使用而言选址失当,从而让其夏季数据显得格外漂亮。庆祝之前,先看看春季的数字。
- 配套设施战略与交通走廊战略,是两门不同的生意。餐饮便利性对 7 月增幅毫无作用;与最近竞争对手的距离,几乎决定了一切。
- 对于任何正在评估站点的人:7 月与 5 月的倍数,是衡量一个充电站需求季节性程度的低成本、诚实的替代指标。两座充电站年度利用率相同、夏季倍数却不同,它们就不是同一种资产。
数据来源。Chargalytics 统一观测数据——挪威、瑞典和芬兰采用 NOBIL 数据源;法国、瑞士、德国及其他已覆盖市场采用源自 OCPI 的数据源。所有数据均覆盖额定功率 50 kW 或以上的 DC 充电枪(CCS/Combo 和 CHAdeMO)。
统计周期。2026 年 5 月 1 日至 8 月 2 日。周度模式比较在每个周期各采用四个完整周:5 月 4–31 日及 7 月 6 日–8 月 2 日,双方均按当地时间计算。
样本。五国负载面板涵盖 20 955 个充电车位;纳入德国的 6 月至 7 月面板涵盖 39 249 个充电车位;选址分析涵盖 2 968 个充电站;饱和度比较涵盖 6 484 个多车位站点;地图涵盖 11 个国家的 17 909 个充电站;运营商表格涵盖 9 239 个北欧充电车位和 8 200 个法国充电车位。运营商表格仅展示固定面板中至少拥有 100 个充电车位的网络。
新增充电小时数 =(7 月每个充电车位每日充电小时数 − 春季每个充电车位每日充电小时数)× 28 天 × 车位规模。这是额外的供能时间,并非营收数据。
注意事项。负载百分比统计的是充电时长,而非交付电量:一个 50 kW 车位与一个 350 kW 车位的计数相同。非北欧市场在 7 月 14–17 日发生的数据源中断已被剔除;对于法国、瑞士和芬兰,7 月 13–19 日这一周采用衔接处理而非单独报告;本文所引述的峰值均不落在该周。英国和西班牙的数据源在春季仍处于完善阶段,因此地图中这两个市场的数据仅供参考。数据截至 8 月 2 日,尚未覆盖南欧 8 月的高峰。