Rețeaua europeană de încărcare rapidă nu are o problemă de capacitate. Are aproximativ patru săptămâni pe an în care are.
Între 6 iulie și 2 august, încărcarea în aproape 21 000 de posturi DC din Norvegia, Suedia, Finlanda, Franța și Elveția a fost cu 53% peste nivelul primăverii. Acesta este numărul pe care îl va cita toată lumea. Povestea mai interesantă este unde s-a resimțit — la încărcătoarele care, în celelalte unsprezece luni, stau pe jumătate goale.
Preferi să urmărești? Iată versiunea de 4 minute.
Cât de extrem a fost iulie?
Este o măsură directă și una onestă: ponderea minutelor disponibile ale posturilor în care s-a livrat efectiv energie. În mai, panelul era la 10.8%. Între 6 iulie și 2 august a ajuns la 16.5%.
Pe hârtie, niciuna dintre aceste piețe nu se apropie de limită. Timp de patru săptămâni, toate s-au comportat ca și cum ar fi fost.
Elveția este excepția, așa cum ar trebui să fie. Vacanțele elvețiene sunt eșalonate pe cantoane, iar o mare parte din traficul din iulie este în tranzit, nu la plecare — țara este un coridor, nu un punct de origine. Finlanda pare temperată doar pentru că iunie fusese deja umflat de juhannus. Față de mai, a crescut cu 44%, chiar alături de vecinii săi.Dar Germania?
Cinci țări formează panelul principal deoarece acestea sunt cele cinci pe care le monitorizăm continuu din 1 mai. Restul Europei a intrat în fluxurile noastre de date în timpul primăverii, astfel că un nivel de referință din mai ar măsura integrarea noastră, nu deplasările nimănui.
Reducând fereastra la iunie comparativ cu iulie, panelul aproape că se dublează, la circa 40 000 de posturi — inclusiv Germania.
Iulie în Germania a fost real, dar moderat — aproximativ jumătate din variația Suediei, Norvegiei sau Franței, pornind totodată de la o bază cotidiană mult mai ridicată. Vacanțele școlare germane se succed în landuri de la finalul lui iunie până la mijlocul lui septembrie, întinzând vârful pe un trimestru întreg în loc să îl concentreze în trei săptămâni. Se pare că un calendar eșalonat este o strategie de infrastructură.
| Țară | Iunie | 6 iul – 2 aug | Schimbare | Posturi |
|---|---|---|---|---|
| Suedia | 11.0% | 15.9% | +45% | 4 584 |
| Franța | 12.7% | 18.2% | +43% | 10 428 |
| Norvegia | 11.3% | 15.8% | +39% | 5 567 |
| Germania | 17.6% | 21.5% | +22% | 11 755 |
| Elveția | 7.5% | 8.8% | +17% | 2 161 |
| Finlanda | 13.5% | 13.9% | +3% | 3 009 |
Spania, Italia și Portugalia primesc același tratament în septembrie, odată ce augustul lor se încheie. Acolo se află cealaltă jumătate a acestei povești.
Un continent, trei calendare de vacanță
Europa de Nord ia iulie. Sudul așteaptă august. Datele săptămânale nu lasă loc de subtilități.
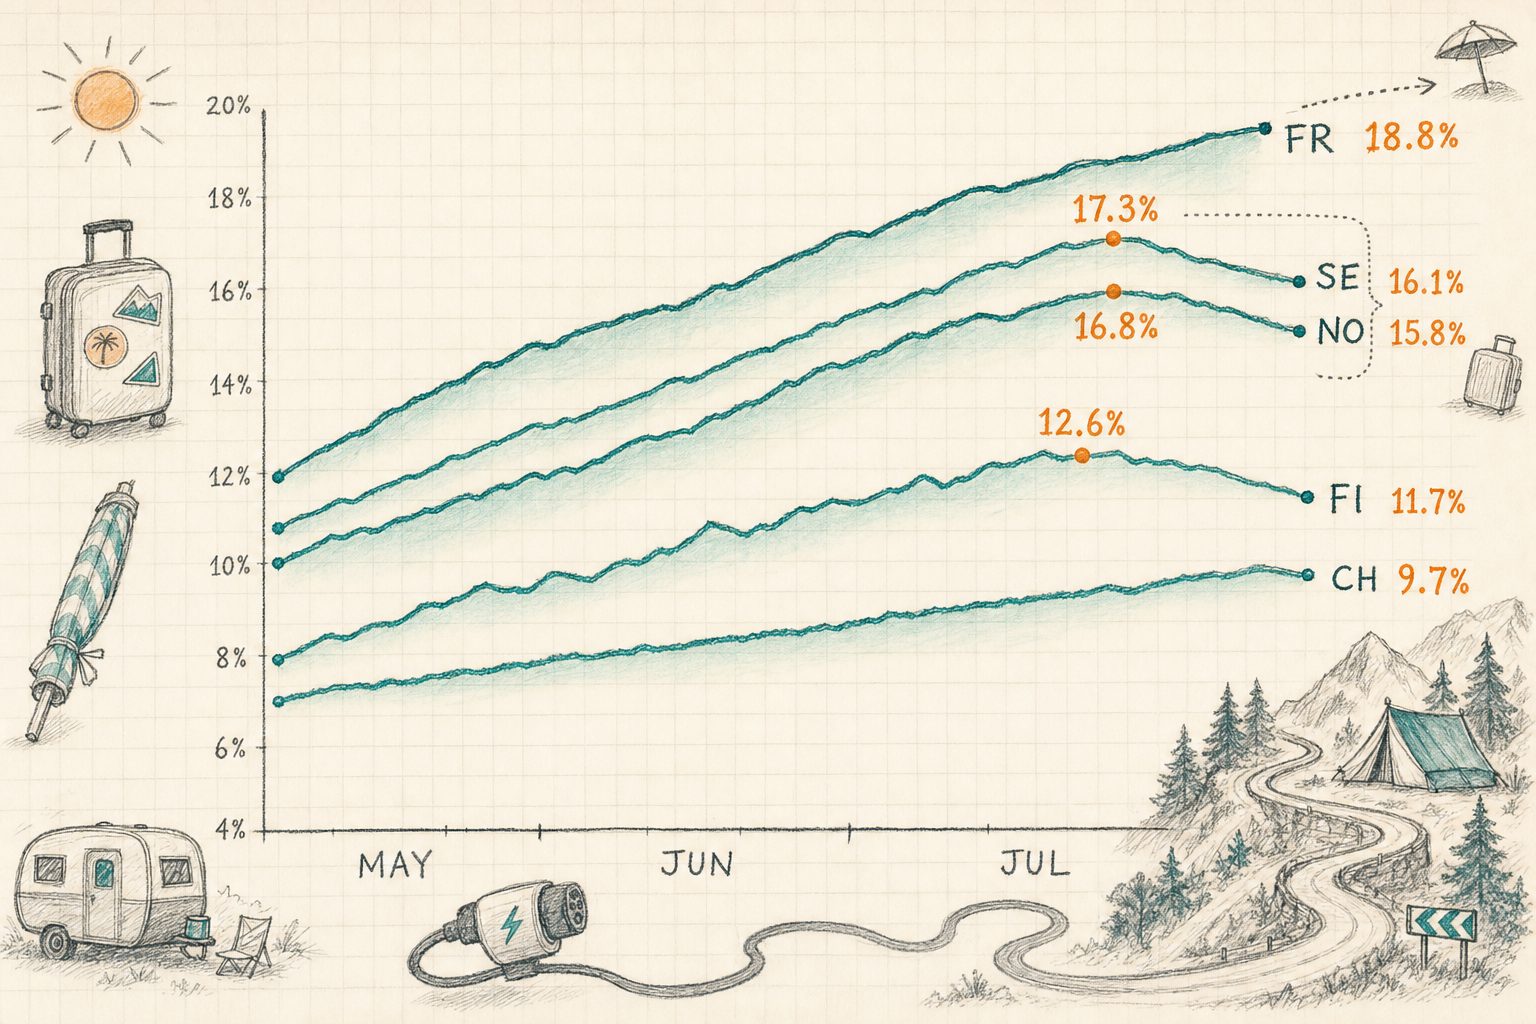
Finlanda a atins vârful cel mai devreme și s-a diminuat cel mai repede, în linie cu un sezon concentrat în partea finală a lui iunie. Elveția a produs cea mai plată curbă dintre cele cinci — o urcare lină de la 6.5% la un platou în jur de 9.6%, fără o săptămână dominantă.
Săptămână cu săptămână, aceleași date în întregime:
Iulie aplatizează harta
Intuiția spune că traficul de vacanță favorizează stațiile de pe autostrăzi, din afara orașelor, din apropierea locurilor unde se poate mânca. Jumătate din asta este corectă.
Am luat 2 968 de stații cu date curate pentru primăvară și vară și le-am corelat cu modelul de localizare care alimentează fiecare pagină de stație — densitatea POI-urilor, proximitatea concurenților, traficul rutier. Apoi le-am ordonat de la mijlocul pustietății până în centrul orașului și am întrebat cât de ocupat era fiecare grup primăvara și în iulie.
De la stânga la dreapta: turcoazul este primăvara, chihlimbariul este iulie, iar cifra de deasupra fiecărei bare chihlimbarii arată cât a câștigat acel grup. Stațiile izolate au pornit cel mai mult în urmă — încărcare medie de 9.5%, față de 12.6% pentru locațiile din centrul orașului — și au ajuns la același nivel. Fiecare grup a încheiat iulie între 14.5% și 16.0%.
Aceasta este concluzia într-o singură propoziție: iulie nu ridică locurile deja aglomerate, ci le ridică pe cele goale până când harta devine plată. Cincimea cea mai izolată a câștigat o mediană de 66%. Cincimea cea mai urbanizată a câștigat 22%. Aceleași țări, aceleași săptămâni, de trei ori mai multă creștere.
Densitatea concurenților spune același lucru din direcția opusă. Stațiile cu cel mult două locații DC concurente pe o rază de 5 km au câștigat o mediană de 65%. Cele cu 24 sau mai multe au câștigat 13%. Izolarea a fost cel mai bun predictor individual al unui iulie bun.
Mâncarea nu a fost. Distanța până la cel mai apropiat restaurant sau cafenea are, în esență, corelație zero cu creșterea din iulie, iar mediana pentru toate cele cinci chintile de proximitate față de localuri se află într-un interval îngust, între 37% și 43%. Facilitățile contează pentru durata staționării și fidelizarea clienților. Nu ele au decis cine a câștigat vara.
O nuanță care merită semnalată: scorul traficului rutier se corelează negativ, chiar dacă slab, cu creșterea din iulie. Locațiile cu trafic intens tind să fie pe artere urbane, iar arterele urbane au avut un iulie liniștit. Cererea de vacanță nu urmează volumul traficului. Urmează direcția deplasării.
Da, au existat cozi
Am calculat acel tipar pe patru săptămâni pentru mai și din nou pentru iulie, pentru 6 484 de locații DC cu mai multe posturi, corelate între perioade. În mai, 20 dintre ele au atins un vârf de peste 80%. În iulie, 145. Locațiile care au atins un vârf de peste 60% au crescut de la 219 la 904.
| Mai 2026 | 6 iul. – 2 aug. | Schimbare | |
|---|---|---|---|
| Stații cu vârf ≥ 80% | 20 | 145 | 7.3× |
| Stații cu vârf ≥ 60% | 219 | 904 | 4.1× |
| Ponderea stațiilor ≥ 80% | 0.3% | 2.2% | +1.9pp |
Cartografiată, presiunea capătă formă. Mai jos sunt toate stațiile de încărcare rapidă din cele unsprezece țări unde iunie și iulie se compară curat — 17 909 dintre ele — colorate după cât s-a schimbat gradul de utilizare al fiecăreia. Culorile calde înseamnă mai aglomerat, turcoaz înseamnă mai liniștit, iar dimensiunea punctului reflectă numărul de posturi. Deplasează și mărește harta: fiecare punct este o stație.
77.4% dintre stații au fost mai aglomerate în iulie decât în iunie, iar culoarea caldă nu este distribuită uniform. Se concentrează de-a lungul rutelor montane și de fiord din Norvegia — coridorul Gudbrandsdalen și traversările Hardangervidda s-au dublat cu mult — pe coasta de vest a Suediei, spre granița cu Norvegia, pe rutele franceze de pe Atlantic, din Cévennes și de la Mediterană, precum și pe trecătorile alpine.
Turcoazul spune cealaltă jumătate a poveștii. Cea mai rece zonă de pe hartă este inelul de la est de Oslo, unde 380 de posturi au scăzut cu 11%. Apoi Stockholm, cu −6% și −10% în cele două zone cele mai dense, și Helsinki, unde 709 posturi au scăzut cu 9%. Toate sunt capitale. Orașele nu s-au aglomerat în iulie. S-au golit.
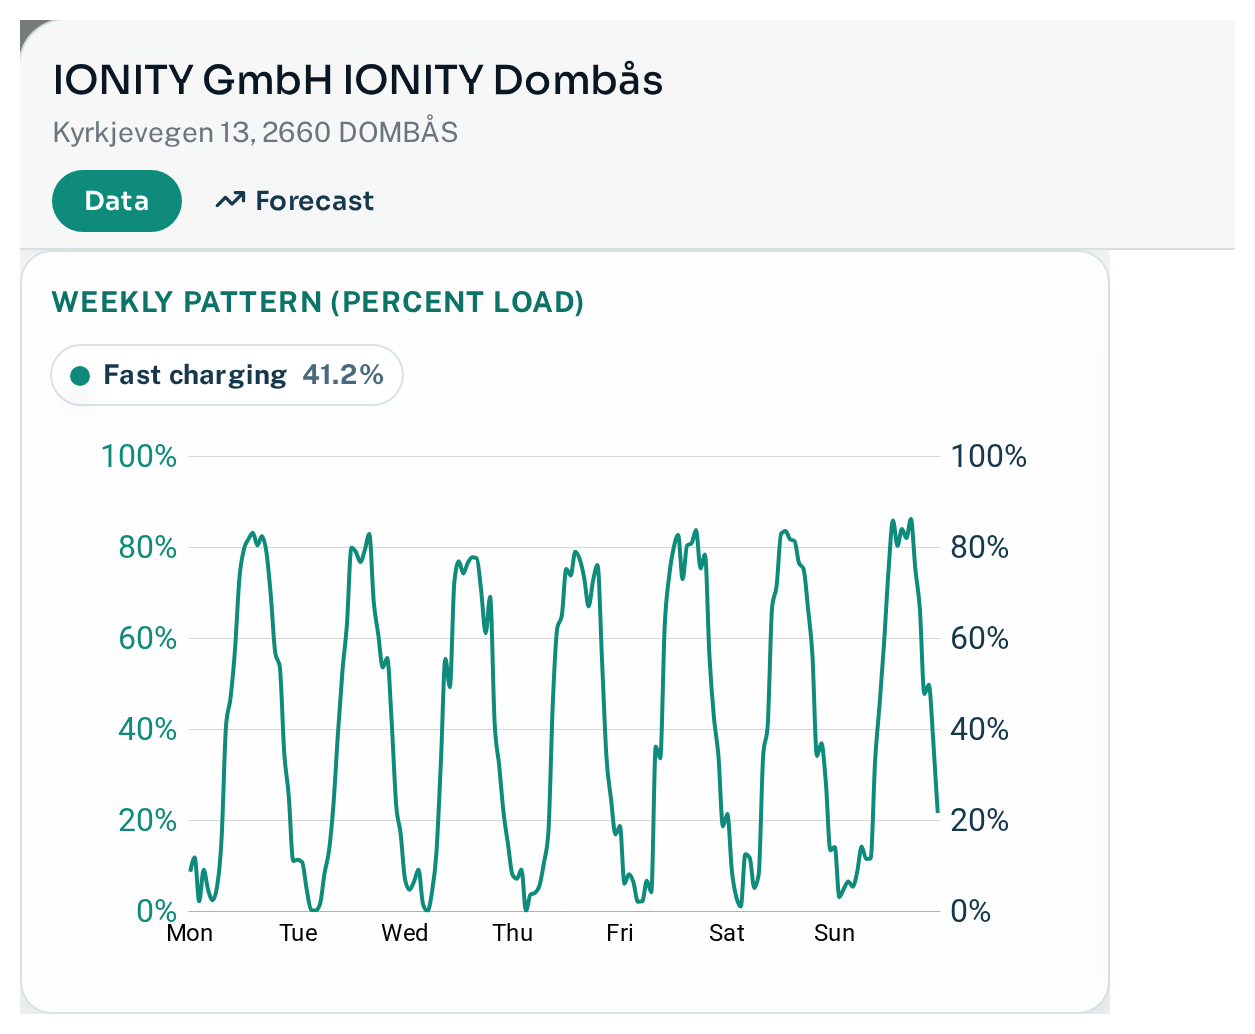
Stația IONITY de la Dombås, pe E6 prin munții Norvegiei, arată într-o singură imagine cum arată o vară la saturație. Șase posturi de 350 kW și o curbă săptămânală care urcă la 75–85% în fiecare zi a săptămânii, nu doar în weekend.
| Stație | Operator | Posturi | Vârf în mai | Vârf în iulie | Ore ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Câștigători și perdanți
Creșterea relativă în panelul nordic împarte piața limpede în două.
Rețelele de pe rutele de vacanță au câștigat detașat. EDRI, IONITY, Tesla și Kople și-au adăugat fiecare între 68% și 81% la gradul de utilizare din primăvară. Rețelele construite în jurul orașelor, benzinăriilor și retailului abia s-au mișcat: Uno-X Mobility a câștigat 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Există două moduri foarte diferite de a câștiga în iulie, iar graficul de mai sus nu le poate separa.
IONITY și Tesla au câștigat intenționat. Ambele au construit de-a lungul coridoarelor care preiau traficul de vacanță și ambele au intrat în iulie deja aglomerate — cu grade de utilizare în primăvară de 11.6%, respectiv 13.0%. Vara lor este recompensa unei strategii deliberate de rută.
+68% pentru Kople este cu totul altceva. Rețeaua sa se află în zone slab populate din Norvegia, care generează foarte puțină cerere cotidiană, iar gradul său de utilizare din primăvară, de 7.2%, a fost printre cele mai mici din orice rețea nordică importantă. Când orașele se golesc și traficul ajunge la ea, saltul relativ este enorm, pentru că baza de la care pornește este atât de mică. Kople nu este atât de bine poziționată pentru vacanțe, cât este de prost poziționată pentru celelalte unsprezece luni — iar iulie este singurul moment când acest lucru încetează să mai fie o problemă.
Distincția contează comercial. O bază mare și un multiplu mare înseamnă că ai găsit cerere. O bază mică și un multiplu mare înseamnă că ai găsit sezonalitate.
În termeni absoluți, nici nu se compară. Tesla a adăugat aproximativ 157 000 de ore de încărcare în întreaga sa flotă nordică în patru săptămâni, de aproape trei ori mai mult decât următoarea rețea. Scara plus expunerea pe coridoare reprezintă o combinație puternică în iulie.
| Operator (NO+SE) | Posturi | Grad de ocupare primăvară | Grad de ocupare iulie | Relativ | Ore suplimentare |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Franța repetă tiparul, cu alte nume. Atlante a crescut cu 69%, SPIE CityNetworks cu 61%, bp pulse cu 59%, Tesla cu 50%, TotalEnergies Marketing France cu 43%. La coada clasamentului: Lidl France, în creștere cu 31%. O rețea conectată la supermarketuri este o rețea conectată la oamenii care au rămas acasă.
| Operator (FR) | Posturi | Grad de ocupare primăvară | Grad de ocupare iulie | Relativ |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Ce înseamnă, de fapt
- Vârful de vară este o problemă de amplasare, nu de rețea. Gradul mediu de încărcare la nivel național nu s-a apropiat niciodată de plafonul de capacitate. În schimb, 145 de locații individuale au făcut-o.
- Mediile de portofoliu ascund problema reală. Un CPO care raportează un grad de utilizare de 16% în iulie poate totuși să refuze șoferi într-o duzină de locații, în timp ce la alte două sute stă cu echipamentele neutilizate.
- Un multiplu ridicat este o întrebare, nu un răspuns. Poate însemna expunere pe coridoare. Poate însemna și o rețea amplasată prost pentru utilizarea de zi cu zi, ceea ce îi avantajează aritmetica de vară. Verifică cifra din primăvară înainte să sărbătorești.
- Strategia bazată pe facilități și strategia bazată pe coridoare sunt afaceri diferite. Apropierea de opțiunile de alimentație nu a avut niciun efect asupra creșterii din iulie. Distanța până la cel mai apropiat concurent a contat aproape decisiv.
- Pentru oricine evaluează financiar locații: multiplul iulie-mai este un indicator ieftin și onest al caracterului sezonier al cererii unei stații. Două stații cu aceeași utilizare anuală și multipli de vară diferiți nu sunt același activ.
Sursa. Date unificate de observație Chargalytics — fluxuri NOBIL pentru Norvegia, Suedia și Finlanda, fluxuri derivate din OCPI pentru Franța, Elveția, Germania și celelalte piețe cartografiate. Toate cifrele acoperă conectori DC (CCS/Combo și CHAdeMO) cu putere nominală de 50 kW sau mai mare.
Perioada. 1 mai – 2 august 2026. Comparațiile între tiparele săptămânale folosesc câte patru săptămâni complete din fiecare perioadă: 4–31 mai și 6 iulie – 2 august, calculate în ora locală pentru ambele perioade.
Eșantioane. 20 955 puncte de încărcare pentru panelul de încărcare din cinci țări; 39 249 puncte pentru panelul iunie-iulie, inclusiv Germania; 2 968 stații pentru analiza de localizare; 6 484 locații cu mai multe puncte pentru comparația de saturație; 17 909 stații din 11 țări pe hartă; 9 239 puncte nordice și 8 200 puncte franceze pentru tabelele cu operatori. Tabelele cu operatori includ rețele cu cel puțin 100 de puncte în panelul fix.
Ore suplimentare = (ore zilnice de încărcare per punct în iulie − ore zilnice de încărcare per punct în primăvară) × 28 zile × dimensiunea flotei. Reprezintă timp suplimentar de livrare a energiei, nu o cifră de venituri.
Limitări. Procentul de încărcare măsoară timpul de încărcare, nu energia livrată: un punct de 50 kW și unul de 350 kW sunt contabilizate la fel. O întrerupere a fluxului de date sursă în perioada 14–17 iulie este exclusă pentru piețele non-nordice, iar săptămâna 13–19 iulie este interpolată, nu raportată, pentru Franța, Elveția și Finlanda; niciun vârf citat aici nu se încadrează în acea săptămână. Fluxurile britanice și spaniole erau încă în curs de maturizare pe parcursul primăverii, așa că interpretează cele două cifre de pe hartă ca orientative. Datele se opresc la 2 august, înainte de vârful din august din Europa de Sud.