Europas Schnellladenetz hat kein Kapazitätsproblem. Es hat etwa vier Wochen im Jahr eines.
Zwischen dem 6. Juli und dem 2. August lag die Auslastung von knapp 21 000 DC-Ladepunkten in Norwegen, Schweden, Finnland, Frankreich und der Schweiz 53% über dem Frühjahr. Das ist die Zahl, die alle zitieren werden. Die bessere Geschichte ist, wo sie aufschlug — an den Ladern, die in den übrigen elf Monaten halb leer stehen.
Lieber anschauen? Hier ist die 4-Minuten-Version.
Wie extrem war der Juli?
Es ist ein grobes, aber ehrliches Maß: der Anteil verfügbarer Ladepunkt-Minuten, in denen tatsächlich Energie geliefert wurde. Im Mai lag das Panel bei 10.8%. Zwischen dem 6. Juli und dem 2. August erreichte es 16.5%.
Auf dem Papier ist keiner dieser Märkte auch nur annähernd an seiner Kapazitätsgrenze. Vier Wochen lang verhielten sie sich alle, als wären sie es.
Die Schweiz ist der Ausreißer — wie sie es auch sein sollte. Schweizer Ferien sind kantonal gestaffelt, und ein großer Teil des Verkehrs im Juli fährt durch, statt von dort aufzubrechen — das Land ist ein Korridor, kein Ausgangspunkt. Finnland wirkt nur deshalb gemäßigt, weil sein Juni durch juhannus bereits aufgebläht war. Gegenüber Mai legte es 44% zu, genau wie seine Nachbarn.Und Deutschland?
Fünf Länder bilden das Hauptpanel, weil wir genau diese fünf seit dem 1. Mai kontinuierlich beobachten. Der Rest Europas kam im Frühjahr in unsere Datenfeeds, sodass eine Mai-Basis dort eher unser Onboarding als das Fahrverhalten messen würde.
Verkürzt man das Fenster auf Juni gegenüber Juli, verdoppelt sich das Panel ungefähr auf rund 40 000 Ladepunkte — Deutschland eingeschlossen.
Deutschlands Juli war real, aber moderat — etwa halb so stark wie in Schweden, Norwegen oder Frankreich und auf einem deutlich höheren Alltagsniveau. Die deutschen Schulferien ziehen sich von Ende Juni bis Mitte September gestaffelt durch die Länder und verteilen die Spitze über ein ganzes Quartal, statt sie auf drei Wochen zu bündeln. Ein gestaffelter Kalender ist, wie sich zeigt, eine Infrastrukturstrategie.
| Land | Juni | 6. Jul – 2. Aug | Veränderung | Ladepunkte |
|---|---|---|---|---|
| Schweden | 11.0% | 15.9% | +45% | 4 584 |
| Frankreich | 12.7% | 18.2% | +43% | 10 428 |
| Norwegen | 11.3% | 15.8% | +39% | 5 567 |
| Deutschland | 17.6% | 21.5% | +22% | 11 755 |
| Schweiz | 7.5% | 8.8% | +17% | 2 161 |
| Finnland | 13.5% | 13.9% | +3% | 3 009 |
Spanien, Italien und Portugal erhalten im September dieselbe Behandlung, wenn ihr August vorbei ist. Dort lebt die andere Hälfte dieser Geschichte.
Ein Kontinent, drei Ferienkalender
Nordeuropa nimmt den Juli. Der Süden wartet auf August. Die wöchentlichen Daten sind da eindeutig.
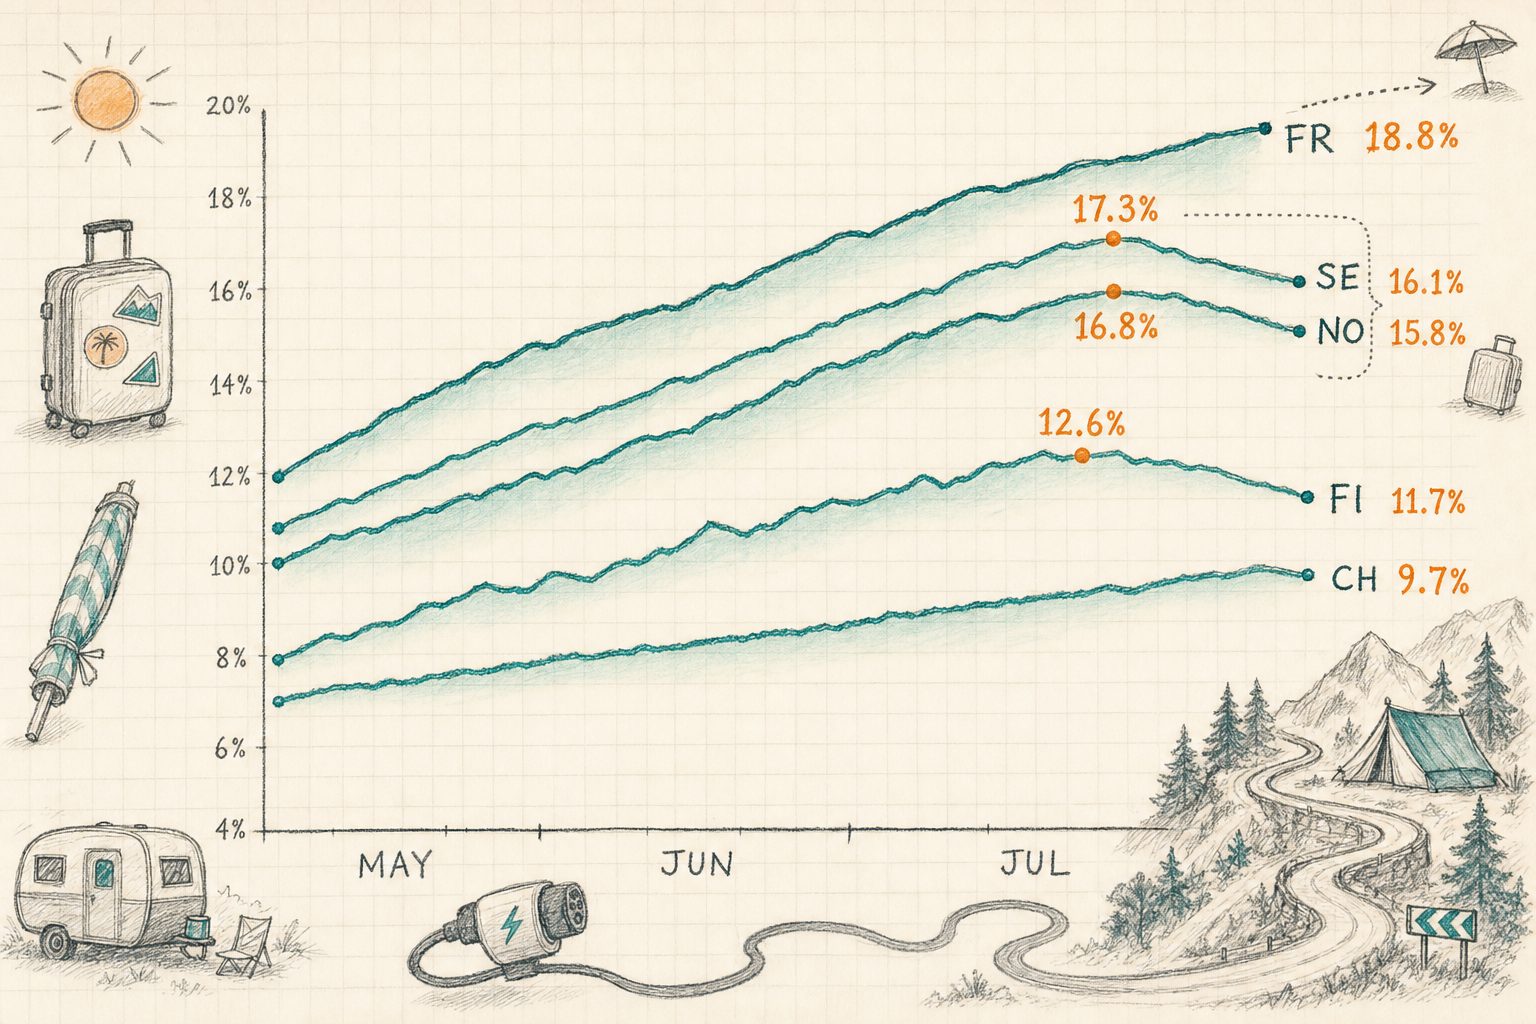
Finnland erreichte seinen Höhepunkt am frühesten und fiel am schnellsten ab — passend zu einer Saison, die sich auf Ende Juni konzentriert. Die Schweiz lieferte die flachste Kurve der fünf Länder: ein sanfter Anstieg von 6.5% auf ein Plateau um 9.6%, ohne dominante Woche.
Woche für Woche, dieselben Daten vollständig:
Der Juli ebnet die Karte ein
Die Intuition lautet: Ferienverkehr begünstigt Stationen an Autobahnen, außerhalb der Städte, nahe Essen. Die Hälfte davon stimmt.
Wir nahmen 2 968 Stationen mit sauberen Frühlings- und Sommerdaten und verknüpften sie mit dem Standortmodell, das jede Stationsseite antreibt — POI-Dichte, Nähe zu Wettbewerbern, Straßenverkehr. Dann ordneten wir sie vom Nirgendwo bis ins Stadtzentrum und fragten: Wie stark war jede Gruppe im Frühjahr und im Juli ausgelastet?
Von links nach rechts: Türkis steht für das Frühjahr, Bernstein für den Juli, und die Zahl über jedem bernsteinfarbenen Balken zeigt den Zugewinn der Gruppe. Die abgelegensten Stationen starteten am weitesten zurück — mit durchschnittlich 9.5% Auslastung gegenüber 12.6% bei innerstädtischen Standorten — und endeten auf demselben Niveau. Jede Gruppe lag Ende Juli zwischen 14.5% und 16.0%.
Das ist das Ergebnis in einem Satz: Der Juli hebt nicht die ohnehin belebten Orte an, sondern die leeren, bis die Karte flach ist. Das isolierteste Fünftel legte im Median um 66% zu. Das am dichtesten bebaute Fünftel um 22%. Gleiche Länder, gleiche Wochen, dreimal so hoher Anstieg.
Die Wettbewerbsdichte erzählt dieselbe Geschichte aus der anderen Richtung. Stationen mit zwei oder weniger konkurrierenden DC-Standorten im Umkreis von 5 km legten im Median 65% zu. Stationen mit 24 oder mehr kamen auf 13%. Abgeschiedenheit war der stärkste einzelne Prädiktor für einen guten Juli.
Essen war es nicht. Die Entfernung zum nächsten Restaurant oder Café korreliert praktisch gar nicht mit dem Juli-Anstieg, und der Median über alle fünf Quintile der Gastronomienähe liegt in einem engen Band zwischen 37% und 43%. Ausstattung ist wichtig für Verweildauer und Wiederkehr. Sie entschied nicht darüber, wer den Sommer gewann.
Eine Nuance ist erwähnenswert: Der Straßenverkehrs-Score korreliert negativ, wenn auch nur schwach, mit dem Juli-Anstieg. Standorte mit hohem Verkehrsaufkommen liegen häufig an urbanen Hauptverkehrsachsen, und dort war der Juli ruhig. Feriennachfrage folgt nicht dem Verkehrsvolumen. Sie folgt der Reiserichtung.
Ja, es gab Warteschlangen
Wir berechneten dieses Vier-Wochen-Muster für Mai und erneut für Juli über 6 484 übereinstimmende DC-Standorte mit mehreren Ladepunkten. Im Mai erreichten 20 davon Spitzenwerte über 80%. Im Juli waren es 145. Die Zahl der Standorte mit Spitzenwerten über 60% stieg von 219 auf 904.
| Mai 2026 | 6. Jul – 2. Aug | Veränderung | |
|---|---|---|---|
| Standorte mit Spitzenlast ≥ 80% | 20 | 145 | 7.3× |
| Standorte mit Spitzenlast ≥ 60% | 219 | 904 | 4.1× |
| Anteil der Standorte ≥ 80% | 0.3% | 2.2% | +1.9pp |
Auf der Karte bekommt der Druck eine Form. Unten siehst du alle Schnellladestandorte in den elf Ländern, in denen sich Juni und Juli sauber vergleichen lassen — 17 909 insgesamt — eingefärbt nach der Veränderung ihrer Auslastung. Warme Farben bedeuten mehr Betrieb, Türkis weniger; die Punktgröße entspricht der Zahl der Ladepunkte. Verschiebe und zoome: Jeder Punkt steht für einen Standort.
77.4% der Standorte waren im Juli stärker ausgelastet als im Juni, doch die warmen Farben verteilen sich nicht gleichmäßig. Sie ballen sich entlang der norwegischen Berg- und Fjordrouten — der Korridor durch Gudbrandsdalen und die Übergänge über die Hardangervidda haben sich mehr als verdoppelt —, an der schwedischen Westküste bis zur norwegischen Grenze, auf den französischen Atlantik-, Cévennen- und Mittelmeerrouten sowie an den Alpenpässen.
Türkis erzählt die andere Hälfte. Die kälteste Zone auf der Karte ist der Ring östlich von Oslo, wo 380 Ladepunkte um 11% zurückgingen. Dann Stockholm mit −6% und −10% in seinen beiden am dichtesten erschlossenen Gebieten sowie Helsinki, wo 709 Ladepunkte um 9% nachließen. Alles Hauptstädte. Die Städte wurden im Juli nicht belebter. Sie leerten sich.
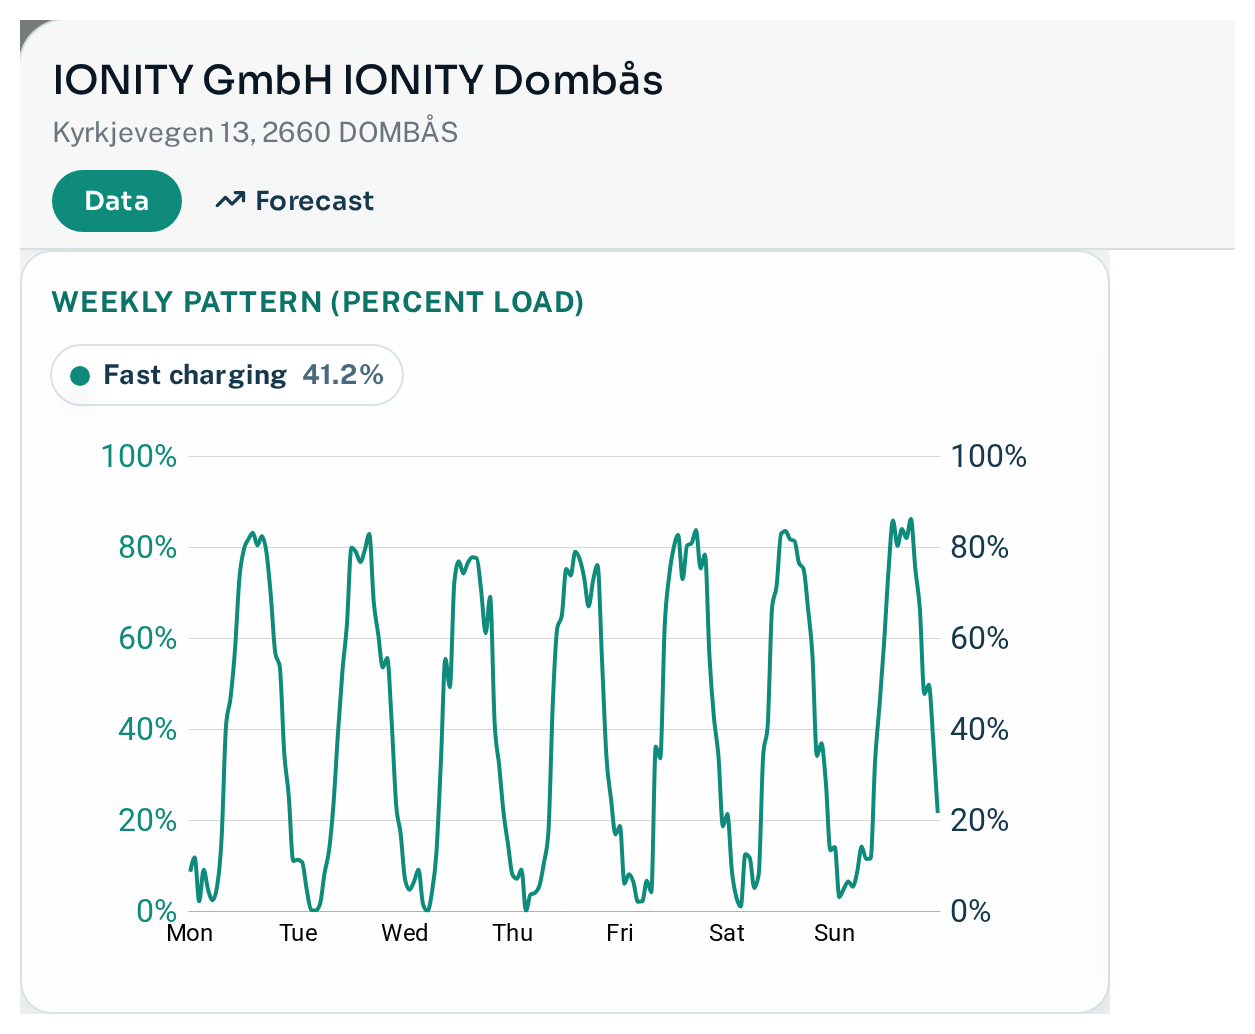
Der IONITY-Standort in Dombås an der E6 durch die norwegischen Berge zeigt in einem Bild, wie ein gesättigter Sommer aussieht. Sechs Ladepunkte mit 350 kW und eine Wochenkurve, die an jedem Wochentag auf 75–85% steigt — nicht nur am Wochenende.
| Standort | Betreiber | Ladepunkte | Spitze im Mai | Spitze im Juli | Stunden ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Gewinner und Verlierer
Der relative Zuwachs im nordischen Panel teilt den Markt sauber in zwei Lager.
Netze an Urlaubsrouten zogen davon. EDRI, IONITY, Tesla und Kople steigerten ihre Frühjahrsauslastung jeweils um 68% bis 81%. Netze mit Schwerpunkt auf Städten, Tankstellen und Einzelhandel bewegten sich kaum: Uno-X Mobility legte um 11% zu, Vattenfall InCharge um 22%, Mer Norway um 31%, OKQ8 um 32%.
Es gibt zwei sehr unterschiedliche Arten, einen Juli zu gewinnen — und die obige Grafik kann sie nicht auseinanderhalten.
IONITY und Tesla gewannen bewusst. Beide bauten entlang der Korridore, die den Urlaubsverkehr tragen, und gingen bereits mit hoher Auslastung in den Juli — 11.6% beziehungsweise 13.0% im Frühjahr. Ihr Sommer ist der Ertrag einer gezielten Routenstrategie.
Koples +68% sind ein anderes Kaliber. Das Netz liegt in dünn besiedelten Teilen Norwegens, die im Alltag kaum Nachfrage erzeugen, und seine Frühjahrsauslastung von 7.2% gehörte zu den niedrigsten aller großen nordischen Netze. Wenn die Städte sich leeren und der Verkehr zu ihm kommt, ist der relative Sprung enorm — weil die Basis, von der aus er springt, so klein ist. Kople ist weniger gut für die Ferien positioniert als schlecht für die übrigen elf Monate — und der Juli ist die eine Zeit, in der das kein Problem mehr ist.
Die Unterscheidung ist kommerziell entscheidend. Eine hohe Basis und ein hoher Multiplikator bedeuten: Du hast Nachfrage gefunden. Eine niedrige Basis und ein hoher Multiplikator bedeuten: Du hast Saisonalität gefunden.
Absolut betrachtet ist es keine Frage. Tesla legte in vier Wochen über seine nordische Flotte hinweg rund 157 000 Ladestunden hinzu, fast dreimal so viele wie das nächstplatzierte Netz. Größe plus Korridorexposition ist im Juli eine starke Kombination.
| Betreiber (NO+SE) | Ladeplätze | Auslastung im Frühjahr | Auslastung im Juli | Relativ | Zusätzliche Stunden |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Frankreich wiederholt das Muster – mit anderen Namen. Atlante legte um 69% zu, SPIE CityNetworks um 61%, bp pulse um 59%, Tesla um 50%, TotalEnergies Marketing France um 43%. Am Ende der Tabelle: Lidl France, mit einem Plus von 31%. Ein Netz an Supermärkten ist ein Netz für die Menschen, die zu Hause blieben.
| Betreiber (FR) | Ladeplätze | Auslastung im Frühjahr | Auslastung im Juli | Relativ |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Was das tatsächlich bedeutet
- Der Sommer-Peak ist ein Standortproblem, kein Netzproblem. Die durchschnittliche nationale Auslastung kam nie auch nur in die Nähe einer Kapazitätsgrenze. 145 einzelne Standorte schon.
- Portfolio-Durchschnitte verschleiern den Schmerz. Ein CPO, der für Juli eine Auslastung von 16% meldet, kann an einem Dutzend Standorten trotzdem Fahrer abweisen, während an zweihundert anderen Ladepunkte ungenutzt bleiben.
- Ein hoher Multiplikator ist eine Frage, keine Antwort. Er kann auf eine hohe Exponierung an Verkehrskorridoren hindeuten. Er kann aber auch bedeuten, dass ein Netz für die alltägliche Nutzung schlecht positioniert ist – was seine Sommerarithmetik schmeichelhaft aussehen lässt. Prüfe die Frühjahrszahl, bevor du feierst.
- Ausstattungsstrategie und Korridorstrategie sind unterschiedliche Geschäftsmodelle. Die Nähe zu Gastronomie hatte keinen Einfluss auf den Juli-Anstieg. Die Entfernung zum nächsten Wettbewerber erklärte fast alles.
- Für alle, die Standorte bewerten: Der Juli-zu-Mai-Multiplikator ist ein günstiger, ehrlicher Indikator dafür, wie saisonal die Nachfrage an einer Station ist. Zwei Stationen mit identischer Jahresauslastung und unterschiedlichen Sommer-Multiplikatoren sind nicht derselbe Vermögenswert.
Quelle. Vereinheitlichte Beobachtungsdaten von Chargalytics — NOBIL-Feeds für Norwegen, Schweden und Finnland, OCPI-abgeleitete Feeds für Frankreich, die Schweiz, Deutschland und die weiteren erfassten Märkte. Alle Angaben beziehen sich auf DC-Ladepunkte (CCS/Combo und CHAdeMO) mit einer Leistung von 50 kW oder mehr.
Zeitraum. 1 May – 2 August 2026. Die Vergleiche der Wochenmuster nutzen in jedem Zeitraum vier volle Wochen: 4–31 May und 6 July – 2 August, jeweils in lokaler Zeit berechnet.
Stichproben. 20 955 Ladepunkte für das Auslastungspanel mit fünf Ländern; 39 249 Ladepunkte für das Juni-zu-Juli-Panel einschließlich Deutschland; 2 968 Stationen für die Standortanalyse; 6 484 Standorte mit mehreren Ladepunkten für den Sättigungsvergleich; 17 909 Stationen in 11 Ländern auf der Karte; 9 239 nordische Ladepunkte und 8 200 französische Ladepunkte für die Betreibertabellen. Die Betreibertabellen zeigen Netze mit mindestens 100 Ladepunkten im festen Panel.
Zusätzliche Stunden = (tägliche Ladezeit pro Ladepunkt im Juli − tägliche Ladezeit pro Ladepunkt im Frühjahr) × 28 Tage × Flottengröße. Es handelt sich um zusätzliche Zeit zur Energieabgabe, nicht um eine Umsatzkennzahl.
Einschränkungen. Die prozentuale Auslastung misst Ladezeit, nicht abgegebene Energie: Ein 50-kW-Ladepunkt und ein 350-kW-Ladepunkt zählen gleich. Ein Ausfall des Datenfeeds vom 14–17 July ist für die nicht-nordischen Märkte ausgeschlossen; für Frankreich, die Schweiz und Finnland wird die Woche vom 13–19 July überbrückt statt ausgewiesen. Kein hier genannter Peak fällt in diese Woche. Die britischen und spanischen Feeds befanden sich im Frühjahr noch im Aufbau, daher sind die beiden Kartenwerte als Richtwerte zu verstehen. Die Daten enden am 2 August, vor dem August-Peak in Südeuropa.