La red de recarga rápida de Europa no tiene un problema de capacidad. Salvo durante unas cuatro semanas al año.
Entre el 6 de julio y el 2 de agosto, la ocupación de casi 21 000 puntos DC en Noruega, Suecia, Finlandia, Francia y Suiza se situó un 53% por encima de la primavera. Es la cifra que todo el mundo citará. Pero la historia más interesante es dónde cayó: en los cargadores que pasan los otros once meses medio vacíos.
¿Prefieres verlo? Aquí tienes la versión de 4 minutos.
¿Hasta qué punto fue extremo julio?
Es una medida directa y honesta: la proporción de minutos-punto disponibles que realmente entregaron energía. En mayo, el panel se situó en el 10.8%. Entre el 6 de julio y el 2 de agosto alcanzó el 16.5%.
Sobre el papel, ninguno de estos mercados está ni de lejos cerca de su capacidad. Durante cuatro semanas, todos se comportaron como si lo estuvieran.
Suiza es la excepción, como cabía esperar. Las vacaciones suizas se escalonan por cantones, y buena parte del tráfico de julio está de paso, no iniciando su viaje: el país es un corredor, no un origen. Finlandia solo parece moderada porque junio ya estaba inflado por juhannus. Frente a mayo, ganó un 44%, a la par de sus vecinos.¿Y Alemania?
Cinco países forman el panel principal porque son los cinco que observamos de forma continua desde el 1 de mayo. El resto de Europa se incorporó a nuestros flujos de datos durante la primavera, así que una línea base de mayo mediría nuestra incorporación de datos, no los desplazamientos de nadie.
Si acortamos la ventana a junio frente a julio, el panel aproximadamente se duplica, hasta unos 40 000 puntos, Alemania incluida.
El julio de Alemania fue real, pero moderado: aproximadamente la mitad del salto de Suecia, Noruega o Francia, y partiendo de una base cotidiana mucho más alta. Las vacaciones escolares alemanas se distribuyen por los Länder desde finales de junio hasta mediados de septiembre, diluyendo el pico a lo largo de un trimestre entero en lugar de concentrarlo en tres semanas. Un calendario escalonado es, al parecer, una estrategia de infraestructura.
| País | Junio | 6 jul – 2 ago | Variación | Puntos |
|---|---|---|---|---|
| Suecia | 11.0% | 15.9% | +45% | 4 584 |
| Francia | 12.7% | 18.2% | +43% | 10 428 |
| Noruega | 11.3% | 15.8% | +39% | 5 567 |
| Alemania | 17.6% | 21.5% | +22% | 11 755 |
| Suiza | 7.5% | 8.8% | +17% | 2 161 |
| Finlandia | 13.5% | 13.9% | +3% | 3 009 |
España, Italia y Portugal recibirán el mismo tratamiento en septiembre, cuando termine agosto. Ahí vive la otra mitad de esta historia.
Un continente, tres calendarios vacacionales
El norte de Europa se queda con julio. El sur espera a agosto. Los datos semanales no dejan lugar a dudas.
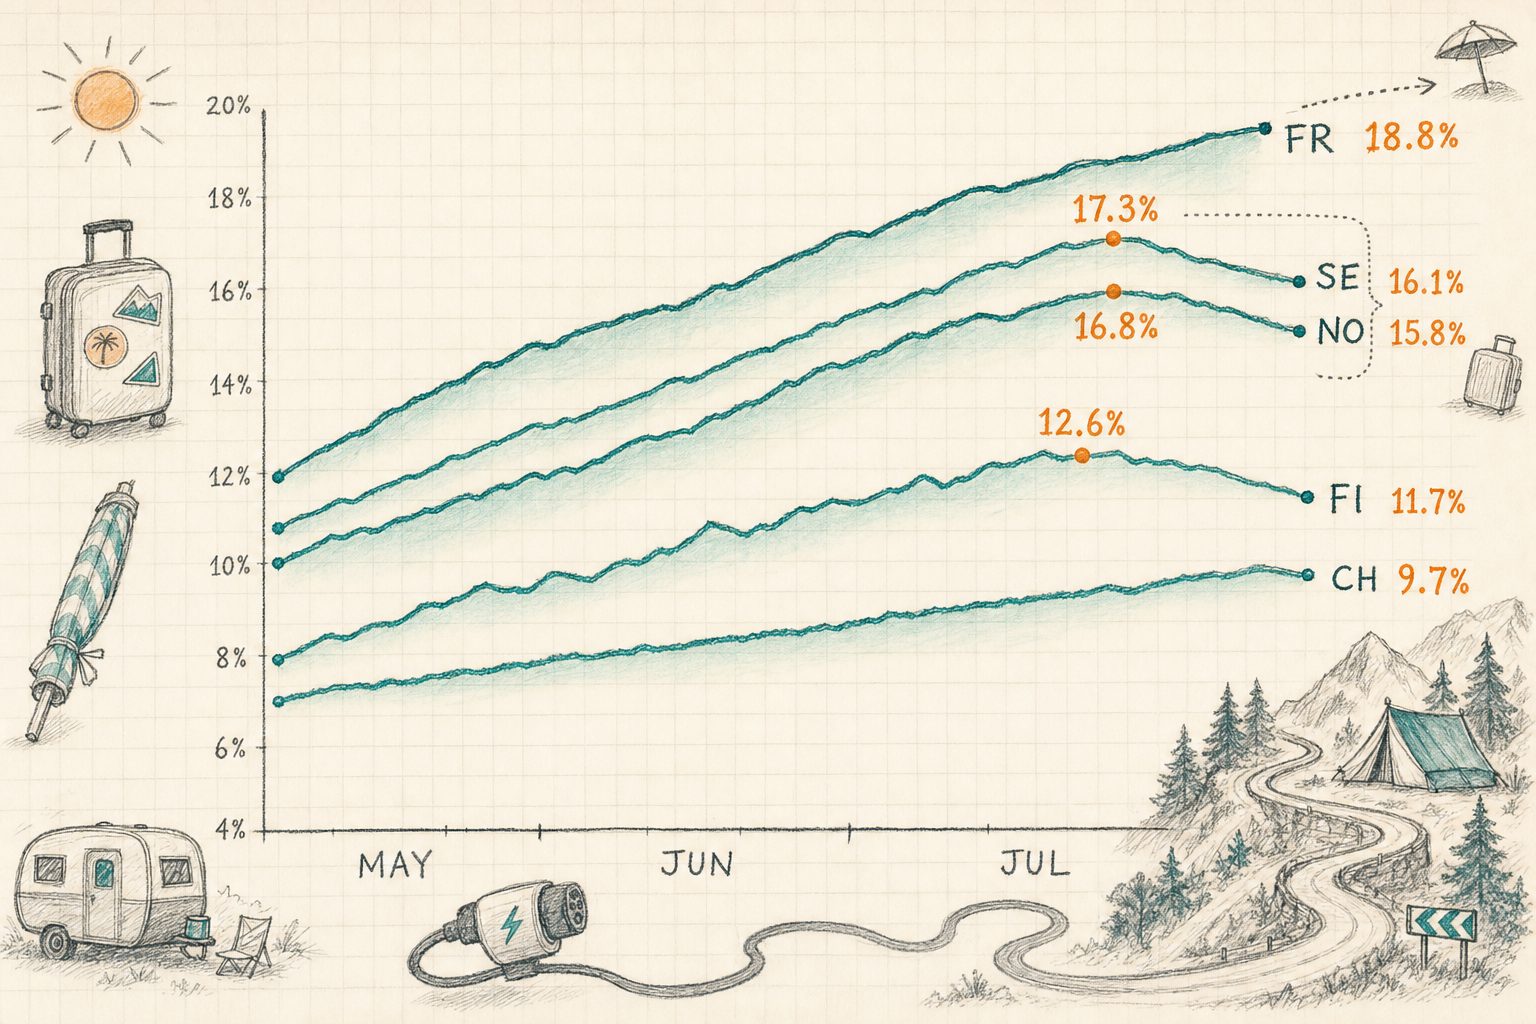
Finlandia alcanzó su máximo antes que nadie y se desinfló más rápido, en línea con una temporada concentrada en la segunda mitad de junio. Suiza dibujó la curva más plana de los cinco: un ascenso suave del 6.5% a una meseta en torno al 9.6%, sin una semana dominante.
Semana a semana, los mismos datos al completo:
Julio aplana el mapa
La intuición dice que el tráfico vacacional favorece a las estaciones en autopistas, fuera de las ciudades y cerca de comida. Solo la mitad es cierta.
Tomamos 2 968 estaciones con datos limpios de primavera y verano y los cruzamos con el modelo de ubicación que alimenta cada página de estación —densidad de POI, proximidad de competidores, tráfico vial—. Después las ordenamos desde el corazón de la nada hasta el centro de la ciudad y preguntamos cuán ocupados estaban los grupos en primavera y en julio.
De izquierda a derecha: el verde azulado es primavera, el ámbar es julio, y la cifra sobre cada barra ámbar indica lo que ganó ese grupo. Las estaciones aisladas partían más rezagadas —9.5% de ocupación media frente al 12.6% de los puntos en centros urbanos— y terminaron a su altura. Todos los grupos cerraron julio entre el 14.5% y el 16.0%.
Ese es el hallazgo en una frase: julio no eleva los lugares concurridos, eleva los vacíos hasta que el mapa se aplana. La quinta parte más aislada ganó una mediana del 66%. La quinta parte más urbanizada, un 22%. Mismos países, mismas semanas, tres veces más aumento.
La densidad de competidores cuenta la misma historia desde el otro lado. Las estaciones con dos o menos estaciones DC rivales en un radio de 5 km ganaron una mediana del 65%. Las que tenían 24 o más ganaron un 13%. El aislamiento fue el mejor predictor individual de un buen julio.
La comida no lo fue. La distancia al restaurante o café más cercano tiene una correlación prácticamente nula con el aumento de julio, y la mediana en los cinco quintiles de proximidad a establecimientos de comida se mueve en una estrecha franja entre el 37% y el 43%. Los servicios importan para el tiempo de permanencia y la recurrencia. No decidieron quién ganó el verano.
Conviene señalar un matiz: la puntuación de tráfico vial se correlaciona negativamente, aunque de forma débil, con el aumento de julio. Las ubicaciones con mucho tráfico tienden a ser arterias urbanas, y las arterias urbanas tuvieron un julio tranquilo. La demanda vacacional no sigue el volumen de tráfico. Sigue la dirección del viaje.
Sí, hubo colas
Calculamos ese patrón de cuatro semanas para mayo y de nuevo para julio en 6 484 estaciones DC con varios puntos emparejadas. En mayo, 20 de ellas alcanzaron picos superiores al 80%. En julio fueron 145. Las estaciones con picos superiores al 60% pasaron de 219 a 904.
| Mayo de 2026 | 6 jul – 2 ago | Variación | |
|---|---|---|---|
| Estaciones con pico ≥ 80% | 20 | 145 | 7.3× |
| Estaciones con pico ≥ 60% | 219 | 904 | 4.1× |
| Proporción de estaciones ≥ 80% | 0.3% | 2.2% | +1.9pp |
Sobre el mapa, la presión adquiere forma. Abajo están todas las estaciones de carga rápida de los once países donde junio y julio se comparan limpiamente —17 909 en total—, coloreadas según cuánto cambió la carga de cada una. Los tonos cálidos indican más actividad; el verde azulado, menos; y el tamaño del punto refleja los puestos. Desplázate y amplía: cada punto es una estación.
El 77.4% de las estaciones tuvieron más actividad en julio que en junio, y el color cálido no se reparte por igual. Se concentra en las rutas noruegas de montaña y fiordos —el corredor de Gudbrandsdalen y los cruces de Hardangervidda más que se duplicaron—, en la costa oeste sueca hasta la frontera noruega, en las rutas francesas del Atlántico, las Cévennes y el Mediterráneo, y en los pasos alpinos.
El verde azulado cuenta la otra mitad de la historia. La zona más fría del mapa es el anillo al este de Oslo, donde 380 puestos retrocedieron un 11%. Después, Estocolmo, con −6% y −10% en sus dos zonas más densas, y Helsinki, donde 709 puestos cayeron un 9%. Todas son capitales. Las ciudades no ganaron actividad en julio. Se vaciaron.
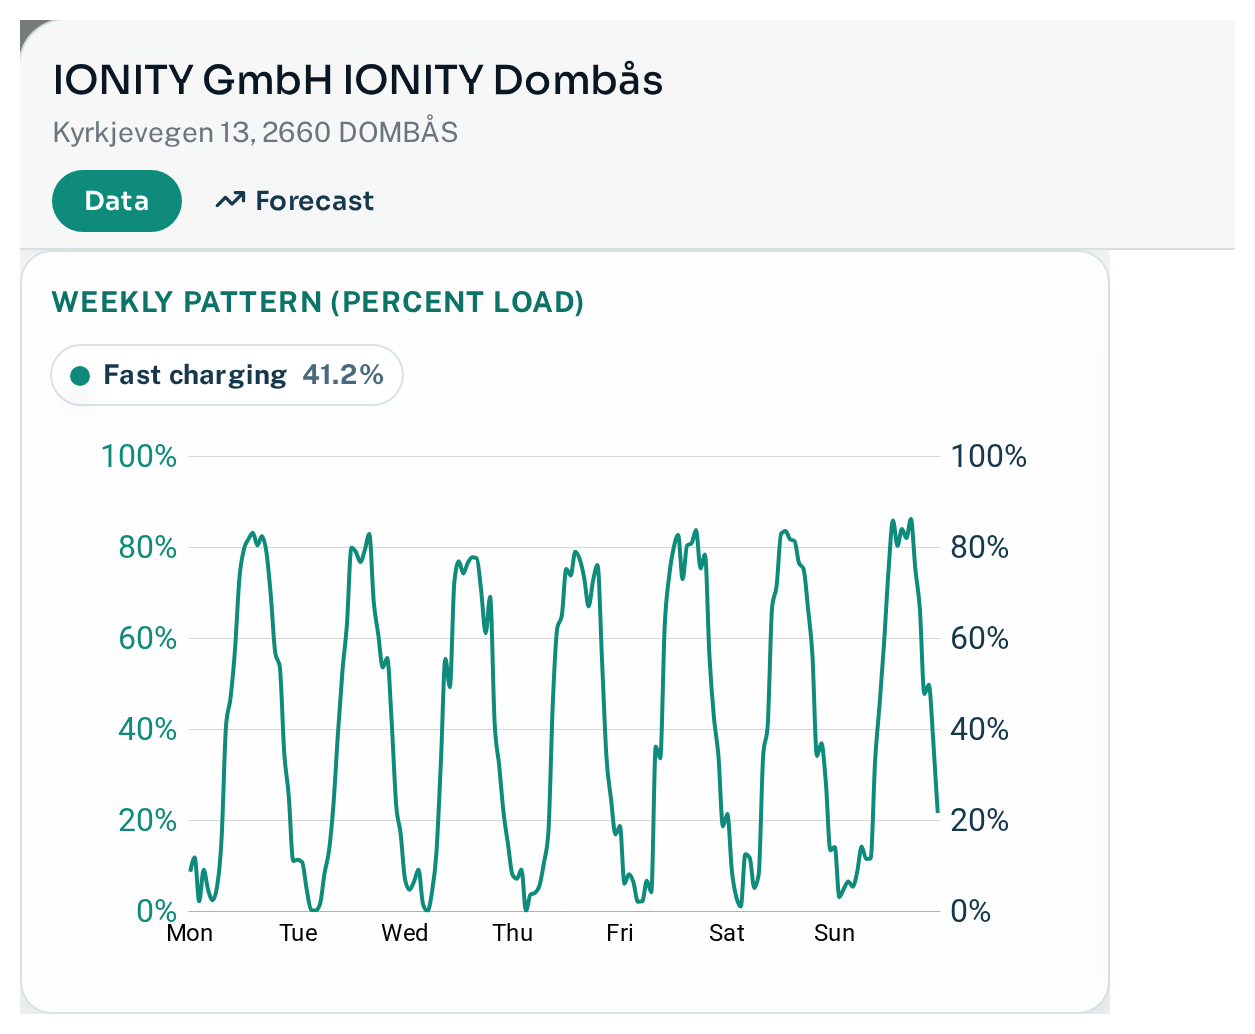
La estación de IONITY en Dombås, en la E6 que atraviesa las montañas noruegas, resume en una imagen cómo luce un verano saturado. Seis puestos de 350 kW y una curva semanal que sube al 75–85% todos los días de la semana, no solo los fines de semana.
| Estación | Operador | Puestos | Pico de mayo | Pico de julio | Horas ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Ganadores y perdedores
El aumento relativo en el panel nórdico divide el mercado limpiamente en dos.
Las redes en rutas vacacionales se llevaron la palma. EDRI, IONITY, Tesla y Kople añadieron entre un 68% y un 81% a su ocupación de primavera. Las redes construidas en torno a ciudades, gasolineras y comercios apenas se movieron: Uno-X Mobility ganó un 11%, Vattenfall InCharge un 22%, Mer Norway un 31% y OKQ8 un 32%.
Hay dos formas muy distintas de ganar un julio, y el gráfico anterior no puede distinguirlas.
IONITY y Tesla lo ganaron a propósito. Ambas construyeron en los corredores que canalizan el tráfico vacacional, y ambas llegaron a julio ya con mucha actividad —una ocupación de primavera del 11.6% y 13.0%, respectivamente—. Su verano es la recompensa de una estrategia de rutas deliberada.
El +68% de Kople es otra cosa. Su red se sitúa en zonas poco pobladas de Noruega que generan muy poca demanda cotidiana, y su ocupación de primavera del 7.2% estaba entre las más bajas de cualquier gran red nórdica. Cuando las ciudades se vacían y el tráfico llega hasta ella, el salto relativo es enorme, porque parte de una base tan pequeña. Kople no está tanto bien posicionada para las vacaciones como mal posicionada para los otros once meses —y julio es la única vez en que eso deja de ser un problema—.
La distinción importa comercialmente. Una base alta y un múltiplo alto significan que has encontrado demanda. Una base baja y un múltiplo alto significan que has encontrado estacionalidad.
En términos absolutos, no hay comparación. Tesla añadió aproximadamente 157 000 horas de carga en su flota nórdica durante cuatro semanas, casi tres veces más que la siguiente red. Escala más exposición a corredores: una combinación poderosa en julio.
| Operador (NO+SE) | Plazas | Carga en primavera | Carga en julio | Variación relativa | Horas añadidas |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Francia repite el patrón con otros nombres. Atlante creció un 69%, SPIE CityNetworks un 61%, bp pulse un 59%, Tesla un 50%, TotalEnergies Marketing France un 43%. Al final de la tabla: Lidl France, con un alza del 31%. Una red vinculada a los supermercados es una red vinculada a quienes se quedaron en casa.
| Operador (FR) | Plazas | Carga en primavera | Carga en julio | Variación relativa |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Lo que esto significa realmente
- El pico estival es un problema de ubicación, no de red. La carga media nacional ni siquiera se acercó al límite de capacidad. 145 ubicaciones individuales sí lo hicieron.
- Los promedios de cartera ocultan el problema. Un CPO que reporta una utilización del 16% en julio puede seguir rechazando conductores en una docena de ubicaciones mientras mantiene doscientas ociosas.
- Un múltiplo alto es una pregunta, no una respuesta. Puede reflejar exposición a corredores. También puede indicar una red mal ubicada para el uso cotidiano, lo que maquilla sus cifras estivales. Revisa el dato de primavera antes de celebrarlo.
- La estrategia de servicios y la estrategia de corredores son negocios distintos. La proximidad a opciones de restauración no influyó en el repunte de julio. La distancia al competidor más cercano lo explicó casi todo.
- Para quien evalúe la financiación de ubicaciones: el múltiplo julio-mayo es un indicador barato y honesto de cuán estacional es la demanda de una estación. Dos estaciones con la misma utilización anual y distintos múltiplos estivales no son el mismo activo.
Fuente. Datos de observación unificados de Chargalytics — feeds de NOBIL para Noruega, Suecia y Finlandia; feeds derivados de OCPI para Francia, Suiza, Alemania y los demás mercados cartografiados. Todas las cifras cubren conectores de CC (CCS/Combo y CHAdeMO) de 50 kW o más.
Periodo. 1 de mayo – 2 de agosto de 2026. Las comparaciones de patrones semanales utilizan cuatro semanas completas en cada periodo: 4–31 de mayo y 6 de julio – 2 de agosto, calculadas en hora local en ambos casos.
Muestras. 20 955 puntos de carga para el panel de carga de cinco países; 39 249 puntos de carga para el panel de junio a julio, incluida Alemania; 2 968 estaciones para el análisis de ubicación; 6 484 ubicaciones con varios puntos de carga para la comparación de saturación; 17 909 estaciones en 11 países en el mapa; 9 239 puntos de carga nórdicos y 8 200 franceses para las tablas de operadores. Las tablas de operadores muestran redes con al menos 100 puntos de carga en el panel fijo.
Horas añadidas = (horas diarias de carga por punto de carga en julio − horas diarias de carga por punto de carga en primavera) × 28 días × tamaño de la flota. Es tiempo adicional de suministro de energía, no una cifra de ingresos.
Salvedades. El porcentaje de carga mide tiempo de carga, no energía suministrada: un punto de 50 kW y uno de 350 kW cuentan igual. Se excluye una interrupción en el feed de datos del 14 al 17 de julio para los mercados no nórdicos, y para Francia, Suiza y Finlandia se interpola la semana del 13 al 19 de julio en lugar de reportarla; ningún pico citado aquí cae en esa semana. Los feeds británico y español aún estaban madurando durante la primavera, así que las cifras de esos dos países en el mapa deben interpretarse como orientativas. Los datos terminan el 2 de agosto, antes del pico de agosto en el sur de Europa.