La rete europea di ricarica rapida non ha un problema di capacità. Ce l’ha per circa quattro settimane all’anno.
Tra il 6 luglio e il 2 agosto, il carico sui quasi 21 000 stalli DC in Norway, Sweden, Finland, France e Switzerland è stato del 53% superiore rispetto alla primavera. È il numero che tutti citeranno. Ma la storia più interessante è dove si è concentrato — sui caricatori che per gli altri undici mesi restano mezzo vuoti.
Preferisci guardare? Ecco la versione da 4 minuti.
Quanto è stato estremo luglio?
È una misura diretta e onesta: la quota di minuti-stallo disponibili che ha effettivamente erogato energia. A maggio il panel era al 10.8%. Tra il 6 luglio e il 2 agosto ha raggiunto il 16.5%.
Sulla carta, nessuno di questi mercati è lontanamente vicino alla capacità. Per quattro settimane, tutti si sono comportati come se lo fossero.
Switzerland è l’eccezione, come dovrebbe essere. Le ferie svizzere sono scaglionate per cantone e gran parte del traffico di luglio è di passaggio anziché in partenza — il Paese è un corridoio, non un punto d’origine. Finland sembra tranquilla solo perché giugno era già gonfiato da juhannus. Rispetto a maggio ha guadagnato il 44%, in linea con i vicini.E Germany?
Cinque Paesi compongono il panel principale perché sono i cinque che osserviamo ininterrottamente dal 1 maggio. Il resto dell’Europa è entrato nei nostri flussi dati durante la primavera, quindi una baseline di maggio misurerebbe il nostro onboarding anziché gli spostamenti di chiunque altro.
Riducendo la finestra al confronto tra giugno e luglio, il panel all’incirca raddoppia, arrivando a circa 40 000 stalli — Germany inclusa.
Il luglio di Germany è stato reale ma contenuto — circa la metà dell’oscillazione di Sweden, Norway o France, e su una base quotidiana molto più elevata. Le vacanze scolastiche tedesche scorrono attraverso i Länder da fine giugno a metà settembre, spalmando il picco su un intero trimestre anziché concentrarlo in tre settimane. Un calendario scaglionato è, a quanto pare, una strategia infrastrutturale.
| Paese | Giugno | 6 lug – 2 ago | Variazione | Stalli |
|---|---|---|---|---|
| Sweden | 11.0% | 15.9% | +45% | 4 584 |
| France | 12.7% | 18.2% | +43% | 10 428 |
| Norway | 11.3% | 15.8% | +39% | 5 567 |
| Germany | 17.6% | 21.5% | +22% | 11 755 |
| Switzerland | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spain, Italy e Portugal riceveranno lo stesso trattamento a settembre, una volta concluso agosto. È lì che vive l’altra metà di questa storia.
Un continente, tre calendari delle vacanze
Il Nord Europa si prende luglio. Il Sud aspetta agosto. I dati settimanali non lasciano spazio a interpretazioni.
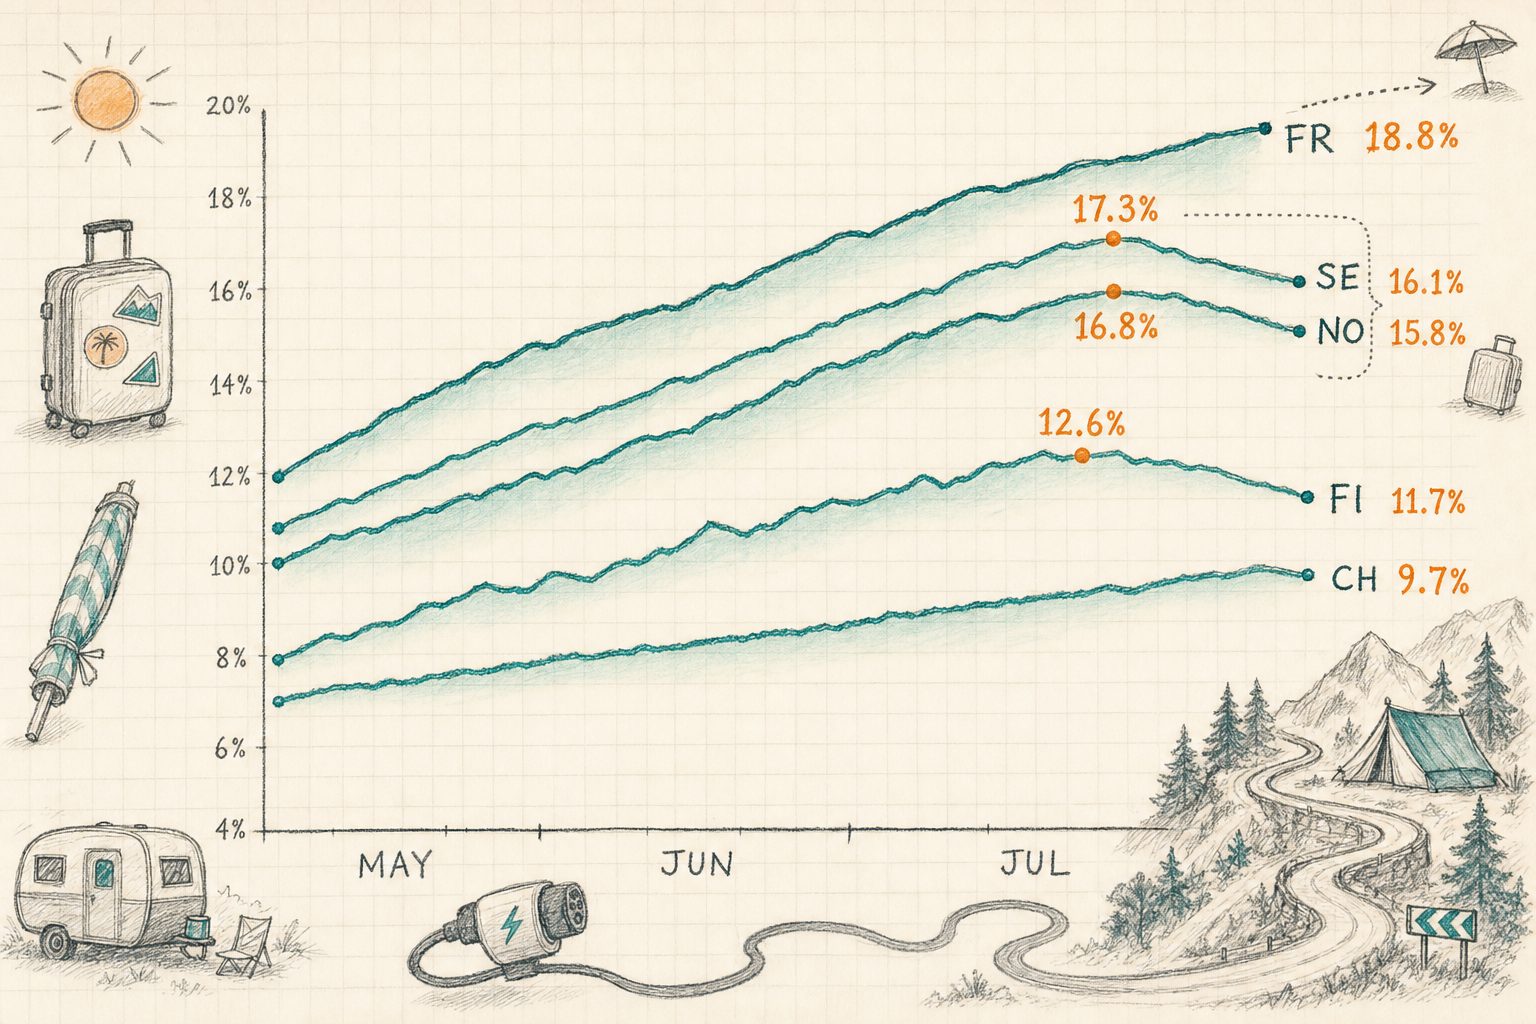
Finland ha toccato il picco prima di tutte e si è sgonfiata più rapidamente, coerentemente con una stagione concentrata verso la fine di giugno. Switzerland ha prodotto la curva più piatta delle cinque — una crescita graduale dal 6.5% a un plateau attorno al 9.6%, senza una settimana dominante.
Settimana per settimana, gli stessi dati per esteso:
Luglio appiattisce la mappa
L’intuizione è che il traffico delle vacanze favorisca le stazioni in autostrada, fuori città, vicino a punti di ristoro. È giusta solo a metà.
Abbiamo preso 2 968 stazioni con dati puliti per primavera ed estate e le abbiamo collegate al modello di localizzazione che alimenta ogni pagina stazione — densità di POI, vicinanza dei concorrenti, traffico stradale. Poi le abbiamo ordinate dal nulla più totale al centro città, chiedendoci quanto fosse occupato ciascun gruppo in primavera e a luglio.
Da sinistra a destra: il turchese è la primavera, l’ambra è luglio, e la cifra sopra ogni barra ambra indica quanto ha guadagnato quel gruppo. Le stazioni più isolate partivano più indietro — 9.5% di carico medio contro 12.6% per i siti in centro città — e hanno chiuso allo stesso livello. Ogni gruppo ha terminato luglio tra 14.5% e 16.0%.
Ecco il risultato in una riga: luglio non solleva i luoghi già affollati, solleva quelli vuoti finché la mappa non si appiattisce. Il quinto più isolato ha guadagnato una mediana del 66%. Il quinto più edificato ha guadagnato il 22%. Stessi Paesi, stesse settimane, tre volte l’aumento.
La densità dei concorrenti racconta la stessa cosa dall’altra prospettiva. Le stazioni con due o meno siti DC rivali entro 5 km hanno guadagnato una mediana del 65%. Quelle con 24 o più hanno guadagnato il 13%. L’isolamento è stato il singolo miglior predittore di un buon luglio.
Il cibo no. La distanza dal ristorante o caffè più vicino ha una correlazione sostanzialmente nulla con l’aumento di luglio, e la mediana nei cinque quintili di prossimità ai punti di ristoro si colloca in una fascia stretta tra 37% e 43%. I servizi contano per il tempo di sosta e la clientela ricorrente. Non hanno deciso chi ha vinto l’estate.
Una sfumatura da segnalare: il punteggio di traffico stradale correla negativamente, seppur debolmente, con l’aumento di luglio. Le località ad alto traffico tendono a concentrarsi sulle arterie urbane, e le arterie urbane hanno avuto un luglio tranquillo. La domanda delle vacanze non segue il volume di traffico. Segue la direzione del viaggio.
Sì, ci sono state code
Abbiamo calcolato quel profilo su quattro settimane per maggio e poi di nuovo per luglio su 6 484 siti DC multi-stallo comparabili. A maggio, 20 di loro superavano l’80% al picco. A luglio erano 145. I siti con picco oltre il 60% sono passati da 219 a 904.
| Maggio 2026 | 6 lug – 2 ago | Variazione | |
|---|---|---|---|
| Siti con picco ≥ 80% | 20 | 145 | 7.3× |
| Siti con picco ≥ 60% | 219 | 904 | 4.1× |
| Quota di siti ≥ 80% | 0.3% | 2.2% | +1.9pp |
Mappata, la pressione prende forma. Qui sotto trovi ogni stazione di ricarica rapida negli undici Paesi in cui giugno e luglio sono confrontabili senza ambiguità — 17 909 in tutto — colorata in base a quanto è cambiato il carico di ciascuna. I colori caldi indicano più traffico, il verde acqua meno traffico, e la dimensione del punto corrisponde al numero di stalli. Sposta e ingrandisci la mappa: ogni punto è una stazione.
Il 77.4% delle stazioni è stato più trafficato a luglio rispetto a giugno, e i colori caldi non sono distribuiti uniformemente. Si concentrano lungo le rotte montane e dei fiordi norvegesi — il corridoio del Gudbrandsdalen e gli attraversamenti dell'Hardangervidda sono più che raddoppiati — sulla costa occidentale svedese fino al confine norvegese, lungo le rotte francesi dell'Atlantico, delle Cévennes e del Mediterraneo, e sui passi alpini.
Il verde acqua racconta l'altra metà della storia. L'area più fredda della mappa è l'anello a est di Oslo, dove 380 stalli sono arretrati dell'11%. Poi Stoccolma, a −6% e −10% nelle sue due aree più dense, e Helsinki, dove 709 stalli sono calati del 9%. Sono tutte capitali. A luglio le città non si sono animate. Si sono svuotate.
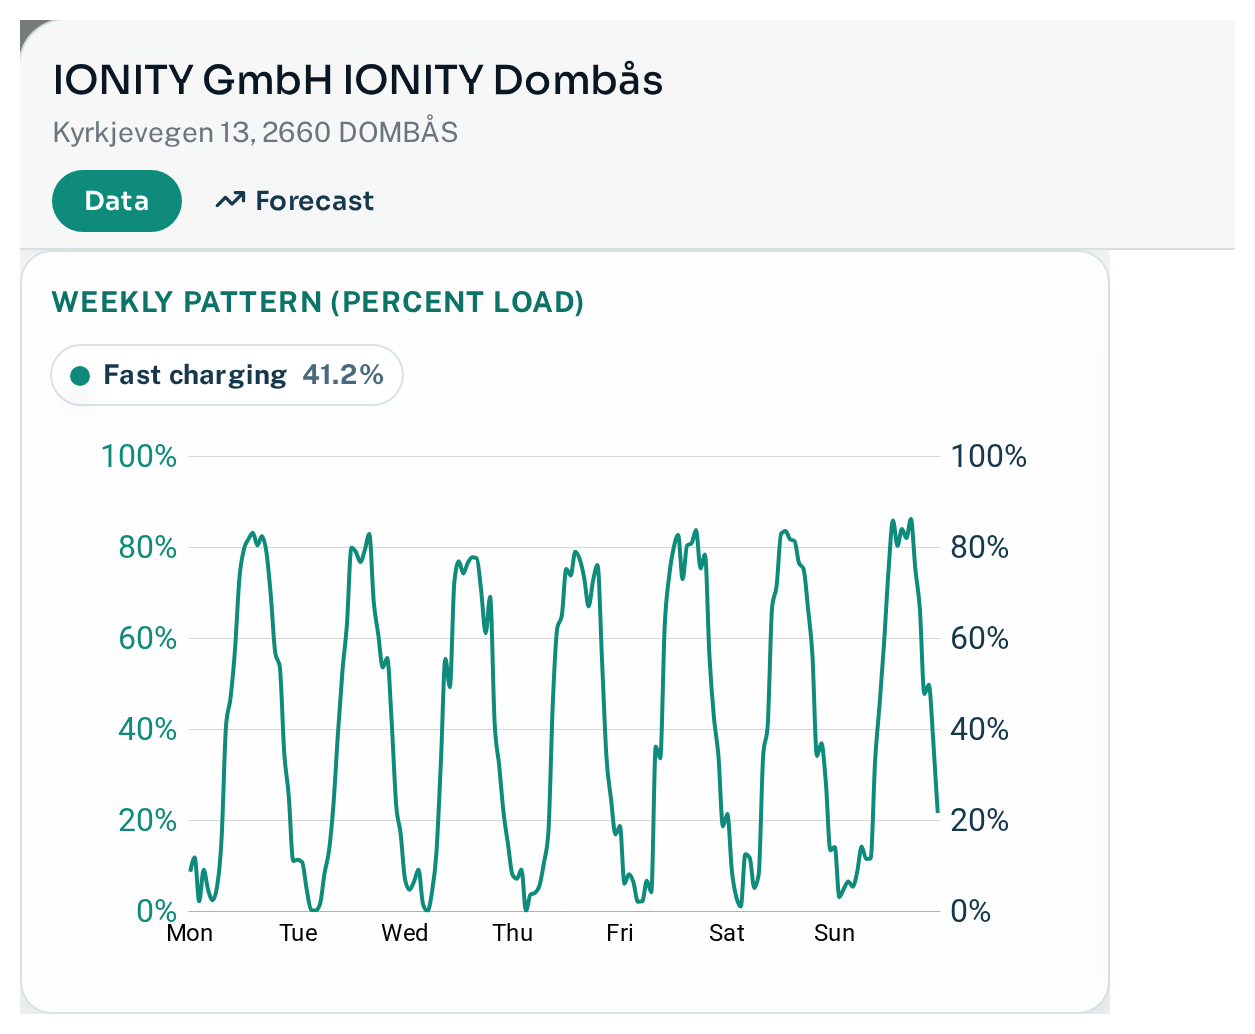
Il sito IONITY di Dombås, sulla E6 che attraversa le montagne norvegesi, mostra in un'unica immagine cosa significa un'estate satura. Sei stalli da 350 kW e una curva settimanale che sale al 75–85% ogni giorno della settimana, non solo nel fine settimana.
| Stazione | Operatore | Stalli | Picco di maggio | Picco di luglio | Ore ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Vincitori e vinti
L'aumento relativo nel panel nordico divide nettamente il mercato in due.
Le reti sulle rotte vacanziere hanno staccato tutte le altre. EDRI, IONITY, Tesla e Kople hanno aggiunto ciascuna tra il 68% e l'81% al proprio carico primaverile. Le reti costruite attorno a città, stazioni di servizio e retail si sono appena mosse: Uno-X Mobility ha guadagnato l'11%, Vattenfall InCharge il 22%, Mer Norway il 31%, OKQ8 il 32%.
Ci sono due modi molto diversi di vincere luglio, e il grafico qui sopra non riesce a distinguerli.
IONITY e Tesla hanno vinto intenzionalmente. Entrambe hanno costruito lungo i corridoi del traffico vacanziero, ed entrambe sono entrate a luglio già trafficate — con un carico primaverile rispettivamente dell'11.6% e del 13.0%. La loro estate è il ritorno di una strategia di percorso deliberata.
Il +68% di Kople è un animale diverso. La sua rete si trova in zone della Norvegia scarsamente popolate, che generano pochissima domanda quotidiana, e il suo carico primaverile del 7.2% era tra i più bassi di qualsiasi grande rete nordica. Quando le città si svuotano e il traffico arriva da lei, il salto relativo è enorme, perché la base da cui parte è così piccola. Kople non è tanto ben posizionata per le vacanze quanto mal posizionata per gli altri undici mesi — e luglio è l'unico momento in cui questo smette di essere un problema.
La distinzione conta sul piano commerciale. Una base alta e un multiplo alto significano che hai trovato domanda. Una base bassa e un multiplo alto significano che hai trovato stagionalità.
In termini assoluti non c'è confronto. Tesla ha aggiunto circa 157 000 ore di ricarica nella sua flotta nordica in quattro settimane, quasi tre volte la rete successiva. Scala più esposizione ai corridoi: a luglio è una combinazione potente.
| Operatore (NO+SE) | Stalli | Carico primaverile | Carico di luglio | Relativo | Ore aggiunte |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
La Francia replica lo schema, con nomi diversi. Atlante è cresciuta del 69%, SPIE CityNetworks del 61%, bp pulse del 59%, Tesla del 50%, TotalEnergies Marketing France del 43%. In fondo alla classifica: Lidl France, in crescita del 31%. Una rete legata ai supermercati è una rete legata alle persone rimaste a casa.
| Operatore (FR) | Stalli | Carico primaverile | Carico di luglio | Relativo |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Cosa significa davvero
- Il picco estivo è un problema di localizzazione, non di rete. Il carico medio nazionale non si è mai avvicinato a un limite di capacità. È successo invece in 145 singoli siti.
- Le medie di portafoglio nascondono il problema. Un CPO che riporta un utilizzo del 16% a luglio può comunque dover respingere gli automobilisti in una dozzina di siti, mentre ne ha duecento inattivi.
- Un multiplo elevato è una domanda, non una risposta. Può indicare esposizione ai corridoi di transito. Può anche segnalare una rete mal posizionata per l'uso quotidiano, il che ne valorizza artificialmente i numeri estivi. Controllate il dato primaverile prima di festeggiare.
- La strategia legata ai servizi e quella dei corridoi sono business diversi. La vicinanza a punti di ristoro non ha fatto nulla per l'aumento di luglio. La distanza dal concorrente più vicino ha fatto quasi tutto.
- Per chiunque valuti siti: il multiplo luglio-maggio è un indicatore economico e trasparente di quanto sia stagionale la domanda di una stazione. Due stazioni con lo stesso utilizzo annuo e multipli estivi diversi non sono lo stesso asset.
Fonte. Dati di osservazione unificati Chargalytics — feed NOBIL per Norvegia, Svezia e Finlandia, feed derivati da OCPI per Francia, Svizzera, Germania e gli altri mercati mappati. Tutte le cifre riguardano connettori DC (CCS/Combo e CHAdeMO) con potenza nominale pari o superiore a 50 kW.
Periodo. 1 maggio – 2 agosto 2026. I confronti dei pattern settimanali utilizzano quattro settimane complete per ciascun periodo: 4–31 maggio e 6 luglio – 2 agosto, calcolate in ora locale in entrambi i casi.
Campioni. 20 955 stalli per il panel di carico a cinque Paesi; 39 249 stalli per il panel da giugno a luglio, inclusa la Germania; 2 968 stazioni per l'analisi di localizzazione; 6 484 siti multi-stallo per il confronto sulla saturazione; 17 909 stazioni in 11 Paesi sulla mappa; 9 239 stalli nordici e 8 200 stalli francesi per le tabelle degli operatori. Le tabelle degli operatori mostrano reti con almeno 100 stalli nel panel fisso.
Ore aggiuntive = (ore giornaliere di ricarica per stallo a luglio − ore giornaliere di ricarica per stallo in primavera) × 28 giorni × dimensione della flotta. Si tratta di tempo aggiuntivo dedicato all'erogazione di energia, non di un dato sui ricavi.
Avvertenze. Il carico percentuale misura il tempo di ricarica, non l'energia erogata: uno stallo da 50 kW e uno da 350 kW hanno lo stesso peso. Un'interruzione del feed sorgente dal 14 al 17 luglio è esclusa per i mercati non nordici, e la settimana dal 13 al 19 luglio viene interpolata anziché riportata per Francia, Svizzera e Finlandia; nessun picco qui citato ricade in quella settimana. I feed britannico e spagnolo erano ancora in fase di consolidamento durante la primavera, quindi le cifre in mappa per questi due Paesi vanno lette come indicative. I dati terminano il 2 agosto, prima del picco di agosto nell'Europa meridionale.