Europa's snellaadnet heeft geen capaciteitsprobleem. Behalve ongeveer vier weken per jaar.
Tussen 6 juli en 2 augustus lag de bezetting van bijna 21 000 DC-laadplaatsen in Noorwegen, Zweden, Finland, Frankrijk en Zwitserland 53% boven het voorjaar. Dat is het cijfer dat iedereen zal aanhalen. Het interessantere verhaal is waar die extra vraag terechtkwam — bij de laadpunten die de andere elf maanden halfleeg staan.
Liever kijken? Hier is de versie van 4 minuten.
Hoe extreem was juli?
Het is een botte maar eerlijke maatstaf: het aandeel beschikbare laadplaatsminuten waarin daadwerkelijk energie werd geleverd. In mei stond het panel op 10.8%. Tussen 6 juli en 2 augustus bereikte het 16.5%.
Op papier zit geen van deze markten ook maar in de buurt van capaciteitsgrenzen. Vier weken lang gedroegen ze zich allemaal alsof dat wel zo was.
Zwitserland is de uitschieter, zoals het hoort. Zwitserse vakanties zijn per kanton gespreid, en veel verkeer in juli rijdt erdoorheen in plaats van er vandaan te vertrekken — het land is een corridor, geen vertrekpunt. Finland oogt alleen rustig omdat juni daar al was opgeblazen door juhannus. Vergeleken met mei steeg het met 44%, pal naast zijn buren.En Duitsland?
Vijf landen vormen het hoofdpanel, omdat we juist die vijf sinds 1 mei onafgebroken volgen. De rest van Europa kwam in de lente op onze datastromen, dus een referentieperiode in mei zou daar onze onboarding meten in plaats van iemands rijgedrag.
Verkort je het venster tot juni tegenover juli, dan verdubbelt het panel grofweg tot circa 40 000 laadplaatsen — inclusief Duitsland.
De Duitse juli was reëel maar bescheiden — ongeveer de helft van de beweging in Zweden, Noorwegen of Frankrijk, en vanaf een veel hogere dagelijkse basis. Duitse schoolvakanties trekken van eind juni tot half september door de Länder, waardoor de piek over een heel kwartaal wordt uitgesmeerd in plaats van samengedrukt in drie weken. Een gespreide kalender is, zo blijkt, een infrastructuurstrategie.
| Land | Juni | 6 jul – 2 aug | Verandering | Laadplaatsen |
|---|---|---|---|---|
| Zweden | 11.0% | 15.9% | +45% | 4 584 |
| Frankrijk | 12.7% | 18.2% | +43% | 10 428 |
| Noorwegen | 11.3% | 15.8% | +39% | 5 567 |
| Duitsland | 17.6% | 21.5% | +22% | 11 755 |
| Zwitserland | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spanje, Italië en Portugal krijgen in september dezelfde behandeling, zodra augustus daar voorbij is. Daar zit de andere helft van dit verhaal.
Eén continent, drie vakantiekalenders
Noord-Europa neemt juli. Het zuiden wacht op augustus. De wekelijkse data zijn daar niet subtiel over.
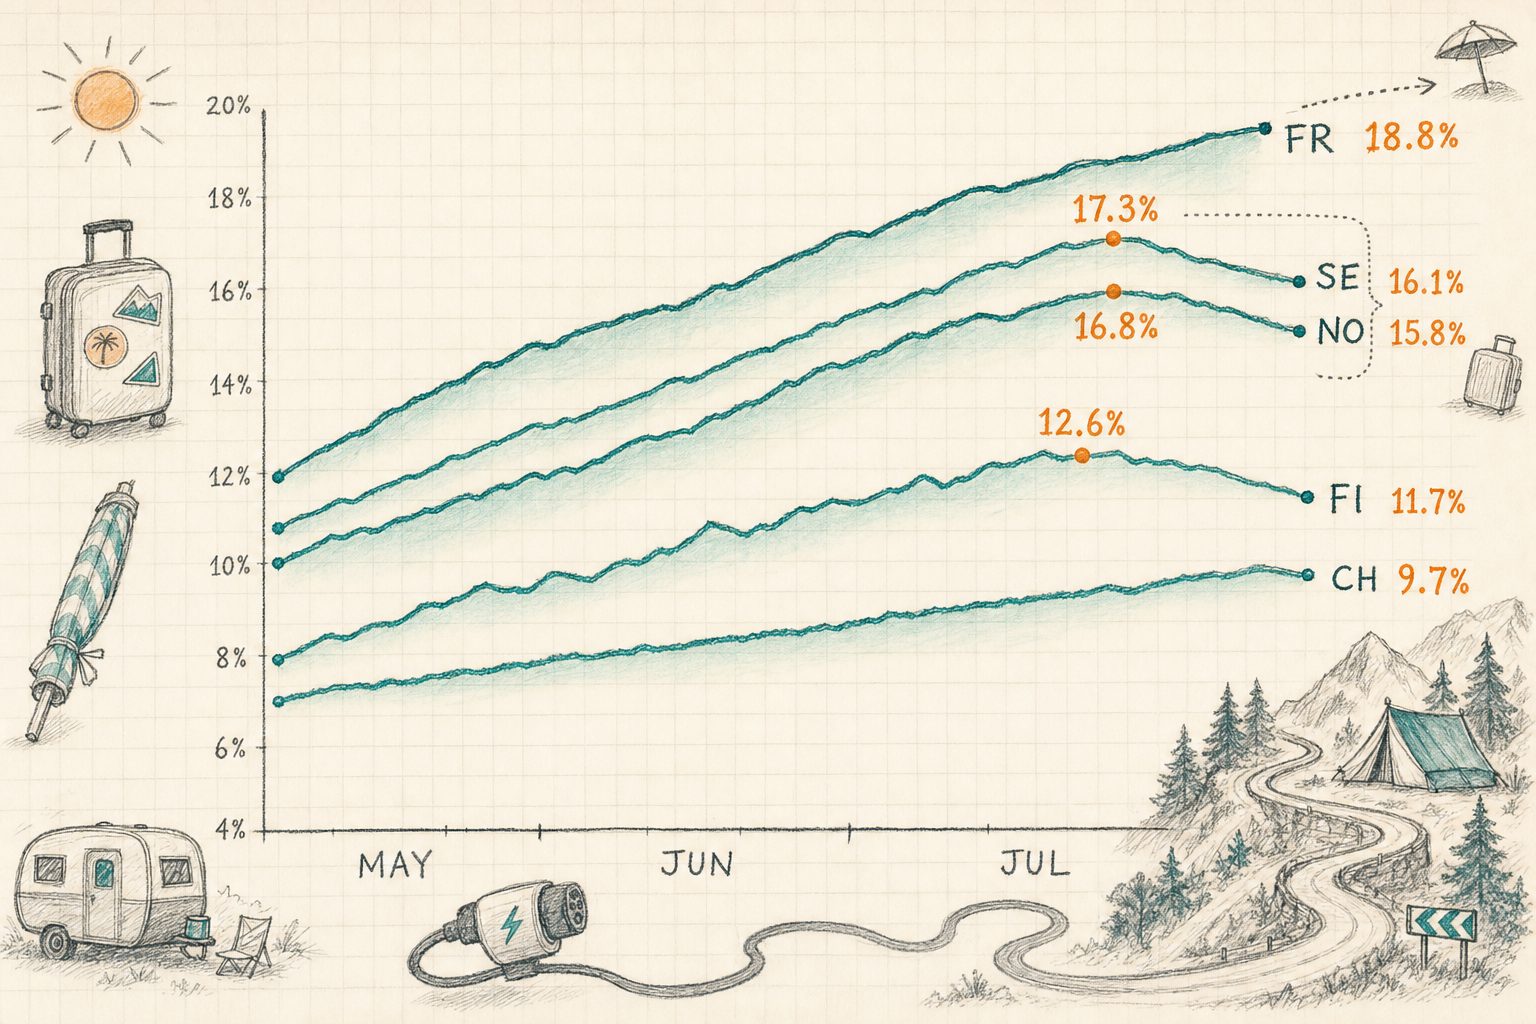
Finland piekte het vroegst en zakte het snelst terug, passend bij een seizoen dat zich ophoopt in eind juni. Zwitserland leverde de vlakste curve van de vijf — een geleidelijke stijging van 6.5% naar een plateau rond 9.6%, zonder dominante week.
Week na week, dezelfde data volledig:
Juli trekt de kaart vlak
De intuïtie zegt dat vakantieverkeer laadlocaties aan snelwegen, buiten de stad en in de buurt van eten bevoordeelt. De helft daarvan klopt.
We namen 2 968 locaties met zuivere lente- en zomerdata en koppelden die aan het locatiemodel achter elke locatiepagina — POI-dichtheid, nabijheid van concurrenten, wegverkeer. Vervolgens zetten we ze op een rij, van het midden van nergens tot het hart van de stad, en vroegen we hoe druk elke groep was in de lente en in juli.
Van links naar rechts: teal is voorjaar, amber is juli, en het cijfer boven elke amberkleurige balk toont wat die groep erbij kreeg. De afgelegen locaties begonnen het verst achter — 9.5% gemiddelde bezetting tegenover 12.6% voor locaties in stadscentra — en eindigden op hetzelfde niveau. Elke groep sloot juli af tussen 14.5% en 16.0%.
Dat is de bevinding in één zin: juli tilt niet de drukke plekken op, maar de lege plekken totdat de kaart vlak is. Het meest afgelegen vijfde steeg mediaan met 66%. Het meest dichtbebouwde vijfde steeg met 22%. Dezelfde landen, dezelfde weken, drie keer zoveel groei.
Concurrentdichtheid vertelt hetzelfde verhaal vanuit de andere richting. Locaties met twee of minder concurrerende DC-locaties binnen 5 km stegen mediaan met 65%. Locaties met 24 of meer stegen met 13%. Afgelegen ligging was de beste afzonderlijke voorspeller van een goede juli.
Eten niet. De afstand tot het dichtstbijzijnde restaurant of café heeft vrijwel nul correlatie met de stijging in juli, en de mediaan over alle vijf kwintielen van nabijheid tot eetgelegenheden ligt in een smalle band tussen 37% en 43%. Voorzieningen zijn belangrijk voor verblijfsduur en terugkerende klanten. Ze bepaalden niet wie de zomer won.
Eén nuance die aandacht verdient: de wegverkeersscore correleert negatief, zij het zwak, met de stijging in juli. Locaties met veel verkeer liggen vaker aan stedelijke hoofdwegen, en stedelijke hoofdwegen hadden een rustige juli. Vakantievraag volgt niet het verkeersvolume. Ze volgt de reisrichting.
Ja, er waren wachtrijen
We berekenden dat vierweekse patroon voor mei en opnieuw voor juli, voor 6 484 gematchte DC-locaties met meerdere laadplaatsen. In mei piekten er 20 boven 80%. In juli waren dat er 145. Het aantal locaties dat boven 60% piekte, ging van 219 naar 904.
| Mei 2026 | 6 jul – 2 aug | Verandering | |
|---|---|---|---|
| Locaties met piek ≥ 80% | 20 | 145 | 7.3× |
| Locaties met piek ≥ 60% | 219 | 904 | 4.1× |
| Aandeel locaties ≥ 80% | 0.3% | 2.2% | +1.9 pp |
Op de kaart krijgt de drukte vorm. Hieronder staat elk snellaadstation in de elf landen waar juni en juli goed vergelijkbaar zijn — 17 909 in totaal — ingekleurd naar de verandering in bezettingsgraad. Warme kleuren betekenen drukker, teal betekent rustiger, en de grootte van de stip geeft het aantal laadpunten weer. Pan en zoom: elke stip is een station.
77.4% van de stations was in juli drukker dan in juni, en de warme kleuren zijn niet gelijkmatig verdeeld. Ze clusteren langs de Noorse berg- en fjordenroutes — de Gudbrandsdalen-corridor en de oversteekplaatsen van de Hardangervidda verdubbelden meer dan —, langs de Zweedse westkust richting de Noorse grens, op de Franse Atlantische, Cévennes- en mediterrane routes, en bij de Alpenpassen.
Teal vertelt de andere helft van het verhaal. Het koudste gebied op de kaart is de ring ten oosten van Oslo, waar 380 laadpunten 11% terugvielen. Daarna Stockholm, met −6% en −10% in zijn twee dichtste gebieden, en Helsinki, waar 709 laadpunten 9% daalden. Het zijn stuk voor stuk hoofdsteden. De steden werden in juli niet drukker. Ze liepen leeg.
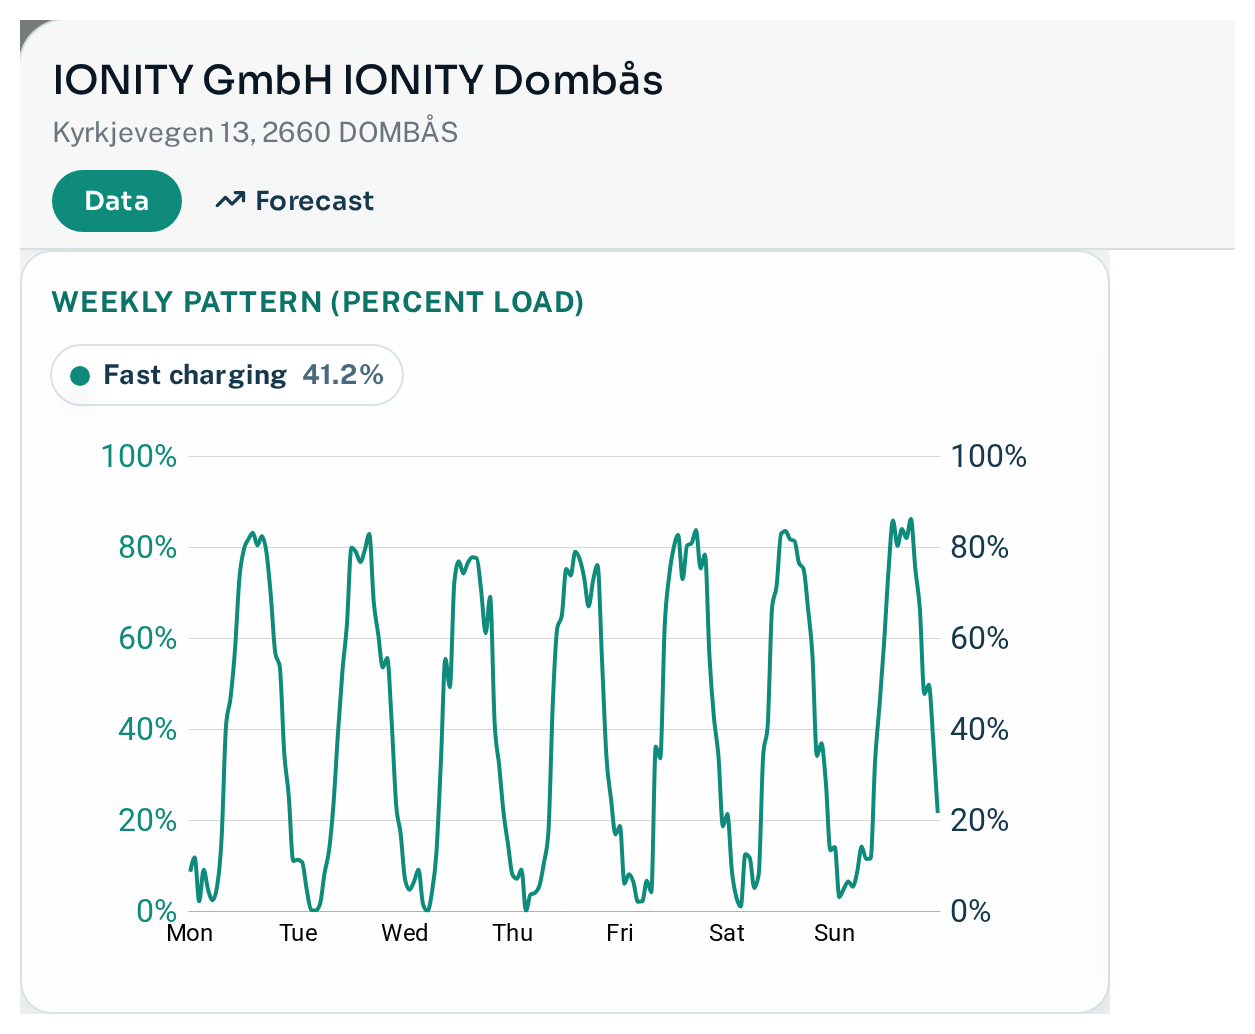
De IONITY-locatie in Dombås, aan de E6 door de Noorse bergen, laat in één beeld zien hoe een verzadigde zomer eruitziet. Zes laadpunten van 350 kW, en een wekelijkse curve die elke dag oploopt tot 75–85%, niet alleen in het weekend.
| Station | Operator | Laadpunten | Piek in mei | Piek in juli | Uren ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Winnaars en verliezers
De relatieve groei binnen het Noordse panel splitst de markt duidelijk in tweeën.
Netwerken op vakantieroutes gingen er met de winst vandoor. EDRI, IONITY, Tesla en Kople voegden elk tussen 68% en 81% toe aan hun voorjaarsbezettingsgraad. Netwerken rond steden, tankstations en retail bewogen nauwelijks: Uno-X Mobility groeide 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Er zijn twee totaal verschillende manieren om een juli te winnen, en de grafiek hierboven kan ze niet van elkaar onderscheiden.
IONITY en Tesla wonnen bewust. Beide bouwden langs de corridors die vakantieverkeer dragen, en beide gingen juli al druk in — met voorjaarsbezettingsgraden van respectievelijk 11.6% en 13.0%. Hun zomer is de opbrengst van een bewuste routestrategie.
Kople's +68% is een ander beest. Het netwerk ligt in dunbevolkte delen van Noorwegen, waar de dagelijkse vraag heel laag is, en met 7.2% behoorde de voorjaarsbezettingsgraad tot de laagste van alle grote Noordse netwerken. Wanneer de steden leeglopen en het verkeer naar Kople komt, is de relatieve sprong enorm, omdat de basis van waaruit die sprong vertrekt zo klein is. Kople is niet zozeer goed gepositioneerd voor de vakantieperiode als slecht gepositioneerd voor de andere elf maanden — en juli is de ene keer dat dit geen probleem meer is.
Het onderscheid is commercieel relevant. Een hoge basis en een hoog veelvoud betekenen dat je vraag hebt gevonden. Een lage basis en een hoog veelvoud betekenen dat je seizoensgebondenheid hebt gevonden.
In absolute termen komt niemand in de buurt. Tesla voegde in vier weken ruwweg 157 000 laaduren toe aan zijn Noordse vloot, bijna drie keer zoveel als het volgende netwerk. Schaal plus blootstelling aan corridors is in juli een krachtige combinatie.
| Operator (NO+SE) | Laadpunten | Voorjaarsbezetting | Julibezetting | Relatief | Extra uren |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Frankrijk herhaalt het patroon, met andere namen. Atlante groeide met 69%, SPIE CityNetworks met 61%, bp pulse met 59%, Tesla met 50%, TotalEnergies Marketing France met 43%. Onderaan de tabel: Lidl France, met 31% groei. Een netwerk gekoppeld aan supermarkten is een netwerk gekoppeld aan de mensen die thuisbleven.
| Exploitant (FR) | Laadpunten | Voorjaarsbezetting | Julibezetting | Relatief |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Wat dit werkelijk betekent
- De zomerpiek is een locatieprobleem, geen netwerkprobleem. De gemiddelde landelijke belasting kwam nooit ook maar in de buurt van een capaciteitsplafond. 145 individuele locaties wel.
- Portefeuille-gemiddelden verhullen de pijn. Een CPO die in juli 16% benutting rapporteert, kan op een dozijn locaties nog steeds bestuurders moeten wegsturen, terwijl tweehonderd locaties stilvallen.
- Een hoge factor is een vraag, geen antwoord. Het kan wijzen op blootstelling aan reiscorridors. Maar het kan ook betekenen dat een netwerk slecht is gepositioneerd voor dagelijks gebruik, waardoor de zomerberekening er gunstiger uitziet. Bekijk het voorjaarscijfer voordat je juicht.
- Een voorzieningenstrategie en een corridorstrategie zijn verschillende bedrijven. Nabijheid van eten deed niets voor de stijging in juli. De afstand tot de dichtstbijzijnde concurrent deed vrijwel alles.
- Voor iedereen die locaties financiert: de factor juli-ten-opzichte-van-mei is een goedkope, eerlijke proxy voor de seizoensgevoeligheid van de vraag op een laadstation. Twee stations met identieke jaarlijkse benutting en verschillende zomerfactoren zijn niet hetzelfde asset.
Bron. Geharmoniseerde observatiedata van Chargalytics — NOBIL-feeds voor Noorwegen, Zweden en Finland, en van OCPI afgeleide feeds voor Frankrijk, Zwitserland, Duitsland en de overige in kaart gebrachte markten. Alle cijfers hebben betrekking op DC-connectoren (CCS/Combo en CHAdeMO) met een vermogen van 50 kW of meer.
Periode. 1 mei – 2 augustus 2026. Vergelijkingen van weekpatronen gebruiken in elke periode vier volledige weken: 4–31 mei en 6 juli – 2 augustus, aan beide zijden berekend in lokale tijd.
Steekproeven. 20 955 laadplekken voor het vijflandenpanel voor belasting; 39 249 laadplekken voor het juni-tot-julipanel inclusief Duitsland; 2 968 stations voor de locatieanalyse; 6 484 locaties met meerdere laadplekken voor de vergelijking van verzadiging; 17 909 stations in 11 landen op de kaart; 9 239 Noordse laadplekken en 8 200 Franse laadplekken voor de operator-tabellen. De operator-tabellen tonen netwerken met ten minste 100 laadplekken in het vaste panel.
Toegevoegde uren = (dagelijkse laaduren per laadplek in juli − dagelijkse laaduren per laadplek in het voorjaar) × 28 dagen × vlootomvang. Dit is extra tijd waarin energie wordt geleverd, geen omzetcijfer.
Kanttekeningen. Procentuele belasting telt laadtijd, niet geleverde energie: een laadplek van 50 kW en een laadplek van 350 kW tellen even zwaar mee. Een storing in de datastroom van 14–17 juli is uitgesloten voor de niet-Noordse markten, en de week van 13–19 juli is overbrugd in plaats van gerapporteerd voor Frankrijk, Zwitserland en Finland; geen hier genoemde piek valt in die week. De Britse en Spaanse feeds waren in het voorjaar nog in ontwikkeling, dus lees die twee kaartcijfers als indicatief. De data eindigt op 2 augustus, vóór de Zuid-Europese augustus-piek.