Europas snabbladdningsnät har inget kapacitetsproblem. Det har ungefär fyra veckor om året då det har det.
Mellan 6 juli och 2 augusti låg belastningen på nästan 21 000 DC-laddpunkter i Norge, Sverige, Finland, Frankrike och Schweiz 53% över vårnivåerna. Det är siffran alla kommer att citera. Den bättre berättelsen handlar om var den slog till — på laddarna som står halvtomma de övriga elva månaderna.
Föredrar du att titta? Här är 4-minutersversionen.
Hur extrem var juli?
Det är ett trubbigt mått, men ett ärligt sådant: andelen tillgängliga laddpunktsminuter som faktiskt levererade energi. I maj låg panelen på 10.8%. Mellan 6 juli och 2 augusti nådde den 16.5%.
På papperet är ingen av dessa marknader ens i närheten av kapacitetsgränsen. I fyra veckor betedde de sig som om de vore det.
Schweiz är avvikaren, som sig bör. De schweiziska semesterperioderna är utspridda mellan kantonerna, och mycket av julitrafiken passerar genom landet snarare än startar där — landet är en korridor, inte en utgångspunkt. Finland ser bara lugnt ut eftersom juni redan var uppblåst av juhannus. Jämfört med maj ökade landet med 44%, i nivå med sina grannar.Och Tyskland?
Fem länder ingår i huvudpanelen eftersom det är de fem vi har följt kontinuerligt sedan 1 maj. Resten av Europa kom in i våra dataflöden under våren, så en majbaslinje där skulle mäta vår onboarding snarare än någons körning.
Kortar vi fönstret till juni mot juli blir panelen ungefär dubbelt så stor, till cirka 40 000 laddpunkter — inklusive Tyskland.
Tysklands juli var verklig men måttlig — ungefär halva svängningen i Sverige, Norge eller Frankrike, och från en betydligt högre vardagsnivå. De tyska skolloven rullar genom delstaterna från slutet av juni till mitten av september, vilket sprider toppen över ett helt kvartal i stället för att koncentrera den till tre veckor. En utspridd kalender är, visar det sig, en infrastrukturstrategi.
| Land | Juni | 6 juli – 2 augusti | Förändring | Laddpunkter |
|---|---|---|---|---|
| Sverige | 11.0% | 15.9% | +45% | 4 584 |
| Frankrike | 12.7% | 18.2% | +43% | 10 428 |
| Norge | 11.3% | 15.8% | +39% | 5 567 |
| Tyskland | 17.6% | 21.5% | +22% | 11 755 |
| Schweiz | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spanien, Italien och Portugal får samma behandling i september, när deras augusti är över. Det är där den andra halvan av berättelsen finns.
En kontinent, tre semesterkalendrar
Nordeuropa tar juli. Södern väntar till augusti. Veckodata är inte subtila på den punkten.
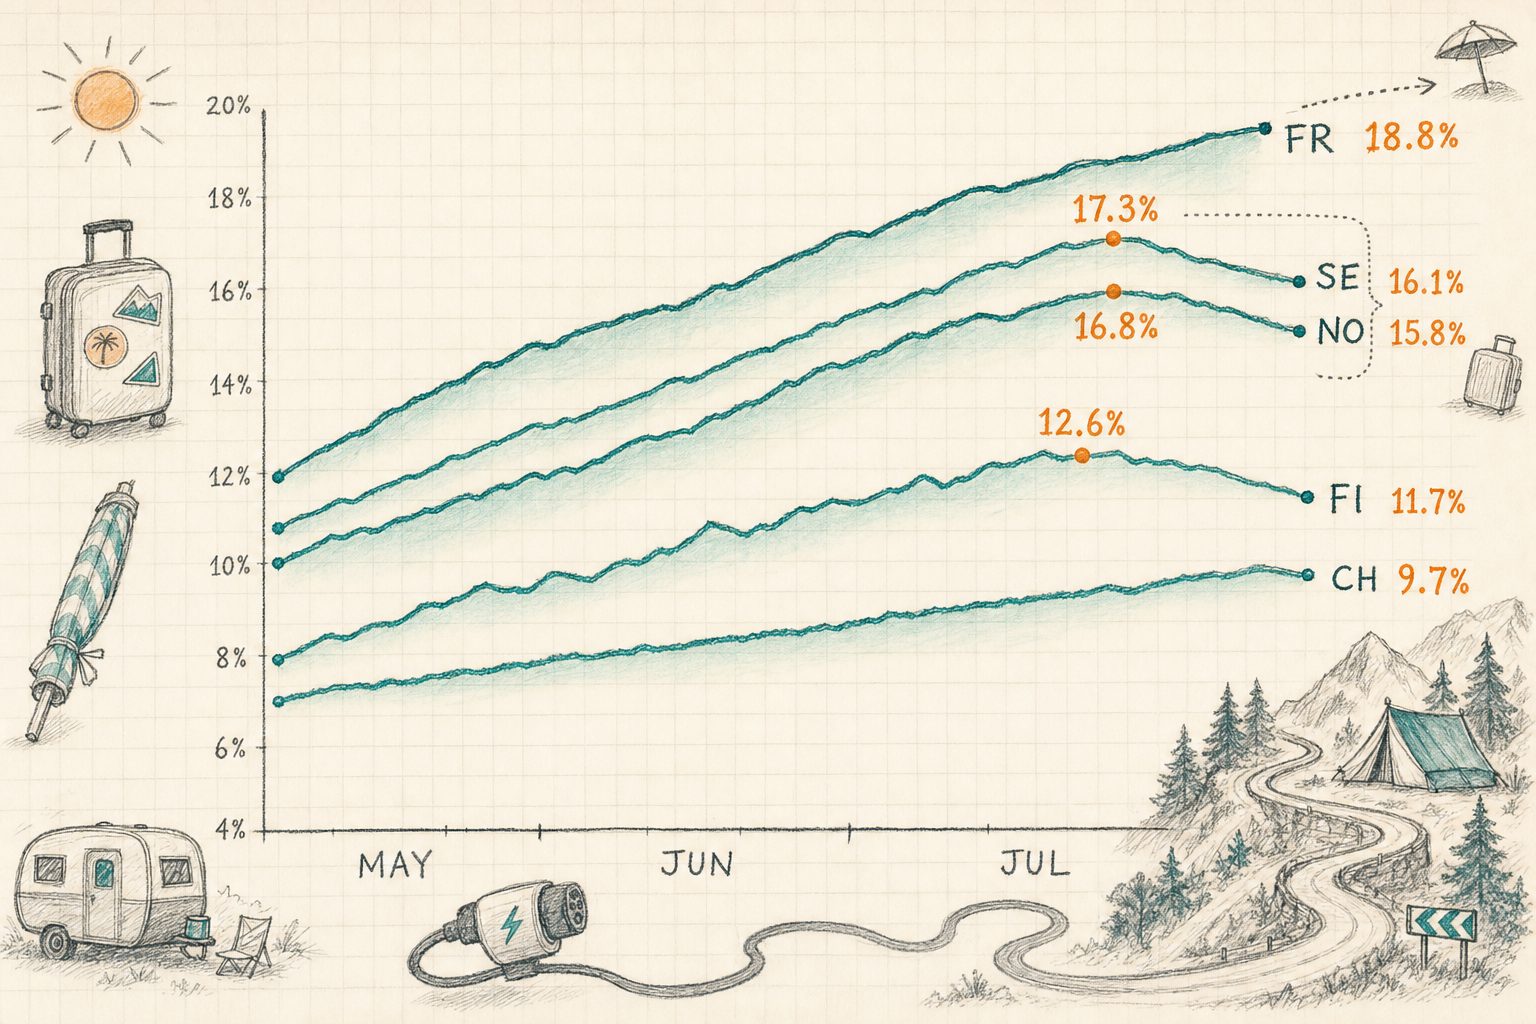
Finland toppade tidigast och föll snabbast, i linje med en säsong som tyngdpunktsmässigt ligger i slutet av juni. Schweiz uppvisade den flackaste kurvan av de fem — en mjuk uppgång från 6.5% till en platå kring 9.6%, utan någon dominerande vecka.
Vecka för vecka, samma data i sin helhet:
Juli planar ut kartan
Intuitionen säger att semestrarnas trafik gynnar stationer vid motorvägar, utanför städerna, nära mat. Hälften av det stämmer.
Vi tog 2 968 stationer med tillförlitlig vår- och sommardata och kopplade ihop dem med platsmodellen som driver varje stationssida — POI-densitet, närhet till konkurrenter, vägtrafik. Sedan ordnade vi dem från ingenstans till stadskärnan och frågade hur upptagen varje grupp var under våren och i juli.
Från vänster till höger: turkost är vår, bärnstensfärgat är juli, och siffran över varje bärnstensfärgad stapel visar vad gruppen ökade med. De mest isolerade stationerna startade längst efter — 9.5% genomsnittlig belastning mot 12.6% för stationer i stadskärnan — och slutade på samma nivå. Alla grupper avslutade juli mellan 14.5% och 16.0%.
Det är fyndet i en rad: juli lyfter inte de redan upptagna platserna, den lyfter de tomma tills kartan är platt. Den mest isolerade femtedelen ökade med en median på 66%. Den mest bebyggda femtedelen ökade med 22%. Samma länder, samma veckor, tre gånger så stor ökning.
Konkurrenttäthet säger samma sak från andra hållet. Stationer med två eller färre konkurrerande DC-stationer inom 5 km ökade med en median på 65%. Stationer med 24 eller fler ökade med 13%. Isolering var den enskilt bästa indikatorn på en bra juli.
Mat var det inte. Avståndet till närmaste restaurang eller café har i praktiken noll korrelation med ökningen i juli, och medianen för alla fem kvintiler av matnärhet ligger i ett snävt spann mellan 37% och 43%. Bekvämligheter spelar roll för uppehållstid och återkommande affärer. De avgjorde inte vem som vann sommaren.
En nyans värd att lyfta: vägtrafikpoängen korrelerar negativt, om än svagt, med ökningen i juli. Platser med hög trafik tenderar att ligga vid urbana huvudleder, och urbana huvudleder hade en lugn juli. Semestertrafik följer inte trafikvolymen. Den följer resriktningen.
Ja, det blev köer
Vi körde det där fyraveckorsmönstret för maj och sedan igen för juli, över 6 484 matchade DC-stationer med flera laddpunkter. I maj toppade 20 av dem över 80%. I juli gjorde 145 det. Antalet stationer som toppade över 60% gick från 219 till 904.
| Maj 2026 | 6 jul – 2 aug | Förändring | |
|---|---|---|---|
| Anläggningar med toppar på ≥ 80% | 20 | 145 | 7.3× |
| Anläggningar med toppar på ≥ 60% | 219 | 904 | 4.1× |
| Andel anläggningar ≥ 80% | 0.3% | 2.2% | +1.9pp |
På kartan får trycket en form. Nedan visas varje snabbladdningsstation i de elva länder där juni och juli kan jämföras rakt av — 17 909 stycken — färgkodade efter hur mycket belastningen förändrades. Varmt betyder högre tryck, turkost lägre, och punktens storlek visar antalet laddplatser. Panorera och zooma: varje punkt är en station.
77.4% av stationerna hade högre belastning i juli än i juni, och de varma färgerna är ojämnt fördelade. De koncentreras längs norska bergs- och fjordrutter — Gudbrandsdalen-korridoren och passagerna över Hardangervidda mer än fördubblades — längs Sveriges västkust upp mot norska gränsen, på de franska rutterna längs Atlanten, genom Cévennes och vid Medelhavet, samt vid alpövergångarna.
Det turkosa berättar den andra halvan. Kartans kallaste område är ringen öster om Oslo, där 380 laddplatser backade med 11%. Sedan Stockholm, med −6% och −10% i sina två tätaste områden, och Helsingfors, där 709 laddplatser föll 9%. Samtliga är huvudstäder. Städerna blev inte mer trafikerade i juli. De tömdes.
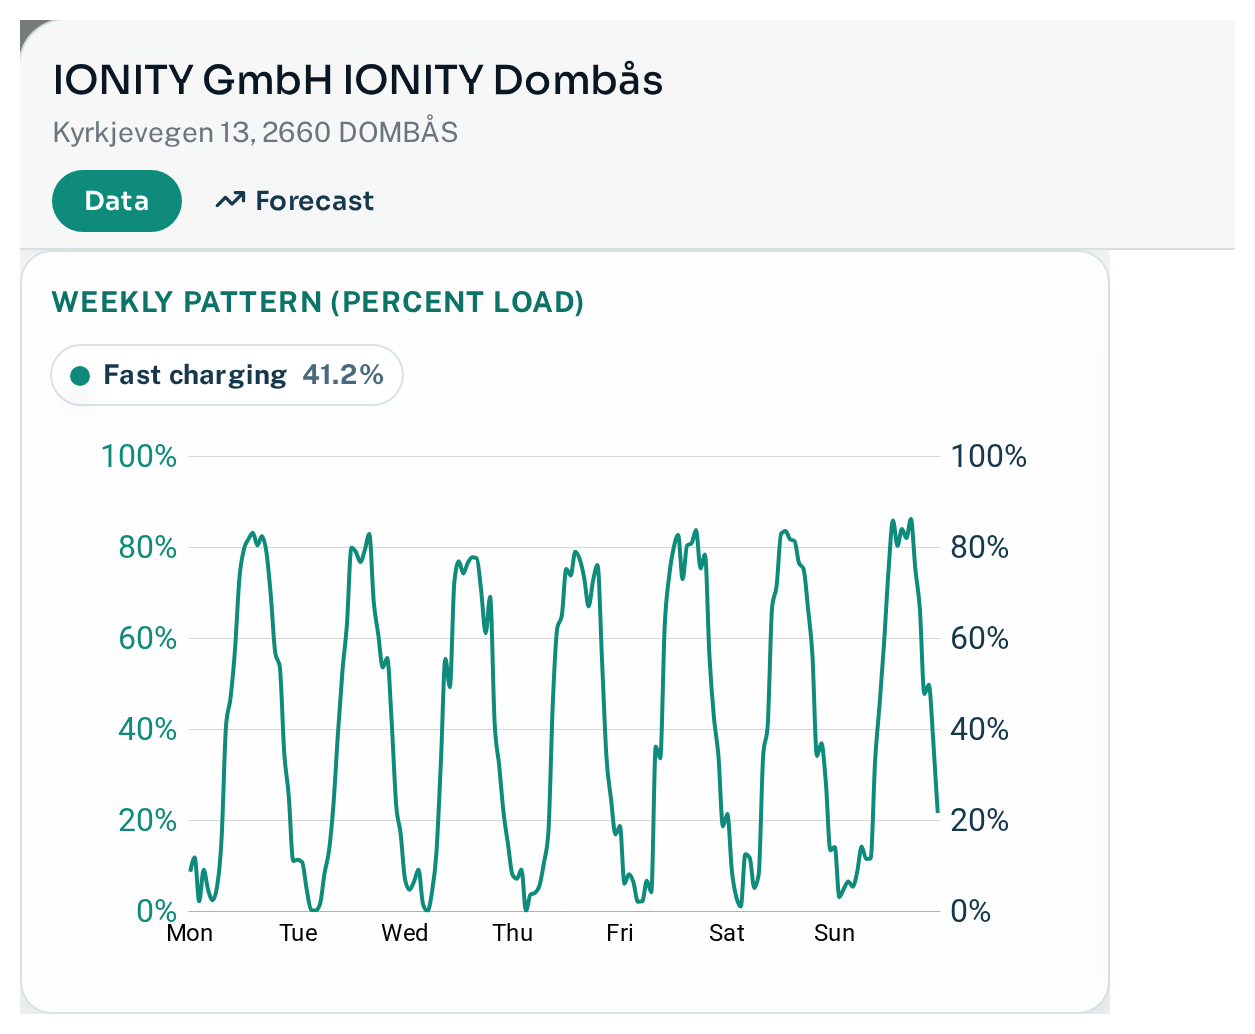
IONITY:s station i Dombås, vid E6 genom de norska fjällen, visar i en enda bild hur en mättad sommar ser ut. Sex laddplatser på 350 kW, och en veckokurva som stiger till 75–85% varje veckodag, inte bara på helgerna.
| Station | Operatör | Laddplatser | Topp i maj | Topp i juli | Timmar ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Vinnare och förlorare
Den relativa uppgången i det nordiska urvalet delar marknaden tydligt i två.
Nätverk längs semesterrutter drog ifrån. EDRI, IONITY, Tesla och Kople ökade alla sin vårbelastning med mellan 68% och 81%. Nätverk byggda kring städer, bensinstationer och handel rörde sig knappt: Uno-X Mobility steg 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Det finns två helt olika sätt att vinna en juli, och diagrammet ovan kan inte skilja dem åt.
IONITY och Tesla vann med avsikt. Båda byggde längs korridorerna som bär semestertrafiken, och båda gick in i juli med hög belastning redan från början — vårbelastning på 11.6% respektive 13.0%. Deras sommar är utdelningen från en medveten ruttstrategi.
Koples +68% är av ett annat slag. Nätverket ligger i glest befolkade delar av Norge, där den vardagliga efterfrågan är mycket låg, och dess vårbelastning på 7.2% var bland de lägsta av alla större nordiska nätverk. När städerna töms och trafiken kommer till dem blir det relativa hoppet enormt, eftersom basen de hoppar från är så liten. Kople är inte så mycket väl positionerat för semestern som dåligt positionerat för de övriga elva månaderna — och juli är den enda gången det slutar vara ett problem.
Skillnaden spelar kommersiellt roll. En hög bas och en hög multipel betyder att du har hittat efterfrågan. En låg bas och en hög multipel betyder att du har hittat säsongsvariation.
I absoluta tal är det inte ens nära. Tesla lade till omkring 157 000 laddtimmar i sin nordiska flotta under fyra veckor, nästan tre gånger mer än nästa nätverk. Skala plus korridorexponering är en kraftfull kombination i juli.
| Operatör (NO+SE) | Laddplatser | Beläggning i våras | Beläggning i juli | Relativ | Tillkomna timmar |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Frankrike upprepar mönstret med andra namn. Atlante ökade med 69%, SPIE CityNetworks med 61%, bp pulse med 59%, Tesla med 50%, TotalEnergies Marketing France med 43%. Längst ned i tabellen: Lidl France, upp 31%. Ett nätverk kopplat till stormarknader är ett nätverk kopplat till människorna som stannade hemma.
| Operatör (FR) | Laddplatser | Beläggning i våras | Beläggning i juli | Relativ |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Vad det här faktiskt innebär
- Sommartoppen är ett platsproblem, inte ett nätverksproblem. Den nationella genomsnittsbelastningen var aldrig i närheten av kapacitetstaket. Däremot var 145 enskilda platser det.
- Portföljgenomsnitt döljer smärtan. En CPO som rapporterar 16% nyttjandegrad i juli kan ändå tvingas avvisa förare på ett dussin platser, medan tvåhundra står outnyttjade.
- En hög multipel är en fråga, inte ett svar. Den kan betyda exponering mot trafikleder. Den kan också betyda ett nätverk som är dåligt placerat för vardagsanvändning, vilket förskönar sommarkalkylen. Kontrollera vårsiffran innan du börjar fira.
- Strategi för bekvämligheter och strategi för trafikleder är olika affärer. Närhet till mat gjorde ingen skillnad för uppgången i juli. Avståndet till närmaste konkurrent gjorde nästan hela skillnaden.
- För alla som bedömer investeringar i laddplatser: multipeln mellan juli och maj är en billig, ärlig proxy för hur säsongsbetonad efterfrågan på en station är. Två stationer med identisk årlig nyttjandegrad men olika sommarmultiplar är inte samma tillgång.
Källa. Chargalytics samlade observationsdata — NOBIL-flöden för Norge, Sverige och Finland, OCPI-baserade flöden för Frankrike, Schweiz, Tyskland och övriga kartlagda marknader. Samtliga siffror omfattar DC-kontakter (CCS/Combo och CHAdeMO) med en effekt på 50 kW eller mer.
Period. 1 maj – 2 augusti 2026. Jämförelser av veckomönster använder fyra hela veckor i varje period: 4–31 maj och 6 juli – 2 augusti, beräknat i lokal tid för båda perioderna.
Urval. 20 955 laddplatser för belastningspanelen med fem länder; 39 249 laddplatser för panelen juni–juli, inklusive Tyskland; 2 968 stationer för platsanalysen; 6 484 platser med flera laddpunkter för mättnadsjämförelsen; 17 909 stationer i 11 länder på kartan; 9 239 nordiska laddplatser och 8 200 franska laddplatser för operatörstabellerna. Operatörstabellerna visar nätverk med minst 100 laddplatser i den fasta panelen.
Tillkommande timmar = (dagliga laddtimmar per laddplats i juli − dagliga laddtimmar per laddplats under våren) × 28 dagar × flottans storlek. Det är extra tid för energileverans, inte en intäktssiffra.
Förbehåll. Procentuell belastning räknar laddtid, inte levererad energi: en laddplats på 50 kW och en på 350 kW räknas lika. Ett avbrott i datakällan den 14–17 juli är exkluderat för de icke-nordiska marknaderna, och veckan 13–19 juli har överbryggats i stället för att rapporteras för Frankrike, Schweiz och Finland; ingen topp som anges här infaller under den veckan. De brittiska och spanska dataflödena var fortfarande under uppbyggnad under våren, så läs de två kartfigurerna som indikativa. Data slutar 2 augusti, före den sydeuropeiska toppen i augusti.