Le réseau de recharge rapide européen n’a pas de problème de capacité. Sauf pendant environ quatre semaines par an.
Entre le 6 juillet et le 2 août, le taux d’occupation des près de 21 000 points de recharge DC en Norvège, Suède, Finlande, France et Suisse a dépassé de 53% son niveau de printemps. C’est le chiffre que tout le monde retiendra. Mais l’histoire la plus intéressante est celle de l’endroit où cette hausse s’est concentrée — sur les bornes qui passent les onze autres mois de l’année à moitié vides.
Vous préférez regarder ? Voici la version en 4 minutes.
À quel point juillet a-t-il été extrême ?
C’est une mesure brute, mais honnête : la part des minutes-point disponibles ayant effectivement délivré de l’énergie. En mai, le panel était à 10.8%. Entre le 6 juillet et le 2 août, il a atteint 16.5%.
Sur le papier, aucun de ces marchés n’approche la saturation. Pendant quatre semaines, ils se sont tous comportés comme si c’était le cas.
La Suisse fait figure d’exception, comme il se doit. Les vacances suisses sont échelonnées selon les cantons, et une grande partie du trafic de juillet ne fait que traverser le pays plutôt que d’y prendre son départ — la Suisse est un corridor, pas un point d’origine. La Finlande ne paraît modérée que parce que juin y était déjà gonflé par juhannus. Par rapport à mai, elle a progressé de 44%, au même rythme que ses voisins.Et l’Allemagne ?
Cinq pays composent le panel principal, parce que ce sont les cinq que nous suivons sans interruption depuis le 1 mai. Le reste de l’Europe est arrivé dans nos flux au cours du printemps : y prendre mai comme référence mesurerait notre intégration des données plutôt que les déplacements de qui que ce soit.
En réduisant la fenêtre à juin contre juillet, le panel double à peu près, pour atteindre environ 40 000 points — Allemagne comprise.
La hausse de juillet en Allemagne était réelle, mais modeste — environ la moitié de celle observée en Suède, en Norvège ou en France, à partir d’un niveau quotidien déjà bien plus élevé. Les vacances scolaires allemandes se succèdent selon les Länder de fin juin à mi-septembre, étalant le pic sur tout un trimestre au lieu de le concentrer sur trois semaines. Il s’avère qu’un calendrier échelonné est une stratégie d’infrastructure.
| Pays | Juin | 6 juil. – 2 août | Évolution | Points |
|---|---|---|---|---|
| Suède | 11.0% | 15.9% | +45% | 4 584 |
| France | 12.7% | 18.2% | +43% | 10 428 |
| Norvège | 11.3% | 15.8% | +39% | 5 567 |
| Allemagne | 17.6% | 21.5% | +22% | 11 755 |
| Suisse | 7.5% | 8.8% | +17% | 2 161 |
| Finlande | 13.5% | 13.9% | +3% | 3 009 |
L’Espagne, l’Italie et le Portugal recevront le même traitement en septembre, une fois leur mois d’août terminé. C’est là que se trouve l’autre moitié de cette histoire.
Un continent, trois calendriers de vacances
L’Europe du Nord prend juillet. Le Sud attend août. Les données hebdomadaires ne laissent aucun doute.
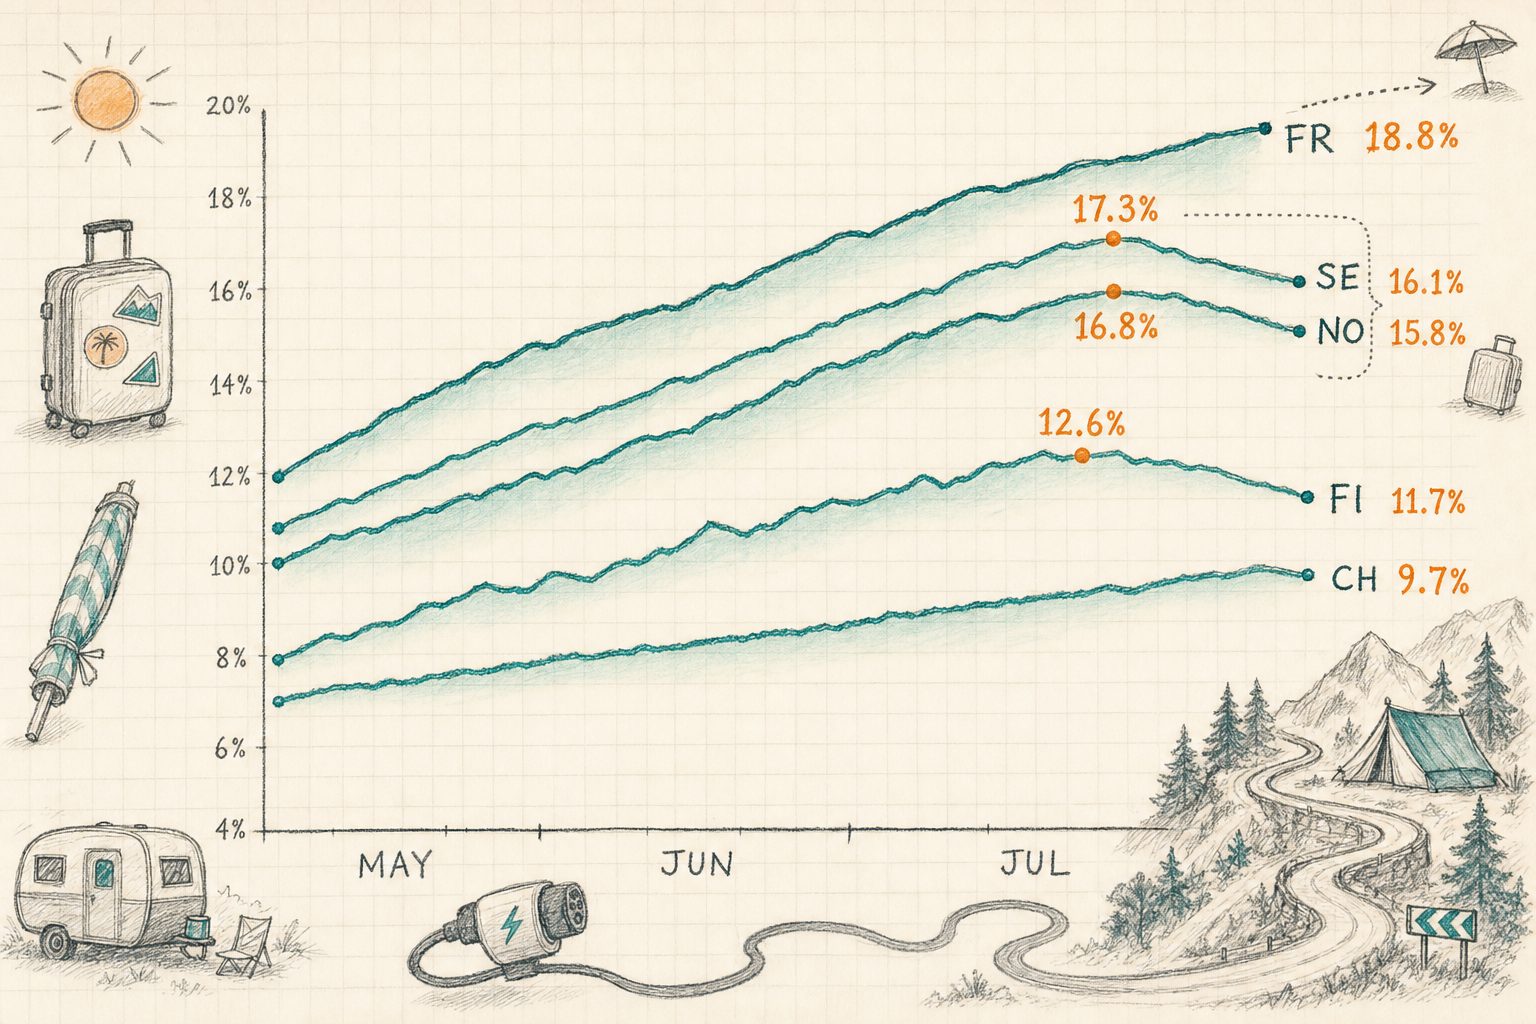
La Finlande a culminé le plus tôt et reflué le plus vite, conformément à une saison qui concentre son activité à la fin juin. La Suisse a produit la courbe la plus plate des cinq — une montée douce de 6.5% jusqu’à un plateau autour de 9.6%, sans semaine dominante.
Semaine après semaine, voici l’ensemble des données :
Juillet aplatit la carte
L’intuition veut que le trafic des vacances favorise les stations autoroutières, hors des villes, près de la restauration. Elle n’a raison qu’à moitié.
Nous avons sélectionné 2 968 stations avec des données fiables au printemps comme en été et les avons croisées avec le modèle de localisation qui alimente chaque page de station — densité de POI, proximité des concurrents, trafic routier. Nous les avons ensuite alignées, du milieu de nulle part au centre-ville, et avons demandé à quel point chaque groupe était occupé au printemps, puis en juillet.
De gauche à droite : le bleu sarcelle correspond au printemps, l’ambre à juillet, et le chiffre au-dessus de chaque barre ambrée indique ce que ce groupe a gagné. Les stations isolées partaient de plus loin — 9.5% de taux d’occupation moyen, contre 12.6% pour les sites de centre-ville — et ont fini au même niveau. Chaque groupe a terminé juillet entre 14.5% et 16.0%.
Voilà le constat en une phrase : juillet ne fait pas monter les lieux déjà fréquentés, il fait monter les lieux vides jusqu’à aplatir la carte. Le cinquième le plus isolé a gagné 66% en médiane. Le cinquième le plus urbanisé a gagné 22%. Mêmes pays, mêmes semaines, un gain trois fois supérieur.
La densité concurrentielle raconte la même histoire sous l’angle inverse. Les stations comptant deux sites DC concurrents ou moins dans un rayon de 5 km ont gagné 65% en médiane. Celles qui en comptaient 24 ou plus ont gagné 13%. L’isolement était de loin le meilleur prédicteur d’un bon mois de juillet.
La restauration, non. La distance au restaurant ou café le plus proche n’a pratiquement aucune corrélation avec la hausse de juillet, et la médiane des cinq quintiles de proximité des lieux de restauration se situe dans une fourchette étroite, entre 37% et 43%. Les services comptent pour le temps passé sur place et la fidélisation. Ils n’ont pas déterminé les gagnants de l’été.
Une nuance mérite d’être soulignée : le score de trafic routier est corrélé négativement, quoique faiblement, à la hausse de juillet. Les emplacements à fort trafic tendent à se situer sur des axes urbains, et les axes urbains ont connu un juillet calme. La demande des vacances ne suit pas le volume de trafic. Elle suit le sens des déplacements.
Oui, il y a eu des files d’attente
Nous avons calculé ce rythme sur quatre semaines pour mai, puis de nouveau pour juillet, sur 6 484 sites DC multi-points comparables. En mai, 20 d’entre eux culminaient au-dessus de 80%. En juillet, ils étaient 145. Les sites culminant au-dessus de 60% sont passés de 219 à 904.
| Mai 2026 | 6 juil. – 2 août | Évolution | |
|---|---|---|---|
| Sites culminant à ≥ 80% | 20 | 145 | 7.3× |
| Sites culminant à ≥ 60% | 219 | 904 | 4.1× |
| Part des sites à ≥ 80% | 0.3% | 2.2% | +1.9 pts |
Sur la carte, la pression prend forme. Ci-dessous, toutes les stations de recharge rapide des onze pays pour lesquels juin et juillet sont directement comparables — 17 909 au total — colorées selon l'évolution de leur taux d'occupation. Les teintes chaudes signalent plus d'activité, le bleu-vert moins d'activité, et la taille du point correspond au nombre de bornes. Déplace et zoome : chaque point est une station.
77.4% des stations ont été plus fréquentées en juillet qu'en juin, et les couleurs chaudes ne se répartissent pas uniformément. Elles se concentrent le long des itinéraires norvégiens de montagne et de fjords — le corridor du Gudbrandsdalen et les traversées du Hardangervidda ont plus que doublé —, sur la côte ouest suédoise jusqu'à la frontière norvégienne, sur les axes français de l'Atlantique, des Cévennes et de la Méditerranée, ainsi qu'aux cols alpins.
Le bleu-vert raconte l'autre moitié de l'histoire. La zone la plus froide de la carte est l'anneau à l'est d'Oslo, où 380 bornes ont reculé de 11%. Puis Stockholm, à −6% et −10% dans ses deux zones les plus denses, et Helsinki, où 709 bornes ont chuté de 9%. Ce sont toutes des capitales. Les villes ne se sont pas animées en juillet. Elles se sont vidées.
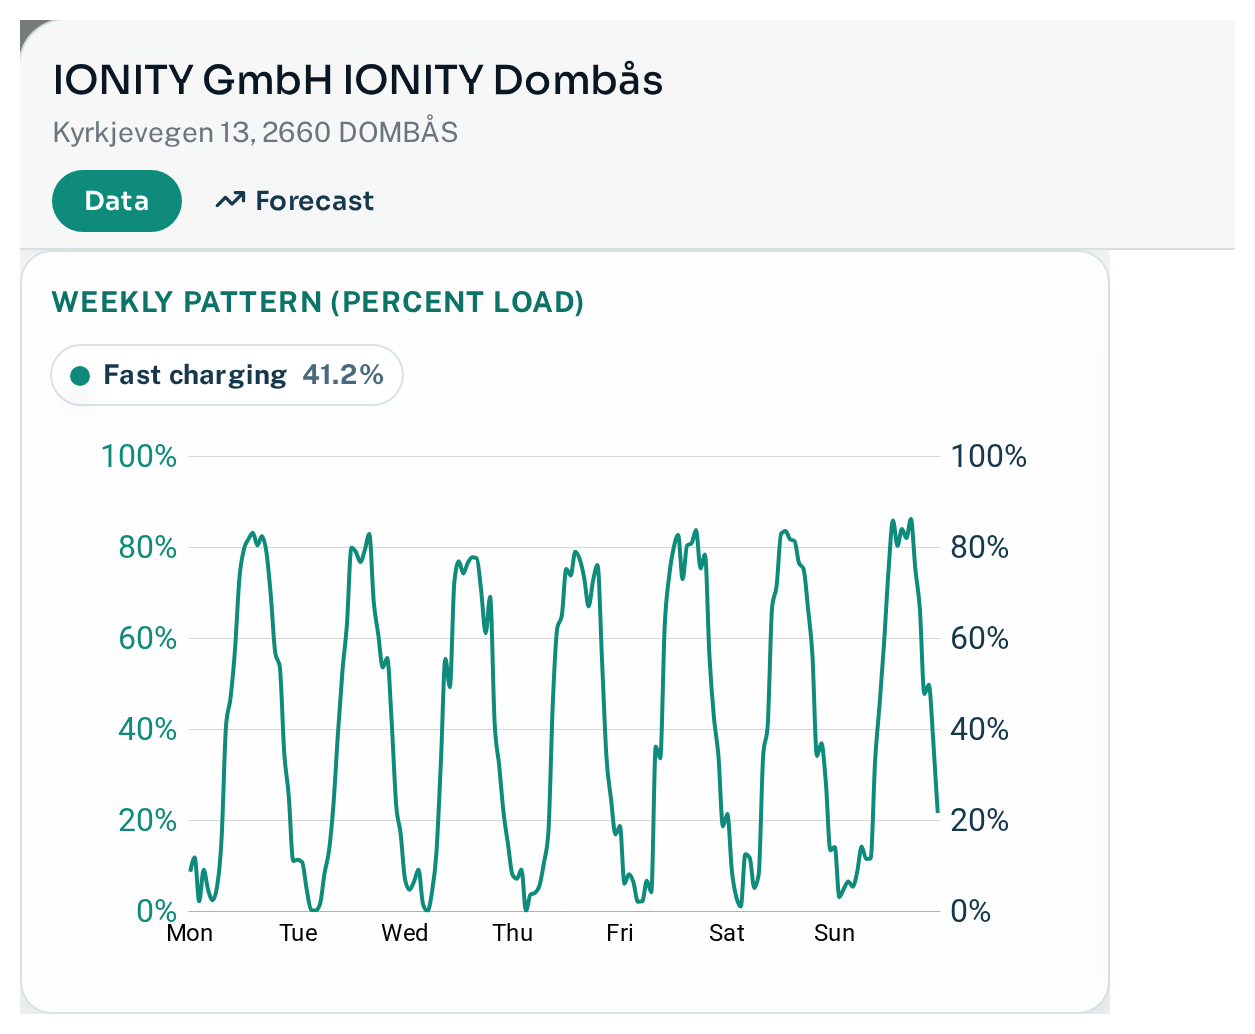
Le site IONITY de Dombås, sur l'E6 à travers les montagnes norvégiennes, résume à lui seul ce qu'est un été saturé. Six bornes à 350 kW, et une courbe hebdomadaire qui grimpe à 75–85% chaque jour de la semaine, pas seulement le week-end.
| Station | Opérateur | Bornes | Pic de mai | Pic de juillet | Heures ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Gagnants et perdants
La hausse relative au sein du panel nordique divise nettement le marché en deux.
Les réseaux situés sur les itinéraires de vacances ont largement tiré leur épingle du jeu. EDRI, IONITY, Tesla et Kople ont chacun augmenté leur taux d'occupation de printemps de 68% à 81%. Les réseaux construits autour des villes, des stations-service et du commerce ont à peine bougé : Uno-X Mobility a gagné 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Il y a deux façons très différentes de réussir son mois de juillet, et le graphique ci-dessus ne permet pas de les distinguer.
IONITY et Tesla l'ont fait délibérément. Les deux réseaux ont été construits le long des corridors qui portent le trafic des vacances, et tous deux entamaient juillet avec une activité déjà soutenue — un taux d'occupation de printemps de 11.6% et 13.0% respectivement. Leur été est le fruit d'une stratégie d'implantation assumée.
Le +68% de Kople est d'une autre nature. Son réseau est implanté dans des régions peu peuplées de Norvège, qui génèrent très peu de demande au quotidien, et son taux d'occupation de printemps de 7.2% figurait parmi les plus faibles des grands réseaux nordiques. Quand les villes se vident et que le trafic arrive jusqu'à lui, le bond relatif est immense, parce que la base de départ est si faible. Kople n'est pas tant bien placé pour les vacances que mal placé pour les onze autres mois — et juillet est le seul moment où cela cesse d'être un problème.
La distinction compte sur le plan commercial. Une base élevée et un multiple élevé signifient que tu as trouvé de la demande. Une base faible et un multiple élevé signifient que tu as trouvé de la saisonnalité.
En valeur absolue, il n'y a pas photo. Tesla a ajouté environ 157 000 heures de recharge sur l'ensemble de sa flotte nordique en quatre semaines, soit près de trois fois plus que le réseau suivant. En juillet, l'échelle combinée à l'exposition aux corridors est une formule puissante.
| Opérateur (NO+SE) | Points de charge | Taux d’occupation au printemps | Taux d’occupation en juillet | Évolution relative | Heures ajoutées |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
La France reproduit la même tendance, avec d’autres noms. Atlante gagne 69%, SPIE CityNetworks 61%, bp pulse 59%, Tesla 50%, TotalEnergies Marketing France 43%. En bas du tableau : Lidl France, en hausse de 31%. Un réseau adossé aux supermarchés est un réseau adossé aux personnes qui sont restées chez elles.
| Opérateur (FR) | Points de charge | Taux d’occupation au printemps | Taux d’occupation en juillet | Évolution relative |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Ce que cela signifie vraiment
- Le pic estival est un problème d’emplacement, pas de réseau. Le taux d’occupation moyen national n’a jamais approché un plafond de capacité. En revanche, 145 sites individuels l’ont fait.
- Les moyennes de portefeuille masquent la douleur. Un CPO affichant 16% d’utilisation en juillet peut tout de même refuser des conducteurs sur une douzaine de sites, tandis que deux cents autres restent inactifs.
- Un multiple élevé est une question, pas une réponse. Il peut signaler une exposition aux corridors. Il peut aussi révéler un réseau mal implanté pour les usages du quotidien, ce qui embellit ses chiffres estivaux. Vérifie le chiffre du printemps avant de célébrer.
- La stratégie d’aménités et la stratégie de corridors sont deux métiers différents. La proximité de la restauration n’a rien apporté à la hausse de juillet. La distance au concurrent le plus proche a presque tout expliqué.
- Pour quiconque évalue des sites : le multiple juillet-mai est un indicateur simple et honnête du caractère saisonnier de la demande d’une station. Deux stations affichant la même utilisation annuelle mais des multiples estivaux différents ne sont pas le même actif.
Source. Données d’observation unifiées de Chargalytics — flux NOBIL pour la Norvège, la Suède et la Finlande, flux dérivés d’OCPI pour la France, la Suisse, l’Allemagne et les autres marchés cartographiés. Tous les chiffres couvrent les connecteurs DC (CCS/Combo et CHAdeMO) de 50 kW ou plus.
Période. 1 mai – 2 août 2026. Les comparaisons de profils hebdomadaires utilisent quatre semaines complètes pour chaque période : du 4 au 31 mai et du 6 juillet au 2 août, calculées en heure locale dans les deux cas.
Échantillons. 20 955 points de charge pour le panel de charge des cinq pays ; 39 249 points de charge pour le panel de juin à juillet incluant l’Allemagne ; 2 968 stations pour l’analyse de localisation ; 6 484 sites multi-points pour la comparaison de saturation ; 17 909 stations dans 11 pays sur la carte ; 9 239 points de charge nordiques et 8 200 points de charge français pour les tableaux opérateurs. Les tableaux opérateurs présentent les réseaux comptant au moins 100 points de charge dans le panel fixe.
Heures ajoutées = (heures quotidiennes de recharge par point de charge en juillet − heures quotidiennes de recharge par point de charge au printemps) × 28 jours × taille du parc. Il s’agit de temps supplémentaire de fourniture d’énergie, et non d’un chiffre de revenus.
Limites. Le taux d’occupation en pourcentage mesure le temps de recharge, non l’énergie délivrée : un point de charge de 50 kW et un point de charge de 350 kW comptent de la même manière. Une interruption des flux sources du 14 au 17 juillet est exclue pour les marchés hors pays nordiques, et la semaine du 13 au 19 juillet est interpolée plutôt que publiée pour la France, la Suisse et la Finlande ; aucun pic cité ici ne tombe sur cette semaine. Les flux britanniques et espagnols étaient encore en cours de maturation au printemps : les chiffres de ces deux pays sur la carte doivent donc être lus comme indicatifs. Les données s’arrêtent au 2 août, avant le pic d’août en Europe du Sud.