Avrupa'nın hızlı şarj ağının bir kapasite sorunu yok. Yılda yaklaşık dört hafta hariç.
6 Temmuz ile 2 Ağustos arasında Norveç, İsveç, Finlandiya, Fransa ve İsviçre'deki yaklaşık 21 000 DC ünitesinin doluluk oranı ilkbahara kıyasla %53 yükseldi. Herkesin alıntılayacağı rakam bu. Asıl hikâye ise bunun nereye yansıdığı — yılın diğer on bir ayında yarı boş kalan şarj noktalarına.
İzlemeyi mi tercih edersiniz? İşte 4 dakikalık sürüm.
Temmuz ne kadar uç noktaydı?
Kaba bir ölçüm, ama dürüst bir ölçüm: gerçekten enerji veren kullanılabilir ünite-dakikaların payı. Mayıs'ta panel %10.8 seviyesindeydi. 6 Temmuz ile 2 Ağustos arasında %16.5'e ulaştı.
Kâğıt üzerinde bu pazarların hiçbiri kapasiteye yaklaşmış değil. Dört hafta boyunca ise hepsi yaklaşmış gibi davrandı.
İsviçre, olması gerektiği gibi istisna. İsviçre'de tatiller kantonlara göre farklı zamanlara yayılıyor ve Temmuz trafiğinin büyük kısmı yola çıkanlardan ziyade transit geçenlerden oluşuyor — ülke bir çıkış noktası değil, bir koridor. Finlandiya ise yalnızca Haziran'ı juhannus nedeniyle zaten şişmiş olduğu için sakin görünüyor. Mayıs'a kıyasla %44 büyüdü; komşularıyla aynı çizgide.Peki ya Almanya?
Ana panelde beş ülke var, çünkü 1 Mayıs'tan bu yana kesintisiz izlediklerimiz bunlar. Avrupa'nın geri kalanı ilkbaharda veri akışlarımıza katıldı; dolayısıyla orada Mayıs baz çizgisi sürücülerin hareketini değil, bizim sisteme alım sürecimizi ölçerdi.
Pencereyi Haziran-Temmuz karşılaştırmasına daralttığınızda panel yaklaşık iki katına, 40 000 civarı üniteye çıkıyor — Almanya da dahil.
Almanya'da Temmuz etkisi gerçekti ama sınırlıydı — İsveç, Norveç veya Fransa'daki sıçramanın kabaca yarısı kadar ve çok daha yüksek bir günlük bazın üzerinde. Alman okul tatilleri Haziran sonundan Eylül ortasına kadar Länder boyunca yayılıyor; zirveyi üç haftaya sıkıştırmak yerine bütün bir çeyreğe dağıtıyor. Görünen o ki kademeli bir takvim, bir altyapı stratejisi.
| Ülke | Haziran | 6 Tem – 2 Ağu | Değişim | Ünite |
|---|---|---|---|---|
| İsveç | 11.0% | 15.9% | +45% | 4 584 |
| Fransa | 12.7% | 18.2% | +43% | 10 428 |
| Norveç | 11.3% | 15.8% | +39% | 5 567 |
| Almanya | 17.6% | 21.5% | +22% | 11 755 |
| İsviçre | 7.5% | 8.8% | +17% | 2 161 |
| Finlandiya | 13.5% | 13.9% | +3% | 3 009 |
İspanya, İtalya ve Portekiz de Ağustosları bittikten sonra Eylül'de aynı analizi görecek. Bu hikâyenin diğer yarısı da orada.
Tek kıta, üç tatil takvimi
Kuzey Avrupa Temmuz'u alıyor. Güney Ağustos'u bekliyor. Haftalık veriler bu konuda hiç de ince davranmıyor.
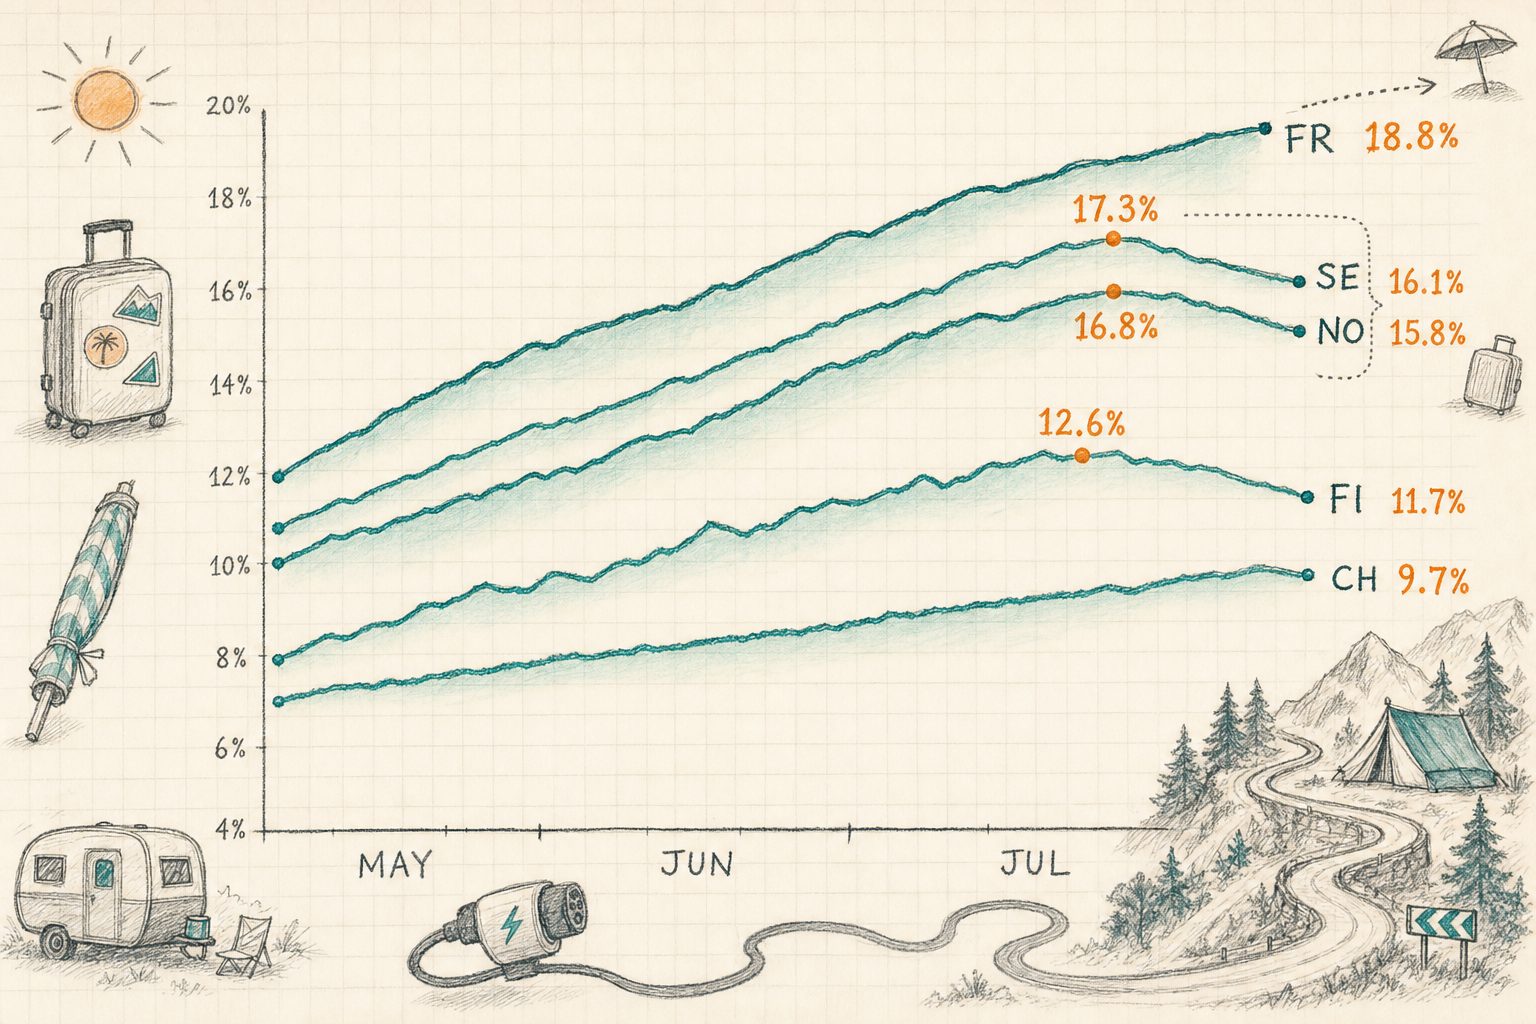
Finlandiya en erken zirve yaptı ve en hızlı geriledi; bu, sezonun yoğunluğunu Haziran sonuna yükleyen bir yapıyla tutarlı. İsviçre beş ülke arasındaki en yatay eğriyi üretti — %6.5'ten %9.6 civarındaki platoya yumuşak bir yükseliş, baskın bir hafta olmadan.
Hafta hafta, verilerin tamamı şöyle:
Temmuz haritayı düzleştiriyor
İlk sezgi şu: tatil trafiği otoyol üzerindeki, şehir dışındaki, yiyeceğe yakın istasyonları öne çıkarır. Bunun yarısı doğru.
İlkbahar ve yaz verileri temiz olan 2 968 istasyonu aldık ve bunları her istasyon sayfasına güç veren konum modeliyle birleştirdik — POI yoğunluğu, rakip yakınlığı, yol trafiği. Ardından onları ıssızlığın ortasından şehrin merkezine doğru sıraladık ve her grubun ilkbaharda, sonra da Temmuz'da ne kadar yoğun olduğunu sorduk.
Soldan sağa: turkuaz ilkbaharı, amber Temmuz'u gösteriyor; her amber çubuğun üzerindeki rakam ise o grubun kazancını. İzole istasyonlar en geriden başladı — şehir merkezi sahalarında %12.6 olan ortalama doluluğa karşı %9.5 — ve onlarla aynı seviyede bitirdi. Her grup Temmuz'u %14.5 ile %16.0 arasında kapattı.
Bulgu tek cümlede şu: Temmuz yoğun yerleri yükseltmiyor, harita düzleşene kadar boş olanları yükseltiyor. En izole beşte birlik dilim medyanda %66 büyüdü. En yoğun yapılaşmış beşte birlik dilim %22 büyüdü. Aynı ülkeler, aynı haftalar, üç kat artış.
Rakip yoğunluğu da aynı şeyi ters yönden söylüyor. 5 km içinde iki veya daha az rakip DC sahası bulunan istasyonlar medyanda %65 büyüdü. 24 veya daha fazla rakibi olanlar %13 büyüdü. İzolasyon, iyi bir Temmuz'un en güçlü tek öngörücüsüydü.
Yiyecek değildi. En yakın restoran veya kafeye mesafenin Temmuz artışıyla neredeyse sıfır korelasyonu var ve beş yiyecek-yakınlığı beşte birlik diliminin tamamındaki medyan, %37 ile %43 arasındaki dar bir bantta kalıyor. Olanaklar bekleme süresi ve tekrar gelen müşteri için önemli. Yazı kimin kazandığını onlar belirlemedi.
Vurgulanması gereken bir nüans: yol trafiği skoru, zayıf da olsa, Temmuz artışıyla negatif korelasyon gösteriyor. Yüksek trafikli konumlar kentsel arterlerde yoğunlaşıyor ve kentsel arterlerde Temmuz sakindi. Tatil talebi trafik hacmini izlemez. Seyahat yönünü izler.
Evet, kuyruklar vardı
Bu dört haftalık deseni, eşleşen 6 484 çok üniteli DC sahasında Mayıs için, ardından Temmuz için çalıştırdık. Mayıs'ta bunların 20'si %80'in üzerinde zirve yaptı. Temmuz'da sayı 145'e çıktı. %60'ın üzerinde zirve yapan sahalar ise 219'dan 904'e yükseldi.
| Mayıs 2026 | 6 Tem – 2 Ağu | Değişim | |
|---|---|---|---|
| Tepe yükü ≥ %80 olan istasyonlar | 20 | 145 | 7.3× |
| Tepe yükü ≥ %60 olan istasyonlar | 219 | 904 | 4.1× |
| ≥ %80 olan istasyonların payı | 0.3% | 2.2% | +1.9pp |
Haritaya döküldüğünde, bu baskının bir şekli var. Aşağıda, haziran ve temmuz verilerinin sağlıklı biçimde karşılaştırılabildiği on bir ülkedeki tüm hızlı şarj istasyonları — 17 909 adet — her birinin yükünün ne kadar değiştiğine göre renklendirildi. Sıcak renkler daha yoğun, teal daha sakin; nokta boyutu ise şarj noktası sayısını gösteriyor. Kaydırın ve yakınlaştırın: her nokta bir istasyon.
İstasyonların 77.4%'ü temmuzda hazirana kıyasla daha yoğundu ve sıcak renkler eşit dağılmıyor. Norveç'in dağ ve fiyort rotalarında — Gudbrandsdalen koridoru ve Hardangervidda geçişlerinde yük iki kattan fazla arttı — Norveç sınırına uzanan İsveç batı kıyısında, Fransa'nın Atlantik, Cévennes ve Akdeniz rotalarında ve Alp geçitlerinde yoğunlaşıyor.
Teal renkler hikâyenin diğer yarısını anlatıyor. Haritadaki en soğuk bölge, Oslo'nun doğusundaki halka; burada 380 şarj noktası %11 geriledi. Ardından, en yoğun iki bölgesinde sırasıyla −6% ve −10% ile Stockholm ve 709 şarj noktasının %9 düştüğü Helsinki geliyor. Her biri başkent. Temmuzda şehirler yoğunlaşmadı. Boşaldılar.
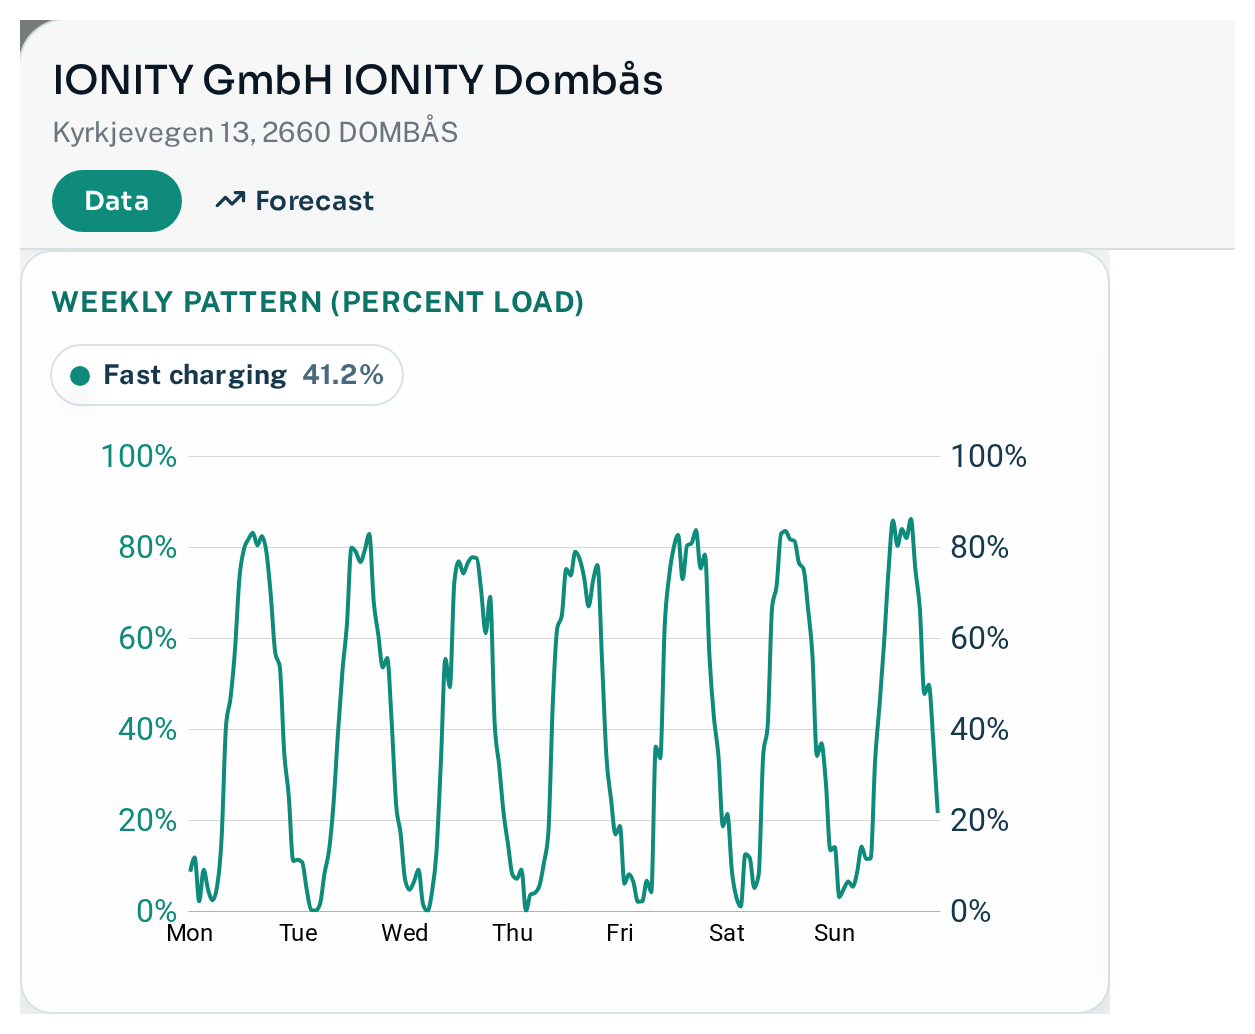
Norveç dağlarından geçen E6 üzerindeki IONITY'nin Dombås istasyonu, doygunluğa ulaşmış bir yazın tek karelik özeti. Altı adet 350 kW şarj noktası ve yalnızca hafta sonlarında değil, haftanın her gününde %75–85'e tırmanan haftalık bir eğri.
| İstasyon | Operatör | Şarj noktası | Mayıs tepe yükü | Temmuz tepe yükü | ≥ %80 saat |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Kazananlar ve kaybedenler
Nordik paneldeki göreli artış, piyasayı net biçimde ikiye ayırıyor.
Tatil rotalarındaki ağlar açık ara öne çıktı. EDRI, IONITY, Tesla ve Kople, ilkbahar yüklerine ayrı ayrı %68 ile %81 arasında ekleme yaptı. Kasabalar, akaryakıt istasyonları ve perakende çevresinde kurulu ağlar ise neredeyse yerinde saydı: Uno-X Mobility %11, Vattenfall InCharge %22, Mer Norway %31, OKQ8 %32 büyüdü.
Temmuzda kazanmanın birbirinden çok farklı iki yolu var ve yukarıdaki grafik bunları birbirinden ayıramıyor.
IONITY ve Tesla bunu bilinçli yaptı. İkisi de tatil trafiğini taşıyan koridorlar boyunca ağ kurdu ve temmuza zaten yoğun girdiler — ilkbahar yükleri sırasıyla 11.6% ve 13.0% idi. Onların yaz performansı, bilinçli bir rota stratejisinin karşılığı.
Kople'ın +68%'i ise bambaşka bir hikâye. Ağı, Norveç'in günlük talebin çok düşük olduğu seyrek nüfuslu bölgelerinde bulunuyor ve 7.2%'lik ilkbahar yükü, büyük Nordik ağlar arasındaki en düşük oranlardan biriydi. Şehirler boşalıp trafik bu bölgelere aktığında, sıçramanın başladığı taban çok küçük olduğu için göreli artış muazzam oluyor. Kople, tatiller için iyi konumlanmış olmaktan ziyade yılın diğer on bir ayı için zayıf konumlanmış durumda — ve temmuz, bunun sorun olmaktan çıktığı tek zaman.
Bu ayrım ticari açıdan önemli. Yüksek taban ve yüksek çarpan, talebi bulduğunuz anlamına gelir. Düşük taban ve yüksek çarpan ise mevsimselliği bulduğunuz anlamına gelir.
Mutlak değerlerde ise arada büyük fark var. Tesla, dört haftada Nordik filosu genelinde yaklaşık 157 000 şarj saati ekledi; bu, sıradaki ağın neredeyse üç katı. Ölçek ile koridor maruziyeti, temmuzda güçlü bir bileşim oluşturuyor.
| Operatör (NO+SE) | Şarj noktaları | İlkbahar doluluk oranı | Temmuz doluluk oranı | Göreli değişim | Eklenen saatler |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Fransa da farklı isimlerle aynı örüntüyü tekrarlıyor. Atlante 69%, SPIE CityNetworks 61%, bp pulse 59%, Tesla 50%, TotalEnergies Marketing France 43% arttı. Tablonun en altında Lidl France var: 31% artış. Süpermarketlere bağlı bir ağ, evde kalan insanlara bağlı bir ağdır.
| Operatör (FR) | Şarj noktaları | İlkbahar doluluk oranı | Temmuz doluluk oranı | Göreli değişim |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Bunun gerçekte anlamı ne
- Yaz zirvesi bir ağ sorunu değil, konum sorunudur. Ulusal ortalama yük hiçbir zaman kapasite tavanına yaklaşmadı. Buna karşılık 145 münferit saha yaklaştı.
- Portföy ortalamaları asıl sıkıntıyı gizler. Temmuzda %16 kullanım bildiren bir CPO, iki yüz sahada boşta kapasite varken bir düzine sahada sürücüleri geri çevirmek zorunda kalıyor olabilir.
- Yüksek bir çarpan cevap değil, sorudur. Koridor maruziyetine işaret edebilir. Ancak gündelik kullanım için kötü konumlanmış bir ağı da gösterebilir; bu da yaz hesaplarını olduğundan parlak gösterir. Kutlamadan önce ilkbahar rakamına bakın.
- Hizmet noktası stratejisi ile koridor stratejisi farklı işlerdir. Yiyecek seçeneklerine yakınlık Temmuz artışına hiçbir katkı yapmadı. En yakın rakibe uzaklık ise neredeyse her şeyi açıkladı.
- Saha yatırımlarını değerlendiren herkes için: Temmuz-Mayıs çarpanı, bir istasyonun talebinin ne kadar mevsimsel olduğuna dair ucuz ve dürüst bir göstergedir. Yıllık kullanım oranları aynı, yaz çarpanları farklı iki istasyon aynı varlık değildir.
Kaynak. Chargalytics birleştirilmiş gözlem verileri — Norveç, İsveç ve Finlandiya için NOBIL akışları; Fransa, İsviçre, Almanya ve haritalanan diğer pazarlar için OCPI türevi akışlar. Tüm rakamlar, 50 kW veya üzeri güce sahip DC konnektörlerini (CCS/Combo ve CHAdeMO) kapsar.
Dönem. 1 Mayıs – 2 Ağustos 2026. Haftalık örüntü karşılaştırmalarında her dönem için dört tam hafta kullanılmıştır: 4–31 Mayıs ve 6 Temmuz – 2 Ağustos; hesaplamalar her iki tarafta da yerel saate göre yapılmıştır.
Örneklemler. Beş ülkelik yük paneli için 20 955 şarj noktası; Almanya dahil Haziran-Temmuz paneli için 39 249 şarj noktası; konum analizi için 2 968 istasyon; doygunluk karşılaştırması için 6 484 çoklu şarj noktalı saha; haritada 11 ülkede 17 909 istasyon; operatör tabloları için 9 239 Nordik şarj noktası ve 8 200 Fransız şarj noktası. Operatör tabloları, sabit panelde en az 100 şarj noktası bulunan ağları gösterir.
Eklenen saatler = (Temmuzda şarj noktası başına günlük şarj saati − ilkbaharda şarj noktası başına günlük şarj saati) × 28 gün × filo büyüklüğü. Bu, gelir rakamı değil; ilave enerji sunma süresidir.
Uyarılar. Yüzde yük, teslim edilen enerjiyi değil şarj süresini sayar: 50 kW'lık bir şarj noktası ile 350 kW'lık bir şarj noktası aynı ağırlıktadır. Nordik olmayan pazarlarda 14–17 Temmuz tarihleri arasındaki kaynak akışı kesintisi hariç tutulmuştur; Fransa, İsviçre ve Finlandiya için 13–19 Temmuz haftası raporlanmak yerine köprülenmiştir; burada belirtilen hiçbir zirve o haftaya denk gelmez. Birleşik Krallık ve İspanya akışları ilkbahar boyunca hâlâ olgunlaşıyordu; bu nedenle bu iki harita rakamını yön gösterici olarak okuyun. Veriler, Güney Avrupa'nın Ağustos zirvesinden önce, 2 Ağustos'ta sona ermektedir.