Europas hurtigladenettverk har ikke et kapasitetsproblem. Det har omtrent fire uker i året da det har det.
Mellom 6. juli og 2. august lå belastningen på nesten 21 000 DC-ladepunkter i Norge, Sverige, Finland, Frankrike og Sveits 53% over våren. Det er tallet alle kommer til å sitere. Den bedre historien er hvor økningen traff — på laderne som tilbringer de øvrige elleve månedene halvtomme.
Vil du heller se? Her er 4-minuttersversjonen.
Hvor ekstrem var juli?
Det er et grovt mål, men et ærlig et: andelen av tilgjengelige ladepunktminutter som faktisk leverte energi. I mai lå panelet på 10.8%. Mellom 6. juli og 2. august nådde det 16.5%.
På papiret er ingen av disse markedene i nærheten av kapasitetsgrensen. I fire uker oppførte de seg som om de var det.
Sveits er avvikeren, slik det bør være. Sveitsiske ferier er forskjøvet mellom kantonene, og mye av trafikken i juli er gjennomfart heller enn avreiser — landet er en korridor, ikke et utgangspunkt. Finland virker bare rolig fordi juni allerede var løftet av juhannus. Målt mot mai økte landet 44%, på linje med nabolandene.Og Tyskland?
Fem land utgjør hovedpanelet fordi det er de fem vi har overvåket kontinuerlig siden 1. mai. Resten av Europa kom inn i feedene våre i løpet av våren, så en mai-referanse der ville målt vår onboarding snarere enn noens kjøring.
Korter vi ned vinduet til juni mot juli, blir panelet omtrent dobbelt så stort, til rundt 40 000 ladepunkter — inkludert Tyskland.
Tysklands juli var reell, men moderat — omtrent halvparten av utslaget i Sverige, Norge eller Frankrike, og fra et langt høyere hverdagsnivå. Tyske skoleferier går på rundgang mellom delstatene fra slutten av juni til midten av september, og sprer toppen over et helt kvartal i stedet for å konsentrere den i tre uker. En forskjøvet kalender er, viser det seg, en infrastrukturstrategi.
| Land | Juni | 6. jul – 2. aug | Endring | Ladepunkter |
|---|---|---|---|---|
| Sverige | 11.0% | 15.9% | +45% | 4 584 |
| Frankrike | 12.7% | 18.2% | +43% | 10 428 |
| Norge | 11.3% | 15.8% | +39% | 5 567 |
| Tyskland | 17.6% | 21.5% | +22% | 11 755 |
| Sveits | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spania, Italia og Portugal får samme behandling i september, når august er over hos dem. Det er der den andre halvdelen av denne historien utspiller seg.
Ett kontinent, tre feriekalendere
Nord-Europa tar juli. Sør-Europa venter på august. De ukentlige dataene legger ikke skjul på det.
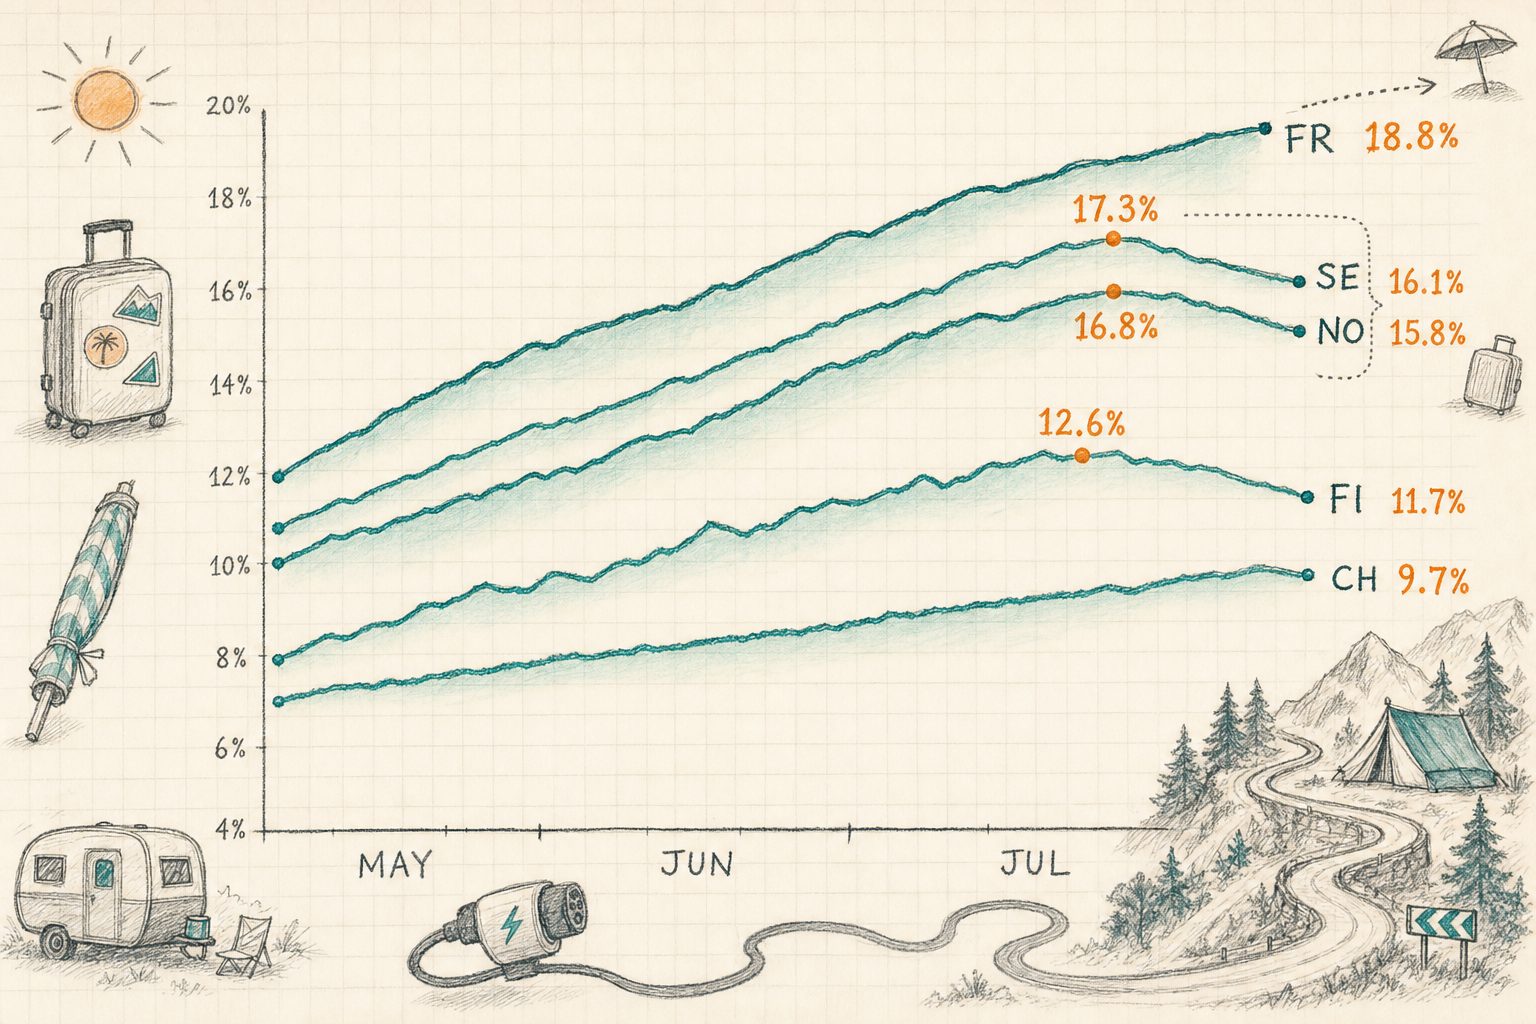
Finland nådde toppen tidligst og falt raskest, i tråd med en sesong som konsentreres mot slutten av juni. Sveits leverte den flateste kurven av de fem — en forsiktig stigning fra 6.5% til et platå rundt 9.6%, uten én dominerende uke.
Uke for uke, de samme dataene i sin helhet:
Juli flater ut kartet
Intuisjonen sier at ferietrafikk belønner stasjoner langs motorveiene, utenfor byene, nær mat. Halvparten av det stemmer.
Vi tok 2 968 stasjoner med rene vår- og sommerdata og koblet dem til lokasjonsmodellen som driver hver stasjonsside — POI-tetthet, nærhet til konkurrenter, veitrafikk. Så stilte vi dem opp fra langt ute i ingenmannsland til midt i byen, og spurte hvor travelt hver gruppe hadde det om våren og i juli.
Fra venstre mot høyre: turkis er vår, ravfarget er juli, og tallet over hver ravfargede søyle er hva gruppen økte med. De mest isolerte stasjonene startet lengst bak — 9.5% gjennomsnittlig belastning mot 12.6% for sentrumsstasjoner — og endte på samme nivå. Alle gruppene avsluttet juli mellom 14.5% og 16.0%.
Det er funnet på én linje: Juli løfter ikke de travle stedene, den løfter de tomme til kartet er flatt. Den mest isolerte femtedelen fikk en median økning på 66%. Den tettest utbygde femtedelen fikk 22%. Samme land, samme uker, tre ganger økningen.
Konkurrenttetthet sier det samme fra motsatt retning. Stasjoner med to eller færre konkurrerende DC-lokasjoner innenfor 5 km fikk en median økning på 65%. Stasjoner med 24 eller flere fikk 13%. Isolasjon var den beste enkeltindikatoren på en god juli.
Mat var det ikke. Avstanden til nærmeste restaurant eller kafé har i praksis null korrelasjon med økningen i juli, og medianen på tvers av alle fem kvintilene for nærhet til mat ligger i et smalt intervall mellom 37% og 43%. Fasiliteter betyr noe for oppholdstid og gjentatte besøk. De avgjorde ikke hvem som vant sommeren.
Én nyanse verdt å merke seg: Veitrafikkscoren korrelerer negativt, om enn svakt, med økningen i juli. Lokasjoner med høy trafikk skjevfordeler mot urbane hovedårer, og urbane hovedårer hadde en rolig juli. Ferieetterspørselen følger ikke trafikkvolumet. Den følger reiseretningen.
Ja, det var køer
Vi kjørte dette fireukersmønsteret for mai og deretter igjen for juli på tvers av 6 484 matchende DC-lokasjoner med flere ladepunkter. I mai toppet 20 av dem over 80%. I juli gjorde 145 det. Lokasjoner som toppet over 60% økte fra 219 til 904.
| Mai 2026 | 6. jul – 2. aug | Endring | |
|---|---|---|---|
| Stasjoner med topp ≥ 80% | 20 | 145 | 7.3× |
| Stasjoner med topp ≥ 60% | 219 | 904 | 4.1× |
| Andel stasjoner ≥ 80% | 0.3% | 2.2% | +1.9pp |
På kartet får presset en form. Nedenfor ser du alle hurtigladestasjonene i de elleve landene der juni og juli kan sammenlignes direkte — 17 909 av dem — fargelagt etter hvor mye belastningen ved hver enkelt har endret seg. Varme farger betyr høyere trafikk, turkis betyr lavere, og prikkstørrelsen viser antall ladepunkter. Panorer og zoom: hver prikk er en stasjon.
77.4% av stasjonene hadde høyere trafikk i juli enn i juni, og de varme fargene er ikke jevnt fordelt. De samler seg langs de norske fjell- og fjordrutene — Gudbrandsdalskorridoren og Hardangervidda-overgangene mer enn doblet seg — langs Sveriges vestkyst opp mot grensen til Norge, på rutene langs den franske Atlanterhavskysten, gjennom Cévennes og ved Middelhavet, og over alpepassene.
Det turkise forteller den andre halvdelen av historien. Det kaldeste området på kartet er ringen øst for Oslo, der 380 ladepunkter falt 11%. Deretter Stockholm, med −6% og −10% i de to tetteste områdene, og Helsingfors, der 709 ladepunkter falt 9%. Alle er hovedsteder. Byene ble ikke travlere i juli. De tømmes.
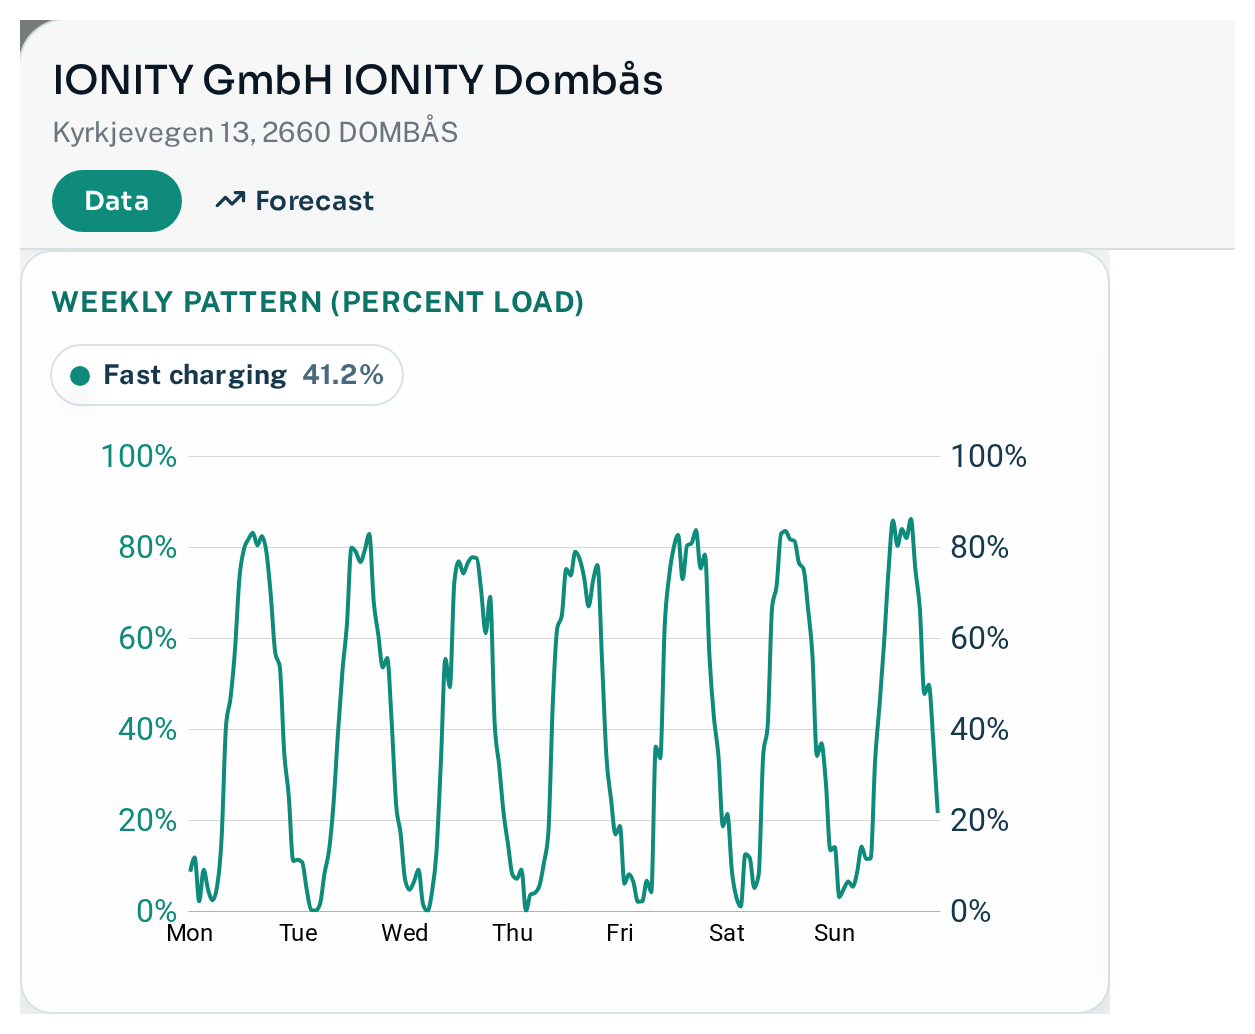
IONITYs stasjon på Dombås, langs E6 gjennom de norske fjellene, viser i ett bilde hvordan en mettet sommer ser ut. Seks ladepunkter på 350 kW, og en ukekurve som klatrer til 75–85% alle ukedager, ikke bare i helgene.
| Stasjon | Operatør | Ladepunkter | Topp i mai | Topp i juli | Timer ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Vinnere og tapere
Relativ vekst i det nordiske utvalget deler markedet rent i to.
Nettverkene langs ferierutene stakk fra resten. EDRI, IONITY, Tesla og Kople økte alle vårbelastningen med mellom 68% og 81%. Nettverk bygget rundt byer, bensinstasjoner og handel rørte seg knapt: Uno-X Mobility økte 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Det finnes to svært ulike måter å vinne en juli på, og diagrammet over klarer ikke å skille mellom dem.
IONITY og Tesla vant med hensikt. Begge bygget langs korridorene som bærer ferietrafikken, og begge gikk inn i juli allerede travle — med vårbelastning på henholdsvis 11.6% og 13.0%. Sommeren deres er gevinsten av en bevisst rutestrategi.
Koples +68% er noe helt annet. Nettverket ligger i tynt befolkede deler av Norge som skaper svært lite hverdagslig etterspørsel, og vårbelastningen på 7.2% var blant de laveste i noe større nordisk nettverk. Når byene tømmes og trafikken kommer til dem, blir det relative hoppet enormt, fordi utgangspunktet er så lavt. Kople er ikke så mye godt plassert for ferien som dårlig plassert for de elleve andre månedene — og juli er den ene perioden da det slutter å være et problem.
Skillet har kommersiell betydning. Høy base og høy multipel betyr at du har funnet etterspørsel. Lav base og høy multipel betyr at du har funnet sesongvariasjon.
I absolutte tall er det ingen konkurranse. Tesla la til rundt 157 000 ladetimer på tvers av sin nordiske flåte på fire uker, nesten tre ganger så mye som neste nettverk. Skala kombinert med korridoreksponering er en slagkraftig kombinasjon i juli.
| Operatør (NO+SE) | Ladeplasser | Belastning om våren | Belastning i juli | Relativ | Ekstra timer |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Frankrike gjentar mønsteret, med andre navn. Atlante økte med 69%, SPIE CityNetworks med 61%, bp pulse med 59%, Tesla med 50%, TotalEnergies Marketing France med 43%. Nederst på tabellen: Lidl France, opp 31%. Et nettverk knyttet til supermarkeder er et nettverk knyttet til menneskene som ble hjemme.
| Operatør (FR) | Ladeplasser | Belastning om våren | Belastning i juli | Relativ |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Hva dette faktisk betyr
- Sommertoppen er et lokasjonsproblem, ikke et nettverksproblem. Den nasjonale gjennomsnittsbelastningen var aldri i nærheten av kapasitetsgrensen. 145 enkeltlokasjoner var det.
- Porteføljegjennomsnitt skjuler smerten. En CPO som rapporterer 16% utnyttelse i juli, kan fortsatt måtte avvise sjåfører på et dusin lokasjoner, samtidig som to hundre står ledige.
- En høy multiplikator er et spørsmål, ikke et svar. Den kan bety eksponering mot trafikkorridorer. Den kan også bety et nettverk som er dårlig plassert for hverdagsbruk, og som dermed får et flatterende sommerregnestykke. Sjekk vårtallet før du feirer.
- Strategien for servicetilbud og strategien for trafikkorridorer er to ulike forretninger. Nærhet til matservering gjorde ingenting for løftet i juli. Avstanden til nærmeste konkurrent gjorde nesten alt.
- For alle som vurderer investeringer i lokasjoner: multiplikatoren fra juli til mai er en rimelig og ærlig proxy for hvor sesongpreget etterspørselen på en stasjon er. To stasjoner med identisk årlig utnyttelse og ulike sommermultiplikatorer er ikke samme eiendel.
Kilde. Chargalytics' samlede observasjonsdata — NOBIL-feeder for Norge, Sverige og Finland, OCPI-avledede feeder for Frankrike, Sveits, Tyskland og de øvrige kartlagte markedene. Alle tall dekker DC-kontakter (CCS/Combo og CHAdeMO) på 50 kW eller mer.
Periode. 1. mai – 2. august 2026. Sammenligninger av ukesmønstre bruker fire hele uker i hver periode: 4.–31. mai og 6. juli – 2. august, beregnet i lokal tid på begge sider.
Utvalg. 20 955 ladepunkter for belastningspanelet med fem land; 39 249 ladepunkter for panelet fra juni til juli, inkludert Tyskland; 2 968 stasjoner for lokasjonsanalysen; 6 484 lokasjoner med flere ladepunkter for sammenligningen av kapasitetsmetning; 17 909 stasjoner i 11 land på kartet; 9 239 nordiske ladepunkter og 8 200 franske ladepunkter for operatørtabellene. Operatørtabellene viser nettverk med minst 100 ladepunkter i det faste panelet.
Ekstra timer = (daglige ladetimer per ladepunkt i juli − daglige ladetimer per ladepunkt om våren) × 28 dager × flåtestørrelse. Dette er ekstra tid som leverer energi, ikke et inntektstall.
Forbehold. Prosentvis belastning måler ladetid, ikke levert energi: et ladepunkt på 50 kW og et på 350 kW teller likt. Et avbrudd i datafeeden 14.–17. juli er ekskludert for de ikke-nordiske markedene, og uken 13.–19. juli er interpolert snarere enn rapportert for Frankrike, Sveits og Finland; ingen toppverdi oppgitt her faller i den uken. De britiske og spanske feedene var fortsatt under modning gjennom våren, så les disse to karttallene som retningsgivende. Dataene slutter 2. august, før den sydeuropeiske toppen i august.