유럽의 급속충전 네트워크에 용량 문제가 없는 것은 아니다. 다만 그런 시기가 1년에 약 4주뿐일 뿐이다.
7월 6일부터 8월 2일까지 노르웨이, 스웨덴, 핀란드, 프랑스, 스위스의 약 21 000개 DC 베이 부하는 봄철보다 53% 높았다. 모두가 인용하게 될 숫자는 이것이다. 그러나 더 중요한 이야기는 그 부하가 어디에 쏠렸는가에 있다. 나머지 11개월 동안은 반쯤 비어 있는 충전기에 말이다.
영상으로 볼래요? 4분 버전이 있어요.
7월은 얼마나 극단적이었나?
투박한 지표지만 정직하다. 이용 가능한 베이-분 중 실제로 에너지를 공급한 비중이다. 5월 패널 평균은 10.8%였다. 7월 6일부터 8월 2일 사이에는 16.5%까지 올랐다.
숫자만 보면 이 시장들 중 어느 곳도 용량 한계와는 거리가 멀다. 하지만 4주 동안은 모두가 마치 한계에 다다른 것처럼 움직였다.
스위스는 예외다. 그래야 맞다. 스위스의 휴가는 칸톤별로 시차를 두고 진행되고, 7월 교통량의 상당수는 출발하는 차량이 아니라 지나가는 차량이다. 스위스는 출발지가 아니라 회랑이다. 핀란드가 온건해 보이는 이유는 6월이 이미 juhannus로 부풀어 있었기 때문이다. 5월과 비교하면 44% 증가해 이웃 국가들과 나란히 섰다.그럼 독일은?
주요 패널에 5개국만 넣은 이유는 이들이 5월 1일부터 지속적으로 관측해 온 국가이기 때문이다. 유럽의 나머지 국가들은 봄철에야 데이터 피드에 들어왔으므로, 이들의 5월 기준선은 운전 패턴이 아니라 우리의 온보딩 과정을 측정하게 된다.
비교 기간을 6월 대 7월로 줄이면 패널은 약 40 000개 베이로 거의 두 배가 된다. 독일도 포함된다.
독일의 7월 증가는 실재했지만 크지는 않았다. 스웨덴, 노르웨이, 프랑스의 변동폭의 대략 절반이었고, 일상적인 기준 부하도 훨씬 높았다. 독일의 학교 방학은 6월 말부터 9월 중순까지 주별로 순차 진행되며, 피크를 3주에 몰아넣는 대신 한 분기 전체에 걸쳐 분산시킨다. 알고 보니 엇갈린 달력은 인프라 전략이기도 하다.
| 국가 | 6월 | 7월 6일 – 8월 2일 | 변화 | 베이 |
|---|---|---|---|---|
| 스웨덴 | 11.0% | 15.9% | +45% | 4 584 |
| 프랑스 | 12.7% | 18.2% | +43% | 10 428 |
| 노르웨이 | 11.3% | 15.8% | +39% | 5 567 |
| 독일 | 17.6% | 21.5% | +22% | 11 755 |
| 스위스 | 7.5% | 8.8% | +17% | 2 161 |
| 핀란드 | 13.5% | 13.9% | +3% | 3 009 |
스페인, 이탈리아, 포르투갈도 8월이 끝난 뒤인 9월에 같은 방식으로 분석한다. 이 이야기의 나머지 절반은 바로 거기에 있다.
하나의 대륙, 세 개의 휴가 달력
북유럽은 7월을 차지한다. 남유럽은 8월을 기다린다. 주간 데이터는 이 사실을 전혀 숨기지 않는다.
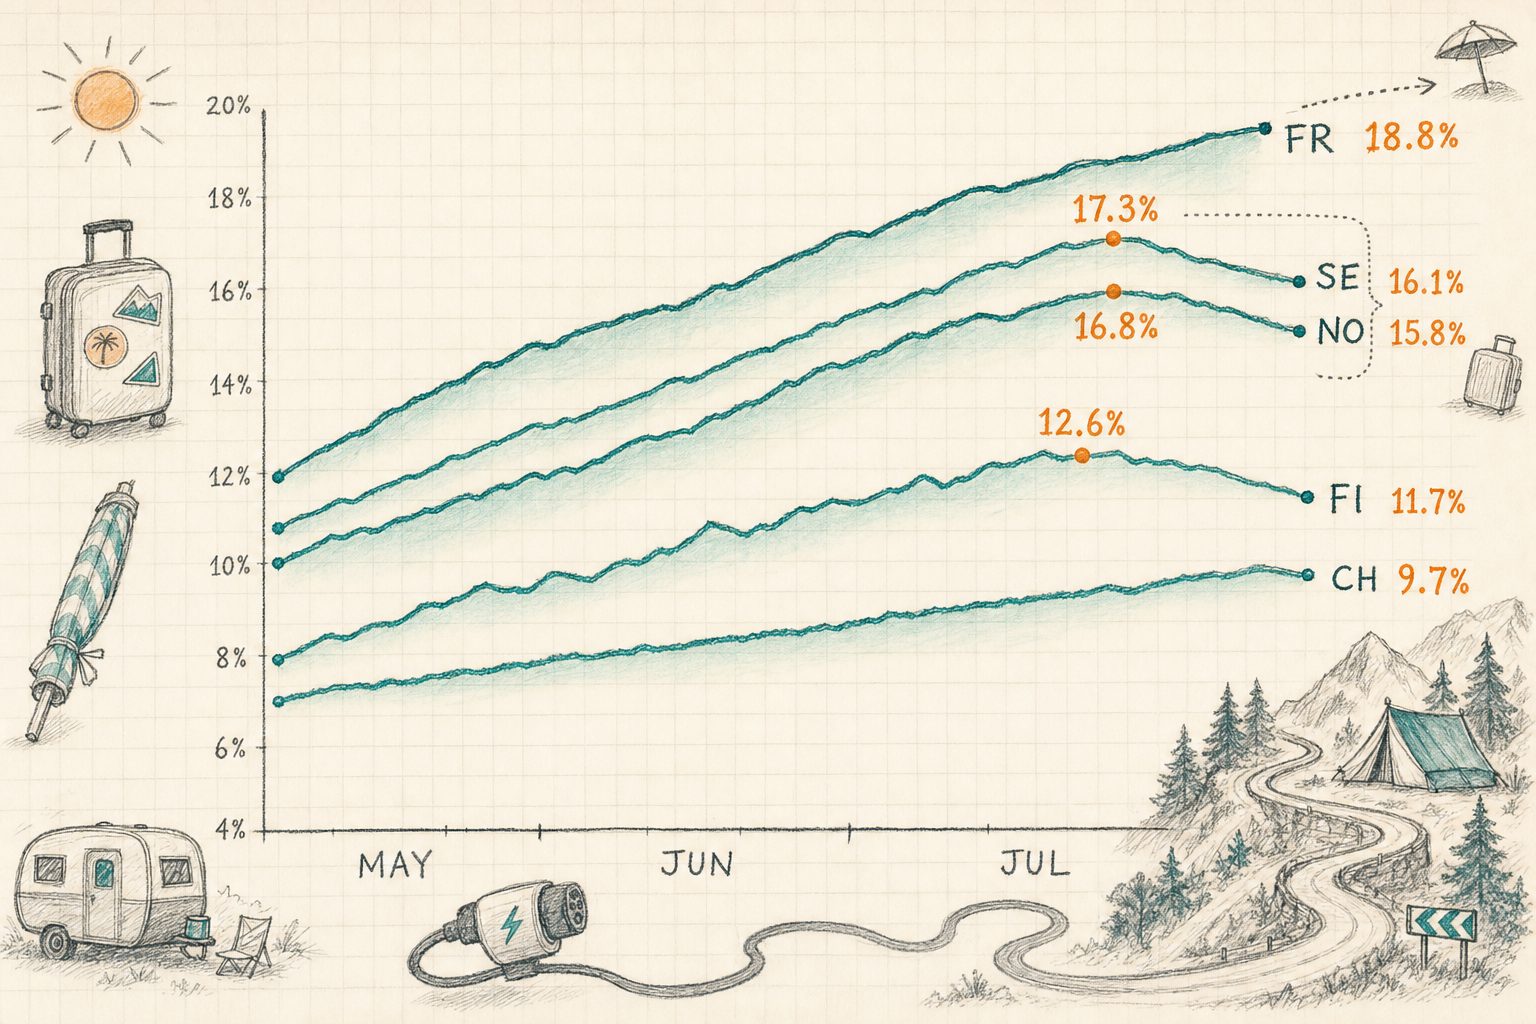
핀란드는 가장 먼저 정점을 찍고 가장 빨리 잦아들었다. 시즌 수요가 6월 말에 집중되는 양상과 일치한다. 스위스는 5개국 중 가장 평평한 곡선을 보였다. 6.5%에서 약 9.6%의 고원까지 완만하게 올랐고, 지배적인 한 주는 없었다.
주별로 보면, 전체 데이터는 다음과 같다.
7월은 지도의 굴곡을 평평하게 만든다
직관은 이렇다. 휴가철 교통량은 고속도로변, 도심 밖, 음식점 근처의 스테이션에 유리하다. 절반은 맞다.
봄과 여름 데이터가 깨끗한 2 968개 스테이션을 추려, 모든 스테이션 페이지를 구동하는 입지 모델과 결합했다. POI 밀도, 경쟁사 근접성, 도로 교통량이다. 그리고 아무것도 없는 곳부터 도심 한복판까지 순서대로 세운 뒤, 각 그룹이 봄과 7월에 얼마나 바빴는지 물었다.
왼쪽에서 오른쪽으로, 청록색은 봄, 호박색은 7월이며 각 호박색 막대 위 숫자는 해당 그룹의 증가율이다. 외딴 스테이션은 처음에 가장 뒤처져 있었다. 평균 부하율 9.5%로, 도심 사이트의 12.6%에 못 미쳤다. 그러나 끝날 때는 같은 수준이었다. 모든 그룹은 7월을 14.5%에서 16.0% 사이로 마감했다.
핵심은 한 줄이다. 7월은 원래 바쁜 곳을 더 끌어올리는 게 아니다. 비어 있던 곳을 끌어올려 지도를 평평하게 만든다. 가장 외딴 하위 20%의 중앙값은 66% 증가했다. 가장 개발된 상위 20%는 22% 증가했다. 같은 국가, 같은 주간, 증가폭은 세 배다.
경쟁사 밀도도 반대 방향에서 같은 사실을 말해준다. 5 km 안에 경쟁 DC 사이트가 2곳 이하인 스테이션의 중앙값 증가율은 65%였다. 24곳 이상인 스테이션은 13%였다. 고립도는 좋은 7월을 예측하는 가장 강력한 단일 변수였다.
음식은 아니었다. 가장 가까운 레스토랑이나 카페까지의 거리는 7월 증가율과 사실상 상관관계가 없고, 5개 음식 접근성 분위 전체의 중앙값도 37%에서 43%라는 좁은 범위에 머물렀다. 편의시설은 체류 시간과 재방문에는 중요하다. 하지만 여름의 승자를 가르지는 않았다.
짚고 넘어갈 미묘한 지점이 하나 있다. 도로 교통량 점수는 약하긴 하지만 7월 증가율과 음의 상관관계를 보인다. 교통량이 많은 입지는 대체로 도시 간선도로에 몰려 있고, 도시 간선도로는 7월에 한산했다. 휴가철 수요는 교통량을 따라가지 않는다. 이동의 방향을 따른다.
그래, 대기열은 있었다
매칭된 6 484개 멀티베이 DC 사이트를 대상으로 5월과 7월에 각각 이 4주 패턴을 산출했다. 5월에는 그중 20곳이 80%를 넘었다. 7월에는 145곳이었다. 60%를 넘은 사이트는 219곳에서 904곳으로 늘었다.
| 2026년 5월 | 7월 6일–8월 2일 | 변화 | |
|---|---|---|---|
| 피크 부하 ≥ 80% 사이트 | 20 | 145 | 7.3× |
| 피크 부하 ≥ 60% 사이트 | 219 | 904 | 4.1× |
| ≥ 80% 사이트 비중 | 0.3% | 2.2% | +1.9pp |
지도에 올려놓으면 압박은 형태를 드러낸다. 아래 지도는 6월과 7월을 깔끔하게 비교할 수 있는 11개국의 모든 급속충전소 — 총 17 909곳 — 를 각 사이트의 부하 변화량에 따라 색칠한 것이다. 따뜻한 색일수록 더 붐볐고, 청록색일수록 한산했다. 점의 크기는 충전 베이 수를 나타낸다. 이동하고 확대해 보라. 점 하나하나가 충전소다.
7월에 6월보다 더 붐빈 충전소는 77.4%였지만, 따뜻한 색은 고르게 퍼져 있지 않다. 노르웨이의 산악·피오르드 루트 — Gudbrandsdalen 회랑과 Hardangervidda 횡단 구간은 두 배 이상 증가했다 —, 노르웨이 국경까지 이어지는 스웨덴 서해안, 프랑스 대서양·Cévennes·지중해 루트, 그리고 알프스 고갯길에 집중된다.
청록색은 나머지 절반을 말해준다. 지도에서 가장 차가운 곳은 오슬로 동쪽의 순환권으로, 380개 베이의 부하가 11% 후퇴했다. 그다음은 가장 밀집한 두 구역에서 각각 −6%와 −10%를 기록한 스톡홀름, 그리고 709개 베이가 9% 하락한 헬싱키다. 모두 수도다. 7월에 도시는 더 붐비지 않았다. 비어버렸다.
노르웨이 산악지대를 지나는 E6의 IONITY Dombås는 포화된 여름이 어떤 모습인지 한 장면으로 보여준다. 350 kW 베이 6개, 그리고 주말에만이 아니라 주중 매일 75–85%까지 치솟는 주간 곡선이다.
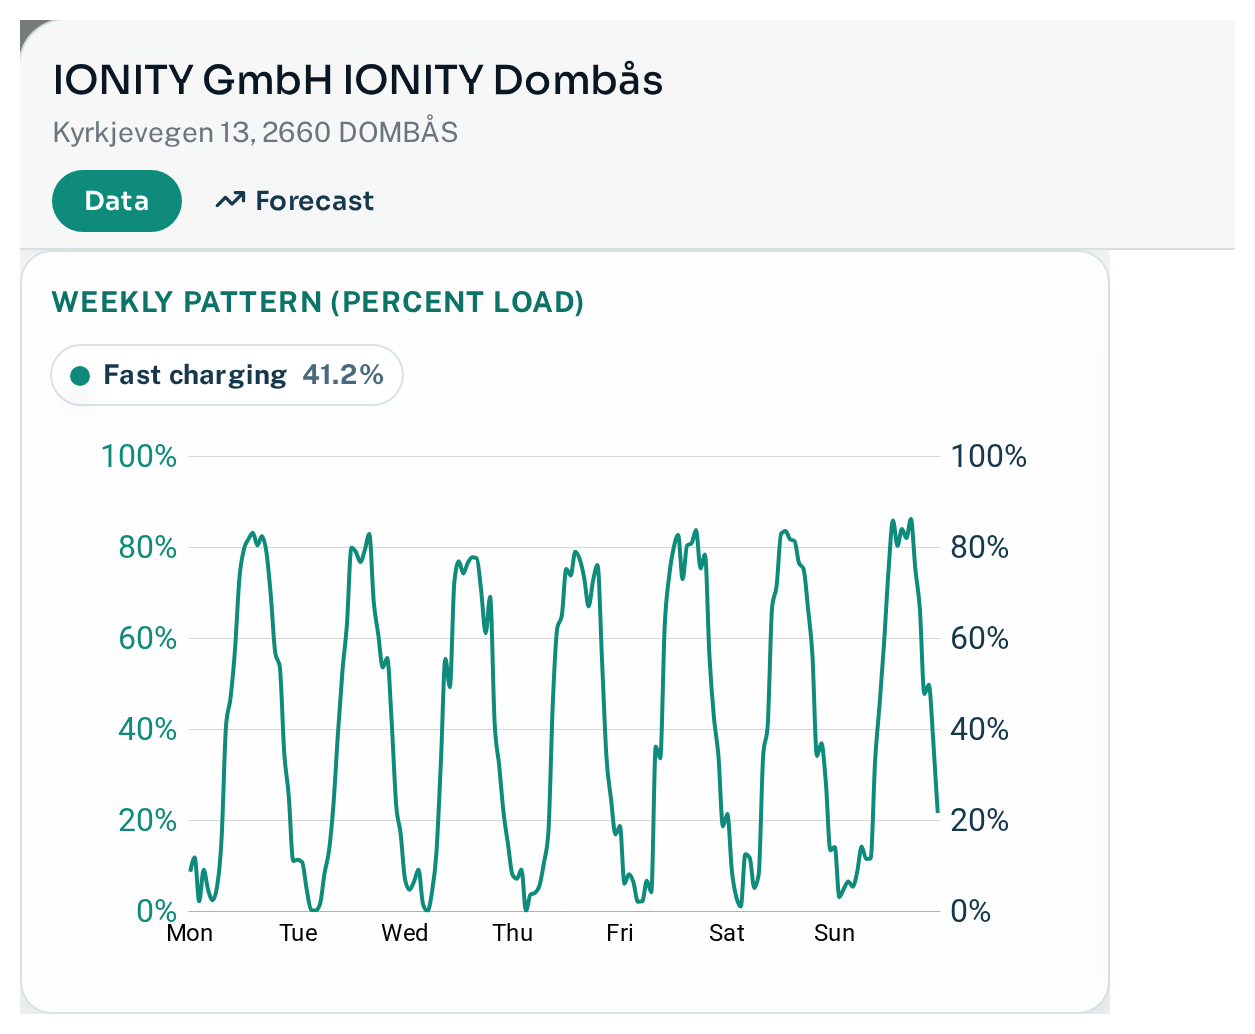
| 충전소 | 운영사 | 베이 수 | 5월 피크 | 7월 피크 | 80% 이상 시간 |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
승자와 패자
북유럽 패널의 상대적 상승폭은 시장을 명확히 둘로 가른다.
휴가 이동 경로에 자리 잡은 네트워크가 판을 휩쓸었다. EDRI, IONITY, Tesla, Kople은 각각 봄철 부하에 68%~81%를 더했다. 도심, 주유소, 리테일 중심으로 구축된 네트워크는 거의 움직이지 않았다. Uno-X Mobility는 11%, Vattenfall InCharge는 22%, Mer Norway는 31%, OKQ8은 32% 증가에 그쳤다.
7월에 승리하는 방식은 완전히 두 가지이며, 위 차트는 이를 구분해 보여주지 못한다.
IONITY와 Tesla는 의도적으로 승리했다. 두 회사 모두 휴가 교통량이 흐르는 회랑을 따라 구축했고, 7월에 접어들 때 이미 바빴다. 봄철 부하는 각각 11.6%와 13.0%였다. 이들의 여름 성과는 의도적인 경로 전략의 결실이다.
Kople의 +68%는 성격이 다르다. 이 네트워크는 일상 수요가 매우 적은 노르웨이의 인구 희박 지역에 자리하며, 7.2%의 봄철 부하는 주요 북유럽 네트워크 중에서도 가장 낮은 축에 속했다. 도시가 비고 교통량이 이쪽으로 몰려오면, 출발점이 워낙 낮았던 만큼 상대적 급등폭은 엄청나게 커진다. Kople은 휴가철에 잘 자리 잡았다기보다 나머지 열한 달에는 입지가 좋지 않은 셈이다. 그리고 7월은 그게 더는 문제가 되지 않는 유일한 때다.
이 구분은 사업적으로 중요하다. 높은 베이스와 높은 배수는 수요를 찾았다는 뜻이다. 낮은 베이스와 높은 배수는 계절성을 찾았다는 뜻이다.
절대 규모로 보면 비교가 안 된다. Tesla는 4주 동안 북유럽 전역의 네트워크에서 약 157 000 충전 시간을 추가했다. 다음 네트워크의 거의 세 배다. 규모와 회랑 노출의 결합은 7월에 강력하다.
| 운영사 (NO+SE) | 충전 베이 | 봄철 가동률 | 7월 가동률 | 증감률 | 추가 시간 |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
프랑스에서도 이름만 다를 뿐 같은 패턴이 반복된다. Atlante는 69%, SPIE CityNetworks는 61%, bp pulse는 59%, Tesla는 50%, TotalEnergies Marketing France는 43% 증가했다. 표의 최하단에는 31% 증가한 Lidl France가 있다. 슈퍼마켓에 연결된 네트워크는 집에 머문 사람들에게 연결된 네트워크다.
| 운영사업자 (FR) | 충전 베이 | 봄철 가동률 | 7월 가동률 | 증감률 |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
이것이 실제로 의미하는 것
- 여름 피크는 네트워크 문제가 아니라 입지 문제다. 전국 평균 부하는 용량 한계에 근접하지도 않았다. 한계에 부딪힌 것은 개별 사이트 145곳이었다.
- 포트폴리오 평균은 현장의 고통을 감춘다. 7월 가동률 16%를 보고하는 CPO도 수백 곳은 한가한 반면, 십여 곳에서는 운전자를 돌려보내고 있을 수 있다.
- 높은 배수는 답이 아니라 질문이다. 주요 이동 경로에 노출돼 있다는 뜻일 수 있다. 반대로 일상적 이용에는 입지가 좋지 않아 여름 수치만 부풀려진 네트워크라는 뜻일 수도 있다. 축하하기 전에 봄 수치를 확인하라.
- 편의시설 전략과 주요 이동 경로 전략은 서로 다른 사업이다. 7월 증가율에는 식음료 시설과의 인접성이 아무런 영향을 주지 않았다. 가장 가까운 경쟁 충전소까지의 거리는 거의 모든 것을 설명했다.
- 사이트에 투자하는 이들에게: 7월 대 5월 배수는 충전소 수요의 계절성을 보여주는 저렴하고 정직한 대리 지표다. 연간 가동률은 같지만 여름 배수가 다른 두 충전소는 같은 자산이 아니다.
출처. Chargalytics 통합 관측 데이터 — 노르웨이, 스웨덴, 핀란드의 NOBIL 피드와 프랑스, 스위스, 독일 및 기타 매핑 시장의 OCPI 기반 피드. 모든 수치는 50 kW 이상 정격의 DC 커넥터(CCS/Combo 및 CHAdeMO)를 대상으로 한다.
기간. 2026년 5월 1일 – 8월 2일. 주간 패턴 비교에는 각 기간의 완전한 4주, 즉 5월 4–31일과 7월 6일 – 8월 2일을 사용했으며, 양쪽 모두 현지 시간을 기준으로 산출했다.
표본. 5개국 부하 패널의 베이 20 955개, 독일을 포함한 6월-7월 패널의 베이 39 249개, 입지 분석의 충전소 2 968곳, 포화도 비교의 다중 베이 사이트 6 484곳, 지도상의 11개국 충전소 17 909곳, 사업자 표의 북유럽 베이 9 239개 및 프랑스 베이 8 200개. 사업자 표에는 고정 패널에서 최소 100개 베이를 보유한 네트워크를 제시했다.
추가 충전 시간 = (7월 베이당 일일 충전 시간 − 봄철 베이당 일일 충전 시간) × 28일 × 보유 대수. 이는 매출 수치가 아니라 에너지 공급에 추가로 투입된 시간이다.
유의사항. 부하율은 공급된 에너지가 아닌 충전 시간을 집계한다. 즉, 50 kW 베이와 350 kW 베이는 동일하게 계산된다. 비북유럽 시장에서는 7월 14–17일 발생한 소스 피드 장애를 제외했으며, 프랑스, 스위스, 핀란드에서는 7월 13–19일 주간을 보고하지 않고 연결 처리했다. 여기서 제시한 피크 수치는 어느 것도 해당 주간에 속하지 않는다. 영국과 스페인 피드는 봄 동안 아직 성숙 단계에 있었으므로, 두 국가의 지도 수치는 방향성 지표로 해석해야 한다. 데이터는 남유럽의 8월 피크 이전인 8월 2일에 종료된다.