Dies ist die verständliche Zusammenfassung eines deutlich längeren und technischeren Deep Dives, Wo Europas Elektro-Lkw halten werden: der kartierte Markt für Lkw-Laden bis 2035. Der Deep Dive enthält die Bestandszählung, die Rechnung mit der Fahrerzeit, die förderprogrammweise Analyse, 8 Charts, die Annahmen des Korridormodells und 106 Quellen. Alles hier basiert darauf; wenn eine Zahl ihre Fußnote braucht, steht sie dort.
Europa hat rund 60 Elektro-Lkw-Modelle im Verkauf, 730 öffentliche, für Lkw reservierte Ladepunkte und ein Regelwerk, das jedem Fahrer exakt vorschreibt, wann er anhalten muss. Setzt man diese drei Fakten auf eine Karte, ist der Markt für Lkw-Laden keine Lobbyzahl mehr, sondern eine Liste von Straßen.
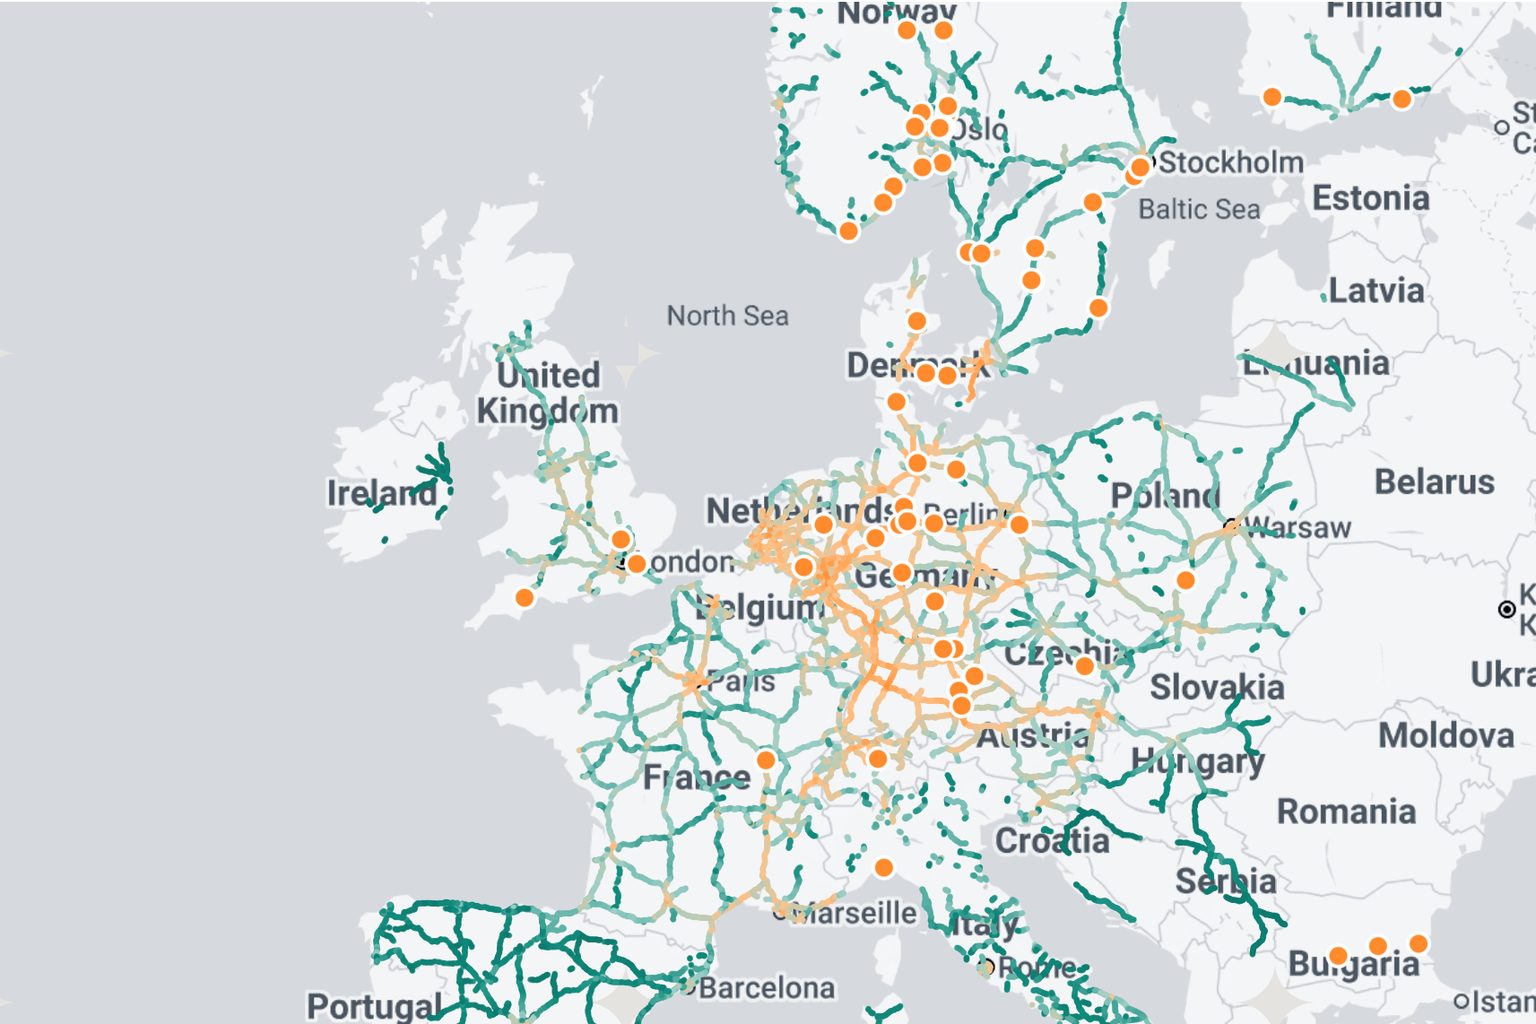
Dies ist die Kurzfassung unseres Deep Dives zum Laden von Lkw. Die Karte unten enthält das gesamte Argument: wo der Pausenladebedarf auf 80 000 km europäischer Autobahn anfällt, Jahr für Jahr bis 2035, darübergelegt die Megawatt-Standorte, die heute bereits existieren. Klick dich durch die Jahre, wechsle die Kennzahl zu Ladebuchten, fahre über einen Abschnitt. Dann lies weiter, warum die Verteilung so aussieht.
Pausenladebedarf je Autobahnabschnitt, zentraler Pfad, nach Jahr. Orange Punkte: Lkw-Ladestandorte, die wir heute verorten können, aus Chargalytics-Daten (ein Anschluss mit mindestens 700 kW Nennleistung) und seit Nov 2025 gemeldeten Eröffnungen. Belgische Korridore haben keine Verkehrsdaten und bleiben grau.
Chargalytics-Korridormodell auf Basis nationaler Zählstellen-AADT-Werte (siehe Datenhinweise). Die Punktgröße skaliert mit der gesamten Pausenladeenergie auf dem Abschnitt, die Farbe mit Energie pro Kilometer oder mit den Ladebuchten, die ein 60-km-AFIR-Pool auf diesem Abschnitt bei einer 5%igen Warteschlangenwahrscheinlichkeit benötigen würde. Belgien ausgeschlossen (keine Straßenverkehrsdaten); Italien teilweise erfasst.
Lieber ansehen? Hier ist die 4-Minuten-Version.
Angebot ist real, dünn – und wird auf fünf verschiedene Arten gezählt
Fragt man, wie viele Lkw-Ladepunkte Europa hat, bekommt man fünf Antworten. Das EU-Observatorium zählt 730 öffentliche, für Lkw reservierte Punkte – oder rund 940 Standorte, die ein Lkw tatsächlich nutzen kann, wenn auch Pkw-Hubs mit ausreichend langer Ladebucht einbezogen werden. Das ICCT zählt rund 2 450 speziell für Lkw ausgelegte Ladepunkte. Deutschlands eigenes Register listet 88 Standorte, die für einen 16.5 m langen Lkw konzipiert sind. Die Definitionen unterscheiden sich, das Bild nicht. Schweden, Deutschland und Frankreich vereinen zwei Drittel der reservierten Punkte auf sich, siebzehn EU-Mitgliedstaaten haben keinen einzigen, und die Liste der aktiven Megawatt-Standorte ist kurz genug zum Ausdrucken.
Unser eigener Filter ist bewusst grob. Nichts, was für Pkw gebaut wurde, ist mit mehr als 500 kW pro Stecker ausgelegt – also ist jeder Standort mit einem Anschluss von mindestens 700 kW per Definition Lkw-Hardware. Das ergibt rund 40 Standorte in zehn Ländern, genau die erwartbaren: Milence in Landvetter, der Mercedes-Benz-Hub in Hamburg, ORLENs Autobahn-Hubs in Polen, OK Truck in Korsør, Plugit-Häfen in Finnland. Nimmt man die seit November in den Nachrichten gemeldeten Eröffnungen hinzu, erhält man die orangefarbenen Punkte auf der Karte. Für einen Kontinent ist das keine lange Liste.
Der Ausbau kommt allerdings. Milence betreibt 38 Hubs und will bis Weihnachten 50 erreichen. Deutschland hat 447 Megawatt-Ladepunkte an 124 unbewirtschafteten Autobahnrastanlagen vergeben, und seine ersten sieben Megawatt-Stecker gingen diesen Sommer in Betrieb. Jeder Ladehersteller liefert inzwischen ein Megawatt-Produkt. Was niemand veröffentlicht, ist die Auslastung all dessen oder was der Bau eines Standorts kostet. In einem so jungen Markt ist schon das Fehlen einer Auslastungskennzahl selbst ein Datenpunkt.
Bedarf ist ein Fahrplan, keine Schätzung
Der Ladebedarf von Pkw ist eine Verhaltensfrage: Wann Menschen sich fürs Laden entscheiden, wie lange sie laden und ob sie stattdessen zu Hause hätten laden können. Lkw-Ladebedarf ist reguliert. Nach den EU-Lenkzeitvorschriften darf ein Fahrer 4.5 Stunden fahren, muss dann 45 Minuten ruhen und nach neun bis zehn Stunden Fahrt für elf Stunden anhalten. Niemand entscheidet selbst, wann er stoppt. Die Uhr tut es.
Rechnet man das für einen 40-Tonnen-Lkw bei 80 km/h durch, ergeben sich die Zahlen von selbst. Eine Etappe beträgt 360 km und verbraucht rund 400 kWh. Die zweite Etappe bestimmt die Batteriegröße, denn in der 45-Minuten-Pause kann nur der schnell verfügbare Teil der Batterie nachgeladen werden: rund 566 kWh installiert und etwa 743 kW Ladeleistung, um die Energie einer Etappe während der Pause wieder nachzuladen. Das ist kein Zufall. Genau das haben MAN, Scania und Mercedes-Benz nach Hannover gebracht: Batterien mit 600 bis 620 kWh und megawattfähige Anschlüsse, gebaut für die Uhr.
Das erklärt auch, warum ein 400 kW-Stecker ein Depot-Stecker und kein Korridor-Stecker ist. Bei 400 kW bringt die Pause 194 km einer 360-km-Etappe, und der Fahrer fährt mit einem halb leeren Lkw weiter. Die Lkw selbst sind pünktlich erschienen: Der Elektroanteil bei neuen schweren Lkw in der EU lag 2025 über 2% und steuert dieses Jahr auf 5% zu; Deutschland ist bereits dort, China bei 29%. Die Flotte ist nicht der Engpass. Wo sie halten kann, ist es.
Der Korridormarkt ist kleiner, als die Lobby behauptet
Unser Modell lässt sich in einem Satz beschreiben. Nimm den gemessenen Schwerverkehr auf jedem Autobahnabschnitt, behalte den Fernverkehrsanteil bei, wende einen Elektroanteil an, der von unter 2% heute auf 25% im Jahr 2030 und 65% im Jahr 2035 steigt, multipliziere mit 1.1 kWh pro Kilometer und unterstelle, dass 30% dieser Energie während vorgeschriebener Pausen im Korridor gekauft werden. Alles andere geschieht in Depots und über Nacht. Das Ergebnis sind rund 17 GWh Pausenladen pro Tag im Jahr 2030 und 40 GWh im Jahr 2035 auf den Straßen, die wir messen können.
Übersetzt man Energie mit derselben Warteschlangenmathematik in Hardware, die ein Telekommunikationsingenieur für Telefonleitungen nutzt – ausgelegt darauf, dass ein ankommender Fahrer höchstens in einem von zwanzig Fällen wartet –, braucht der Korridor rund 2 650 Megawatt-Ladebuchten im Jahr 2030 und 6 300 im Jahr 2035. Nicht pro Land. Insgesamt.
Megawatt-Ladebuchten: Was die Korridorrechnung braucht, verglichen mit dem Versprochenen und dem Geforderten
Türkis: dieses Modell. Amber: veröffentlichte Zahlen. Das Modell deckt Autobahnen in 21 Ländern bei einem Zielwert von 5% Warteschlangenwahrscheinlichkeit ab; ein Zielwert von 1% erfordert rund 30% mehr Ladebuchten.
Der VDA fordert 35 000. Die Differenz ist kein Rundungsfehler, sondern eine andere Frage. Die Lobbyzahl umfasst jede Straße, jedes Depot und eine für Regulierungskonformität statt Wirtschaftlichkeit dimensionierte Flotte; unsere Zahl umfasst die Korridore, die Pause und die Lkw, die tatsächlich dort sein werden. Auch akademische Schätzungen, die unterstellen, dass jeder Lkw bei jeder Pause lädt, landen deutlich höher – und genau diese Annahme gilt es zu diskutieren. Unbequem für die Branche: Unsere Zahl für 2030 liegt nahe bei dem, was bereits vergeben wurde. Die deutsche Autobahnausschreibung, das E.ON-Konsortium und Milences Plan summieren sich auf rund tausend Ladebuchten. Der Branche fehlt es nicht an Ambition. Es fehlen die richtigen Adressen.
Zwanzig Straßen tragen 30% des Bedarfs von 2030
Hier rechtfertigt die Karte ihren Platz. Der Lkw-Verkehr verteilt sich nicht gleichmäßig über einen Kontinent; er folgt einigen wenigen Hauptachsen. Auf der A2 bei Hannover fahren täglich 23 000 schwere Fahrzeuge, auf der AP-7 außerhalb Barcelonas 30 000, über den Brenner rund 7 000. Solange der Elektroanteil klein ist, erzeugen nur die meistbefahrenen Abschnitte genügend Pausen, um einen Megawatt-Standort zu rechtfertigen. Der frühe Markt ist deshalb eine kurze Liste von Straßen in einer klaren Reihenfolge.
Zwölf der Top Twenty sind deutsche Autobahnen. A3, A7, A1, A2, A5, A8, A9 und A4 führen, dicht gefolgt von der Schweizer A1, der niederländischen A15 und A16 sowie der französischen A7. Deutschland allein steht 2030 für 6.3 GWh Korridorbedarf pro Tag, mehr als ein Drittel des Gesamtbedarfs: hoher Schwerverkehr, eine frühe Flotte und eine Mautbefreiung für Elektro-Lkw bis Mitte 2031.
Pausenladeenergie pro Tag nach Land, 2030, zentraler Pfad (MWh)
Dasselbe Modell. Deutschlands Vorsprung beruht auf hohem Schwerverkehr, der Mautbefreiung und früher Akzeptanz; Polen und Spanien haben den Verkehr, aber noch nicht die Lkw.
Die nordischen Korridore leuchten aufgrund der frühen Akzeptanz auf, nicht wegen des Verkehrs. Deshalb stehen Norwegens E6 und Schwedens E4 neben deutschen Straßen mit zehnmal so hohem Verkehrsaufkommen. Polen und Spanien sind das Spiegelbild: Sie haben den Verkehr, aber noch nicht die Lkw; ihre Zeit kommt nach 2030. Das ist die eigentliche Botschaft der Karte. Die Ladebuchten sind nicht der Engpass. Ladebuchten in der richtigen Reihenfolge, auf den richtigen Straßen, sind es.
Förderungen platzieren Ladepunkte nach Abstand. Lkw halten nach Verkehr
Ein vorgeschriebener 45-Minuten-Stopp in einem festen Abstand ist das klassische Warteschlangenproblem – weshalb Korridorvorgaben für Lkw besser funktionieren als je für Pkw. Ein Pkw-Fahrer, der einen vollen Standort vorfindet, fährt weiter; ein Lkw-Fahrer, dessen Lenkzeit abgelaufen ist, kann das nicht. Abstandsvorgaben leisten hier also echte Arbeit, und die EU-Infrastrukturverordnung AFIR setzt sie: bis 2030 ein Ladepool mit mindestens 3 600 kW alle 60 km im Kernnetz.
Der Haken: AFIR legt Kilowatt und Abstände fest, niemals Ladebuchten, und skaliert nichts mit dem Schwerverkehrsaufkommen. Ein Pool auf der A2 und ein Pool auf einer ruhigen portugiesischen Autobahn unterliegen derselben Vorgabe. Wir haben neun nationale und EU-Förderprogramme geprüft, vom deutschen €1bn-Programm über die niederländische Mauteinnahmen-Reinvestition bis zu Polens PLN 2bn und Schwedens Pilotprojekten. Nur eines, die deutsche Autobahnausschreibung, dimensioniert Standorte nach gemessenem Verkehr. Die übrigen setzen Ladepunkte dorthin, wo die Karte leer ist, statt dorthin, wo die Lkw sind.
Das Geld ist überzeichnet, und das Netz ist die Warteschlange
Bei Deutschlands ersten drei Förderaufrufen standen €1.05bn an Anträgen €300m verfügbaren Mitteln gegenüber; ein Aufruf war am selben Tag dreifach überzeichnet und schloss trotzdem mit Überzeichnung. Der AFIF-Fonds der EU hatte seine zweite Milliarde bis November 2025 ausgegeben und strich den nächsten Stichtag. Auch die Betreiber haben Kapital eingesammelt: Milences Kreditlinie über €120m und Voltix' €90m sind die beiden größten Finanzierungsrunden dieses Jahres.
Die Wirtschaftlichkeit ist knapp, nicht kaputt. Megawatt-Hardware kostet rund €340 000 bis €460 000 pro Megawatt, und allein der Netzanschluss für einen Hub mit vier Ladeplätzen schlägt mit fast einer Million Euro zu Buche. Bei der heutigen Auslastung liegen die Kosten pro abgegebener Kilowattstunde auf dem Korridor vor Marge bei 17 bis 27 Cent – gegenüber Milences Listenpreis von 40 Cent und einem Dieseläquivalent von rund 33. Die Rechnung geht auf, sobald die Lkw kommen. Sie geht nicht auf, solange ein Standort auf seinen Anschluss wartet.
Und er wartet. Alle Betreiber, Ministerien und Branchenverbände, die wir gelesen haben, sind sich einig: Der Engpass ist das Netz – zwei bis drei Jahre für einen Anschluss in Deutschland, eine Warteliste von 15 000 in den Niederlanden. Ein Lkw-Hub braucht einen Anschluss in der Größenordnung einer Kleinstadt, auf einem Rastplatz, der nie dafür verkabelt wurde. Die Förderung kommt in Monaten; der Transformator kommt in Jahren.
Niemand finanziert die elf Stunden
Bei der Megawatt-Debatte geht es um die 45-minütige Pause. Die Nachtruhe ist ein anderes Produkt. Ein Lkw, der elf Stunden parkt, braucht nur 40 bis 50 kW, um morgens voll loszufahren – Hardware, die ein Supermarktparkplatz längst hat. Was er stattdessen braucht, ist ein Parkplatz, und Deutschland fehlen davon heute Nacht rund 20 000.
In unserem Modell kommt das Laden über Nacht auf ein zusätzliches Drittel der Korridorenergie, nichts davon Megawatt und nichts davon in einem Förderprogramm, das wir finden konnten. Es ist die günstigste Energie, die ein Lkw je kaufen wird, und die unglamouröseste Infrastruktur, die irgendjemand je bauen wird. Das ist meist ein Zeichen dafür, dass sie niemand baut.
Was sich daraus ergibt
Der Markt für Lkw-Laden ist ein kleineres Problem, als die Lobby behauptet, und ein härteres, als die Förderungen unterstellen. Zwei- bis dreitausend Megawatt-Ladeplätze reichen bis 2030 auf den Autobahnen, die wir erfassen können. Sie müssen an den richtigen Straßen stehen, in der Reihenfolge, die der Schwerverkehr vorgibt, und mit Netzanschlüssen, deren Bereitstellung länger dauert als die Ankunft der Lkw. Die Ladepunkte werden gebaut. Ob sie dort gebaut werden, wo die Lkw halten, ist die offene Frage.
Drei Dinge werden es zeigen. Ob die 124 im Juni vergebenen deutschen Rastplätze zuerst an der A3, A7 und A1 entstehen. Ob Milence bis Jahresende 50 Hubs mit Ladepunkten über 400 kW erreicht. Und ob irgendjemand, irgendwo, eine Auslastungszahl für einen Lkw-Hub veröffentlicht.
Der vollständige Deep Dive mit der Bestandszählung, der Fahrerzeiten-Rechnung, der Prüfung Förderung für Förderung und den Annahmen des Modells ist hier: Wo Europas Elektro-Lkw halten werden: der Lkw-Lademarkt, kartiert bis 2035.
Korrigiert am 6. Oktober 2026: Die zwanzig wichtigsten Straßen tragen rund 30% des Ladebedarfs während Pausen im Jahr 2030, nicht zwei Drittel. Deshalb wurden Titel und eine Überschrift geändert. Zudem sind zwölf dieser zwanzig Straßen deutsche Autobahnen, nicht neun.