Este é o resumo em linguagem simples de uma análise muito mais extensa e técnica, Onde os camiões elétricos da Europa vão parar: o mercado de carregamento para camiões, mapeado até 2035. A análise inclui a contagem da oferta, a aritmética do relógio do motorista, a revisão subsídio a subsídio, 8 gráficos, os pressupostos do modelo de corredores e 106 fontes. Tudo o que está aqui vem de lá; se um número precisar da respetiva nota, ela está lá.
A Europa tem cerca de 60 modelos de camiões elétricos à venda, 730 pontos de carregamento públicos reservados a camiões e um regulamento que dita a cada motorista exatamente quando tem de parar. Coloque estes três factos num mapa e o mercado de carregamento para camiões deixa de ser um número de lobby para se tornar numa lista de estradas.
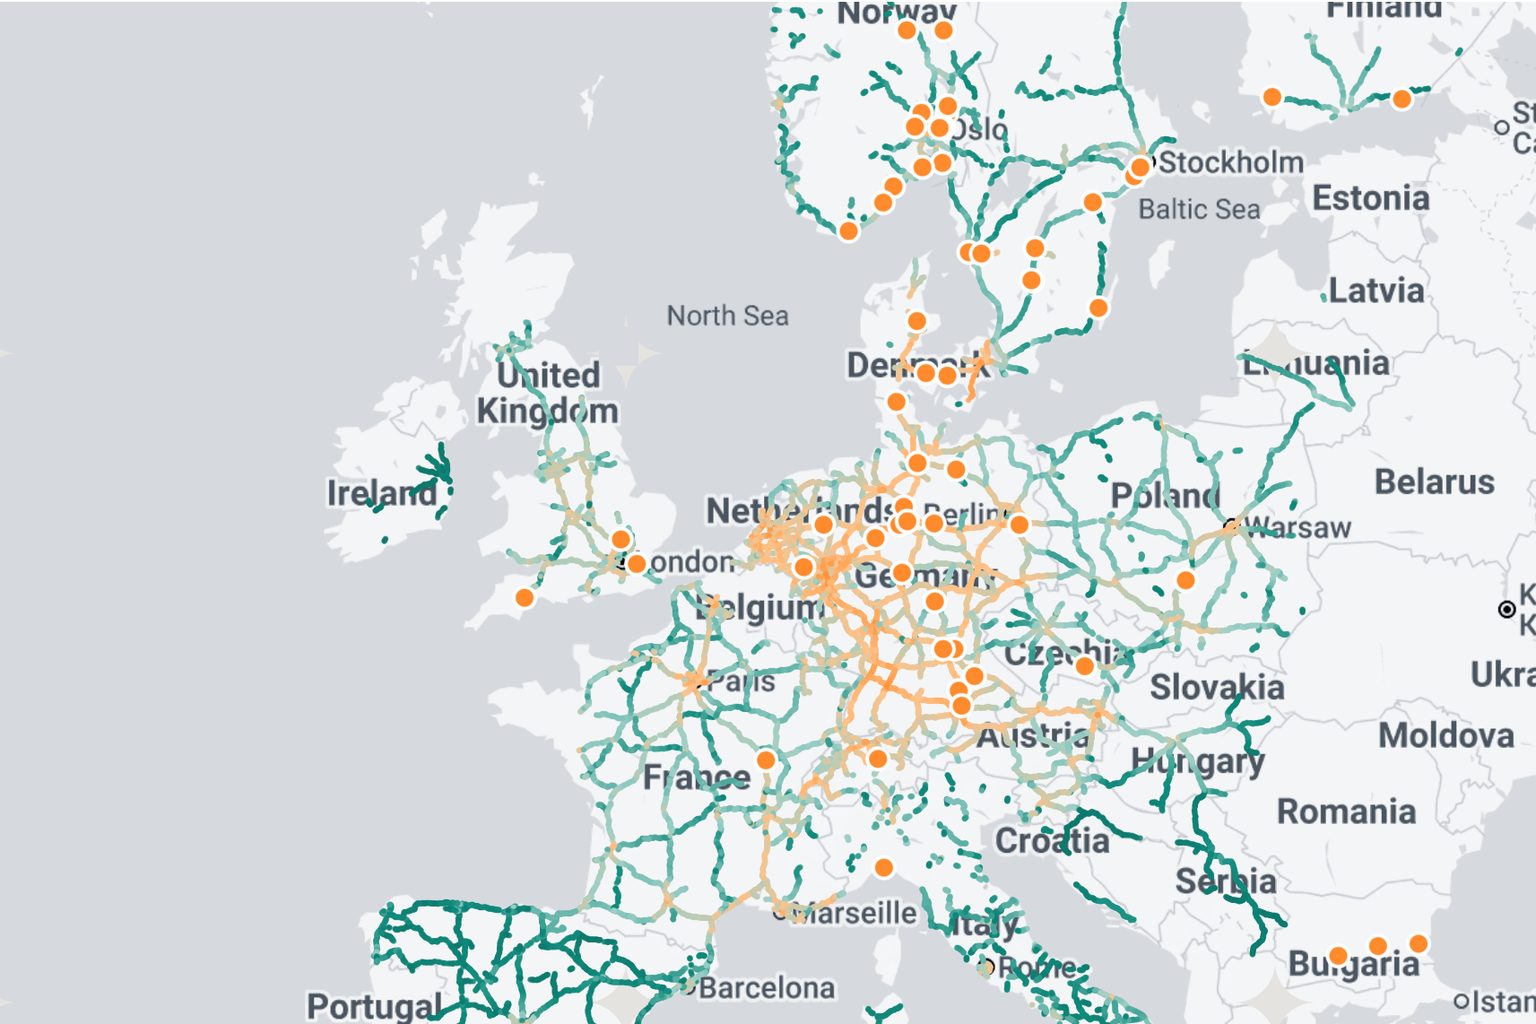
Esta é a leitura breve da nossa análise aprofundada sobre carregamento de camiões. O mapa abaixo contém todo o argumento: onde a procura de carregamento durante as pausas se concentra em 80 000 km de autoestradas europeias, ano após ano até 2035, sobrepondo os locais de megawatt que já existem. Percorra os anos, mude a métrica para baías, passe o cursor sobre um troço. Depois continue a ler para perceber porque é que o padrão tem esta forma.
Procura de carregamento durante pausas por troço de autoestrada, cenário central, por ano. Pontos laranja: locais de carregamento para camiões que conseguimos localizar hoje, a partir de dados Chargalytics (um conector com potência nominal de 700 kW ou mais) e de aberturas reportadas desde nov. 2025. Bélgica excluída.
Modelo de corredores da Chargalytics com base no TMDA das estações nacionais de contagem (ver notas de dados). O tamanho do ponto varia com a energia total de pausa no troço, a cor com a energia por quilómetro ou com as baías de que necessitaria um pool AFIR de 60 km nesse troço para uma probabilidade de fila de 5%. Bélgica excluída (sem dados de tráfego rodoviário); Itália parcial.
A oferta é real, escassa e contabilizada de cinco formas diferentes
Pergunte quantos carregadores para camiões existem na Europa e obterá cinco respostas. O observatório da UE conta 730 pontos públicos reservados a camiões, ou cerca de 940 locais que um camião pode utilizar fisicamente quando se incluem hubs para automóveis com uma baía suficientemente longa. O ICCT conta aproximadamente 2 450 carregadores dedicados a camiões. O próprio registo da Alemanha lista 88 locais concebidos para um camião de 16.5 m. As definições diferem; o retrato não. A Suécia, a Alemanha e a França concentram dois terços dos pontos reservados, dezassete Estados-Membros da UE não têm nenhum, e a lista ativa de megawatt é curta o bastante para imprimir.
O nosso próprio filtro é deliberadamente direto. Nada construído para automóveis tem potência nominal acima de 500 kW por conector, pelo que qualquer local com um conector nominal de 700 kW ou mais é, por definição, infraestrutura para camiões. Isto identifica cerca de 40 locais em dez países, os esperados: a Milence em Landvetter, o hub Mercedes-Benz em Hamburgo, os hubs de autoestrada da ORLEN na Polónia, a OK Truck em Korsør, os portos da Plugit na Finlândia. Junte as aberturas reportadas nas notícias desde novembro e terá os pontos laranja no mapa. Não é uma lista longa para um continente.
Mas a expansão está a caminho. A Milence opera 38 hubs e quer chegar aos 50 até ao Natal. A Alemanha atribuiu 447 pontos de megawatt em 124 áreas de descanso de autoestrada sem gestão, e os seus primeiros sete conectores de megawatt entraram em funcionamento este verão. Todos os fabricantes de carregadores já comercializam um produto de megawatt. O que ninguém publica é o grau de utilização de qualquer um deles, ou quanto custa construir um local. Num mercado tão jovem, a ausência de um indicador de utilização é, por si só, um dado.
A procura é um horário, não um palpite
A procura de carregamento de automóveis é uma questão comportamental: quando as pessoas optam por ligar à tomada, durante quanto tempo, e se poderiam ter carregado em casa. A procura de carregamento de camiões é uma imposição regulatória. Ao abrigo das regras da UE sobre tempos de condução, um motorista pode conduzir 4.5 horas, depois tem de descansar 45 minutos, e após nove a dez horas de condução tem de parar durante onze. Ninguém escolhe quando parar. O relógio escolhe.
Resolva isto para um camião de 40 toneladas a 80 km/h e os números surgem por si. Um percurso tem 360 km e consome cerca de 400 kWh. É o segundo percurso que dimensiona a bateria, porque a pausa de 45 minutos só consegue repor a parte rápida da bateria: cerca de 566 kWh instalados, e aproximadamente 743 kW de potência de carregamento para repor a energia de um percurso durante a pausa. Não é coincidência. Foi isto que MAN, Scania e Mercedes-Benz levaram para Hannover: baterias de 600 a 620 kWh e entradas preparadas para megawatt, concebidas em função do relógio.
Também explica porque um conector de 400 kW é um conector de depósito, não de corredor. A 400 kW, a pausa compra 194 km de um percurso de 360 km, e o motorista volta à estrada com um camião meio vazio. Os camiões chegaram a horas: a quota elétrica dos novos camiões pesados na UE ultrapassou 2% em 2025 e encaminha-se para 5% este ano, com a Alemanha já nesse patamar e a China nos 29%. A frota não é a limitação. O problema é onde pode parar.
O mercado dos corredores é menor do que o lobby diz
O nosso modelo é suficientemente curto para se descrever numa frase. Pegue no tráfego pesado medido em cada troço de autoestrada, retenha a quota de longo curso, aplique uma quota elétrica que sobe de menos de 2% hoje para 25% em 2030 e 65% em 2035, multiplique por 1.1 kWh por quilómetro e assuma que 30% dessa energia é comprada durante pausas obrigatórias no corredor. Tudo o resto acontece em depósitos e durante a noite. O resultado é um carregamento durante pausas de cerca de 17 GWh por dia em 2030 e 40 GWh em 2035 nas estradas que conseguimos medir.
Converta energia em infraestrutura com a mesma matemática de filas que um engenheiro de telecomunicações usa para linhas telefónicas, dimensionada para que um motorista que chega espere no máximo uma vez em cada vinte, e o corredor precisa de aproximadamente 2 650 baías de megawatt em 2030 e 6 300 em 2035. Não por país. No total.
Baías de megawatt: o que a aritmética dos corredores exige face ao que foi prometido e ao que é pedido
Verde-azulado: este modelo. Âmbar: valores publicados. O modelo abrange as autoestradas de 21 países com uma meta de fila de 5%; uma meta de 1% acrescenta cerca de 30% mais baías.
A VDA pede 35 000. A diferença não é um erro de arredondamento; é uma pergunta diferente. O número do lobby cobre todas as estradas, todos os depósitos e uma frota dimensionada para a conformidade em vez da economia; o nosso cobre os corredores, a pausa e os camiões que realmente estarão lá. As estimativas académicas que assumem que todos os camiões carregam em todas as pausas também chegam a valores muito mais elevados, e é esse o pressuposto que deve ser discutido. De forma desconfortável para a indústria, o nosso valor para 2030 aproxima-se do que já foi atribuído: o concurso das autoestradas alemãs, o consórcio E.ON e o plano da Milence somam cerca de mil baías entre si. À indústria não falta ambição. Faltam-lhe os endereços certos.
Dois terços da procura de 2030 concentram-se em vinte estradas
É aqui que o mapa justifica o seu lugar. O tráfego de camiões não se distribui uniformemente por um continente; percorre algumas poucas artérias. A A2 perto de Hanôver transporta 23 000 veículos pesados por dia, a AP-7 nos arredores de Barcelona 30 000, o Brenner cerca de 7 000. Quando a quota elétrica é pequena, só os troços mais movimentados geram pausas suficientes para justificar um local de megawatt, pelo que o mercado inicial é uma lista curta de estradas numa ordem específica.
Nove das vinte são Autobahnen alemãs. A A3, A7, A1, A2, A5, A8, A9 e A4 lideram, com a A1 suíça, a A15 e A16 neerlandesas e a A7 francesa logo atrás. Só a Alemanha representa 6.3 GWh por dia de procura nos corredores em 2030, mais de um terço do total: tráfego pesado, uma frota precoce e uma isenção de portagem para camiões elétricos que vigora até meados de 2031.
Energia diária de carregamento durante pausas por país, 2030, cenário central (MWh)
O mesmo modelo. A liderança da Alemanha resulta do tráfego pesado, da isenção de portagem e da adoção precoce; a Polónia e a Espanha têm o tráfego, mas ainda não os camiões.
Os corredores nórdicos destacam-se cedo pela adoção, e não pelo tráfego, razão pela qual a E6 da Noruega e a E4 da Suécia surgem ao lado de estradas alemãs com dez vezes mais circulação. A Polónia e a Espanha são a imagem inversa: têm o tráfego, mas ainda não os camiões, e a sua vez chega depois de 2030. Essa é a verdadeira mensagem do mapa. As baías não são a escassez. Baías na ordem certa, nas estradas certas, são.
Os subsídios colocam carregadores por espaçamento. Os camiões param por tráfego
Uma paragem obrigatória de 45 minutos a um intervalo fixo é o problema clássico de teoria das filas, e é por isso que as regras de corredores funcionam melhor para camiões do que alguma vez funcionaram para automóveis. Um condutor de automóvel que encontra um local cheio segue viagem; um motorista de camião que esgotou o tempo de condução não pode. Por isso, as regras de espaçamento têm aqui um efeito real, e o regulamento de infraestruturas da UE, AFIR, estabelece-as: um pool de carregamento de pelo menos 3 600 kW a cada 60 km na rede principal até 2030.
O problema é que a AFIR define quilowatts e espaçamento, nunca baías, e não dimensiona nada em função do fluxo pesado. Um pool na A2 e um pool numa autoestrada portuguesa tranquila têm a mesma obrigação. Revimos nove regimes de financiamento nacionais e da UE, desde o programa alemão de €1bn à reciclagem de receitas de portagens nos Países Baixos, aos PLN 2bn da Polónia e aos projetos-piloto da Suécia. Só um, o concurso das autoestradas alemãs, dimensiona os locais com base no tráfego medido. Os restantes colocam carregadores onde o mapa está vazio, em vez de onde estão os camiões.
O dinheiro está sobressubscrito e a rede elétrica é a fila
O capital não é a limitação. As primeiras três candidaturas de financiamento da Alemanha pediram €1.05bn para €300m disponíveis; uma candidatura triplicou no próprio dia e ainda assim encerrou sobressubscrita. O fundo AFIF da UE gastou o seu segundo milhar de milhão até novembro de 2025 e cancelou a próxima data-limite. Os operadores também captaram financiamento: a linha de dívida de €120m da Milence e os €90m da Voltix são as duas maiores rondas deste ano.
A economia é apertada, não está quebrada. O hardware de megawatt custa cerca de €340 000 a €460 000 por megawatt, e a ligação à rede para um hub de quatro postos acrescenta, por si só, quase um milhão de euros. Com a utilização atual, o custo de um quilowatt-hora fornecido no corredor fica entre 17 e 27 cêntimos antes da margem, face aos 40 cêntimos do preço de tabela da Milence e a um equivalente ao diesel de cerca de 33. As contas fecham quando os camiões chegam. Não fecham enquanto um local espera pela sua ligação.
E espera. Todos os operadores, ministérios e associações setoriais que consultámos concordam que o estrangulamento está na rede: dois a três anos para uma ligação na Alemanha, uma lista de espera de 15 000 nos Países Baixos. Um hub para camiões precisa de uma ligação com a dimensão da de uma pequena cidade, numa área de serviço que nunca foi eletrificada para isso. O apoio chega em meses; o transformador chega em anos.
Ninguém está a financiar as onze horas
O debate sobre megawatts gira em torno da pausa de 45 minutos. O descanso noturno é um produto diferente. Um camião estacionado durante onze horas precisa apenas de 40 a 50 kW para sair de manhã com a bateria cheia — hardware que um parque de estacionamento de supermercado já tem. O que precisa, em vez disso, é de um lugar para estacionar, e a Alemanha tem um défice de cerca de 20 000 desses lugares esta noite.
No nosso modelo, o carregamento noturno representa mais um terço de energia de corredor, sem nada disso em megawatt e sem nada disso em qualquer regime de apoio que tenhamos conseguido encontrar. É a energia mais barata que um camião alguma vez comprará e a infraestrutura menos glamorosa que alguém alguma vez construirá. Normalmente, isso é sinal de que ninguém a está a construir.
Ao que tudo isto se resume
O mercado de carregamento para camiões é um problema menor do que o lobby afirma e mais difícil do que os apoios pressupõem. Dois a três mil postos de megawatt servirão 2030 nas autoestradas que conseguimos medir. Têm de estar em vinte estradas, pela ordem ditada pelo tráfego pesado, com ligações à rede que demoram mais a chegar do que os próprios camiões. Os carregadores serão construídos. A questão em aberto é se serão construídos onde os camiões param.
Três coisas dir-nos-ão. Se as 124 áreas de serviço alemãs adjudicadas em junho chegam primeiro à A3, A7 e A1. Se a Milence alcança 50 hubs até ao fim do ano, com conectores acima de 400 kW. E se alguém, em algum lugar, publica um número de utilização para um hub de camiões.
A análise completa, com a contagem da oferta, os cálculos do relógio do condutor, a revisão apoio a apoio e os pressupostos do modelo, está aqui: Onde os camiões elétricos da Europa vão parar: o mercado de carregamento para camiões, mapeado até 2035.