Este é o resumo em linguagem simples de uma análise muito mais longa e técnica, Onde os camiões elétricos vão parar: o mercado de carregamento de camiões, mapeado até 2035. A análise inclui a contagem da oferta, os cálculos do tempo de condução, a revisão subsídio a subsídio, 8 gráficos, os pressupostos do modelo de corredores e 106 fontes. Tudo aqui vem desse trabalho; se um número precisar da respetiva nota de rodapé, ela está lá.
A Europa tem cerca de 60 modelos de camiões elétricos à venda, 730 pontos públicos de carregamento reservados para camiões e um conjunto de regras que diz a cada motorista exatamente quando deve parar. Coloque estes três factos no mesmo mapa e o mercado de carregamento de camiões deixa de ser um número de lobby para se tornar numa lista de estradas.
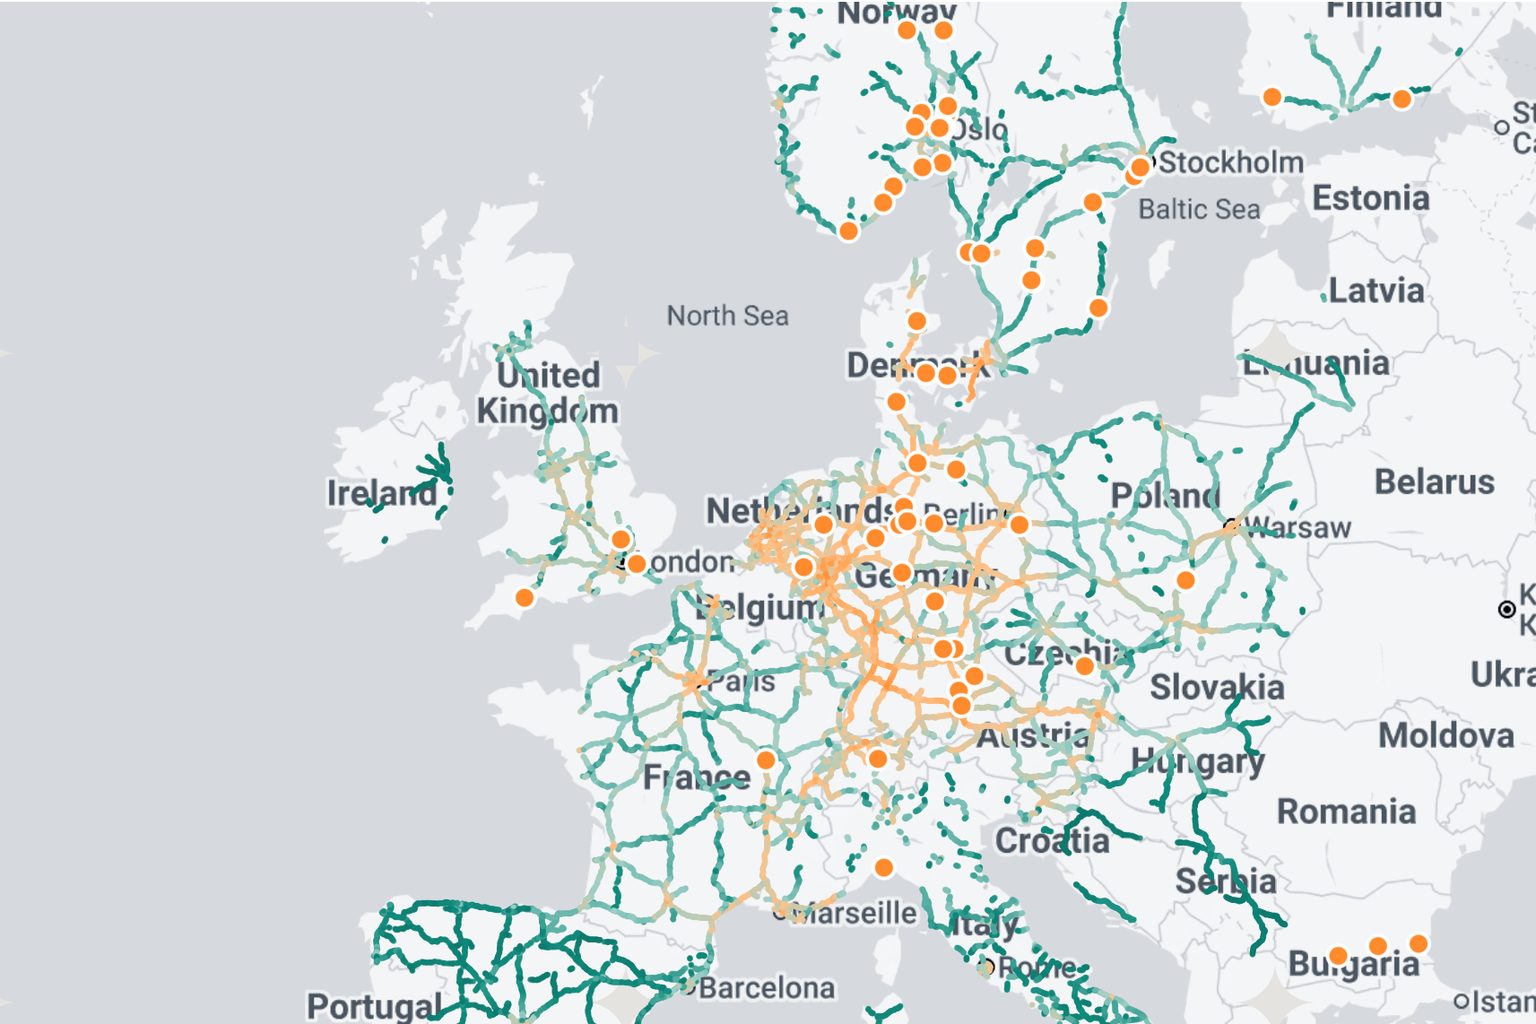
Esta é a leitura rápida da nossa análise aprofundada sobre carregamento de camiões. O mapa abaixo contém todo o argumento: onde a procura por carregamento durante pausas se concentra em 80 000 km de autoestradas europeias, ano após ano até 2035, com os locais de megawatt existentes hoje sobrepostos. Percorra os anos, altere a métrica para vagas, passe o cursor sobre um troço. Depois continue a ler para perceber por que o desenho é este.
Procura de carregamento durante pausas por troço de autoestrada, cenário central, por ano. Pontos laranja: locais de carregamento de camiões que conseguimos localizar hoje, com dados da Chargalytics (um conector com potência nominal de 700 kW ou mais) e inaugurações reportadas desde nov. de 2025. Os corredores belgas não têm dados de tráfego e permanecem a cinzento.
Modelo de corredores da Chargalytics com base no TMDA das estações nacionais de contagem (ver notas sobre os dados). O tamanho do ponto acompanha a energia total de pausa no troço; a cor, a energia por quilómetro ou as vagas de que necessitaria nesse troço um pool AFIR de 60 km, com uma probabilidade de 5% de fila. Bélgica excluída (sem dados de tráfego rodoviário); Itália parcial.
Prefere ver? Aqui está a versão de 4 minutos.
A oferta é real, escassa e contada de cinco formas diferentes
Pergunte quantos carregadores para camiões existem na Europa e receberá cinco respostas. O observatório da UE conta 730 pontos públicos reservados para camiões, ou cerca de 940 locais que um camião consegue usar fisicamente quando se incluem hubs para automóveis com uma vaga suficientemente longa. O ICCT conta aproximadamente 2 450 carregadores dedicados a camiões. O próprio registo alemão lista 88 locais concebidos para um camião de 16.5 m. As definições diferem; o retrato, não. Suécia, Alemanha e França concentram dois terços dos pontos reservados, dezassete Estados-Membros da UE não têm nenhum, e a lista de megawatt em operação é curta o suficiente para imprimir.
O nosso filtro é deliberadamente direto. Nenhuma instalação concebida para automóveis tem potência superior a 500 kW por conector, pelo que qualquer local com um conector nominal de 700 kW ou mais é, por definição, infraestrutura para camiões. Encontramos assim cerca de 40 locais em dez países — os esperados: Milence em Landvetter, o hub Mercedes-Benz em Hamburgo, os hubs de autoestrada da ORLEN na Polónia, a OK Truck em Korsør, os portos da Plugit na Finlândia. Acrescente as inaugurações noticiadas desde novembro e terá os pontos laranja no mapa. Não é uma lista longa para um continente.
A expansão está a caminho, porém. A Milence opera 38 hubs e quer chegar a 50 até ao Natal. A Alemanha adjudicou 447 pontos de megawatt em 124 áreas de descanso de autoestrada sem gestão, e os seus primeiros sete conectores de megawatt entraram em operação neste verão. Todos os fabricantes de carregadores já vendem um produto de megawatt. O que ninguém publica é quão ocupado está qualquer um deles, ou quanto custa construir um local. Num mercado tão jovem, a ausência de um indicador de utilização é, por si só, um dado.
A procura é um horário, não uma estimativa
A procura por carregamento de automóveis é uma questão comportamental: quando as pessoas escolhem ligar à tomada, durante quanto tempo e se poderiam ter carregado em casa. A procura por carregamento de camiões é uma regulamentação. Pelas regras da UE sobre tempos de condução, um motorista pode conduzir durante 4.5 horas, mas depois tem de descansar 45 minutos; e, após nove a dez horas de condução, tem de parar durante onze. Ninguém escolhe quando parar. O relógio decide.
Resolva isto para um camião de 40 toneladas a 80 km/h e os números surgem. Um trajeto é de 360 km e consome cerca de 400 kWh. É o segundo trajeto que dimensiona a bateria, porque a pausa de 45 minutos só consegue repor a parte rápida da bateria: cerca de 566 kWh instalados e aproximadamente 743 kW de potência de carregamento para devolver à bateria a energia de um trajeto durante a pausa. Não é coincidência. É o que MAN, Scania e Mercedes-Benz levaram a Hannover: baterias de 600 a 620 kWh e entradas preparadas para megawatt, concebidas para o relógio.
Também explica por que um conector de 400 kW serve para um depósito, não para um corredor. A 400 kW, a pausa compra 194 km de um trajeto de 360 km, e o motorista volta à estrada com um camião meio vazio. Os camiões chegaram a tempo: a quota elétrica dos novos camiões pesados na UE ultrapassou 2% em 2025 e caminha para 5% este ano, com a Alemanha já nesse nível e a China em 29%. A frota não é a limitação. O problema é onde ela pode parar.
O mercado dos corredores é menor do que diz o lobby
O nosso modelo é curto o bastante para caber numa frase. Pegue no tráfego pesado medido em cada troço de autoestrada, retenha a quota de longo curso, aplique uma quota elétrica que sobe de menos de 2% hoje para 25% em 2030 e 65% em 2035, multiplique por 1.1 kWh por quilómetro e assuma que 30% dessa energia é comprada durante pausas obrigatórias no corredor. Tudo o resto acontece nos depósitos e durante a noite. O resultado é um carregamento durante pausas de cerca de 17 GWh por dia em 2030 e 40 GWh em 2035 nas estradas que conseguimos medir.
Converta energia em infraestrutura com a mesma matemática de filas que um engenheiro de telecomunicações usa para linhas telefónicas, dimensionada para que um motorista que chega espere, no máximo, uma vez em cada vinte, e o corredor precisa de aproximadamente 2 650 vagas de megawatt em 2030 e 6 300 em 2035. Não por país. No total.
Vagas de megawatt: o que a matemática dos corredores exige face ao que foi prometido e ao que é pedido
Verde-azulado: este modelo. Âmbar: números publicados. O modelo abrange as autoestradas de 21 países, com uma meta de 5% de filas; uma meta de 1% acrescenta cerca de 30% mais vagas.
A VDA pede 35 000. A diferença não é um erro de arredondamento; é uma pergunta diferente. O número do lobby abrange todas as estradas, todos os depósitos e uma frota dimensionada para a conformidade, não para a economia; o nosso abrange os corredores, a pausa e os camiões que realmente estarão lá. As estimativas académicas que assumem que todos os camiões carregam em todas as pausas também chegam a valores muito mais altos — e é essa a premissa que deve ser debatida. De forma desconfortável para o setor, a nossa estimativa para 2030 aproxima-se do que já foi adjudicado: o concurso alemão para autoestradas, o consórcio E.ON e o plano da Milence somam cerca de mil vagas entre si. O setor não sofre de falta de ambição. Sofre de falta dos endereços certos.
Vinte estradas concentram 30% da procura de 2030
É aqui que o mapa justifica o seu lugar. O tráfego de camiões não se distribui uniformemente por um continente; corre por algumas poucas artérias. A A2 perto de Hanover transporta 23 000 veículos pesados por dia, a AP-7 nos arredores de Barcelona 30 000, o Brenner cerca de 7 000. Quando a quota elétrica é pequena, só os troços mais movimentados geram pausas suficientes para justificar um local de megawatt, pelo que o mercado inicial é uma lista curta de estradas numa ordem específica.
Doze das vinte principais são Autobahnen alemãs. A A3, A7, A1, A2, A5, A8, A9 e A4 lideram, seguidas de perto pela A1 suíça, as A15 e A16 neerlandesas e a A7 francesa. Só a Alemanha representa 6.3 GWh por dia de procura nos corredores em 2030, mais de um terço do total: tráfego pesado, uma frota pioneira e uma isenção de portagens para camiões elétricos que vigora até meados de 2031.
Energia diária de carregamento durante pausas por país, 2030, cenário central (MWh)
Mesmo modelo. A liderança da Alemanha resulta do tráfego pesado, da isenção de portagens e da adoção precoce; Polónia e Espanha têm o tráfego, mas ainda não os camiões.
Os corredores nórdicos destacam-se cedo pela adoção, e não pelo tráfego — por isso a E6 da Noruega e a E4 da Suécia aparecem ao lado de estradas alemãs com dez vezes mais circulação. Polónia e Espanha são a imagem espelhada: têm o tráfego, mas ainda não os camiões, e a sua vez chega depois de 2030. Essa é a verdadeira mensagem do mapa. As vagas não são a escassez. Vagas na ordem certa, nas estradas certas, são.
Os subsídios colocam carregadores por espaçamento. Os camiões param pelo tráfego
Uma paragem obrigatória de 45 minutos a um intervalo fixo é o problema clássico de teoria das filas, razão pela qual as regras para corredores funcionam melhor para camiões do que jamais funcionaram para automóveis. Um condutor de automóvel que encontra um local cheio segue viagem; um motorista de camião que esgotou o tempo de condução não pode. Por isso, as regras de espaçamento têm aqui um efeito real, e o regulamento de infraestrutura da UE, AFIR, estabelece-as: um pool de carregamento de pelo menos 3 600 kW a cada 60 km na rede principal até 2030.
O problema é que a AFIR define quilowatts e espaçamento, nunca vagas, e não ajusta nada ao fluxo de veículos pesados. Um pool na A2 e outro numa autoestrada portuguesa tranquila têm a mesma obrigação. Analisámos nove regimes nacionais e europeus de financiamento, do programa alemão de €1bn à reciclagem de receitas de portagens dos Países Baixos, PLN 2bn da Polónia e os projetos-piloto da Suécia. Apenas um, o concurso alemão para autoestradas, dimensiona locais com base no tráfego medido. Os restantes colocam carregadores onde o mapa está vazio, em vez de onde estão os camiões.
O financiamento está sobrelotado e a rede elétrica é a fila
As três primeiras chamadas de financiamento da Alemanha pediram €1.05bn para apenas €300m disponíveis; uma delas foi subscrita em triplo no próprio dia e ainda assim fechou com excesso de procura. O fundo AFIF da UE gastou o seu segundo milhar de milhão até novembro de 2025 e cancelou a ronda seguinte. Os operadores também levantaram capital: a linha de dívida de €120m da Milence e os €90m da Voltix são as duas maiores rondas deste ano.
A economia é apertada, não está avariada. O equipamento de megawatt custa cerca de €340 000 a €460 000 por megawatt, e a ligação à rede para um hub de quatro postos acrescenta quase um milhão de euros por si só. Com a utilização atual, o custo de um quilowatt-hora entregue no corredor fica entre 17 e 27 cêntimos antes da margem, face aos 40 cêntimos do preço de tabela da Milence e a um equivalente ao diesel de cerca de 33. As contas fecham quando os camiões chegam. Não fecham enquanto um local espera pela ligação.
E espera. Todos os operadores, ministérios e associações setoriais que consultámos concordam que o estrangulamento é a rede: dois a três anos para uma ligação na Alemanha, uma lista de espera de 15 000 nos Países Baixos. Um hub para camiões precisa de uma ligação do tamanho da de uma pequena cidade, numa área de descanso que nunca foi eletrificada para isso. O subsídio chega em meses; o transformador chega em anos.
Ninguém está a financiar as onze horas
O debate sobre megawatts centra-se na pausa de 45 minutos. O descanso noturno é um produto diferente. Um camião estacionado durante onze horas precisa apenas de 40 a 50 kW para sair de manhã com a bateria cheia — equipamento que um parque de estacionamento de supermercado já tem. O que precisa, em vez disso, é de um lugar para estacionar, e esta noite faltam cerca de 20 000 desses na Alemanha.
No nosso modelo, o carregamento noturno representa mais um terço da energia nos corredores, nada disso em megawatt e nada disso em qualquer regime de apoio que tenhamos encontrado. É a energia mais barata que um camião alguma vez comprará e a infraestrutura menos glamorosa que alguém alguma vez construirá. Normalmente, isso é sinal de que ninguém a está a construir.
A que tudo isto se resume
O mercado de carregamento para camiões é um problema menor do que o lobby afirma e mais difícil do que os apoios assumem. Dois a três mil postos de megawatt servem 2030 nas autoestradas que conseguimos medir. Têm de estar nas estradas certas, pela ordem ditada pelo tráfego pesado, com ligações à rede que demoram mais a chegar do que os camiões. Os carregadores serão construídos. A questão em aberto é se serão construídos onde os camiões param.
Três coisas dirão tudo. Se as 124 áreas de descanso alemãs adjudicadas em junho surgem primeiro na A3, A7 e A1. Se a Milence chega aos 50 hubs até ao final do ano, com pontos de carregamento acima de 400 kW. E se alguém, em algum lugar, publica uma taxa de utilização de um hub para camiões.
A análise aprofundada completa, com a contagem da oferta, os cálculos do relógio do motorista, a revisão apoio a apoio e os pressupostos do modelo, está aqui: Onde os camiões elétricos da Europa vão parar: o mercado de carregamento para camiões, mapeado até 2035.
Corrigido em 6 de outubro de 2026: as vinte principais estradas representam cerca de 30% da procura de carregamento nas pausas em 2030, e não dois terços; por isso, o título e um cabeçalho foram alterados. E doze dessas vinte, não nove, são Autobahnen alemãs.