Europas hurtigladenet har ikke et kapacitetsproblem. Det har omkring fire uger om året, hvor det har.
Mellem 6. juli og 2. august lå belastningen på næsten 21 000 DC-ladepunkter i Norway, Sweden, Finland, France og Switzerland 53% over foråret. Det er tallet, alle vil citere. Men den bedre historie er, hvor stigningen ramte — på de ladere, der tilbringer de øvrige elleve måneder halvtomme.
Vil du hellere se med? Her er versionen på 4 minutter.
Hvor ekstrem var juli?
Det er et groft mål, men et ærligt et: andelen af tilgængelige ladepunktsminutter, der faktisk leverede energi. I maj lå panelet på 10.8%. Mellem 6. juli og 2. august ramte det 16.5%.
På papiret er ingen af disse markeder i nærheden af kapacitetsgrænsen. I fire uger opførte de sig alle, som om de var.
Switzerland er afvigeren, præcis som landet bør være. Schweiziske ferier er forskudt fra kanton til kanton, og en stor del af julitrafikken er gennemkørende snarere end udrejsende — landet er en korridor, ikke et udgangspunkt. Finland ser kun rolig ud, fordi juni allerede var løftet af juhannus. Målt mod maj steg landet 44%, helt på linje med naboerne.Og Germany?
Fem lande udgør hovedpanelet, fordi det er de fem, vi har overvåget kontinuerligt siden 1. maj. Resten af Europa kom på vores datafeeds i løbet af foråret, så en maj-baseline dér ville måle vores onboarding frem for nogens kørselsmønstre.
Indsnævrer man vinduet til juni mod juli, fordobles panelet omtrent til omkring 40 000 ladepunkter — inklusive Germany.
Germanys juli var reel, men beskeden — omtrent halvdelen af udsvinget i Sweden, Norway eller France, og fra et langt højere hverdagsniveau. De tyske skoleferier ruller gennem Länder fra slutningen af juni til midten af september og spreder toppen over et helt kvartal i stedet for at koncentrere den i tre uger. Det viser sig, at en forskudt kalender er en infrastrukturstrategi.
| Land | Juni | 6. jul. – 2. aug. | Ændring | Ladepunkter |
|---|---|---|---|---|
| Sweden | 11.0% | 15.9% | +45% | 4 584 |
| France | 12.7% | 18.2% | +43% | 10 428 |
| Norway | 11.3% | 15.8% | +39% | 5 567 |
| Germany | 17.6% | 21.5% | +22% | 11 755 |
| Switzerland | 7.5% | 8.8% | +17% | 2 161 |
| Finland | 13.5% | 13.9% | +3% | 3 009 |
Spain, Italy og Portugal får samme behandling i september, når deres august er overstået. Det er dér, den anden halvdel af historien bor.
Ét kontinent, tre feriekalendere
Nordeuropa tager juli. Syden venter til august. Ugedataene lægger ikke fingre imellem.
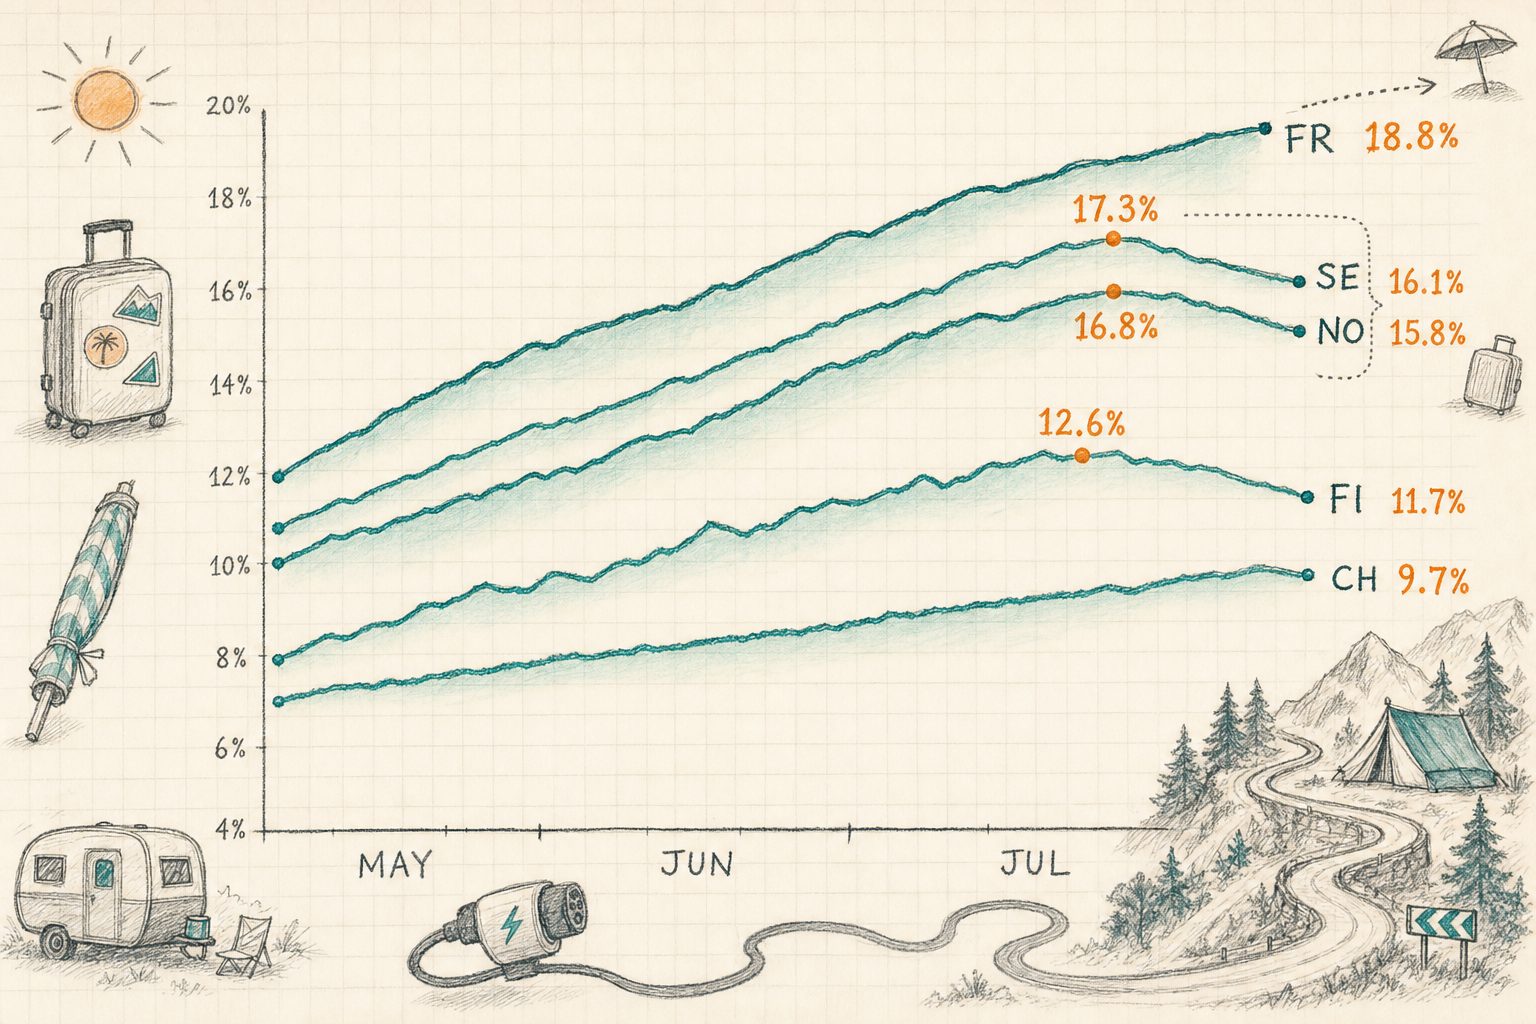
Finland toppede tidligst og faldt hurtigst, i tråd med en sæson der koncentreres i slutningen af juni. Switzerland leverede den fladeste kurve af de fem — en blid stigning fra 6.5% til et plateau omkring 9.6%, uden nogen dominerende uge.
Uge for uge — de fulde data:
Juli udjævner kortet
Intuitionen siger, at ferietrafik belønner stationer ved motorveje, uden for byerne og tæt på mad. Halvdelen af det passer.
Vi tog 2 968 stationer med solide forårs- og sommerdata og koblede dem til den lokationsmodel, der driver hver stationsside — POI-tæthed, nærhed til konkurrenter, vejtrafik. Derefter placerede vi dem på en skala fra ingenting til bymidte og spurgte, hvor travlt hver gruppe havde det om foråret og i juli.
Fra venstre mod højre: turkis er forår, ravgul er juli, og tallet over hver ravgule søjle viser, hvad gruppen vandt. De isolerede stationer begyndte længst bagude — 9.5% gennemsnitlig belastning mod 12.6% for stationer i bycentre — og sluttede på samme niveau. Alle grupper endte juli mellem 14.5% og 16.0%.
Det er konklusionen i én linje: Juli løfter ikke de travle steder, den løfter de tomme, indtil kortet er fladt. Den mest isolerede femtedel steg med en median på 66%. Den mest tætbebyggede femtedel steg 22%. Samme lande, samme uger, tre gange stigningen.
Konkurrenttæthed fortæller den samme historie fra den modsatte side. Stationer med to eller færre konkurrerende DC-lokationer inden for 5 km steg med en median på 65%. Stationer med 24 eller flere steg 13%. Isolation var den klart bedste indikator for en god juli.
Mad var det ikke. Afstanden til nærmeste restaurant eller café har stort set nul korrelation med stigningen i juli, og medianen på tværs af alle fem kvintiler for nærhed til mad ligger i et snævert spænd mellem 37% og 43%. Faciliteter betyder noget for opholdstid og gentagne besøg. De afgjorde ikke, hvem der vandt sommeren.
En nuance er værd at fremhæve: Vejtrafikscoren korrelerer negativt, om end svagt, med stigningen i juli. Lokationer med meget trafik hælder mod urbane hovedfærdselsårer, og de urbane hovedfærdselsårer havde en stille juli. Ferieefterspørgslen følger ikke trafikmængden. Den følger rejseretningen.
Ja, der var køer
Vi kørte dette fireugersmønster for maj og igen for juli på tværs af 6 484 matchede DC-lokationer med flere ladepunkter. I maj toppede 20 af dem over 80%. I juli gjorde 145. Antallet af lokationer, der toppede over 60%, steg fra 219 til 904.
| Maj 2026 | 6. jul. – 2. aug. | Ændring | |
|---|---|---|---|
| Lokationer med topbelastning ≥ 80% | 20 | 145 | 7.3× |
| Lokationer med topbelastning ≥ 60% | 219 | 904 | 4.1× |
| Andel af lokationer ≥ 80% | 0.3% | 2.2% | +1.9pp |
På kortet får presset form. Herunder ses alle hurtigladestationer i de elleve lande, hvor juni og juli kan sammenlignes direkte — 17 909 i alt — farvet efter, hvor meget belastningen ændrede sig på hver enkelt. Varme farver betyder travlere, turkis betyder roligere, og prikkens størrelse viser antallet af ladepunkter. Panorér og zoom: Hver prik er en station.
77.4% af stationerne var travlere i juli end i juni, og de varme farver er ikke jævnt fordelt. De samler sig langs de norske bjerg- og fjordruter — Gudbrandsdalen-korridoren og krydsningerne over Hardangervidda blev mere end fordoblet — langs Sveriges vestkyst op mod den norske grænse, på ruterne langs den franske Atlanterhavskyst, gennem Cévennerne og Middelhavet samt ved alpepassene.
Det turkise fortæller den anden halvdel. Det koldeste område på kortet er ringen øst for Oslo, hvor 380 ladepunkter gik 11% tilbage. Dernæst Stockholm med −6% og −10% i byens to tættest dækkede områder, og Helsinki, hvor 709 ladepunkter faldt 9%. Alle er hovedstæder. Byerne blev ikke travlere i juli. De blev tømt.
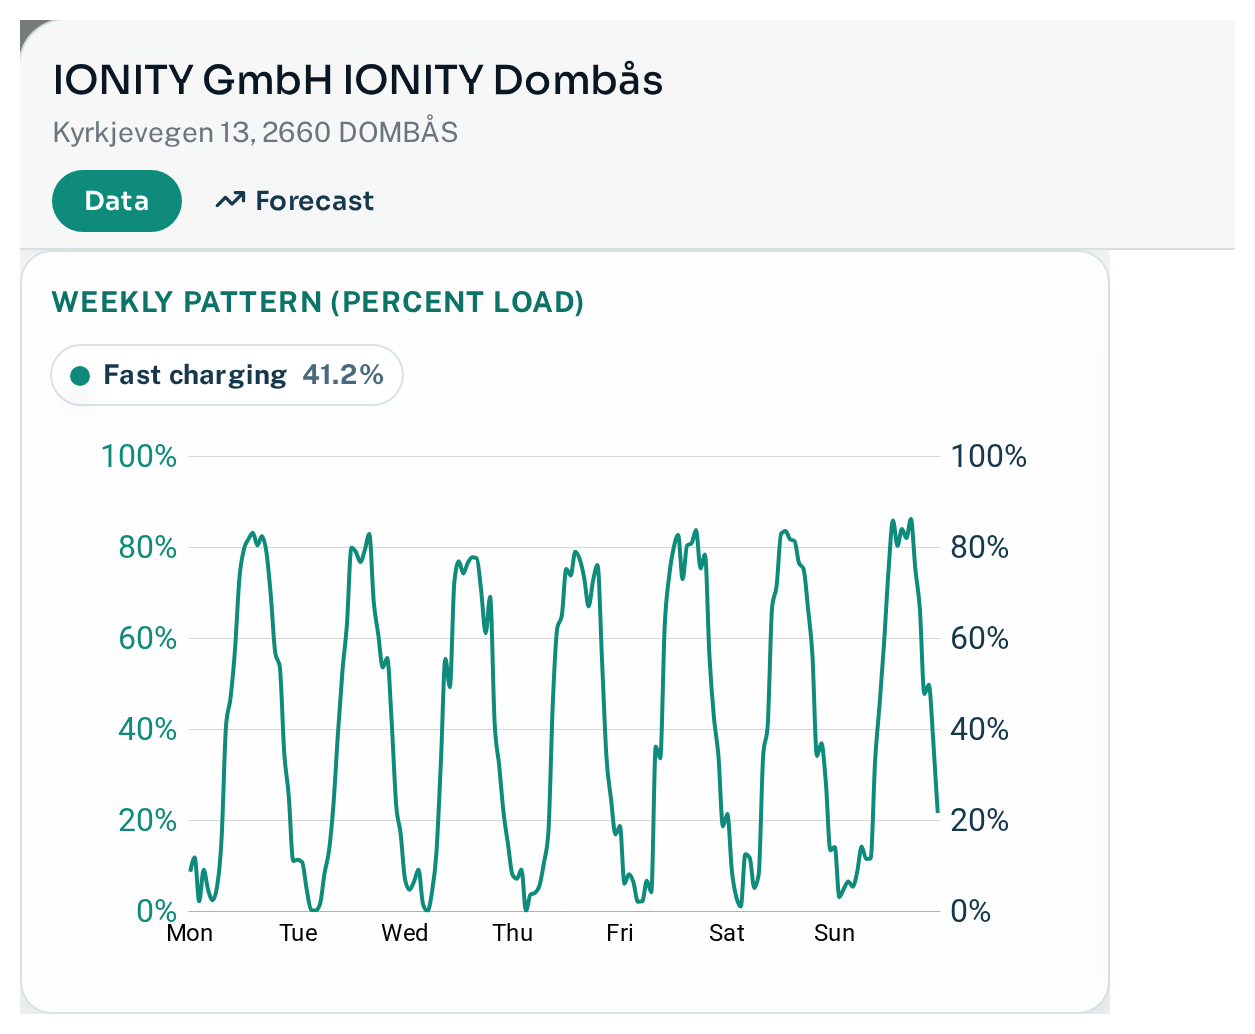
IONITYs station i Dombås på E6 gennem de norske fjelde viser i ét billede, hvordan en mættet sommer ser ud. Seks ladepunkter på 350 kW og en ugentlig kurve, der stiger til 75–85% hver eneste dag i ugen — ikke kun i weekenderne.
| Station | Operatør | Ladepunkter | Top i maj | Top i juli | Timer ≥ 80% |
|---|---|---|---|---|---|
| Tanum (SE) | Tesla | 14 | 75.3% | 92.4% | 35 |
| Aire de Dracé (FR) | Fastned | 8 | 60.2% | 94.1% | 24 |
| Uddevalla Herrestads Torp (SE) | Tesla | 8 | 75.1% | 90.1% | 24 |
| Relais de la Ferté (FR) | TotalEnergies | 8 | 68.0% | 92.2% | 21 |
| Aire d'Ambrussum Nord (FR) | Fastned | 8 | 78.6% | 92.8% | 19 |
| Aire de Villers-Bretonneux (FR) | Fastned | 7 | 68.7% | 94.1% | 18 |
| Roissy-en-France CDG (FR) | Electra | 11 | 76.8% | 88.3% | 18 |
| Strömstad (SE) | Tesla | 20 | 82.1% | 88.0% | 17 |
| IONITY Dombås (NO) | IONITY | 6 | 67.7% | 84.9% | 11 |
Vindere og tabere
Den relative fremgang på tværs af det nordiske panel deler markedet rent i to.
Netværk på ferieruter løb med sejren. EDRI, IONITY, Tesla og Kople løftede hver især deres forårsbelastning med mellem 68% og 81%. Netværk bygget omkring byer, tankstationer og detailhandel flyttede sig knap nok: Uno-X Mobility steg 11%, Vattenfall InCharge 22%, Mer Norway 31%, OKQ8 32%.
Der er to vidt forskellige måder at vinde en juli på, og diagrammet ovenfor kan ikke skelne mellem dem.
IONITY og Tesla vandt den med vilje. Begge byggede langs de korridorer, der bærer ferietrafikken, og begge gik ind i juli med høj belastning — henholdsvis 11.6% og 13.0% i foråret. Deres sommer er afkastet på en bevidst rutestrategi.
Koples +68% er en anden slags dyr. Netværket ligger i tyndtbefolkede dele af Norge, der skaber meget lidt hverdagsdemand, og dets forårsbelastning på 7.2% var blandt de laveste i ethvert større nordisk netværk. Når byerne tømmes, og trafikken kommer til det, bliver det relative spring enormt, fordi udgangspunktet er så lavt. Kople er ikke så meget godt placeret til ferierne, som det er dårligt placeret de øvrige elleve måneder — og juli er den ene gang, hvor det ophører med at være et problem.
Skellet har kommerciel betydning. En høj base og en høj multipel betyder, at du har fundet efterspørgslen. En lav base og en høj multipel betyder, at du har fundet sæsonudsvingene.
I absolutte tal er der ingen konkurrence. Tesla tilføjede omtrent 157 000 ladetimer på tværs af sin nordiske flåde på fire uger, næsten tre gange så mange som det næststørste netværk. Skala plus eksponering mod korridorer er en stærk kombination i juli.
| Operatør (NO+SE) | Ladepunkter | Belægning i foråret | Belægning i juli | Relativ | Ekstra timer |
|---|---|---|---|---|---|
| Tesla | 2 439 | 13.0% | 22.6% | +74% | 157 184 |
| Circle K | 2 009 | 12.2% | 16.2% | +33% | 53 841 |
| IONITY | 596 | 11.6% | 20.6% | +77% | 35 771 |
| Mer Norway | 1 402 | 8.6% | 11.2% | +31% | 24 869 |
| OKQ8 | 761 | 10.4% | 13.6% | +32% | 16 744 |
| Kople | 321 | 7.2% | 12.1% | +68% | 10 628 |
| Uno-X Mobility | 412 | 10.4% | 11.6% | +11% | 3 279 |
Frankrig gentager mønstret med andre navne. Atlante steg 69%, SPIE CityNetworks 61%, bp pulse 59%, Tesla 50%, TotalEnergies Marketing France 43%. Nederst i tabellen: Lidl France, oppe 31%. Et netværk knyttet til supermarkeder er et netværk knyttet til de mennesker, der blev hjemme.
| Operatør (FR) | Ladepunkter | Belægning i foråret | Belægning i juli | Relativ |
|---|---|---|---|---|
| Atlante France | 302 | 11.1% | 18.8% | +69% |
| SPIE CityNetworks | 243 | 8.9% | 14.4% | +61% |
| bp pulse | 417 | 4.0% | 6.3% | +59% |
| Tesla | 3 293 | 15.0% | 22.5% | +50% |
| Greenflux | 435 | 9.6% | 14.0% | +46% |
| ENGIE Vianeo | 153 | 12.5% | 18.2% | +46% |
| TotalEnergies Marketing France | 1 355 | 14.7% | 21.0% | +43% |
| Power Dot France | 1 053 | 8.4% | 11.7% | +39% |
| DRIVECO | 372 | 7.1% | 9.8% | +38% |
| Lidl France | 790 | 10.2% | 13.4% | +31% |
Hvad det faktisk betyder
- Sommerspidsen er et lokationsproblem, ikke et netværksproblem. Den nationale gennemsnitsbelastning var aldrig i nærheden af kapacitetsgrænsen. Det var 145 enkelte lokationer.
- Porteføljegennemsnit skjuler smerten. En CPO, der rapporterer 16% udnyttelse i juli, kan stadig afvise chauffører på et dusin lokationer, mens to hundrede står ubrugte hen.
- En høj multipel er et spørgsmål, ikke et svar. Den kan afspejle eksponering mod transportkorridorer. Den kan også betyde et netværk, der er dårligt placeret til hverdagsbrug, hvilket pynter på sommerregnestykket. Se på tallet for foråret, før du fejrer det.
- Strategien for faciliteter og strategien for transportkorridorer er to forskellige forretninger. Nærhed til mad gjorde intet for løftet i juli. Afstanden til den nærmeste konkurrent gjorde næsten alt.
- For alle, der finansierer lokationer: Multiplen mellem juli og maj er en billig, ærlig indikator for, hvor sæsonpræget efterspørgslen på en station er. To stationer med identisk årlig udnyttelse og forskellige sommermultipler er ikke det samme aktiv.
Kilde. Chargalytics' samlede observationsdata — NOBIL-feeds for Norge, Sverige og Finland, OCPI-afledte feeds for Frankrig, Schweiz, Tyskland og de øvrige kortlagte markeder. Alle tal omfatter DC-ladepunkter (CCS/Combo og CHAdeMO) på 50 kW eller derover.
Periode. 1 May – 2 August 2026. Sammenligninger af ugentlige mønstre anvender fire fulde uger i hver periode: 4–31 May og 6 July – 2 August, beregnet i lokal tid på begge sider.
Stikprøver. 20 955 ladepunkter for femlands-panelet for belastning; 39 249 ladepunkter for panelet fra juni til juli, inklusive Tyskland; 2 968 stationer til lokationsanalysen; 6 484 lokationer med flere ladepunkter til sammenligningen af kapacitetsmætning; 17 909 stationer på tværs af 11 lande på kortet; 9 239 nordiske ladepunkter og 8 200 franske ladepunkter til operatørtabellerne. Operatørtabellerne viser netværk med mindst 100 ladepunkter i det faste panel.
Tilføjede timer = (daglige opladningstimer pr. ladepunkt i juli − daglige opladningstimer pr. ladepunkt i foråret) × 28 dage × flådestørrelse. Det er ekstra tid til energilevering, ikke et omsætningstal.
Forbehold. Procentvis belastning tæller ladetid, ikke leveret energi: et ladepunkt på 50 kW og et på 350 kW tæller ens. Et udfald i datafeedet den 14–17 July er udeladt for de ikke-nordiske markeder, og ugen 13–19 July er brokoblet frem for rapporteret for Frankrig, Schweiz og Finland; ingen af de her angivne toppe falder i den uge. De britiske og spanske feeds var stadig under modning gennem foråret, så læs korttallene for de to lande som vejledende. Data slutter 2 August, før den sydeuropæiske augustspids.