Questa è la sintesi in linguaggio semplice di un'analisi molto più lunga e tecnica, Dove si fermeranno i camion elettrici in Europa: il mercato della ricarica per camion, mappato fino al 2035. L'analisi completa contiene il censimento dell'offerta, l'aritmetica dei tempi di guida, la revisione incentivo per incentivo, 8 grafici, le ipotesi del modello dei corridoi e 106 fonti. Tutto ciò che segue ne deriva; se un numero richiede la sua nota, è lì che la trovate.
L'Europa ha circa 60 modelli di camion elettrici in vendita, 730 punti di ricarica pubblici riservati ai camion e un regolamento che dice a ogni conducente esattamente quando fermarsi. Mettete questi tre fatti su una mappa e il mercato della ricarica per camion smette di essere un numero da lobby e diventa un elenco di strade.
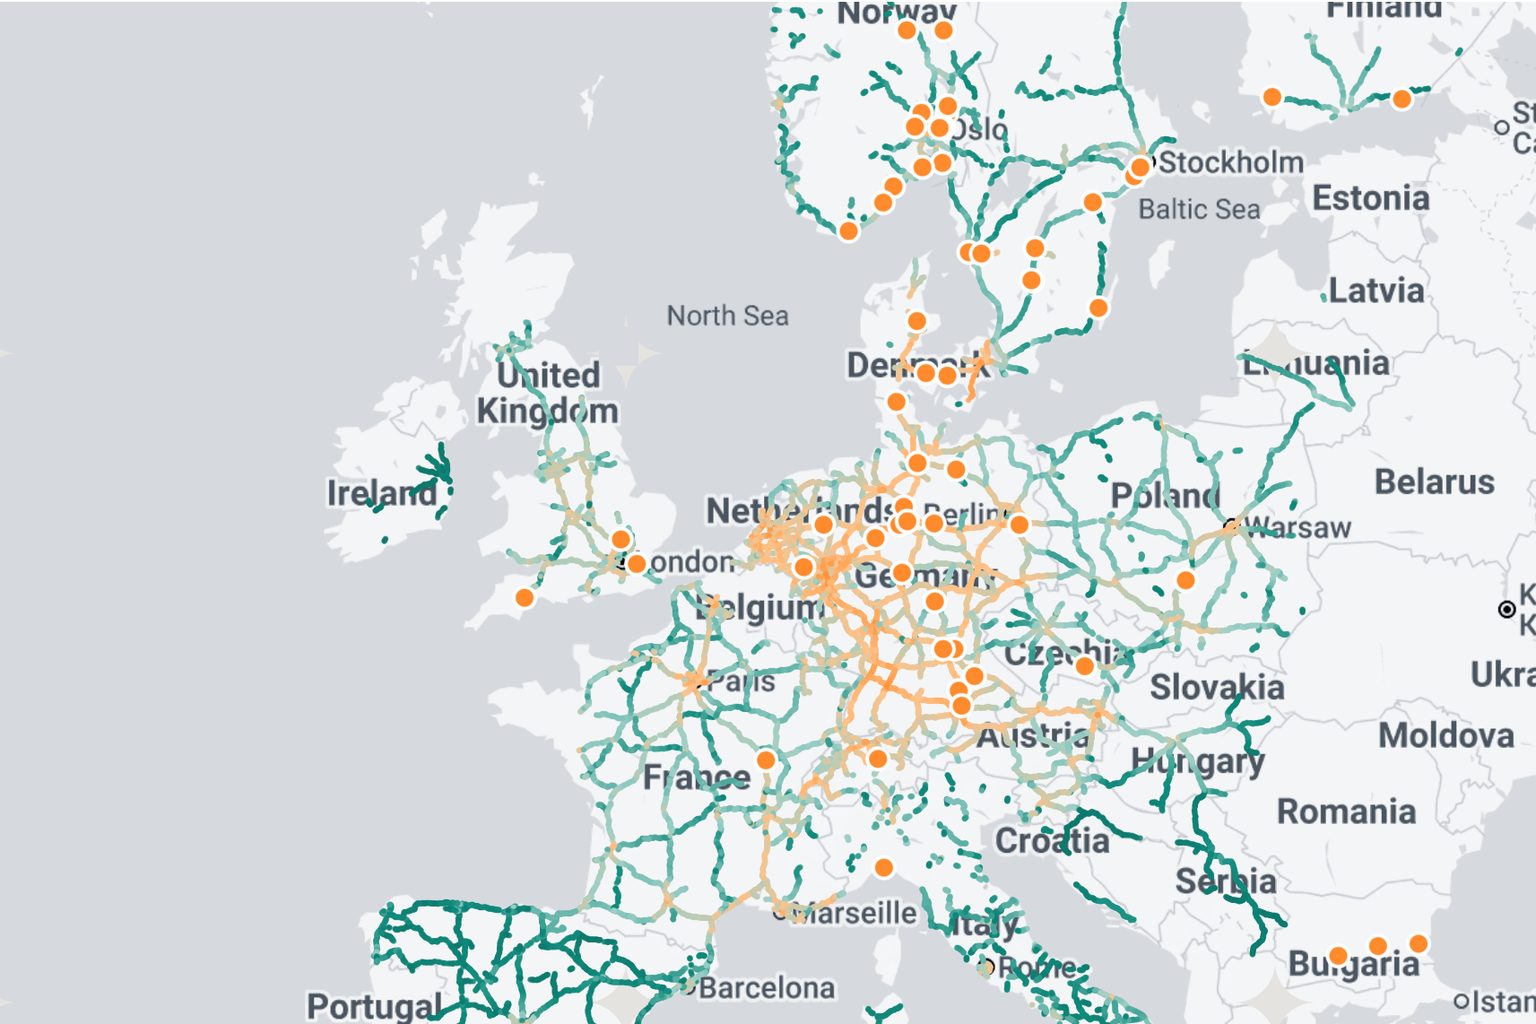
Questa è la versione breve della nostra analisi approfondita sulla ricarica per camion. La mappa qui sotto racchiude l'intera argomentazione: dove si concentra la domanda di ricarica durante le pause su 80 000 km di autostrade europee, anno dopo anno fino al 2035, con sopra i siti megawatt già esistenti. Scorrete gli anni, passate alla metrica degli stalli, esplorate un tratto. Poi continuate a leggere per capire perché la forma è questa.
Domanda di ricarica durante le pause per tratto autostradale, scenario centrale, per anno. Punti arancioni: siti di ricarica per camion che possiamo localizzare oggi, dai dati Chargalytics (un connettore con potenza nominale di 700 kW o superiore) e dalle aperture riportate da novembre 2025. Belgio escluso.
Modello Chargalytics dei corridoi basato sull'AADT delle stazioni nazionali di conteggio (vedere note sui dati). La dimensione dei punti scala con l'energia totale assorbita durante le pause sul tratto, il colore con l'energia per chilometro o con gli stalli che richiederebbe un pool AFIR da 60 km su quel tratto con una probabilità di coda del 5%. Belgio escluso (assenza di dati sul traffico stradale); Italia parziale.
L'offerta è reale, scarsa e conteggiata in cinque modi diversi
Chiedete quanti caricatori per camion ci siano in Europa e otterrete cinque risposte. L'osservatorio UE conta 730 punti pubblici riservati ai camion, ovvero circa 940 località che un camion può fisicamente utilizzare se si includono gli hub per auto con uno stallo abbastanza lungo. L'ICCT conta circa 2 450 caricatori dedicati ai camion. Il registro tedesco elenca 88 siti progettati per un camion da 16.5 m. Le definizioni cambiano; il quadro no. Svezia, Germania e Francia ospitano due terzi dei punti riservati, diciassette Stati membri dell'UE non ne hanno nessuno e l'elenco dei siti megawatt operativi è abbastanza breve da poter essere stampato.
Il nostro filtro è volutamente netto. Nessuna infrastruttura costruita per le auto supera i 500 kW per connettore, quindi qualsiasi sito con un connettore da 700 kW o più è, per definizione, infrastruttura per camion. Così individuiamo circa 40 siti in dieci Paesi, quelli che ci si aspetterebbe: Milence a Landvetter, l'hub Mercedes-Benz ad Amburgo, gli hub autostradali ORLEN in Polonia, OK Truck a Korsør, i porti Plugit in Finlandia. Aggiungete le aperture riportate dalle notizie da novembre e ottenete i punti arancioni sulla mappa. Per un continente, non è una lunga lista.
La realizzazione sta però arrivando. Milence gestisce 38 hub e punta a 50 entro Natale. La Germania ha assegnato 447 punti megawatt in 124 aree di servizio autostradali non gestite, e i suoi primi sette connettori megawatt sono entrati in funzione quest'estate. Ogni produttore di caricatori ora commercializza un prodotto megawatt. Ciò che nessuno pubblica è quanto sia utilizzato tutto questo, o quanto costi costruire un sito. In un mercato così giovane, l'assenza di un dato di utilizzo è di per sé un dato.
La domanda è un orario, non una stima
La domanda di ricarica delle auto è una questione comportamentale: quando le persone scelgono di collegarsi, per quanto tempo e se avrebbero potuto ricaricare a casa. La domanda di ricarica dei camion è una prescrizione normativa. In base alle regole UE sui tempi di guida, un conducente può guidare per 4.5 ore, poi deve riposare 45 minuti, e dopo nove-dieci ore di guida deve fermarsi per undici. Nessuno sceglie quando fermarsi. Lo decide l'orologio.
Applicate queste regole a un camion da 40 tonnellate a 80 km/h e i numeri emergono da soli. Una tratta è di 360 km e consuma circa 400 kWh. È la seconda tratta a dimensionare il pacco batterie, perché la pausa di 45 minuti può ripristinare solo la parte rapida della batteria: circa 566 kWh installati e all'incirca 743 kW di potenza di ricarica per reintegrare l'energia di una tratta durante la pausa. Non è una coincidenza. È ciò che MAN, Scania e Mercedes-Benz hanno portato ad Hannover: pacchi da 600 a 620 kWh e prese predisposte per il megawatt, costruiti attorno all'orologio.
Spiega anche perché un connettore da 400 kW è un connettore da deposito, non da corridoio. A 400 kW, la pausa compra 194 km di una tratta da 360 km e il conducente torna in strada con un camion mezzo scarico. I camion stessi sono arrivati puntuali: la quota elettrica dei nuovi camion pesanti nell'UE ha superato il 2% nel 2025 e punta al 5% quest'anno, con la Germania già a quel livello e la Cina al 29%. La flotta non è il vincolo. Lo è il luogo in cui può fermarsi.
Il mercato dei corridoi è più piccolo di quanto dica la lobby
Il nostro modello è abbastanza breve da poter essere descritto in una frase. Prendiamo il traffico pesante misurato su ogni tratto autostradale, manteniamo la quota di lunga percorrenza, applichiamo una quota elettrica che sale da meno del 2% oggi al 25% nel 2030 e al 65% nel 2035, moltiplichiamo per 1.1 kWh per chilometro e assumiamo che il 30% di quell'energia venga acquistato durante le pause obbligatorie sul corridoio. Tutto il resto avviene nei depositi e di notte. Il risultato è una ricarica durante le pause di circa 17 GWh al giorno nel 2030 e 40 GWh nel 2035 sulle strade che possiamo misurare.
Trasformate l'energia in infrastruttura con la stessa teoria delle code che un ingegnere delle telecomunicazioni usa per le linee telefoniche, dimensionando il sistema affinché un conducente in arrivo attenda al massimo una volta su venti, e il corridoio richiede circa 2 650 stalli megawatt nel 2030 e 6 300 nel 2035. Non per Paese. In totale.
Stalli megawatt: ciò che richiede l'aritmetica dei corridoi rispetto a quanto è stato promesso e a quanto viene richiesto
Verde petrolio: questo modello. Ambra: dati pubblicati. Il modello copre le autostrade di 21 Paesi con un obiettivo di coda del 5%; un obiettivo dell'1% aggiunge circa il 30% di stalli.
Il VDA ne chiede 35 000. Il divario non è un errore di arrotondamento; è una domanda diversa. Il numero della lobby copre ogni strada, ogni deposito e una flotta dimensionata per la conformità anziché per l'economia; il nostro copre i corridoi, la pausa e i camion che ci saranno davvero. Anche le stime accademiche che assumono che ogni camion ricarichi a ogni pausa arrivano molto più in alto, ed è questa l'ipotesi da discutere. Scomodamente per il settore, il nostro dato per il 2030 è vicino a quanto è già stato assegnato: la gara autostradale tedesca, il consorzio E.ON e il piano di Milence sommano circa mille stalli. Al settore non manca l'ambizione. Mancano gli indirizzi giusti.
Due terzi della domanda del 2030 si concentrano su venti strade
È qui che la mappa si guadagna il suo posto. Il traffico dei camion non si distribuisce uniformemente su un continente; percorre alcune grandi dorsali. La A2 vicino ad Hannover conta 23 000 veicoli pesanti al giorno, la AP-7 fuori Barcellona 30 000, il Brennero circa 7 000. Quando la quota elettrica è ridotta, solo i tratti più trafficati generano abbastanza pause da giustificare un sito megawatt, e quindi il mercato iniziale è una breve lista di strade in un ordine preciso.
Nove delle venti sono Autobahn tedesche. A3, A7, A1, A2, A5, A8, A9 e A4 sono in testa, con la A1 svizzera, le A15 e A16 olandesi e la A7 francese subito dietro. La sola Germania rappresenta 6.3 GWh al giorno di domanda sui corridoi nel 2030, più di un terzo del totale: traffico pesante, una flotta precoce e un'esenzione dal pedaggio per i camion elettrici che dura fino a metà 2031.
Energia di ricarica durante le pause al giorno per Paese, 2030, scenario centrale (MWh)
Stesso modello. Il vantaggio della Germania deriva da traffico pesante, esenzione dal pedaggio e adozione precoce; Polonia e Spagna hanno il traffico, ma non ancora i camion.
I corridoi nordici si accendono presto grazie all'adozione più che al traffico, ed è per questo che la E6 norvegese e la E4 svedese affiancano strade tedesche con un flusso dieci volte superiore. Polonia e Spagna sono l'immagine speculare: hanno il traffico ma non ancora i camion, e il loro momento arriverà dopo il 2030. Questo è il vero messaggio della mappa. Gli stalli non sono la carenza. Lo sono gli stalli nel giusto ordine, sulle strade giuste.
Gli incentivi collocano i caricatori in base alla distanza. I camion si fermano in base al traffico
Una sosta obbligatoria di 45 minuti a intervalli fissi è il classico problema di teoria delle code, ed è per questo che le regole sui corridoi funzionano meglio per i camion di quanto abbiano mai fatto per le auto. Un automobilista che trova un sito pieno prosegue; un camionista che ha esaurito il tempo di guida non può farlo. Perciò qui le regole di distanza svolgono un lavoro concreto e il regolamento europeo sulle infrastrutture, AFIR, le stabilisce: un pool di ricarica di almeno 3 600 kW ogni 60 km sulla rete centrale entro il 2030.
Il problema è che AFIR stabilisce kilowatt e distanze, mai stalli, e non scala nulla in funzione del traffico pesante. Un pool sulla A2 e uno su una tranquilla autostrada portoghese hanno lo stesso obbligo. Abbiamo esaminato nove regimi di finanziamento nazionali e UE, dal programma tedesco da €1bn al riciclo dei pedaggi olandese, ai PLN 2bn della Polonia e ai progetti pilota svedesi. Solo uno, la gara autostradale tedesca, dimensiona i siti sul traffico misurato. Gli altri collocano i caricatori dove la mappa è vuota anziché dove sono i camion.
I fondi sono sovrarichiesti e la rete è la coda
Il capitale non è il vincolo. I primi tre bandi di finanziamento tedeschi hanno richiesto €1.05bn a fronte di €300m disponibili; un bando è stato triplicato il giorno stesso e si è comunque chiuso in oversubscription. Il fondo AFIF dell'UE aveva speso il suo secondo miliardo entro novembre 2025 e ha cancellato la successiva scadenza. Anche gli operatori hanno raccolto i fondi: la linea di debito da €120m di Milence e i €90m di Voltix sono i due round più grandi di quest'anno.
L’economia è tirata, non compromessa. L’hardware per il megawatt costa circa €340 000-€460 000 per megawatt, e la connessione alla rete per un hub con quattro stalli aggiunge da sola quasi un milione di euro. Ai livelli di utilizzo attuali, il costo di un kilowattora erogato sul corridoio si attesta tra 17 e 27 centesimi prima del margine, contro il prezzo di listino di Milence di 40 centesimi e un equivalente diesel di circa 33. I conti tornano quando arrivano i camion. Non tornano finché un sito aspetta la connessione.
E aspetta. Tutti gli operatori, i ministeri e le associazioni di categoria che abbiamo analizzato concordano: il collo di bottiglia è la rete. Due o tre anni per una connessione in Germania, una lista d’attesa di 15 000 nei Paesi Bassi. Un hub per camion richiede una connessione grande quanto quella di una piccola città, in un’area di sosta che non è mai stata cablata per sostenerla. Il contributo arriva in mesi; il trasformatore arriva in anni.
Nessuno finanzia le undici ore
Il dibattito sul megawatt riguarda la pausa di 45 minuti. Il riposo notturno è un prodotto diverso. Un camion fermo per undici ore ha bisogno soltanto di 40-50 kW per ripartire al mattino con la batteria piena: una potenza per cui l’hardware esiste già nei parcheggi dei supermercati. Ciò di cui ha bisogno, invece, è un posto auto — e la Germania ne avrà circa 20 000 in meno già stanotte.
Nel nostro modello, la ricarica notturna aggiunge un ulteriore terzo di energia rispetto a quella sui corridoi, senza nulla a megawatt e senza nulla in alcun programma di incentivi che siamo riusciti a trovare. È l’energia più economica che un camion potrà mai acquistare e l’infrastruttura meno glamour che chiunque potrà mai costruire. Di solito, è il segnale che non la sta costruendo nessuno.
A cosa porta tutto questo
Il mercato della ricarica per camion è un problema più piccolo di quanto dica la lobby e più difficile di quanto presuppongano gli incentivi. Da due a tremila stalli a megawatt servono il 2030 sulle autostrade che possiamo misurare. Devono sorgere su venti strade, nell’ordine imposto dal traffico pesante, con connessioni alla rete che richiedono più tempo dell’arrivo dei camion. I caricatori verranno costruiti. Se verranno costruiti dove i camion si fermano, questa è la domanda aperta.
Ce lo diranno tre cose. Se le 124 aree di sosta tedesche assegnate a giugno sorgeranno prima sulla A3, A7 e A1. Se Milence raggiungerà 50 hub entro fine anno con connettori oltre 400 kW. E se qualcuno, da qualche parte, pubblicherà un dato di utilizzo per un hub per camion.
L’analisi completa, con il conteggio dell’offerta, i calcoli sull’orologio del conducente, la rassegna incentivo per incentivo e le ipotesi del modello, è qui: Dove si fermeranno i camion elettrici d’Europa: il mercato della ricarica per camion, mappato fino al 2035.