Voici le résumé en langage clair d’une analyse bien plus longue et technique, Où les camions électriques s’arrêteront en Europe : le marché de la recharge poids lourds, cartographié jusqu’en 2035. L’analyse détaille le décompte de l’offre, les calculs liés au temps de conduite, l’examen subvention par subvention, 8 graphiques, les hypothèses du modèle de corridors et 106 sources. Tout ce qui figure ici en est issu ; si un chiffre appelle sa note de bas de page, elle s’y trouve.
L’Europe compte environ 60 modèles de camions électriques commercialisés, 730 points de recharge publics réservés aux camions, et un règlement qui indique à chaque conducteur précisément quand s’arrêter. Réunissez ces trois faits sur une carte, et le marché de la recharge poids lourds cesse d’être un chiffre de lobbying pour devenir une liste de routes.
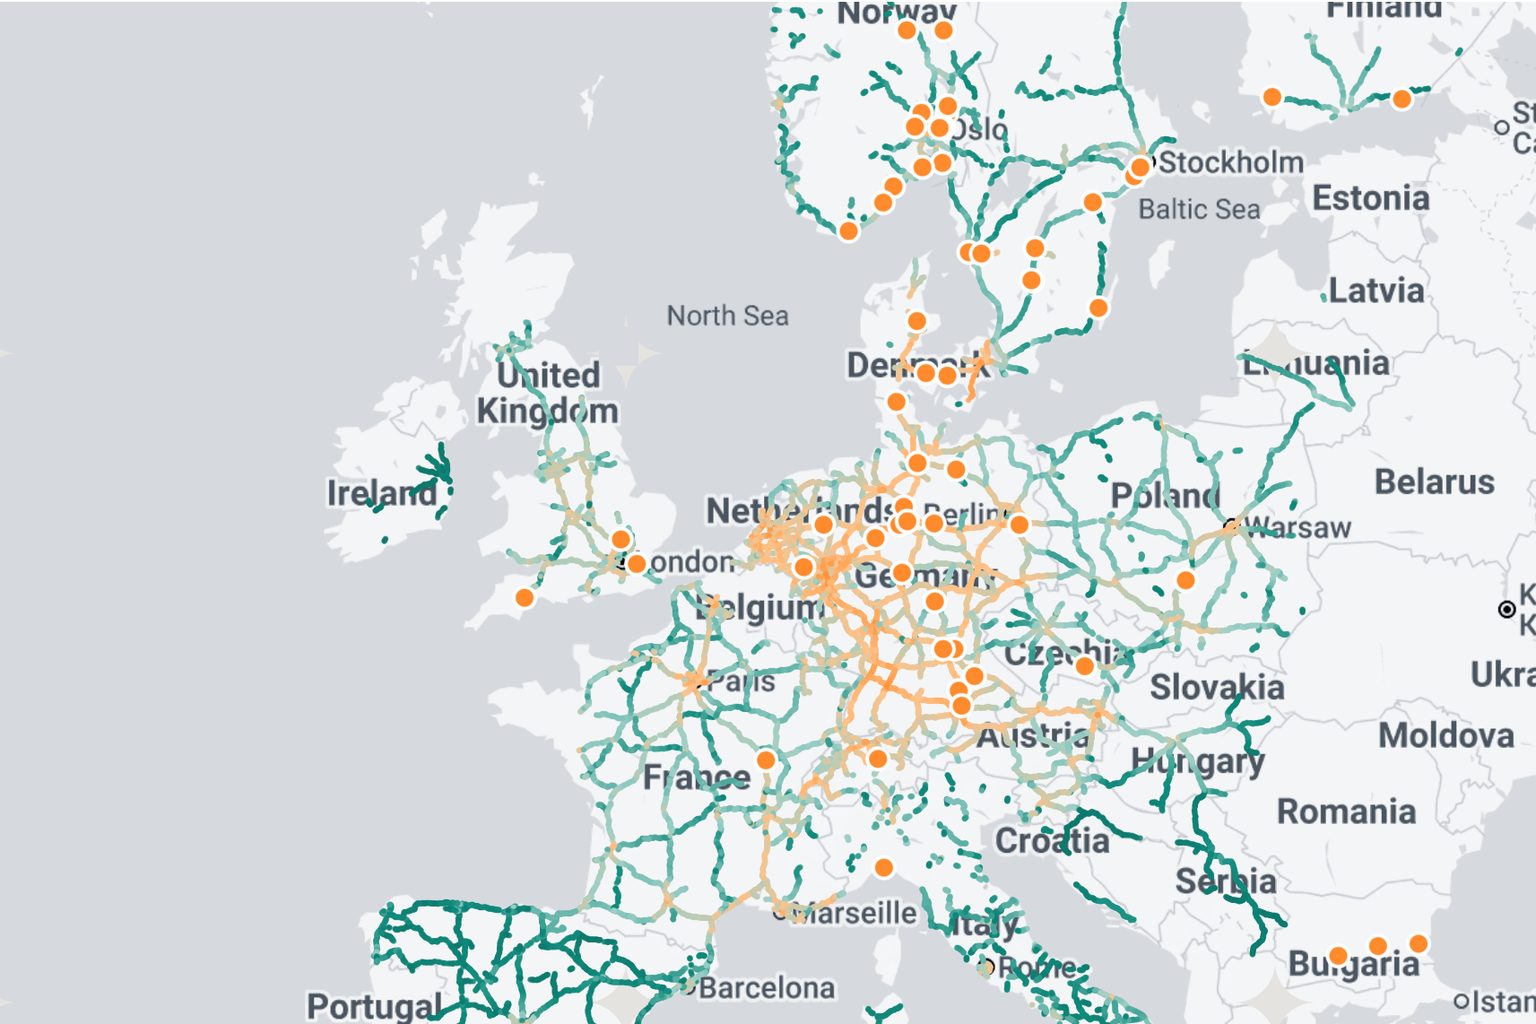
Voici la version courte de notre analyse approfondie sur la recharge poids lourds. La carte ci-dessous résume tout l’argument : où se concentrera la demande de recharge pendant les pauses sur 80 000 km d’autoroutes européennes, année après année jusqu’en 2035, avec les sites mégawatt existants superposés. Parcourez les années, basculez la métrique sur les baies, survolez un tronçon. Puis poursuivez votre lecture pour comprendre pourquoi la carte prend cette forme.
Demande de recharge pendant les pauses par tronçon autoroutier, scénario central, par année. Points orange : sites de recharge poids lourds que nous pouvons localiser aujourd’hui, d’après les données Chargalytics (un connecteur d’une puissance nominale de 700 kW ou plus) et les ouvertures signalées depuis nov. 2025. Les corridors belges ne disposent pas de données de trafic et restent gris.
Modèle de corridors Chargalytics fondé sur le TMJA des stations nationales de comptage (voir les notes méthodologiques). La taille des points évolue selon l’énergie totale consommée pendant les pauses sur le tronçon, la couleur selon l’énergie par kilomètre ou selon les baies dont aurait besoin un pool AFIR de 60 km sur ce tronçon pour limiter le risque de file d’attente à 5%. Belgique exclue (absence de données de trafic routier) ; Italie partielle.
Vous préférez regarder ? Voici la version de 4 minutes.
L’offre existe, reste maigre, et se compte de cinq façons différentes
Demandez combien l’Europe compte de chargeurs pour camions, vous obtiendrez cinq réponses. L’observatoire de l’UE recense 730 points publics réservés aux camions, soit environ 940 emplacements physiquement accessibles à un camion si l’on inclut les hubs automobiles dotés d’une baie assez longue. L’ICCT compte environ 2 450 chargeurs dédiés aux camions. Le registre allemand recense 88 sites conçus pour un camion de 16.5 m. Les définitions divergent ; le constat, non. La Suède, l’Allemagne et la France concentrent deux tiers des points réservés, dix-sept États membres de l’UE n’en ont aucun, et la liste des sites mégawatt opérationnels est assez courte pour être imprimée.
Notre propre filtre est volontairement brutal. Aucun équipement construit pour les voitures ne dépasse 500 kW par prise ; tout site doté d’un connecteur d’une puissance nominale de 700 kW ou plus est donc, par définition, du matériel pour camions. On en trouve environ 40 dans dix pays, là où l’on s’y attend : Milence à Landvetter, le hub Mercedes-Benz à Hambourg, les hubs autoroutiers ORLEN en Pologne, OK Truck à Korsør, les ports de Plugit en Finlande. Ajoutez les ouvertures rapportées dans la presse depuis novembre et vous obtenez les points orange sur la carte. C’est une liste bien courte pour un continent.
Le déploiement arrive, toutefois. Milence exploite 38 hubs et vise 50 d’ici Noël. L’Allemagne a attribué 447 points mégawatt répartis sur 124 aires autoroutières non concédées, et ses sept premières prises mégawatt ont été mises en service cet été. Chaque fabricant de chargeurs propose désormais un produit mégawatt. Ce que personne ne publie, c’est le taux d’utilisation de ces équipements, ou le coût de construction d’un site. Sur un marché aussi jeune, l’absence d’un chiffre d’utilisation est en soi une donnée.
La demande est un emploi du temps, pas une estimation
La demande de recharge automobile est une question de comportement : quand les gens choisissent de se brancher, pendant combien de temps, et s’ils auraient pu recharger chez eux à la place. La demande de recharge poids lourds est une réglementation. Selon les règles européennes sur les temps de conduite, un conducteur peut rouler 4.5 heures, puis doit prendre 45 minutes de repos, et après neuf à dix heures de conduite doit s’arrêter onze heures. Personne ne choisit son heure d’arrêt. L’horloge le fait.
Résolvez l’équation pour un camion de 40 tonnes roulant à 80 km/h, et les chiffres tombent. Une étape fait 360 km et consomme environ 400 kWh. C’est la deuxième étape qui dimensionne la batterie, car la pause de 45 minutes ne peut recharger que la portion rapide de la batterie : environ 566 kWh installés, et quelque 743 kW de puissance de charge pour remettre dans la batterie l’énergie d’une étape pendant la pause. Ce n’est pas une coïncidence. C’est ce que MAN, Scania et Mercedes-Benz ont présenté à Hanovre : des batteries de 600 à 620 kWh et des prises prêtes pour le mégawatt, conçues pour l’horloge.
Cela explique aussi pourquoi une prise de 400 kW est une prise de dépôt, pas une prise de corridor. À 400 kW, la pause n’achète que 194 km sur une étape de 360 km, et le conducteur reprend la route avec un camion à moitié vide. Les camions eux-mêmes sont arrivés à l’heure : la part de l’électrique dans les nouvelles ventes de poids lourds dans l’UE a dépassé 2% en 2025 et devrait atteindre 5% cette année, l’Allemagne y étant déjà et la Chine à 29%. La flotte n’est pas la contrainte. Les lieux où elle peut s’arrêter, si.
Le marché des corridors est plus petit que ne le prétendent les lobbies
Notre modèle tient en une phrase. Prenez le trafic lourd mesuré sur chaque tronçon autoroutier, conservez la part de longue distance, appliquez une part électrique qui passe de moins de 2% aujourd’hui à 25% en 2030 et 65% en 2035, multipliez par 1.1 kWh par kilomètre, et supposez que 30% de cette énergie est achetée pendant les pauses obligatoires sur le corridor. Tout le reste se fait aux dépôts et la nuit. Le résultat : environ 17 GWh par jour de recharge pendant les pauses en 2030 et 40 GWh en 2035 sur les routes que nous pouvons mesurer.
Transformez l’énergie en matériel avec les mêmes calculs de file d’attente qu’un ingénieur télécom utilise pour dimensionner des lignes téléphoniques, afin qu’un conducteur arrivant attende au plus une fois sur vingt, et le réseau de corridors a besoin d’environ 2 650 baies mégawatt en 2030 et 6 300 en 2035. Pas par pays. Au total.
Baies mégawatt : ce que l’arithmétique des corridors exige, face à ce qui a été promis et demandé
Turquoise : ce modèle. Ambre : chiffres publiés. Le modèle couvre les autoroutes de 21 pays avec un objectif de 5% de mise en file d’attente ; un objectif de 1% ajoute environ 30% de baies supplémentaires.
La VDA en demande 35 000. L’écart n’est pas une erreur d’arrondi ; c’est une question différente. Le chiffre du lobby couvre toutes les routes, tous les dépôts et une flotte dimensionnée pour la conformité plutôt que pour l’économie ; le nôtre couvre les corridors, les pauses, et les camions qui seront réellement là. Les estimations académiques qui supposent que chaque camion recharge à chaque pause arrivent elles aussi à des niveaux bien plus élevés, et c’est cette hypothèse qu’il faut discuter. Fait inconfortable pour l’industrie, notre chiffre pour 2030 est proche de ce qui a déjà été attribué : l’appel d’offres autoroutier allemand, le consortium E.ON et le plan de Milence totalisent environ un millier de baies à eux trois. L’industrie ne manque pas d’ambition. Elle manque des bonnes adresses.
Vingt routes concentrent 30% de la demande de 2030
C’est là que la carte prend tout son sens. Le trafic des camions n’est pas réparti uniformément à l’échelle du continent ; il emprunte quelques grands axes. L’A2 près de Hanovre voit passer 23 000 poids lourds par jour, l’AP-7 aux abords de Barcelone 30 000, le Brenner environ 7 000. Quand la part électrique est faible, seuls les tronçons les plus chargés génèrent assez de pauses pour justifier un site mégawatt ; le marché initial se résume donc à une courte liste de routes, dans un ordre bien précis.
Douze des vingt premiers axes sont des Autobahnen allemandes. Les A3, A7, A1, A2, A5, A8, A9 et A4 mènent la danse, suivies de près par l’A1 suisse, les A15 et A16 néerlandaises et l’A7 française. L’Allemagne représente à elle seule 6.3 GWh par jour de demande sur les corridors en 2030, plus d’un tiers du total : un trafic lourd, une flotte précoce et une exonération de péage pour les camions électriques qui court jusqu’à mi-2031.
Énergie de recharge pendant les pauses par jour et par pays, 2030, scénario central (MWh)
Même modèle. L’avance de l’Allemagne s’explique par un trafic lourd, l’exonération de péage et une adoption précoce ; la Pologne et l’Espagne ont le trafic, mais pas encore les camions.
Les corridors nordiques s’illuminent tôt grâce à l’adoption plutôt qu’au trafic, ce qui explique pourquoi l’E6 norvégienne et l’E4 suédoise côtoient des routes allemandes supportant dix fois plus de flux. La Pologne et l’Espagne offrent l’image inverse : elles ont le trafic, mais pas encore les camions ; leur tour viendra après 2030. C’est le véritable message de la carte. Les baies ne sont pas la pénurie. Les baies, dans le bon ordre et sur les bonnes routes, le sont.
Les subventions implantent les chargeurs selon les distances. Les camions s’arrêtent selon le trafic
Un arrêt obligatoire de 45 minutes à intervalles fixes est un problème de file d’attente d’école, raison pour laquelle les règles applicables aux corridors fonctionnent mieux pour les camions qu’elles ne l’ont jamais fait pour les voitures. Un automobiliste qui trouve un site complet continue sa route ; un conducteur de camion qui a épuisé son temps de conduite ne le peut pas. Les règles d’espacement font donc un vrai travail ici, et le règlement européen sur les infrastructures, AFIR, les fixe : un pool de recharge d’au moins 3 600 kW tous les 60 km sur le réseau central d’ici 2030.
Le problème, c’est qu’AFIR fixe des kilowatts et des distances, jamais des baies, et n’ajuste rien au trafic lourd. Un pool sur l’A2 et un pool sur une autoroute portugaise peu fréquentée sont soumis à la même obligation. Nous avons examiné neuf régimes de financement nationaux et européens, du programme allemand de €1bn au recyclage des recettes de péage néerlandais, en passant par les PLN 2bn polonais et les pilotes suédois. Un seul, l’appel d’offres autoroutier allemand, dimensionne les sites à partir du trafic mesuré. Tous les autres installent des chargeurs là où la carte est vide plutôt que là où sont les camions.
Les financements sont sursouscrits et le réseau électrique est la file d’attente
Les trois premiers appels à projets allemands ont suscité €1.05bn de demandes pour €300m disponibles ; l’un d’eux a été sursouscrit trois fois dès le jour de son lancement et s’est tout de même clôturé en sursouscription. Le fonds AFIF de l’UE avait consommé son deuxième milliard en novembre 2025 et annulé l’échéance suivante. Les opérateurs ont eux aussi levé les fonds : la ligne de dette de €120m de Milence et les €90m de Voltix constituent les deux plus importantes levées de l’année.
L’économie du modèle est tendue, pas défaillante. Le matériel mégawatt coûte environ €340 000 à €460 000 par mégawatt, et le raccordement au réseau d’un hub de quatre postes ajoute à lui seul près d’un million d’euros. Aux taux d’utilisation actuels, le coût d’un kilowattheure délivré sur corridor ressort entre 17 et 27 cents avant marge, face au tarif affiché de Milence de 40 cents et à un équivalent diesel d’environ 33. Les comptes s’équilibrent une fois les camions arrivés. Ils ne s’équilibrent pas tant qu’un site attend son raccordement.
Et il attend. Tous les opérateurs, ministères et fédérations professionnelles que nous avons consultés s’accordent sur le principal goulot d’étranglement : le réseau. Deux à trois ans pour un raccordement en Allemagne, une liste d’attente de 15 000 aux Pays-Bas. Un hub pour camions exige un raccordement de la taille de celui d’une petite ville, sur une aire de repos qui n’a jamais été câblée pour cela. La subvention arrive en quelques mois ; le transformateur, en quelques années.
Personne ne finance les onze heures
Le débat sur le mégawatt porte sur la pause de 45 minutes. Le repos de nuit est un produit différent. Un camion stationné onze heures n’a besoin que de 40 à 50 kW pour repartir chargé le matin, un équipement qu’un parking de supermarché possède déjà. Ce dont il a besoin, en revanche, c’est d’une place de stationnement — et l’Allemagne en manque d’environ 20 000 ce soir.
Dans notre modèle, la recharge de nuit représente un tiers supplémentaire de l’énergie de corridor, sans mégawatt et sans figurer dans aucun dispositif de subvention que nous ayons trouvé. C’est l’énergie la moins chère qu’un camion achètera jamais, et l’infrastructure la moins glamour que quiconque construira jamais. C’est généralement le signe que personne ne la construit.
Ce que cela donne au total
Le marché de la recharge pour camions est un problème plus petit que ne le prétend le lobby, et plus difficile que ne le supposent les subventions. Deux à trois mille postes mégawatt suffisent pour 2030 sur les autoroutes que nous pouvons mesurer. Ils doivent se trouver sur les bons axes, dans l’ordre dicté par le trafic lourd, avec des raccordements réseau qui mettent plus de temps à arriver que les camions. Les chargeurs seront construits. La question ouverte est de savoir s’ils le seront là où les camions s’arrêtent.
Trois éléments nous le diront. D’abord, si les 124 aires de repos allemandes attribuées en juin seront déployées en priorité sur les A3, A7 et A1. Ensuite, si Milence atteint 50 hubs d’ici la fin de l’année, avec des prises au-delà de 400 kW. Enfin, si quelqu’un, quelque part, publie un chiffre d’utilisation pour un hub de recharge poids lourds.
L’analyse complète, avec le décompte de l’offre, les calculs liés au temps de conduite, l’examen subvention par subvention et les hypothèses du modèle, est disponible ici : Où s’arrêteront les camions électriques européens : le marché de la recharge pour camions, cartographié jusqu’en 2035.
Corrigé le 6 October 2026 : les vingt principaux axes représentent environ 30% de la demande de recharge pendant les pauses en 2030, et non les deux tiers ; le titre et un intertitre ont donc été modifiés. Douze de ces vingt axes, et non neuf, sont des Autobahnen allemandes.