Este es el resumen en lenguaje llano de un análisis mucho más extenso y técnico, Dónde pararán los camiones eléctricos de Europa: el mercado de recarga para camiones, cartografiado hasta 2035. El análisis incluye el recuento de la oferta, los cálculos del tiempo de conducción, la revisión ayuda por ayuda, 8 gráficos, los supuestos del modelo de corredores y 106 fuentes. Todo lo que aparece aquí procede de él; si una cifra necesita su nota al pie, está allí.
Europa cuenta con unos 60 modelos de camión eléctrico a la venta, 730 puntos públicos reservados para camiones y una normativa que indica a cada conductor exactamente cuándo debe parar. Pon esos tres hechos en un mapa y el mercado de la recarga de camiones deja de ser una cifra de lobby para convertirse en una lista de carreteras.
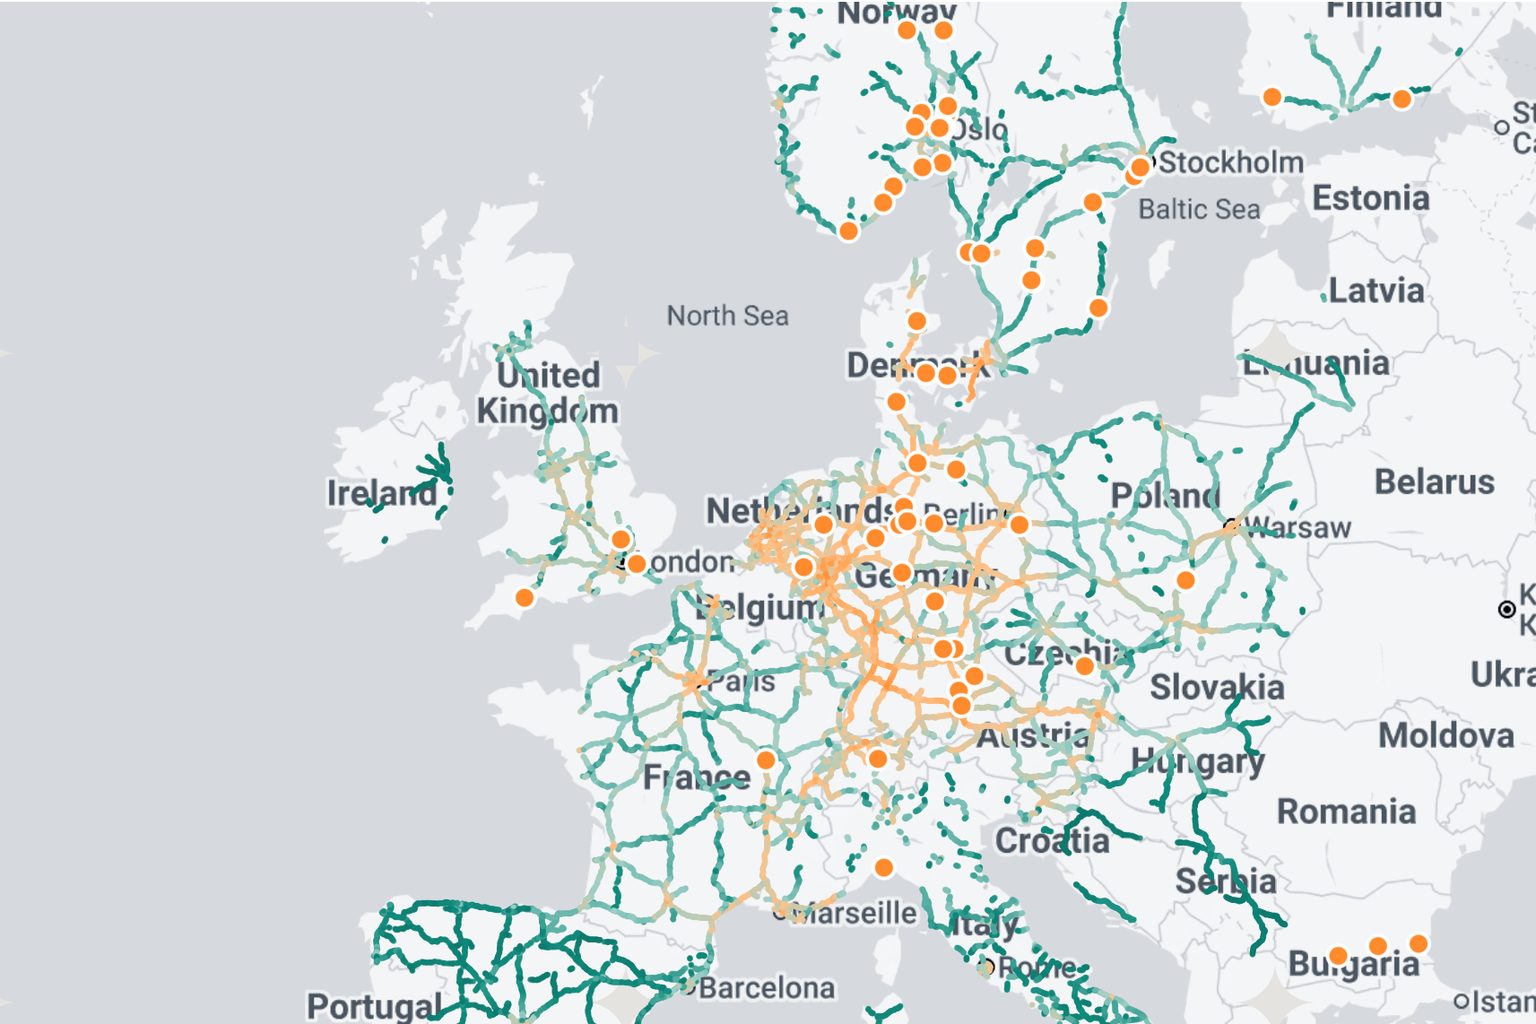
Esta es la versión breve de nuestro análisis en profundidad sobre la recarga de camiones. El mapa de abajo contiene todo el argumento: dónde se concentra la demanda de recarga durante las pausas en 80 000 km de autopistas europeas, año a año hasta 2035, con las instalaciones de megavatio que existen hoy superpuestas. Recorre los años, cambia la métrica a plazas, pasa el cursor sobre un tramo. Después sigue leyendo para entender por qué la distribución tiene esta forma.
Demanda de recarga durante las pausas por tramo de autopista, escenario central, por año. Puntos naranjas: instalaciones de recarga para camiones que podemos localizar hoy, a partir de datos de Chargalytics (un conector con una potencia nominal de 700 kW o más) y aperturas comunicadas desde nov 2025. Los corredores belgas no disponen de datos de tráfico y permanecen en gris.
Modelo de corredores de Chargalytics basado en el IMD de estaciones nacionales de conteo (véanse las notas de datos). El tamaño del punto escala con la energía total de pausa en el tramo; el color, con la energía por kilómetro o con las plazas que necesitaría una agrupación AFIR de 60 km en ese tramo para tener una probabilidad de cola del 5%. Bélgica excluida (sin datos de tráfico vial); Italia, parcial.
¿Prefieres verlo? Aquí tienes la versión de 4 minutos.
La oferta es real, escasa y se cuenta de cinco maneras distintas
Pregunta cuántos cargadores para camiones hay en Europa y obtendrás cinco respuestas. El observatorio de la UE contabiliza 730 puntos públicos reservados para camiones, o unas 940 ubicaciones que un camión puede usar físicamente si se incluyen los hubs para turismos con una plaza lo bastante larga. El ICCT cuenta aproximadamente 2 450 cargadores dedicados a camiones. El propio registro alemán enumera 88 instalaciones diseñadas para un camión de 16.5 m. Las definiciones difieren; la imagen no. Suecia, Alemania y Francia concentran dos tercios de los puntos reservados, diecisiete Estados miembros de la UE no tienen ninguno, y la lista de instalaciones de megavatio operativas es lo bastante corta como para imprimirla.
Nuestro propio filtro es deliberadamente contundente. Ninguna instalación construida para turismos tiene una potencia superior a 500 kW por conector, así que cualquier emplazamiento con un conector de 700 kW o más es, por definición, infraestructura para camiones. Así aparecen unas 40 instalaciones en diez países, las esperables: Milence en Landvetter, el hub de Mercedes-Benz en Hamburgo, los hubs de autopista de ORLEN en Polonia, OK Truck en Korsør, los puertos de Plugit en Finlandia. Añade las aperturas comunicadas en prensa desde noviembre y tendrás los puntos naranjas del mapa. No es una lista larga para un continente.
Sin embargo, el despliegue está en camino. Milence opera 38 hubs y quiere llegar a 50 para Navidad. Alemania ha adjudicado 447 puntos de megavatio en 124 áreas de descanso de autopista sin gestión, y sus primeros siete conectores de megavatio entraron en servicio este verano. Todos los fabricantes de cargadores ofrecen ya un producto de megavatio. Lo que nadie publica es el grado de utilización de todo ello o cuánto cuesta construir una instalación. En un mercado tan joven, la ausencia de una cifra de utilización es en sí misma un dato.
La demanda es un horario, no una estimación
La demanda de recarga de turismos es una cuestión de comportamiento: cuándo deciden enchufarse las personas, durante cuánto tiempo y si podrían haber cargado en casa. La demanda de recarga de camiones es una norma. Según las reglas de tiempos de conducción de la UE, un conductor puede conducir 4.5 horas, después debe descansar 45 minutos y, tras nueve a diez horas de conducción, debe detenerse durante once. Nadie elige cuándo parar. Lo decide el reloj.
Resuelve eso para un camión de 40 toneladas a 80 km/h y las cifras salen solas. Un tramo son 360 km y consume unos 400 kWh. El segundo tramo es el que dimensiona la batería, porque la pausa de 45 minutos solo puede reponer la parte rápida de la batería: unos 566 kWh instalados y aproximadamente 743 kW de potencia de carga para devolver dentro de la pausa la energía de un tramo. No es casualidad. Es lo que MAN, Scania y Mercedes-Benz llevaron a Hannover: baterías de 600 a 620 kWh y tomas preparadas para megavatio, diseñadas para el reloj.
También explica por qué un conector de 400 kW es para depósito, no para corredor. A 400 kW, la pausa compra 194 km de un tramo de 360 km, y el conductor vuelve a la carretera con un camión medio vacío. Los propios camiones han llegado a tiempo: la cuota eléctrica de los nuevos camiones pesados en la UE superó el 2% en 2025 y se dirige al 5% este año; Alemania ya está ahí y China alcanza el 29%. La flota no es la limitación. Lo es dónde puede parar.
El mercado de corredores es menor de lo que dice el lobby
Nuestro modelo cabe en una frase. Tomamos el tráfico pesado medido en cada tramo de autopista, conservamos la proporción de largo recorrido, aplicamos una cuota eléctrica que sube de menos del 2% actual al 25% en 2030 y al 65% en 2035, multiplicamos por 1.1 kWh por kilómetro y suponemos que el 30% de esa energía se compra durante las pausas obligatorias en el corredor. Todo lo demás ocurre en depósitos y durante la noche. El resultado es una recarga durante las pausas de unos 17 GWh al día en 2030 y 40 GWh en 2035 en las carreteras que podemos medir.
Convierte la energía en infraestructura con la misma matemática de colas que emplea un ingeniero de telecomunicaciones para las líneas telefónicas, dimensionada para que un conductor que llega espere como máximo una vez de cada veinte, y el corredor necesita aproximadamente 2 650 plazas de megavatio en 2030 y 6 300 en 2035. No por país. En total.
Plazas de megavatio: lo que necesita la aritmética del corredor frente a lo prometido y lo solicitado
Verde azulado: este modelo. Ámbar: cifras publicadas. El modelo cubre las autopistas de 21 países con un objetivo de cola del 5%; un objetivo del 1% añade alrededor de un 30% más de plazas.
La VDA pide 35 000. La diferencia no es un error de redondeo; es una pregunta distinta. La cifra del lobby cubre todas las carreteras, todos los depósitos y una flota dimensionada para el cumplimiento normativo en lugar de para la economía; la nuestra cubre los corredores, la pausa y los camiones que realmente estarán allí. Las estimaciones académicas que suponen que cada camión carga en cada pausa también llegan a cifras mucho mayores, y ese es el supuesto que hay que debatir. Incómodamente para el sector, nuestra cifra para 2030 se acerca a lo que ya se ha adjudicado: la licitación de autopistas alemana, el consorcio E.ON y el plan de Milence suman cerca de mil plazas entre los tres. Al sector no le falta ambición. Le faltan las direcciones correctas.
Veinte carreteras concentran el 30% de la demanda de 2030
Aquí es donde el mapa se gana su lugar. El tráfico de camiones no se reparte de forma uniforme por un continente; circula por unas pocas arterias. La A2 cerca de Hannover registra 23 000 vehículos pesados al día, la AP-7 a las afueras de Barcelona 30 000, el Brennero alrededor de 7 000. Cuando la cuota eléctrica es pequeña, solo los tramos más transitados generan suficientes pausas para justificar una instalación de megavatio, de modo que el mercado inicial es una lista breve de carreteras en un orden concreto.
Doce de las veinte primeras son Autobahnen alemanas. La A3, A7, A1, A2, A5, A8, A9 y A4 lideran, con la A1 suiza, la A15 y A16 neerlandesas y la A7 francesa muy cerca. Alemania por sí sola representa 6.3 GWh al día de demanda de corredor en 2030, más de un tercio del total: tráfico pesado, una flota temprana y una exención de peajes para camiones eléctricos que se extiende hasta mediados de 2031.
Energía diaria de recarga durante las pausas por país, 2030, escenario central (MWh)
Mismo modelo. El liderazgo de Alemania combina tráfico pesado, exención de peajes y adopción temprana; Polonia y España tienen el tráfico, pero aún no los camiones.
Los corredores nórdicos se iluminan pronto por adopción, no por tráfico; por eso la E6 de Noruega y la E4 de Suecia figuran junto a carreteras alemanas con diez veces más circulación. Polonia y España son la imagen inversa: tienen el tráfico, pero aún no los camiones, y su turno llega después de 2030. Ese es el verdadero mensaje del mapa. Las plazas no son la escasez. Lo son las plazas en el orden correcto, en las carreteras correctas.
Las ayudas ubican cargadores por distancia. Los camiones paran según el tráfico
Una parada obligatoria de 45 minutos a intervalos fijos es el problema clásico de teoría de colas, por eso las normas de corredores funcionan mejor para los camiones de lo que jamás funcionaron para los turismos. Un conductor de turismo que encuentra una instalación llena sigue conduciendo; un camionero que se ha quedado sin tiempo de conducción no puede. Por eso las reglas de distancia hacen un trabajo real aquí, y la normativa europea de infraestructura, AFIR, las establece: una agrupación de carga de al menos 3 600 kW cada 60 km en la red principal para 2030.
El problema es que AFIR fija kilovatios y distancia, nunca plazas, y no escala nada según el flujo pesado. Una agrupación en la A2 y otra en una autopista portuguesa tranquila tienen la misma obligación. Revisamos nueve programas nacionales y europeos de financiación, desde el programa alemán de €1bn hasta el reciclaje de peajes neerlandés, los PLN 2bn de Polonia y los pilotos de Suecia. Solo uno, la licitación de autopistas alemana, dimensiona las instalaciones según el tráfico medido. El resto ubica cargadores donde el mapa está vacío en vez de donde están los camiones.
El dinero está sobresuscrito y la red es la cola
Las tres primeras convocatorias de financiación de Alemania solicitaron €1.05bn frente a los €300m disponibles; una de ellas triplicó la demanda el mismo día y aun así cerró con exceso de solicitudes. El fondo AFIF de la UE agotó sus segundos mil millones en noviembre de 2025 y canceló la siguiente fecha límite. Los operadores también han levantado capital: la línea de deuda de €120m de Milence y los €90m de Voltix son las dos mayores rondas de este año.
La economía está ajustada, no rota. El hardware de megavatios cuesta alrededor de €340 000 a €460 000 por megavatio, y la conexión a red de un hub de cuatro plazas añade cerca de un millón de euros por sí sola. Con la utilización actual, el coste de un kilovatio-hora suministrado en el corredor se sitúa entre 17 y 27 céntimos antes de margen, frente al precio de lista de Milence de 40 céntimos y un equivalente al diésel de unos 33. Las cuentas cuadran cuando llegan los camiones. No cuadran mientras una ubicación espera su conexión.
Y espera. Todos los operadores, ministerios y asociaciones sectoriales que hemos consultado coinciden en que el cuello de botella es la red: entre dos y tres años para una conexión en Alemania, una lista de espera de 15 000 en los Países Bajos. Un hub para camiones necesita una conexión del tamaño de un pueblo pequeño, en un área de descanso que nunca fue cableada para ello. La subvención llega en meses; el transformador, en años.
Nadie financia las once horas
El debate sobre los megavatios gira en torno a la pausa de 45 minutos. El descanso nocturno es otro producto. Un camión aparcado durante once horas solo necesita 40 a 50 kW para salir con la batería llena por la mañana, una potencia cuyo hardware ya existe en los aparcamientos de supermercados. Lo que necesita, en cambio, es una plaza de aparcamiento, y esta noche a Alemania le faltan unas 20 000.
En nuestro modelo, la carga nocturna supone un tercio adicional de la energía de corredor, nada de ella en megavatios y nada de ella en ningún programa de subvenciones que hayamos encontrado. Es la energía más barata que un camión comprará jamás y la infraestructura menos glamurosa que nadie construirá. Normalmente, eso es señal de que nadie la está construyendo.
A qué equivale todo esto
El mercado de carga para camiones es un problema menor de lo que dice el lobby y más difícil de lo que presuponen las subvenciones. Entre dos y tres mil plazas de carga de megavatios cubrirán 2030 en las autopistas que podemos medir. Tienen que estar en las carreteras correctas, en el orden que dicta el tráfico pesado, con conexiones a red que tardan más en llegar que los propios camiones. Los cargadores se construirán. La incógnita es si se construirán donde paran los camiones.
Tres cosas nos lo dirán. Si las 124 áreas de descanso alemanas adjudicadas en junio llegan primero a la A3, la A7 y la A1. Si Milence alcanza 50 hubs antes de final de año con conectores de más de 400 kW. Y si alguien, en algún lugar, publica una cifra de utilización de un hub para camiones.
El análisis completo, con el recuento de la oferta, los cálculos de los tiempos reglamentarios de conducción, la revisión subvención por subvención y los supuestos del modelo, está aquí: Dónde se detendrán los camiones eléctricos de Europa: el mercado de carga para camiones, cartografiado hasta 2035.
Corregido el 6 October 2026: las veinte principales carreteras concentran alrededor del 30% de la demanda de carga durante las pausas en 2030, no dos tercios; por ello se modificaron el título y un encabezado. Además, doce de esas veinte, y no nueve, son Autobahnen alemanas.