这是更长、更技术化的深度研究的白话摘要,欧洲电动卡车将在哪里停靠:映射至 2035 年的卡车充电市场。深度研究包含供给数量、驾驶员工时计算、逐项补贴审查、8 张图表、走廊模型的假设,以及 106 个来源。这里所有内容均取自该研究;若某个数字需要脚注,那里就有。
欧洲约有 60 款电动卡车在售,730 个仅供卡车使用的公共充电点,还有一套规则,精确规定每位驾驶员何时必须停车。把这三个事实放在同一张地图上,卡车充电市场就不再是游说话术里的一个数字,而成为一条条具体的道路。
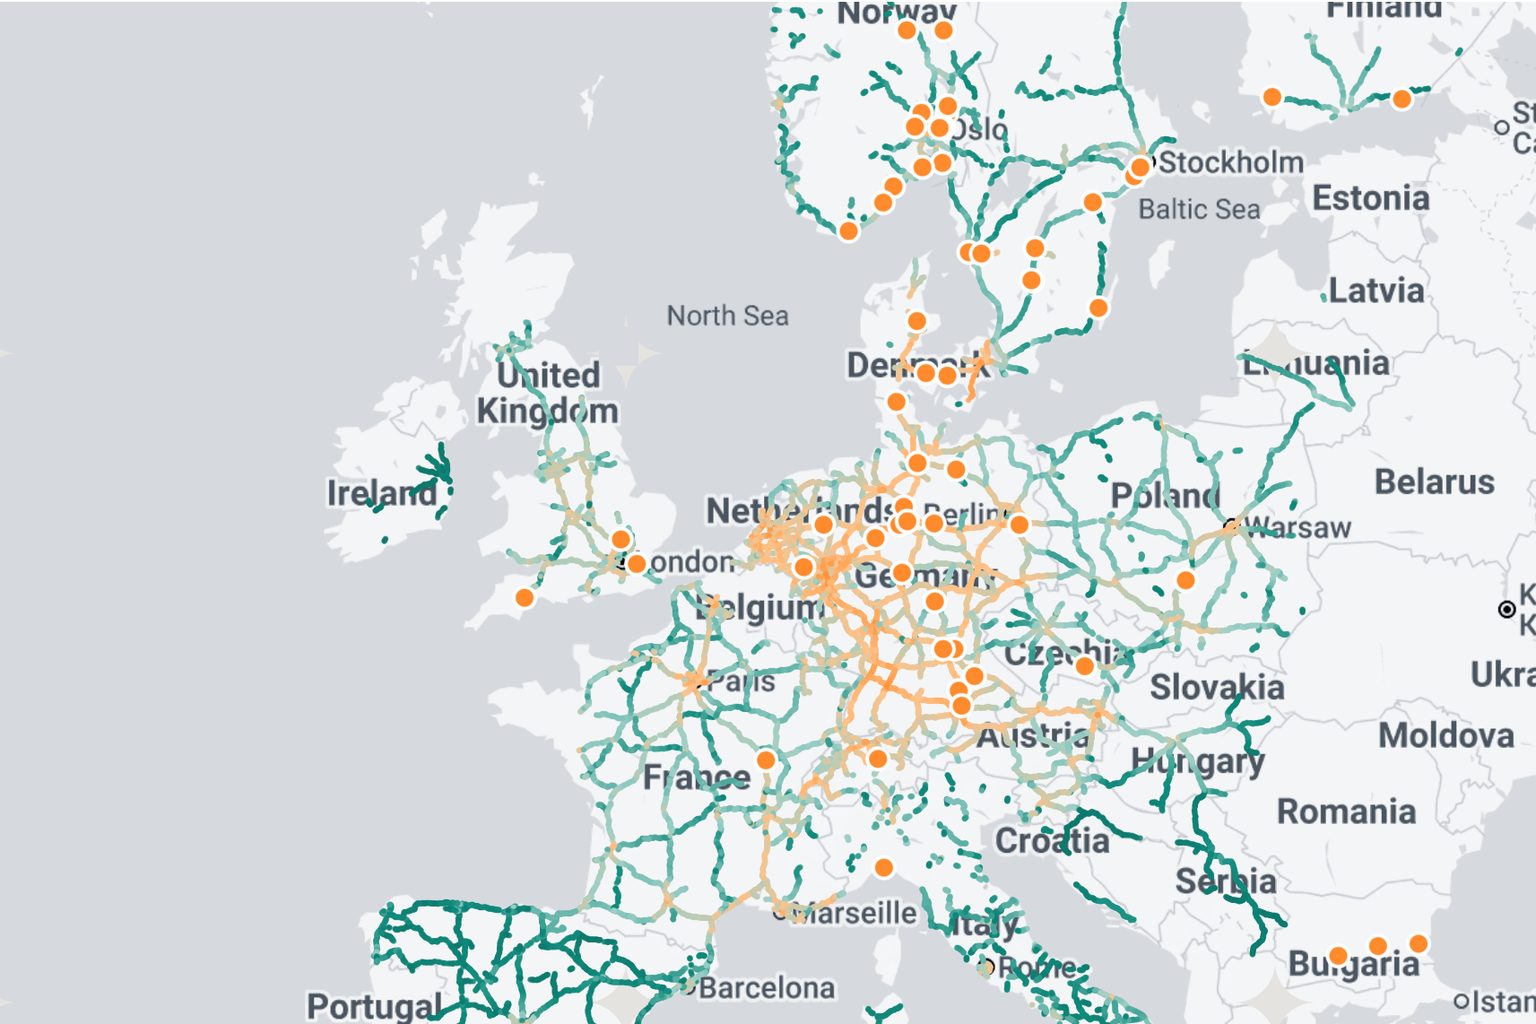
这是我们卡车充电深度研究的速读版。下方地图就是全部论点:到 2035 年,休息充电需求将如何逐年落在欧洲 80 000 km 高速公路上,叠加标出如今已存在的兆瓦级站点。逐年切换,改用按充电车位计量的指标,悬停查看某一路段。然后继续往下读,看看为何市场呈现这样的形态。
按年份划分的每段高速公路休息充电需求,基准情景。橙色圆点:我们目前可以定位的卡车充电站点,来自 Chargalytics 数据(额定功率 700 kW 或以上的连接器)及自 2025 年 11 月以来报道的新启用站点。比利时走廊没有交通数据,因此保持灰色。
Chargalytics 走廊模型基于各国计数站的 AADT(见数据说明)。圆点大小按该路段休息充电总电量缩放,颜色则按每公里电量,或该路段一个 60 km AFIR 充电池在 5% 排队概率下所需的充电车位数显示。比利时未纳入(无道路交通数据);意大利仅部分纳入。
想看视频?这里有 4 分钟版本。
供给确实存在,但很稀薄,而且有五种不同的统计口径
问欧洲有多少卡车充电桩,你会得到五个答案。欧盟观察站统计为 730 个仅供卡车使用的公共充电点;若计入车位足够长、卡车可以实际进入的乘用车充电枢纽,则约有 940 个地点。ICCT 统计约 2 450 个卡车专用充电桩。德国自己的登记册列出 88 个专为 16.5 m 卡车设计的站点。定义不同,画面却没有不同。瑞典、德国和法国拥有三分之二的专用充电点,17 个欧盟成员国一个也没有,而已投运的兆瓦级站点清单短到可以直接印出来。
我们自己的筛选标准刻意简单直接。没有为乘用车建设的单枪充电设施额定功率会超过 500 kW,因此,任何配备额定 700 kW 或以上连接器的站点,按定义就是卡车设备。这找到了十个国家约 40 个站点,都是你预料之中的那些:Landvetter 的 Milence、汉堡的 Mercedes-Benz 枢纽、波兰 ORLEN 的高速公路枢纽、Korsør 的 OK Truck、芬兰 Plugit 的港口站点。再加上自 11 月以来新闻报道的启用项目,便是地图上的橙色圆点。对一个大洲而言,这不是一份长清单。
不过,建设潮正在到来。Milence 运营着 38 个枢纽,并希望在圣诞节前达到 50 个。德国已在 124 个无人管理的高速公路服务区授予 447 个兆瓦级充电点,其首批七个兆瓦级充电插头于今年夏天投入运营。如今每家充电设备制造商都推出了兆瓦级产品。但没有人公布其中任何一个的繁忙程度,也没有人公布建一座站要花多少钱。在如此年轻的市场里,缺少利用率数据本身就是一个数据点。
需求是一张时刻表,不是猜测
乘用车充电需求是一个行为问题:人们选择何时插枪、充多久,以及他们是否本可以在家充电。卡车充电需求则是一项法规。根据欧盟驾驶时间规定,驾驶员可连续驾驶 4.5 小时,随后必须休息 45 分钟;驾驶满九至十小时后,必须停车休息十一小时。没有人可以选择何时停车。是时钟说了算。
按一辆以 80 km/h 行驶的 40 吨卡车计算,数字自然就出来了。一段行程为 360 km,消耗约 400 kWh。第二段行程决定了电池包的规格,因为 45 分钟休息只能补回电池中可快速补充的那一部分:约 566 kWh 的装机容量,以及约 743 kW 的充电功率,才能在休息期间把一段行程所需的电量充回去。这不是巧合。这正是 MAN、Scania 和 Mercedes-Benz 带到 Hannover 的产品:600 至 620 kWh 电池包,配备兆瓦级充电接口,为这只时钟而造。
这也解释了为何 400 kW 的充电插头适用于场站,而不适用于走廊。在 400 kW 下,一次休息只能换来 360 km 单段行程中的 194 km 续航,驾驶员重新上路时,卡车电量只剩半箱。卡车本身已按时到位:欧盟新售重型卡车中的电动车占比在 2025 年超过 2%,今年正迈向 5%;德国已经达到这一水平,中国则为 29%。车队不是制约。能在哪里停下来,才是。
走廊市场比游说团体所言更小
我们的模型短到一句话就能说完。取每段高速公路实测的重型车辆流量,保留其中的长途运输占比,套用电动化比例——从如今不足 2% 升至 2030 年的 25% 和 2035 年的 65%——乘以每公里 1.1 kWh,并假设其中 30% 的电量在走廊上的强制休息时段购买。其余全部在场站和夜间完成。结果是:在我们可以测量的道路上,2030 年每日休息充电约为 17 GWh,2035 年为 40 GWh。
再用电信工程师为电话线路采用的同一套排队计算,把电量换算成硬件,并按新到驾驶员最多每二十次等待一次来定容,则走廊在 2030 年大约需要 2 650 个兆瓦级充电车位,2035 年需要 6 300 个。不是每个国家各自如此。是总数。
兆瓦级充电车位:走廊计算所需数量,对比已承诺与被要求的数量
青绿色:本模型。琥珀色:已公开数字。模型覆盖 21 个国家的高速公路,排队目标为 5%;若目标为 1%,则需增加约 30% 的车位。
VDA 要求 35 000 个。这个差距不是四舍五入误差;它回答的是另一个问题。游说团体的数字覆盖每条道路、每个场站,以及为满足合规而非经济性配置的车队;我们的数字覆盖走廊、休息时段,以及实际会上路的卡车。假设每辆卡车每次休息都充电的学术估算也会高得多,而这正是应当辩论的假设。令行业不太舒服的是,我们的 2030 年数字接近已授予的项目:德国高速公路招标、E.ON 联盟与 Milence 的计划合计约有一千个车位。行业不缺雄心。缺的是正确的地址。
二十条道路承载 2030 年需求的 30%
这正是地图价值所在。卡车流量并非均匀分布在整个大洲;它沿着少数几条主干道奔流。Hanover 附近的 A2 每日通行 23 000 辆重型车,Barcelona 城外的 AP-7 为 30 000 辆,Brenner 约为 7 000 辆。当电动化比例还低时,只有最繁忙的路段才能产生足够多的休息需求,足以证明建设兆瓦级站点的合理性。因此,早期市场是一份短短的道路清单,而且有明确的先后次序。
前二十条道路中,有十二条是德国 Autobahnen。A3、A7、A1、A2、A5、A8、A9 和 A4 居前,紧随其后的是瑞士 A1、荷兰 A15 和 A16,以及法国 A7。仅德国在 2030 年的走廊需求就达到每日 6.3 GWh,超过总量三分之一:重型车流量大、车队电动化早,再加上电动卡车通行费豁免延续至 2031 年年中。
按国家划分的每日休息充电电量,2030 年,基准情景 (MWh)
同一模型。德国的领先来自重型车流量、通行费豁免和早期普及;波兰和西班牙有车流,但暂时还没有足够多的电动卡车。
北欧走廊因电动化普及而非交通流量率先亮起,这也是为何挪威 E6 和瑞典 E4 能与车流量高出十倍的德国道路并列。波兰和西班牙则正好相反:它们有车流,却暂时没有足够多的电动卡车;轮到它们是在 2030 年之后。这才是地图真正传达的信息。缺的不是充电车位。缺的是按正确顺序、建在正确道路上的车位。
补贴按间距布点。卡车随车流停靠
固定间隔内必须进行一次 45 分钟休息,是经典的排队问题,这也是为什么走廊规则对卡车的作用远胜于对乘用车。发现站点满位时,乘用车驾驶员可以继续开;用尽驾驶时长的卡车驾驶员却不能。因此,间距规则在这里确实发挥作用,而欧盟基础设施法规 AFIR 对此作出规定:到 2030 年,核心网络上每 60 km 必须设有至少 3 600 kW 的充电池。
问题在于,AFIR 规定的是千瓦数和间距,从不规定车位数,也不会按重型车流量调整。A2 上的一个充电池,与葡萄牙一条安静高速公路上的一个充电池,承担的是同样的义务。我们审查了九项国家及欧盟资助计划,从德国的 €1bn 项目,到荷兰的通行费再投资、波兰的 PLN 2bn 和瑞典的试点项目。只有一个——德国高速公路招标——按实测车流量确定站点规模。其余项目则把充电桩部署在地图上的空白处,而非卡车所在之处。
资金超额认购,而电网才是真正的队列
德国首三轮资助征集收到的申请金额达€1.05bn,而可用资金仅€300m;其中一轮在当天就被超额认购三倍,最终仍以超额申请收场。欧盟AFIF基金到2025年11月便用完了第二个十亿,并取消了下一轮截止期。运营商也筹到了资金:Milence的€120m债务额度和Voltix的€90m,是今年两笔最大的融资。
这不是一笔算不过来的账,而是一笔很紧的账。兆瓦级硬件每兆瓦成本约€340 000至€460 000,而一个四车位枢纽的电网接入,单项就接近一百万欧元。按今天的利用率计算,走廊沿线每交付一千瓦时电的成本,在不计利润前为17至27 cents;相比之下,Milence的挂牌价是40 cents,柴油等效成本约为33。只要卡车来了,账就能算平;但当站点还在等接入时,账就平不了。
而它确实在等。我们查阅的每一家运营商、政府部门和行业组织都认为,瓶颈在电网:德国接入要等两到三年,荷兰的等候名单已有15 000。一个卡车枢纽需要相当于一座小镇规模的接入容量,但它所在的服务区从未按这种需求布线。补贴几个月就能到账;变压器却要几年才到。
没有人在为那十一小时买单
兆瓦之争聚焦的是45分钟休息。过夜休息则是另一种产品。一辆卡车停放十一小时,只需40至50 kW,早晨便能满电离开——这种硬件,超市停车场早已有之。它真正需要的是一个停车位,而德国今晚就缺大约20 000个。
在我们的模型中,夜间充电带来的走廊能源需求还要再增加三分之一;没有一度需要兆瓦级功率,也没有一度被纳入我们能找到的任何补贴计划。这将是卡车能买到的最便宜的电,也是任何人会建设的最不光鲜的基础设施。通常,这正意味着没人会去建它。
归根结底
卡车充电市场,比游说团体宣称的规模更小,也比补贴方案假设的难度更大。在我们能够测算的高速公路上,2,000至3,000个兆瓦级车位便可服务2030年的需求。它们必须落在正确的道路上,按重型交通决定的先后顺序铺开,并配备电网接入——而接入所需的时间,比卡车抵达的时间还长。充电桩会建起来。悬而未决的是:它们是否会建在卡车真正停靠的地方。
有三件事会告诉我们答案:6月获批的124个德国服务区,是否会优先落在A3、A7和A1;Milence能否在年底前建成50个枢纽,并配备超过400 kW的充电终端;以及是否有任何机构、在任何地方,公布卡车枢纽的利用率数据。
完整深度解读——包括供给数量统计、司机工时规则测算、逐项补贴审查和模型假设——见此:欧洲电动卡车将在哪里停靠:绘制至2035年的卡车充电市场地图。
2026年10月6日更正:排名前二十的道路承载约30%的2030年休息充电需求,并非三分之二;因此标题和一个小标题已修改。这二十条道路中有十二条、而非九条,是德国Autobahnen。