これは、より長く技術的な徹底分析、欧州の電動トラックはどこで止まるのか:2035年までを地図化したトラック充電市場の平易な要約です。徹底分析では、供給数、運転者の拘束時間に基づく計算、補助金制度ごとのレビュー、8つのチャート、コリドーモデルの前提条件、106の情報源を収録しています。ここにある内容はすべてそこから導いたものです。数値の出典が必要なら、そちらをご覧ください。
欧州では約60の電動トラックモデルが販売され、トラック専用の公共充電ポイントは730か所あり、さらに運転者がいつ停止すべきかを正確に定めるルールブックもある。この3つの事実を1枚の地図に重ねると、トラック充電市場はロビー活動のための数字ではなく、具体的な道路のリストになる。
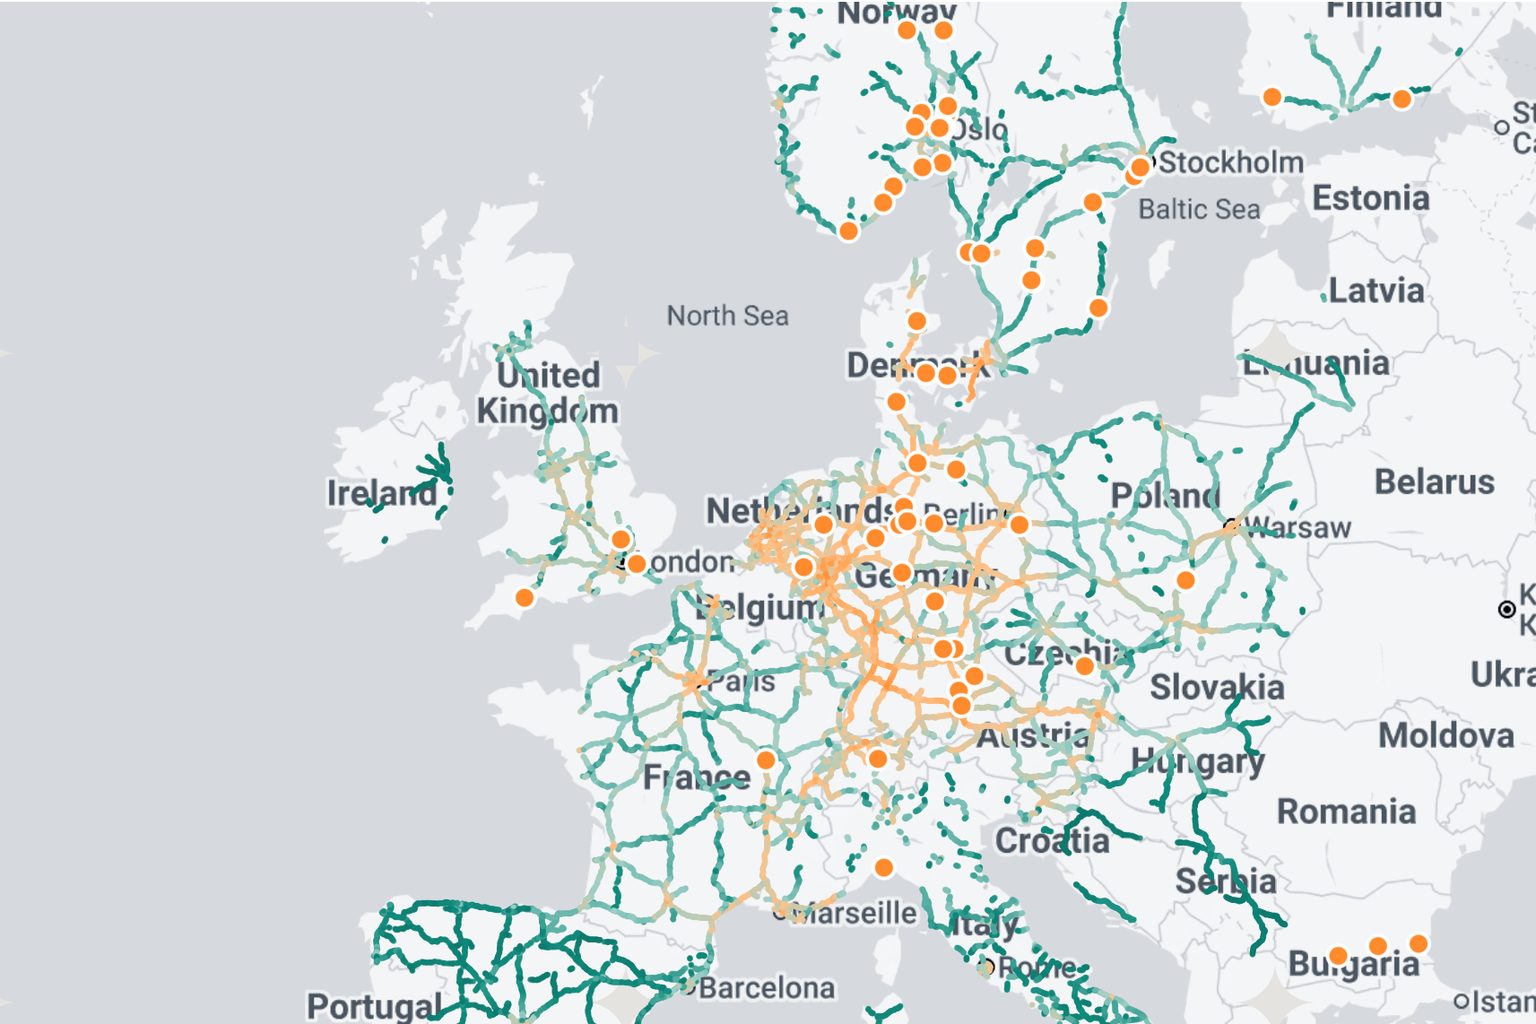
これはトラック充電に関する徹底分析の要約版だ。下の地図が主張のすべてである。80 000 kmに及ぶ欧州高速道路で、休憩時充電の需要がどこに生じるかを2035年まで年ごとに示し、現在存在するメガワット級拠点を重ねた。年を切り替え、指標をベイ数に変更し、道路区間にカーソルを合わせてみてほしい。そのうえで、なぜこの形になるのかを読んでいただきたい。
高速道路区間ごとの休憩時充電需要、標準シナリオ、年別。オレンジの点:Chargalyticsのデータ(定格700 kW以上のコネクター)とNov 2025以降に報告された開設情報から、現時点で位置を特定できるトラック充電拠点。ベルギーのコリドーは交通量データがないためグレー表示。
Chargalyticsのコリドーモデル。各国の交通量観測所におけるAADTに基づく(データ注記参照)。点の大きさは区間の休憩時充電エネルギー総量、色は1 kmあたりのエネルギー、またはその区間における60 kmのAFIRプールが待ち行列発生確率5%で必要とするベイ数を示す。ベルギーは除外(道路交通量データなし)、イタリアは一部のみ対象。
動画で見たいですか? 4分版はこちらです。
供給は実在する。ただし薄く、数え方は5通りある
欧州にトラック充電器が何基あるかを尋ねれば、答えは5通り返ってくる。EUの観測機関は、トラック専用の公共充電ポイントを730と数える。十分な長さのベイを持つ乗用車向けハブまで含め、トラックが物理的に利用可能な拠点として数えれば約940か所だ。ICCTはトラック専用充電器をおよそ2 450基とする。ドイツの登録簿には、全長16.5 mのトラック向けに設計された拠点が88か所掲載されている。定義は異なるが、全体像は同じだ。専用ポイントの3分の2はスウェーデン、ドイツ、フランスにあり、EU加盟17か国には1か所もない。そして実稼働するメガワット級拠点のリストは、印刷できるほど短い。
私たち独自のフィルターは、意図的に単純明快だ。乗用車向けに設置された設備で1プラグあたり500 kWを超える定格のものはない。したがって、定格700 kW以上のコネクターを備える拠点は、定義上トラック用ハードウェアである。これで10か国、約40拠点が抽出される。予想どおりの顔ぶれだ。LandvetterのMilence、ハンブルクのMercedes-Benzハブ、ポーランドのORLEN高速道路ハブ、KorsørのOK Truck、フィンランド港湾部のPlugit。11月以降にニュースで報じられた開設分を加えたものが、地図上のオレンジの点である。大陸全体を考えれば、決して長いリストではない。
ただし、整備は進みつつある。Milenceは38のハブを運営し、クリスマスまでに50を目指す。ドイツでは、管理されていない高速道路休憩エリア124か所にわたり、447のメガワット級ポイントが採択された。この夏、最初の7基のメガワット級プラグが稼働を開始した。いまやすべての充電器メーカーがメガワット対応製品を出荷している。だが、誰も公表しないものがある。どれほど利用されているのか、そして拠点の建設費はいくらなのかだ。これほど若い市場では、稼働率の数字がないこと自体がデータポイントである。
需要は推測ではない。時刻表だ
乗用車の充電需要は行動に関する問題だ。人々がいつ、どれだけの時間プラグを差し込むか。そして自宅で充電できた可能性があるかどうか。トラックの充電需要は規制そのものである。EUの運転時間規則では、運転者は4.5時間走行した後、45分休憩しなければならない。さらに9〜10時間運転した後には、11時間の停止が必要だ。いつ止まるかを選ぶ人はいない。時計が決める。
これを時速80 kmで走る40トントラックに当てはめれば、数字は自ずと出る。1レグは360 kmで、約400 kWhを消費する。バッテリーパック容量を決めるのは2本目のレグだ。45分の休憩で補充できるのはバッテリーの高速充電可能な部分だけだからである。必要な搭載容量は約566 kWh、休憩中に1レグ分のエネルギーを戻すにはおよそ743 kWの充電出力が要る。偶然ではない。MAN、Scania、Mercedes-BenzがHannoverで披露したのは、600〜620 kWhのパックとメガワット対応インレットだった。時計に合わせて設計されている。
だから400 kWプラグはコリドー用ではなく、デポ用なのだ。400 kWでは、休憩で得られる航続距離は360 kmの1レグに対して194 kmにすぎず、運転者は半分空のバッテリーで再び走り出すことになる。トラック自体は予定どおり市場に出てきた。EUにおける大型トラック新車販売の電動車比率は2025年に2%を超え、今年は5%に向かっている。ドイツはすでにその水準にあり、中国は29%だ。制約は車両群ではない。どこで止まれるかである。
コリドー市場は、ロビー団体が言うほど大きくない
私たちのモデルは1文で説明できる。高速道路の各区間で実測された大型車交通量を取り、長距離輸送の割合を残し、電動化比率を現在の2%未満から2030年に25%、2035年に65%へ引き上げ、1 kmあたり1.1 kWhを掛け、そのエネルギーの30%がコリドー上の義務的休憩時に購入されると仮定する。残りはすべてデポと夜間に充電される。その結果、測定可能な道路における休憩時充電は、2030年に1日あたり約17 GWh、2035年には40 GWhとなる。
電話回線に用いるのと同じ待ち行列理論でエネルギーをハードウェアへ変換する。到着した運転者が待つ確率を20回に1回以下に抑える設計なら、コリドーに必要なのは2030年でおよそ2 650のメガワット級ベイ、2035年で6 300だ。国ごとではない。合計である。
メガワット級ベイ:コリドーの計算が必要とする数、約束された数、要求される数
ティール:本モデル。アンバー:公表値。モデルは21か国の高速道路を対象とし、待ち行列発生確率の目標を5%とする。目標を1%にすると、必要ベイ数は約30%増える。
VDAは35 000を求めている。その差は丸め誤差ではない。問うていることが違うのだ。ロビー団体の数字は、すべての道路、すべてのデポ、そして経済性ではなく規制遵守を前提とした車両群を対象にする。私たちの数字が対象にするのは、コリドー、休憩、そして実際にそこに存在するトラックだ。すべてのトラックがすべての休憩で充電すると仮定する学術推計も、はるかに高い水準に達する。議論すべきはその仮定である。業界にとって居心地が悪いことに、私たちの2030年の数字は、すでに採択済みの規模に近い。ドイツの高速道路入札、E.ONコンソーシアム、Milenceの計画を合計すると、約1,000ベイになる。業界に野心が足りないわけではない。足りないのは、正しい住所だ。
20本の道路が2030年需要の30%を担う
ここで地図の価値が発揮される。トラック交通は大陸全体に均等に広がっているわけではない。いくつかの幹線に集中して流れる。Hannover近郊のA2は1日あたり23 000台の大型車を通し、Barcelona郊外のAP-7は30 000台、Brennerは約7 000台だ。電動化比率がまだ低い段階では、メガワット級拠点を正当化するほどの休憩需要を生むのは最も交通量の多い区間だけとなる。初期市場は、特定の順序で並ぶ短い道路リストなのだ。
上位20路線のうち12はドイツのアウトバーンである。A3、A7、A1、A2、A5、A8、A9、A4が先行し、スイスのA1、オランダのA15とA16、フランスのA7が続く。ドイツだけで2030年のコリドー需要は1日6.3 GWh、総量の3分の1超を占める。大型車交通量、早期に進む車両導入、そして2031年半ばまで続く電動トラックの通行料金免除が理由だ。
国別・1日あたりの休憩時充電エネルギー、2030年、標準シナリオ(MWh)
同じモデル。ドイツの優位は、大型車交通量、通行料金免除、早期導入の組み合わせによるもの。ポーランドとスペインには交通量があるが、トラックはまだ少ない。
北欧のコリドーが早くから浮かび上がるのは、交通量より導入率による。だからノルウェーのE6とスウェーデンのE4は、交通量がその10倍あるドイツの道路と並ぶ。ポーランドとスペインは鏡像だ。交通量はあるが、トラックがまだ少ない。その出番は2030年以降に来る。これこそが地図の真のメッセージである。不足しているのはベイそのものではない。正しい順序で、正しい道路に置かれたベイだ。
補助金は間隔で充電器を配置する。トラックが止まるのは交通量に従ってだ
固定された間隔で45分の停止を義務づけることは、教科書どおりの待ち行列問題だ。だからコリドー規則は、乗用車に対してそうであった以上に、トラックには有効に機能する。満車の拠点に着いた乗用車の運転者は、先へ進めばよい。運転時間を使い切ったトラック運転者には、それができない。だから間隔規則はここで実効性を持ち、EUのインフラ規則であるAFIRがその基準を定める。2030年までに、コアネットワーク上で少なくとも3 600 kWの充電プールを60 kmごとに設けるというものだ。
問題は、AFIRが定めるのはkWと間隔だけで、ベイ数は一切定めず、大型車交通量に応じた調整もしないことだ。A2のプールも、交通量の少ないポルトガルの高速道路上のプールも、同じ義務を負う。ドイツの€1bnプログラムからオランダの通行料金還元、ポーランドのPLN 2bn、スウェーデンの実証事業まで、9つの国内・EU資金制度をレビューした。実測交通量に基づいて拠点規模を決めるのは、ドイツの高速道路入札ただ1つだった。ほかは、トラックのいる場所ではなく、地図が空白の場所に充電器を置いている。
資金は応募超過、そして送電網こそが待ち行列だ
ドイツの最初の3回の助成公募では、利用可能額€300mに対して€1.05bnの申請が集まった。ある公募では初日に申請額が3倍に達し、それでも超過申請のまま締め切られた。EUのAFIF基金は2025年11月までに2つ目の10億ユーロを使い切り、次の締切を中止した。事業者側も資金を調達している。Milenceの€120mのデットラインとVoltixの€90mは、今年の資金調達ラウンドで最大の2件だ。
採算性は破綻しているのではなく、際どい。メガワット級ハードウェアのコストは1メガワット当たり約€340 000〜€460 000で、4基の充電ベイを持つハブの系統接続だけでもさらにほぼ100万ユーロがかかる。現在の稼働率では、輸送回廊で供給される1キロワット時当たりのコストはマージン前で17〜27セント。Milenceの定価40セント、ディーゼル換算で約33セントに対する水準だ。トラックが来れば計算は合う。接続を待つ間は合わない。
そして、待つ。私たちが読んだすべての事業者、政府省庁、業界団体が一致して指摘するボトルネックは系統だ。ドイツでは接続に2〜3年、オランダでは15 000件が順番待ちしている。トラックハブには、小さな町ほどの規模の接続が必要になる。そもそもそんな電力供給を想定して配線されたことのないサービスエリアで。助成金は数カ月で届く。変圧器が届くのは数年後だ。
11時間に資金を出す人はいない
メガワットをめぐる議論は、45分の休憩についてのものだ。夜間休息は別の商品である。11時間駐車するトラックが朝に満充電で出発するために必要なのは40〜50 kWにすぎない。スーパーマーケットの駐車場にもすでにあるようなハードウェアだ。その代わりに必要なのは駐車スペースであり、ドイツは今夜、その約20 000台分が不足している。
私たちのモデルでは、夜間充電は輸送回廊のエネルギー需要をさらに3分の1増やす。ただしメガワット級は一切なく、私たちが見つけられた助成制度にも一切含まれていない。これはトラックが買う電力のなかで最も安く、誰もが建設するインフラのなかで最も華がない。たいてい、それは誰も建てていないことの兆候だ。
結局、何が見えてくるのか
トラック充電市場は、ロビー活動が言うほど大きな問題ではない。しかし助成制度が想定するより難しい問題だ。私たちが計測できる高速道路では、2030年までにメガワット級充電ベイ2 000〜3 000基で足りる。それらは大型車交通が求める順序に従い、正しい道路上に配置されなければならない。そして、その系統接続の所要期間は、トラックが到着するまでより長い。充電器は建設される。トラックが止まる場所に建設されるかどうかが、未解決の問いだ。
3つの点が、それを教えてくれる。6月に採択されたドイツの124カ所のサービスエリアが、まずA3、A7、A1に整備されるか。Milenceが年末までに400 kW超のプラグを備えた50ハブに到達するか。そして、どこかの誰かが、トラックハブの稼働率を公表するか。
供給数、ドライバーの運転時間規制に基づく計算、助成制度ごとのレビュー、モデルの前提条件を含む完全なディープダイブはこちら:欧州の電動トラックはどこで停車するのか:2035年までを見通すトラック充電市場マップ。
2026年10月6日訂正:上位20路線が占める2030年の休憩時充電需要は3分の2ではなく約30%であるため、タイトルと見出しの一つを変更しました。また、その20路線のうちドイツのアウトバーンは9路線ではなく12路線です。