To podsumowanie napisane prostym językiem znacznie dłuższego i bardziej technicznego raportu, Gdzie będą zatrzymywać się europejskie elektryczne ciężarówki: rynek ładowania ciężarówek na mapie do 2035 r.. Pełny raport zawiera liczbę punktów podaży, wyliczenia oparte na czasie pracy kierowcy, analizę każdego programu dotacyjnego, 8 wykresów, założenia modelu korytarzowego i 106 źródeł. Wszystko tutaj z niego wynika; jeśli dana liczba wymaga przypisu, znajdziesz go tam.
Europa ma około 60 modeli elektrycznych ciężarówek w sprzedaży, 730 publicznych punktów ładowania zarezerwowanych dla ciężarówek oraz zbiór przepisów, który mówi każdemu kierowcy dokładnie, kiedy musi się zatrzymać. Umieść te trzy fakty na jednej mapie, a rynek ładowania ciężarówek przestaje być liczbą z lobbingu i staje się listą dróg.
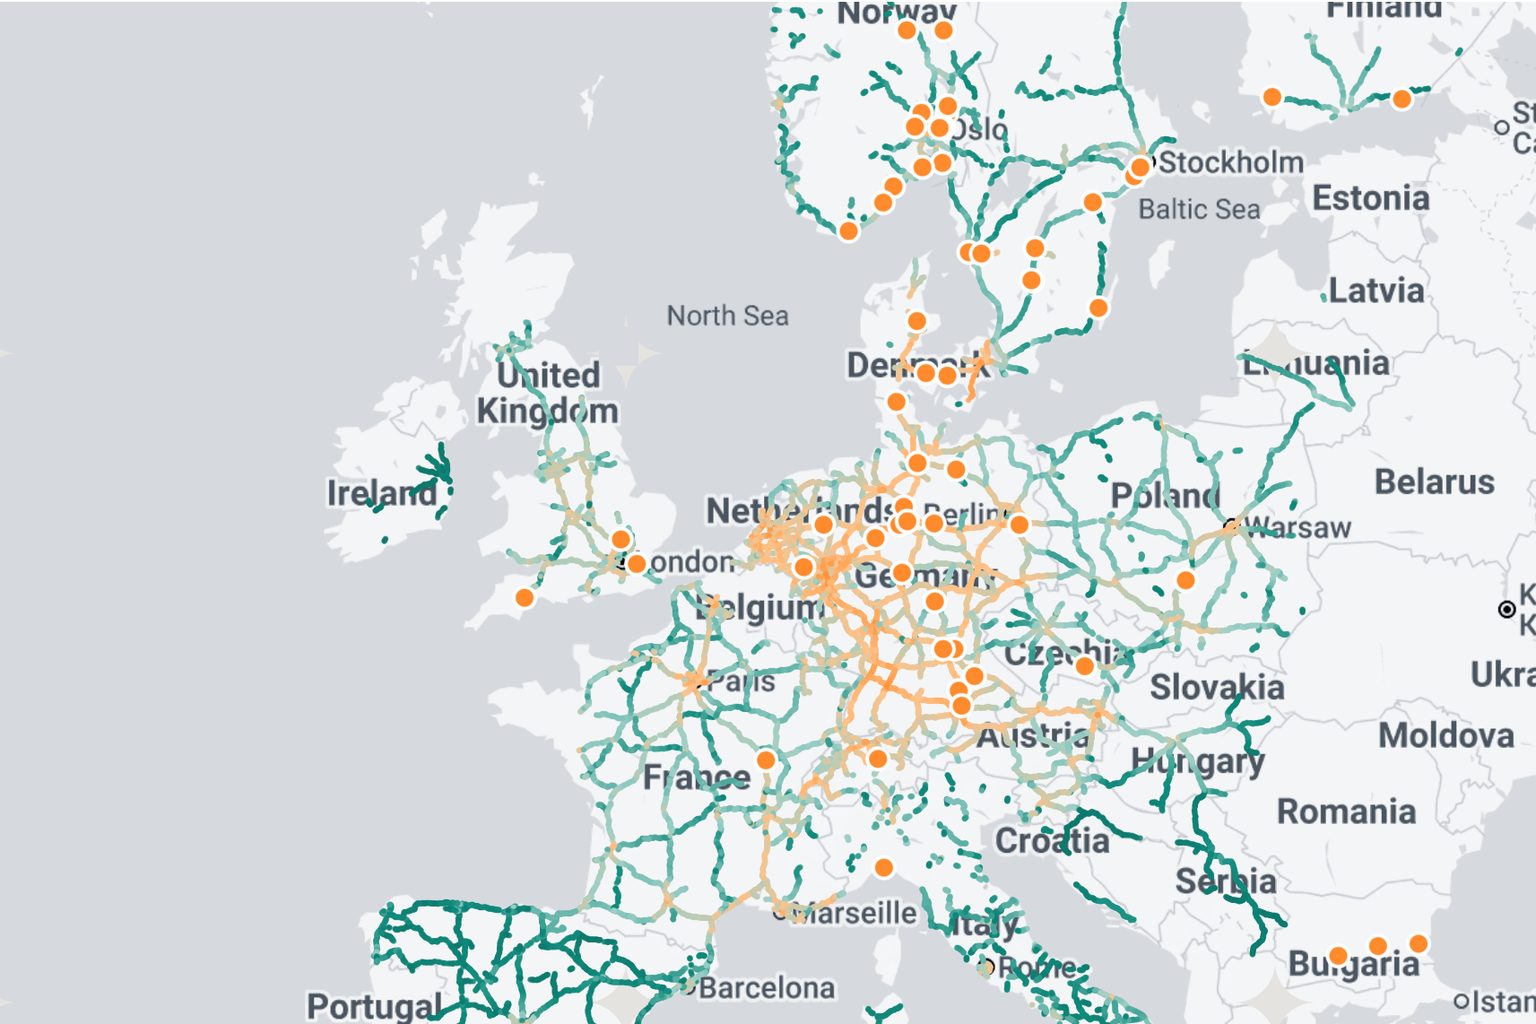
To skrócona wersja naszego raportu o ładowaniu ciężarówek. Mapa poniżej zawiera całą tezę: gdzie trafia popyt na ładowanie podczas przerw na 80 000 km europejskich autostrad, rok po roku do 2035 r., z naniesionymi istniejącymi dziś lokalizacjami megawatowymi. Przejdź przez kolejne lata, przełącz wskaźnik na stanowiska, najedź na odcinek. A potem czytaj dalej, by zobaczyć, skąd bierze się ten układ.
Popyt na ładowanie podczas przerw na odcinek autostrady, scenariusz centralny, według roku. Pomarańczowe kropki: lokalizacje ładowania ciężarówek, które możemy dziś zlokalizować, na podstawie danych Chargalytics (złącze o mocy znamionowej 700 kW lub więcej) oraz otwarć zgłoszonych od listopada 2025 r. Belgijskie korytarze nie mają danych o ruchu i pozostają szare.
Model korytarzowy Chargalytics oparty na krajowych danych AADT ze stacji pomiarowych (zob. uwagi dotyczące danych). Wielkość kropki skaluje się z całkowitą energią ładowania podczas przerw na odcinku, kolor — z energią na kilometr lub liczbą stanowisk, których potrzebowałaby 60-kilometrowa pula AFIR na tym odcinku przy 5% prawdopodobieństwie kolejki. Belgia wykluczona (brak danych o ruchu drogowym); Włochy częściowo uwzględnione.
Wolisz obejrzeć? Oto wersja 4-minutowa.
Podaż jest realna, skromna i liczona na pięć różnych sposobów
Zapytaj, ile Europa ma ładowarek dla ciężarówek, a dostaniesz pięć odpowiedzi. Obserwatorium UE liczy 730 publicznych punktów zarezerwowanych dla ciężarówek, czyli około 940 lokalizacji, z których ciężarówka może fizycznie skorzystać po uwzględnieniu hubów samochodowych z dostatecznie długim stanowiskiem. ICCT liczy około 2 450 ładowarek dedykowanych ciężarówkom. Niemiecki rejestr wymienia 88 lokalizacji zaprojektowanych dla ciężarówki o długości 16.5 m. Definicje są różne; obraz pozostaje ten sam. Szwecja, Niemcy i Francja mają dwie trzecie zarezerwowanych punktów, siedemnaście państw członkowskich UE nie ma żadnego, a lista działających lokalizacji megawatowych jest na tyle krótka, że można ją wydrukować.
Nasz własny filtr jest celowo prosty. Żaden sprzęt zbudowany dla samochodów nie ma mocy powyżej 500 kW na złącze, więc każda lokalizacja ze złączem o mocy znamionowej 700 kW lub więcej jest z definicji infrastrukturą dla ciężarówek. Daje to około 40 lokalizacji w dziesięciu krajach — tych, których można się spodziewać: Milence w Landvetter, hub Mercedes-Benz w Hamburgu, autostradowe huby ORLEN w Polsce, OK Truck w Korsør, porty Plugit w Finlandii. Dodaj otwarcia zgłoszone w mediach od listopada, a otrzymasz pomarańczowe kropki na mapie. Jak na kontynent, to nie jest długa lista.
Rozbudowa jednak nadchodzi. Milence prowadzi 38 hubów i chce mieć 50 do Bożego Narodzenia. Niemcy przyznały środki na 447 punktów megawatowych w 124 niezarządzanych przyautostradowych miejscach odpoczynku, a pierwsze siedem megawatowych złączy uruchomiono tego lata. Każdy producent ładowarek oferuje już produkt megawatowy. Nikt natomiast nie publikuje danych o tym, jak intensywnie jest wykorzystywana ta infrastruktura ani ile kosztuje budowa lokalizacji. Na tak młodym rynku sam brak wskaźnika wykorzystania jest punktem danych.
Popyt to rozkład jazdy, nie zgadywanka
Popyt na ładowanie samochodów jest kwestią zachowań: kiedy ludzie decydują się podłączyć, na jak długo i czy zamiast tego mogli ładować w domu. Popyt na ładowanie ciężarówek wynika z regulacji. Zgodnie z unijnymi przepisami o czasie pracy kierowca może jechać 4.5 godziny, potem musi odpoczywać 45 minut, a po dziewięciu do dziesięciu godzin jazdy musi zatrzymać się na jedenaście. Nikt nie wybiera, kiedy się zatrzymać. Decyduje zegar.
Policz to dla 40-tonowej ciężarówki jadącej 80 km/h, a liczby wynikają same. Jeden odcinek to 360 km i zużywa około 400 kWh. Drugi odcinek wyznacza pojemność baterii, ponieważ 45-minutowa przerwa może uzupełnić tylko szybko ładowaną część akumulatora: około 566 kWh zainstalowanej pojemności i około 743 kW mocy ładowania, by podczas przerwy wprowadzić z powrotem energię na jeden odcinek. To nie przypadek. Właśnie to MAN, Scania i Mercedes-Benz pokazali w Hanowerze: pakiety 600 do 620 kWh i megawatowe gniazda, zbudowane pod zegar.
To wyjaśnia też, dlaczego złącze 400 kW jest złączem dla bazy, a nie dla korytarza. Przy 400 kW przerwa daje 194 km z 360-kilometrowego odcinka, a kierowca wraca na drogę półpustą ciężarówką. Same ciężarówki pojawiły się na czas: udział elektryków w sprzedaży nowych ciężkich ciężarówek w UE przekroczył 2% w 2025 r. i zmierza do 5% w tym roku; Niemcy już są na tym poziomie, a Chiny na 29%. Flota nie jest ograniczeniem. Jest nim miejsce, w którym może się zatrzymać.
Rynek korytarzowy jest mniejszy, niż twierdzi lobby
Nasz model da się opisać w jednym zdaniu. Bierzemy zmierzony ruch ciężki na każdym odcinku autostrady, zachowujemy udział ruchu dalekobieżnego, stosujemy udział elektryków rosnący z poniżej 2% dziś do 25% w 2030 r. i 65% w 2035 r., mnożymy przez 1.1 kWh na kilometr i zakładamy, że 30% tej energii jest kupowane podczas obowiązkowych przerw na korytarzu. Wszystko inne dzieje się w bazach i w nocy. Wynik to ładowanie podczas przerw na poziomie około 17 GWh dziennie w 2030 r. i 40 GWh w 2035 r. na drogach, które możemy zmierzyć.
Przelicz energię na infrastrukturę przy użyciu tej samej matematyki kolejkowej, której inżynier telekomunikacji używa dla linii telefonicznych, dobierając liczbę stanowisk tak, by przyjeżdżający kierowca czekał najwyżej w jednym przypadku na dwadzieścia, a korytarze potrzebują około 2 650 stanowisk megawatowych w 2030 r. i 6 300 w 2035 r. Nie na kraj. Łącznie.
Stanowiska megawatowe: czego wymaga arytmetyka korytarzy wobec tego, co obiecano i czego się żąda
Turkus: ten model. Bursztyn: opublikowane wartości. Model obejmuje autostrady w 21 krajach przy celu 5% kolejek; cel 1% wymaga około 30% więcej stanowisk.
VDA żąda 35 000. Różnica nie jest błędem zaokrąglenia; chodzi o inne pytanie. Liczba lobby obejmuje każdą drogę, każdą bazę i flotę dobraną pod zgodność z przepisami, a nie pod ekonomię; nasza obejmuje korytarze, przerwy i ciężarówki, które faktycznie będą na drogach. Szacunki akademickie, zakładające, że każda ciężarówka ładuje się podczas każdej przerwy, również wypadają znacznie wyżej — i to z tym założeniem należy dyskutować. Niewygodnie dla branży, nasza wartość na 2030 r. jest bliska temu, na co już przyznano środki: niemiecki przetarg autostradowy, konsorcjum E.ON i plan Milence dają razem około tysiąca stanowisk. Branży nie brakuje ambicji. Brakuje jej właściwych adresów.
Dwadzieścia dróg obsługuje 30% popytu w 2030 r.
Tu mapa zasługuje na swoje miejsce. Ruch ciężarowy nie rozkłada się równomiernie po kontynencie; płynie kilkoma głównymi arteriami. A2 w pobliżu Hanoweru obsługuje 23 000 ciężkich pojazdów dziennie, AP-7 pod Barceloną 30 000, Brenner około 7 000. Gdy udział elektryków jest niewielki, tylko najbardziej ruchliwe odcinki generują wystarczająco dużo przerw, by uzasadnić lokalizację megawatową — dlatego wczesny rynek to krótka lista dróg w konkretnej kolejności.
Dwanaście z dwudziestu najważniejszych tras to niemieckie Autobahny. Prowadzą A3, A7, A1, A2, A5, A8, A9 i A4, tuż za nimi szwajcarska A1, holenderskie A15 i A16 oraz francuska A7. Same Niemcy odpowiadają za 6.3 GWh dziennego popytu korytarzowego w 2030 r., ponad jedną trzecią całości: duży ruch ciężki, wczesna flota i zwolnienie z opłat drogowych dla elektrycznych ciężarówek obowiązujące do połowy 2031 r.
Energia ładowania podczas przerw dziennie według kraju, 2030 r., scenariusz centralny (MWh)
Ten sam model. Przewaga Niemiec to duży ruch ciężki, zwolnienie z opłat drogowych i wczesna adopcja; Polska i Hiszpania mają ruch, lecz jeszcze nie ciężarówki.
Korytarze nordyckie rozświetlają się wcześnie dzięki adopcji, nie ruchowi — dlatego norweska E6 i szwedzka E4 są obok niemieckich dróg o dziesięciokrotnie większym natężeniu. Polska i Hiszpania są lustrzanym odbiciem: mają ruch, lecz jeszcze nie ciężarówki, a ich czas nadejdzie po 2030 r. To prawdziwy przekaz mapy. Niedoborem nie są stanowiska. Są nim stanowiska we właściwej kolejności, na właściwych drogach.
Dotacje rozmieszczają ładowarki według odstępów. Ciężarówki zatrzymują się tam, gdzie jest ruch
Obowiązkowy 45-minutowy postój w stałym interwale to podręcznikowy problem kolejkowy, dlatego przepisy dotyczące korytarzy działają dla ciężarówek lepiej, niż kiedykolwiek działały dla samochodów. Kierowca samochodu, który trafia na pełną lokalizację, jedzie dalej; kierowca ciężarówki, któremu skończył się czas jazdy, nie może. Dlatego zasady dotyczące odstępów mają tu realne znaczenie, a unijne rozporządzenie infrastrukturalne AFIR je określa: do 2030 r. pula ładowania o mocy co najmniej 3 600 kW co 60 km w sieci bazowej.
Problem w tym, że AFIR określa kilowaty i odstępy, nigdy liczbę stanowisk, i w żaden sposób nie skaluje wymogów z natężeniem ruchu ciężkiego. Pula na A2 i pula na spokojnej portugalskiej autostradzie mają ten sam obowiązek. Przeanalizowaliśmy dziewięć krajowych i unijnych programów finansowania — od niemieckiego programu €1bn, przez holenderski recykling wpływów z opłat drogowych, PLN 2bn w Polsce po szwedzkie pilotaże. Tylko jeden, niemiecki przetarg autostradowy, dobiera wielkość lokalizacji na podstawie zmierzonego ruchu. Reszta umieszcza ładowarki tam, gdzie mapa jest pusta, a nie tam, gdzie są ciężarówki.
Pieniądze są nadsubskrybowane, a sieć elektroenergetyczna jest kolejką
Pierwsze trzy niemieckie nabory wniosków opiewały na €1.05bn przy dostępnych €300m; w jednym z nich już w dniu ogłoszenia popyt trzykrotnie przekroczył pulę, a nabór i tak zakończył się nadsubskrypcją. Unijny fundusz AFIF wydał drugi miliard do listopada 2025 i anulował kolejny termin składania wniosków. Operatorzy również pozyskali kapitał: linia długu Milence na €120m i €90m Voltix to dwie największe tegoroczne rundy.
Ekonomika jest napięta, ale nie załamana. Sprzęt megawatowy kosztuje około €340 000 do €460 000 za megawat, a przyłącze do sieci dla huba z czterema stanowiskami dokłada samo w sobie blisko milion euro. Przy dzisiejszym wykorzystaniu koszt dostarczonej kilowatogodziny na korytarzu wynosi 17 do 27 centów przed marżą, wobec cennikowych 40 centów Milence i ekwiwalentu diesla na poziomie około 33. Rachunek zaczyna się spinać, gdy pojawiają się ciężarówki. Nie spina się, gdy lokalizacja czeka na przyłącze.
I czeka. Każdy operator, resort i organizacja branżowa, których analizowaliśmy, zgadza się co do tego, że wąskim gardłem jest sieć: dwa do trzech lat na przyłącze w Niemczech, lista oczekujących licząca 15 000 pozycji w Holandii. Hub dla ciężarówek potrzebuje przyłącza wielkości tego dla małego miasta, na MOP-ie, który nigdy nie był przygotowany na taki pobór. Dotacja przychodzi w miesiącach; transformator — w latach.
Nikt nie finansuje tych jedenastu godzin
Debata o megawatach dotyczy 45-minutowej przerwy. Nocny odpoczynek to inny produkt. Ciężarówka zaparkowana na jedenaście godzin potrzebuje zaledwie 40 do 50 kW, by rano ruszyć z pełną baterią — sprzętu, który już stoi na parkingu przy supermarkecie. Potrzebuje za to miejsca postojowego, a Niemcom brakuje dziś około 20 000 takich miejsc.
W naszym modelu ładowanie nocne oznacza dodatkową jedną trzecią energii zużywanej na korytarzach, bez megawatów i bez obecności w żadnym ze znalezionych przez nas programów dotacyjnych. To najtańsza energia, jaką ciężarówka kiedykolwiek kupi, i najmniej efektowna infrastruktura, jaką ktokolwiek kiedykolwiek zbuduje. Zwykle to znak, że nikt jej nie buduje.
Co z tego wynika
Rynek ładowania ciężarówek jest mniejszym problemem, niż twierdzi lobby, i trudniejszym, niż zakładają dotacje. Dwa do trzech tysięcy stanowisk megawatowych obsłuży rok 2030 na autostradach, które możemy zmierzyć. Muszą stanąć na właściwych drogach, w kolejności narzuconej przez ruch ciężki, z przyłączami sieciowymi, których realizacja trwa dłużej, niż potrzeba, by pojawiły się ciężarówki. Ładowarki powstaną. Otwarte pozostaje pytanie, czy powstaną tam, gdzie zatrzymują się ciężarówki.
Odpowiedź dadzą trzy rzeczy. Czy 124 niemieckie MOP-y, którym przyznano środki w czerwcu, najpierw trafią na A3, A7 i A1. Czy Milence osiągnie 50 hubów do końca roku, z punktami ładowania powyżej 400 kW. I czy ktokolwiek, gdziekolwiek, opublikuje wskaźnik wykorzystania huba dla ciężarówek.
Pełne pogłębione opracowanie — z liczbą dostępnych punktów, kalkulacją czasu pracy kierowcy, przeglądem dotacji program po programie oraz założeniami modelu — znajdziesz tutaj: Gdzie zatrzymają się elektryczne ciężarówki Europy: rynek ładowania ciężarówek zmapowany do 2035 roku.
Korekta z 6 October 2026: dwadzieścia najważniejszych dróg odpowiada za około 30% zapotrzebowania na ładowanie podczas przerw w 2030, a nie za dwie trzecie, dlatego zmieniono tytuł i jeden nagłówek; ponadto dwanaście z tych dwudziestu dróg, a nie dziewięć, to niemieckie Autobahnen.