यह कहीं अधिक लंबी और तकनीकी डीप डाइव, यूरोप के इलेक्ट्रिक ट्रक कहाँ रुकेंगे: 2035 तक मैप किया गया ट्रक चार्जिंग बाज़ार, का सरल भाषा में सारांश है। डीप डाइव में सप्लाई की गिनती, ड्राइवर-घड़ी का गणित, हर ग्रांट की समीक्षा, 8 चार्ट, कॉरिडोर मॉडल की मान्यताएँ और 106 स्रोत हैं। यहाँ सब कुछ उसी से लिया गया है; किसी संख्या का फुटनोट चाहिए हो, तो वह वहाँ है।
यूरोप में बिक्री के लिए करीब 60 इलेक्ट्रिक ट्रक मॉडल हैं, ट्रकों के लिए आरक्षित 730 सार्वजनिक चार्जिंग पॉइंट हैं, और एक नियम-पुस्तिका है जो हर ड्राइवर को ठीक बताती है कि कब रुकना है। इन तीन तथ्यों को एक नक्शे पर रखिए और ट्रक चार्जिंग बाज़ार कोई लॉबिंग का आंकड़ा नहीं, बल्कि सड़कों की एक सूची बन जाता है।
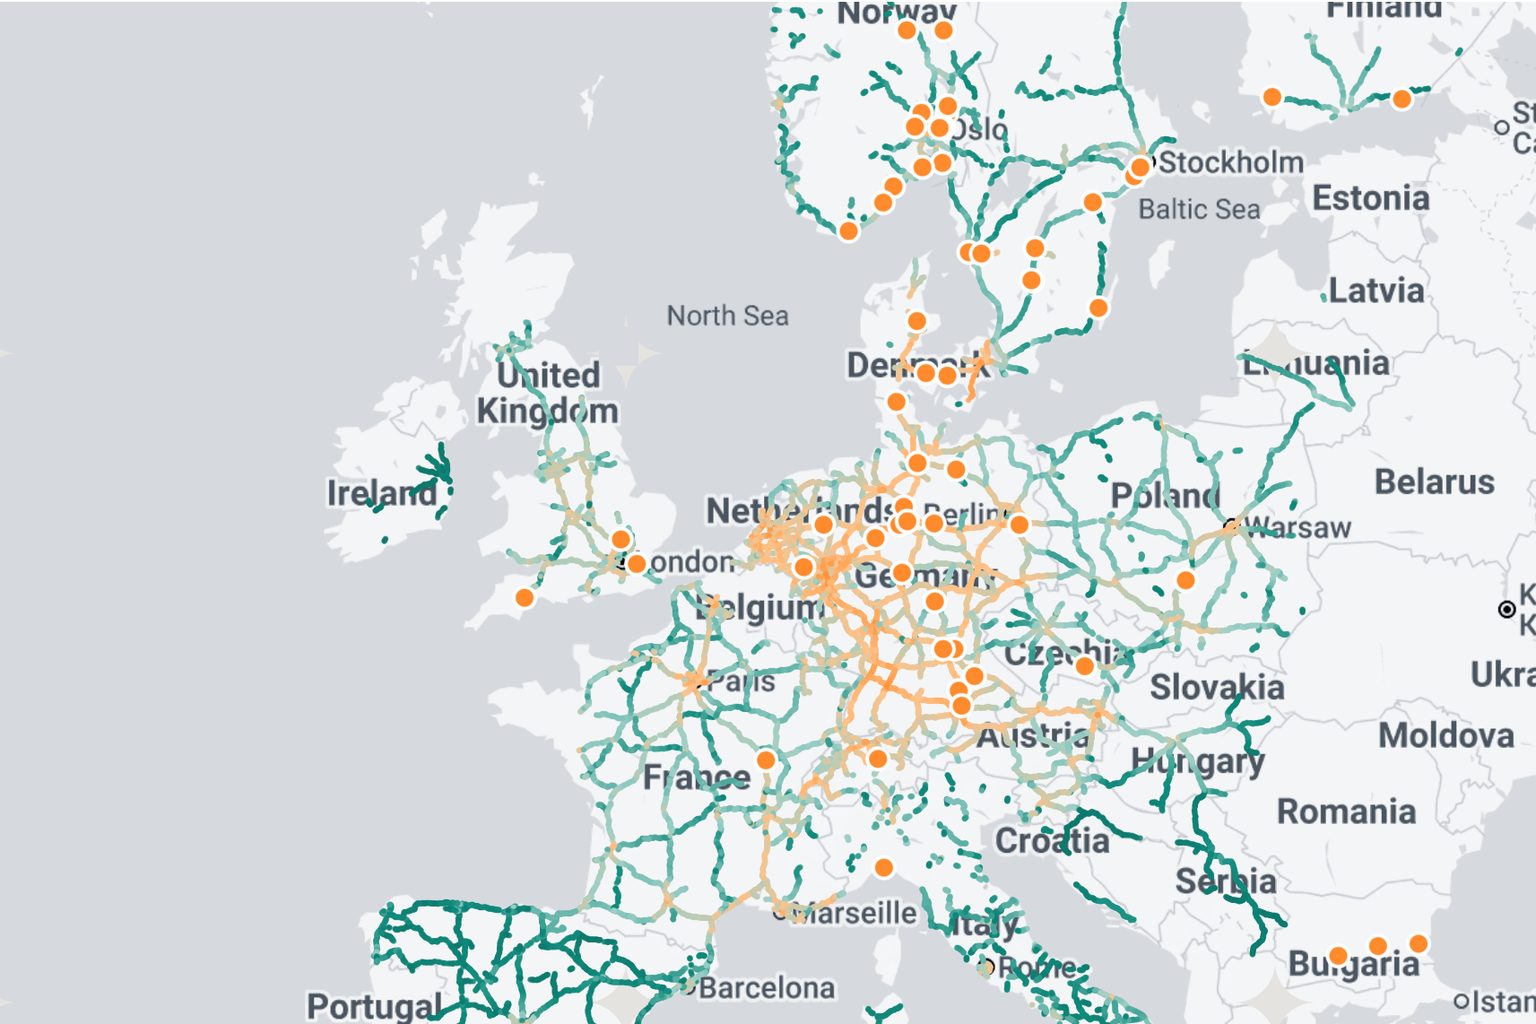
यह हमारी ट्रक चार्जिंग डीप डाइव का संक्षिप्त संस्करण है। नीचे का नक्शा पूरी दलील है: 2035 तक साल-दर-साल, यूरोपीय मोटरवे के 80 000 km पर ब्रेक-चार्जिंग मांग कहाँ पड़ेगी, और उसके ऊपर आज मौजूद मेगावाट साइटें। वर्षों के बीच आगे बढ़िए, मीट्रिक को बे पर बदलिए, किसी सड़क-खंड पर होवर कीजिए। फिर पढ़िए कि तस्वीर ऐसी क्यों दिखती है।
मोटरवे के प्रत्येक सड़क-खंड पर ब्रेक-चार्जिंग मांग, केंद्रीय परिदृश्य, वर्ष के अनुसार। नारंगी बिंदु: वे ट्रक चार्जिंग साइटें जिन्हें हम आज चिन्हित कर सकते हैं, Chargalytics डेटा से (700 kW या अधिक रेटेड कनेक्टर) और Nov 2025 के बाद रिपोर्ट हुए उद्घाटन। बेल्जियम के कॉरिडोरों के लिए यातायात डेटा नहीं है, इसलिए वे धूसर हैं।
राष्ट्रीय काउंट-स्टेशन AADT पर Chargalytics कॉरिडोर मॉडल (डेटा नोट्स देखें)। बिंदु का आकार सड़क-खंड की कुल ब्रेक ऊर्जा के साथ बदलता है, रंग प्रति किलोमीटर ऊर्जा या उस सड़क-खंड के 60 km AFIR पूल को 5% कतार संभावना पर आवश्यक बे की संख्या दर्शाता है। बेल्जियम शामिल नहीं है (सड़क यातायात डेटा नहीं); इटली आंशिक है।
वीडियो देखना पसंद करेंगे? यह रहा 4 मिनट का संस्करण।
सप्लाई वास्तविक है, कम है, और पाँच अलग तरीकों से गिनी जाती है
पूछिए कि यूरोप में कितने ट्रक चार्जर हैं और आपको पाँच जवाब मिलेंगे। EU ऑब्ज़र्वेटरी ट्रकों के लिए आरक्षित 730 सार्वजनिक पॉइंट गिनती है, या करीब 940 ऐसी जगहें जहाँ ट्रक वास्तव में पहुँच सकता है, अगर पर्याप्त लंबे बे वाले कार हब भी जोड़ लें। ICCT करीब 2 450 ट्रक-समर्पित चार्जर गिनता है। जर्मनी का अपना रजिस्टर 16.5 m ट्रक के लिए डिज़ाइन की गई 88 साइटें सूचीबद्ध करता है। परिभाषाएँ अलग हैं; तस्वीर नहीं। स्वीडन, जर्मनी और फ्रांस के पास आरक्षित पॉइंटों के दो-तिहाई हैं, EU के सत्रह सदस्य देशों में एक भी नहीं है, और सक्रिय मेगावाट सूची इतनी छोटी है कि छापी जा सकती है।
हमारा अपना फ़िल्टर जानबूझकर सीधा है। कारों के लिए बनी कोई भी चीज़ प्रति प्लग 500 kW से ऊपर रेटेड नहीं होती, इसलिए 700 kW या अधिक रेटेड कनेक्टर वाली हर साइट परिभाषा के अनुसार ट्रक हार्डवेयर है। इससे दस देशों में करीब 40 साइटें मिलती हैं—वही जिनकी आप उम्मीद करेंगे: Landvetter में Milence, Hamburg में Mercedes-Benz हब, पोलैंड में ORLEN के मोटरवे हब, Korsør में OK Truck, फिनलैंड में Plugit के पोर्ट। November के बाद खबरों में बताए गए उद्घाटन जोड़िए, तो नक्शे पर नारंगी बिंदु मिलते हैं। एक महाद्वीप के लिए यह लंबी सूची नहीं है।
फिर भी निर्माण तेज़ी से आ रहा है। Milence 38 हब चलाता है और Christmas तक 50 चाहता है। जर्मनी ने 124 बिना-प्रबंधित मोटरवे विश्राम स्थलों पर 447 मेगावाट पॉइंट आवंटित किए हैं, और उसके पहले सात मेगावाट प्लग इस गर्मी में चालू हुए। अब हर चार्जर निर्माता मेगावाट उत्पाद भेज रहा है। कोई यह प्रकाशित नहीं करता कि इनमें से कोई कितना व्यस्त है, या साइट बनाने की लागत क्या है। इतने नए बाज़ार में उपयोगिता आंकड़े का न होना खुद एक डेटा पॉइंट है।
मांग एक समय-सारिणी है, अनुमान नहीं
कार चार्जिंग की मांग व्यवहार का सवाल है: लोग कब प्लग इन करना चुनते हैं, कितनी देर के लिए, और क्या वे घर पर चार्ज कर सकते थे। ट्रक चार्जिंग की मांग एक नियम है। EU ड्राइविंग-टाइम नियमों के तहत ड्राइवर 4.5 घंटे चला सकता है, फिर उसे 45 मिनट आराम करना होता है, और नौ से दस घंटे ड्राइविंग के बाद ग्यारह घंटे रुकना पड़ता है। कोई यह नहीं चुनता कि कब रुकना है। घड़ी चुनती है।
इसे 80 km/h पर चलने वाले 40-tonne ट्रक के लिए हल कीजिए और आंकड़े अपने-आप निकल आते हैं। एक चरण 360 km का है और करीब 400 kWh खर्च करता है। दूसरा चरण ही बैटरी पैक का आकार तय करता है, क्योंकि 45-मिनट का ब्रेक बैटरी के केवल तेज़ी से भरने वाले हिस्से को ही भर सकता है: करीब 566 kWh इंस्टॉल्ड, और ब्रेक के भीतर एक चरण जितनी ऊर्जा वापस डालने के लिए लगभग 743 kW चार्जिंग पावर। यह संयोग नहीं है। MAN, Scania और Mercedes-Benz ने Hannover में यही दिखाया: 600 से 620 kWh के पैक और मेगावाट-रेडी इनलेट, घड़ी के हिसाब से बने हुए।
यह यह भी समझाता है कि 400 kW प्लग डिपो प्लग है, कॉरिडोर प्लग नहीं। 400 kW पर ब्रेक 360 km के चरण के सिर्फ 194 km खरीदता है, और ड्राइवर आधे-खाली ट्रक के साथ फिर सड़क पर होता है। ट्रक खुद समय पर आ चुके हैं: EU में नए भारी ट्रकों में इलेक्ट्रिक हिस्सेदारी 2025 में 2% पार कर गई और इस साल 5% की ओर बढ़ रही है; जर्मनी पहले ही वहाँ है और चीन 29% पर है। फ्लीट बाधा नहीं है। बाधा यह है कि वह कहाँ रुक सकता है।
कॉरिडोर बाज़ार लॉबी के दावों से छोटा है
हमारा मॉडल एक वाक्य में बताया जा सकता है। मोटरवे के हर सड़क-खंड पर मापे गए भारी यातायात को लीजिए, लंबी दूरी का हिस्सा रखिए, इलेक्ट्रिक हिस्सेदारी लागू कीजिए जो आज 2% से कम से बढ़कर 2030 में 25% और 2035 में 65% हो जाती है, उसे 1.1 kWh प्रति kilometre से गुणा कीजिए, और मानिए कि उस ऊर्जा का 30% कॉरिडोर पर अनिवार्य ब्रेक के दौरान खरीदा जाता है। बाकी सब डिपो और रात में होता है। नतीजा: जिन सड़कों को हम माप सकते हैं, उन पर 2030 में करीब 17 GWh प्रतिदिन और 2035 में 40 GWh की ब्रेक चार्जिंग।
ऊर्जा को उसी कतार गणित से हार्डवेयर में बदलिए जो टेलीकॉम इंजीनियर फोन लाइनों के लिए इस्तेमाल करता है—आकार ऐसा कि आने वाले ड्राइवर को बीस में अधिकतम एक बार प्रतीक्षा करनी पड़े—तो कॉरिडोर को 2030 में करीब 2 650 मेगावाट बे और 2035 में 6 300 की जरूरत होगी। प्रति देश नहीं। कुल मिलाकर।
मेगावाट बे: कॉरिडोर गणित की जरूरत बनाम वादे और मांग
टील: यह मॉडल। एम्बर: प्रकाशित आंकड़े। मॉडल 5% कतार लक्ष्य पर 21 देशों के मोटरवे कवर करता है; 1% लक्ष्य में लगभग 30% अधिक बे जुड़ते हैं।
VDA 35 000 मांगता है। यह अंतर राउंडिंग एरर नहीं है; यह अलग सवाल है। लॉबी का आंकड़ा हर सड़क, हर डिपो और अर्थशास्त्र के बजाय अनुपालन के लिए आकार वाली फ्लीट को कवर करता है; हमारा आंकड़ा कॉरिडोर, ब्रेक और उन ट्रकों को कवर करता है जो वास्तव में वहाँ होंगे। अकादमिक अनुमान, जो मानते हैं कि हर ट्रक हर ब्रेक पर चार्ज करता है, भी बहुत ऊँचे आते हैं—और बहस उसी मान्यता पर होनी चाहिए। उद्योग के लिए असहज रूप से, हमारा 2030 आंकड़ा पहले से आवंटित क्षमता के करीब है: जर्मन मोटरवे टेंडर, E.ON कंसोर्टियम और Milence की योजना मिलकर करीब एक हजार बे जोड़ते हैं। उद्योग में महत्वाकांक्षा की कमी नहीं है। सही पते कम हैं।
बीस सड़कें 2030 की मांग का 30% वहन करती हैं
यहीं नक्शा अपनी जगह कमाता है। ट्रक यातायात महाद्वीप भर में समान रूप से नहीं फैला; वह कुछ मुख्य धमनियों से बहता है। Hanover के पास A2 पर रोज़ 23 000 भारी वाहन चलते हैं, Barcelona के बाहर AP-7 पर 30 000, Brenner पर करीब 7 000। जब इलेक्ट्रिक हिस्सेदारी छोटी होती है, सिर्फ सबसे व्यस्त सड़क-खंड ही मेगावाट साइट को उचित ठहराने लायक ब्रेक पैदा करते हैं, इसलिए शुरुआती बाज़ार एक खास क्रम में सड़कों की छोटी सूची है।
शीर्ष बीस में से बारह जर्मन Autobahnen हैं। A3, A7, A1, A2, A5, A8, A9 और A4 आगे हैं; स्विस A1, डच A15 और A16, तथा फ्रांसीसी A7 उनसे बहुत पीछे नहीं हैं। केवल जर्मनी में 2030 में कॉरिडोर मांग 6.3 GWh प्रतिदिन होगी, कुल का एक-तिहाई से अधिक: भारी यातायात, शुरुआती फ्लीट, और इलेक्ट्रिक ट्रकों के लिए टोल छूट जो mid-2031 तक चलती है।
देश के अनुसार प्रतिदिन ब्रेक-चार्जिंग ऊर्जा, 2030, केंद्रीय परिदृश्य (MWh)
वही मॉडल। जर्मनी की बढ़त भारी यातायात, टोल छूट और शुरुआती अपनाव का परिणाम है; पोलैंड और स्पेन के पास यातायात है, ट्रक अभी नहीं।
नॉर्डिक कॉरिडोर यातायात की बजाय अपनाव के कारण जल्दी चमकते हैं, यही वजह है कि नॉर्वे का E6 और स्वीडन का E4 जर्मन सड़कों के साथ आते हैं जिन पर उनसे दस गुना प्रवाह है। पोलैंड और स्पेन इसका उल्टा चित्र हैं: उनके पास यातायात है, ट्रक अभी नहीं, और उनकी बारी 2030 के बाद आती है। यही नक्शे का असली संदेश है। बे की कमी नहीं है। सही क्रम में, सही सड़कों पर बे की कमी है।
ग्रांट चार्जरों को दूरी के हिसाब से लगाते हैं। ट्रक यातायात के हिसाब से रुकते हैं
नियत अंतराल पर अनिवार्य 45-मिनट का ठहराव कतार सिद्धांत की पाठ्यपुस्तक वाली समस्या है, और इसी कारण कॉरिडोर नियम ट्रकों के लिए कारों की तुलना में कहीं बेहतर काम करते हैं। किसी कार ड्राइवर को साइट भरी मिले तो वह आगे बढ़ जाता है; जिस ट्रक ड्राइवर की ड्राइविंग-घड़ी खत्म हो चुकी हो, वह नहीं बढ़ सकता। इसलिए यहाँ दूरी-नियम वास्तव में काम करते हैं, और EU का इन्फ्रास्ट्रक्चर विनियमन, AFIR, इन्हें तय करता है: 2030 तक कोर नेटवर्क पर हर 60 km में कम-से-कम 3 600 kW का चार्जिंग पूल।
पेच यह है कि AFIR किलोवाट और दूरी तय करता है, बे कभी नहीं, और भारी यातायात के साथ किसी चीज़ को स्केल भी नहीं करता। A2 पर एक पूल और किसी शांत पुर्तगाली मोटरवे पर एक पूल, दोनों पर एक ही दायित्व है। हमने जर्मनी के €1bn कार्यक्रम से लेकर डच टोल रीसाइक्लिंग, पोलैंड के PLN 2bn और स्वीडन के पायलटों तक, नौ राष्ट्रीय और EU फंडिंग योजनाओं की समीक्षा की। केवल एक—जर्मन मोटरवे टेंडर—मापे गए यातायात के आधार पर साइटों का आकार तय करता है। बाकी वहाँ चार्जर लगाते हैं जहाँ नक्शा खाली है, न कि जहाँ ट्रक हैं।
पैसा जरूरत से ज्यादा मांग में है और ग्रिड ही कतार है
जर्मनी की पहली तीन फंडिंग कॉल्स में उपलब्ध €300m के मुकाबले €1.05bn की मांग आई; एक कॉल उसी दिन तीन गुना सब्सक्राइब हुई और फिर भी ओवरसब्सक्राइब्ड बंद हुई। EU के AFIF फंड ने नवंबर 2025 तक अपना दूसरा बिलियन खर्च कर दिया और अगली कट-ऑफ रद्द कर दी। ऑपरेटरों ने भी पूंजी जुटाई है: Milence की €120m डेट लाइन और Voltix के €90m इस साल के दो सबसे बड़े राउंड हैं।
अर्थशास्त्र टूटा हुआ नहीं, बस तंग है। मेगावाट हार्डवेयर की लागत करीब €340 000 से €460 000 प्रति मेगावाट है, और चार-बे वाले हब के लिए ग्रिड कनेक्शन अकेले लगभग एक मिलियन यूरो जोड़ देता है। आज की उपयोग-दर पर कॉरिडोर में डिलीवर की गई एक किलोवाट-घंटे बिजली की लागत, मार्जिन से पहले, 17 से 27 सेंट बैठती है—Milence की 40 सेंट की सूची कीमत और लगभग 33 सेंट के डीजल-समतुल्य के मुकाबले। ट्रक आते ही हिसाब बैठ जाता है। साइट कनेक्शन का इंतजार करती रहे, तब नहीं बैठता।
और इंतजार होता है। जिन हर ऑपरेटर, मंत्रालय और ट्रेड बॉडी को हमने पढ़ा, सभी सहमत हैं कि अड़चन ग्रिड है: जर्मनी में कनेक्शन के लिए दो से तीन साल, नीदरलैंड्स में 15 000 की वेटिंग लिस्ट। एक ट्रक हब को छोटे शहर जितने बड़े कनेक्शन की जरूरत होती है, ऐसे रेस्ट एरिया पर जिसे कभी उसके लिए वायर ही नहीं किया गया था। ग्रांट महीनों में आती है; ट्रांसफॉर्मर सालों में।
कोई भी उन ग्यारह घंटों को फंड नहीं कर रहा
मेगावाट बहस 45-मिनट के ब्रेक की है। रात भर का विश्राम एक अलग उत्पाद है। ग्यारह घंटे खड़े ट्रक को सुबह फुल चार्ज होकर निकलने के लिए केवल 40 से 50 kW चाहिए—वही हार्डवेयर जो सुपरमार्केट कार पार्क में पहले से मौजूद है। इसके बजाय उसे चाहिए पार्किंग स्पेस, और जर्मनी में आज रात ऐसे करीब 20 000 स्थान कम हैं।
हमारे मॉडल में ओवरनाइट चार्जिंग कॉरिडोर ऊर्जा की एक-तिहाई अतिरिक्त मात्रा है—इसमें कुछ भी मेगावाट नहीं, और हमें मिली किसी भी ग्रांट स्कीम में इसका कोई हिस्सा नहीं है। यह सबसे सस्ती ऊर्जा है जो कोई ट्रक कभी खरीदेगा, और सबसे कम आकर्षक इन्फ्रास्ट्रक्चर है जो कोई कभी बनाएगा। आमतौर पर इसका मतलब होता है कि इसे कोई बना नहीं रहा।
इसका कुल जोड़ क्या निकलता है
ट्रक चार्जिंग बाजार लॉबी के दावे से छोटी समस्या है और ग्रांट्स की धारणा से कठिन। जिन मोटरवे को हम माप सकते हैं, उन पर 2030 के लिए दो से तीन हजार मेगावाट बे पर्याप्त हैं। उन्हें सही सड़कों पर, भारी यातायात के तय किए क्रम में, ऐसे ग्रिड कनेक्शनों के साथ होना चाहिए जिन्हें आने में ट्रकों से भी अधिक समय लगता है। चार्जर बनेंगे। सवाल यह है कि वे वहां बनेंगे या नहीं, जहां ट्रक रुकते हैं।
तीन बातें हमें बताएंगी। क्या जून में आवंटित 124 जर्मन रेस्ट एरिया पहले A3, A7 और A1 पर पहुंचते हैं। क्या Milence साल के अंत तक 400 kW से ऊपर के प्लग्स के साथ 50 हब तक पहुंचता है। और क्या कहीं भी, कोई भी, ट्रक हब के लिए उपयोग-दर का आंकड़ा प्रकाशित करता है।
सप्लाई काउंट, ड्राइवर-घड़ी का गणित, ग्रांट-दर-ग्रांट समीक्षा और मॉडल की धारणाओं के साथ पूरा डीप डाइव यहां है: यूरोप के इलेक्ट्रिक ट्रक कहां रुकेंगे: 2035 तक मैप किया गया ट्रक चार्जिंग बाजार।
6 October 2026 को सुधार: शीर्ष बीस सड़कें 2030 की ब्रेक-चार्जिंग मांग का करीब 30% वहन करती हैं, दो-तिहाई नहीं; इसलिए शीर्षक और एक हेडिंग बदले गए। साथ ही, उन बीस में से बारह—न कि नौ—जर्मन Autobahnen हैं।